SK이노베이션, 5% 급등 뒤 사상 최대 실적 기대감이 붙었다
결론부터 말한다
- 탈중동 LNG 밸류체인과 SMR 신사업 기대감이 겹치며 5% 넘게 급등, 정배열 흐름이 강하게 이어지고 있다.
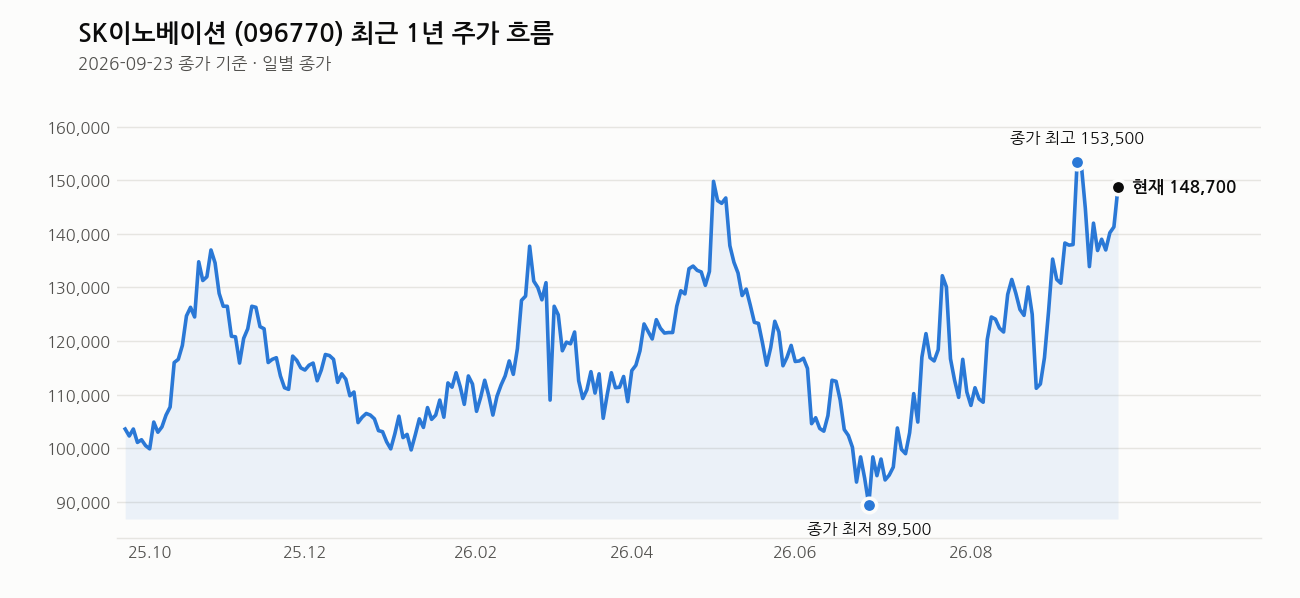
- 현재가는 1년 최고가 대비 9.7% 아래, RSI 62로 과열권은 아니지만 3개월 51% 오른 자리라 추격은 위험하다.
- 사상 최대 실적 전망까지 나왔지만 SKIET 합병 우리사주 논란 같은 잡음도 있다. 좋은 뉴스만 보고 들어가면 안 된다.
내가 이 종목을 보는 이유
이 종목을 오늘 짚는 이유는 명확하다. 하루 만에 5.24% 오르면서 최근 1개월 수익률이 33.7%, 3개월은 51.1%까지 벌어졌다. 이 정도 속도의 상승은 우연이 아니다. LNG 밸류체인이 호르무즈 리스크를 피해간다는 시각이 커지고 있고, 여기에 테라파워 지분투자를 통한 SMR 공급망 참여까지 더해지면서 에너지 기업에서 차세대 에너지 인프라 기업으로 그림을 다시 그리는 중이다. 나는 이 종목을 단순 정유주가 아니라 스토리가 바뀌는 종목으로 본다.
핵심 포인트
- 테라파워 지분투자와 SMR 공급망 참여는 단기 실적보다 중장기 사업 포트폴리오 재편의 신호다.
- LNG는 탈중동 밸류체인이 부각되며 지정학적 리스크 회피 매력이 실적 기대감으로 바로 연결되고 있다.
- 추정EPS 18,849원, 추정PER 7.89배는 현재 EPS -6,951원(적자)에서 큰 턴어라운드를 반영한 숫자다. 이 추정이 맞아야 지금 밸류에이션이 정당화된다.
- PBR 0.96배는 아직 자산가치 수준에서 벗어나지 않은 자리다. 실적 턴어라운드가 확인되면 재평가 여력은 남아 있다.
차트로 본 현재 위치
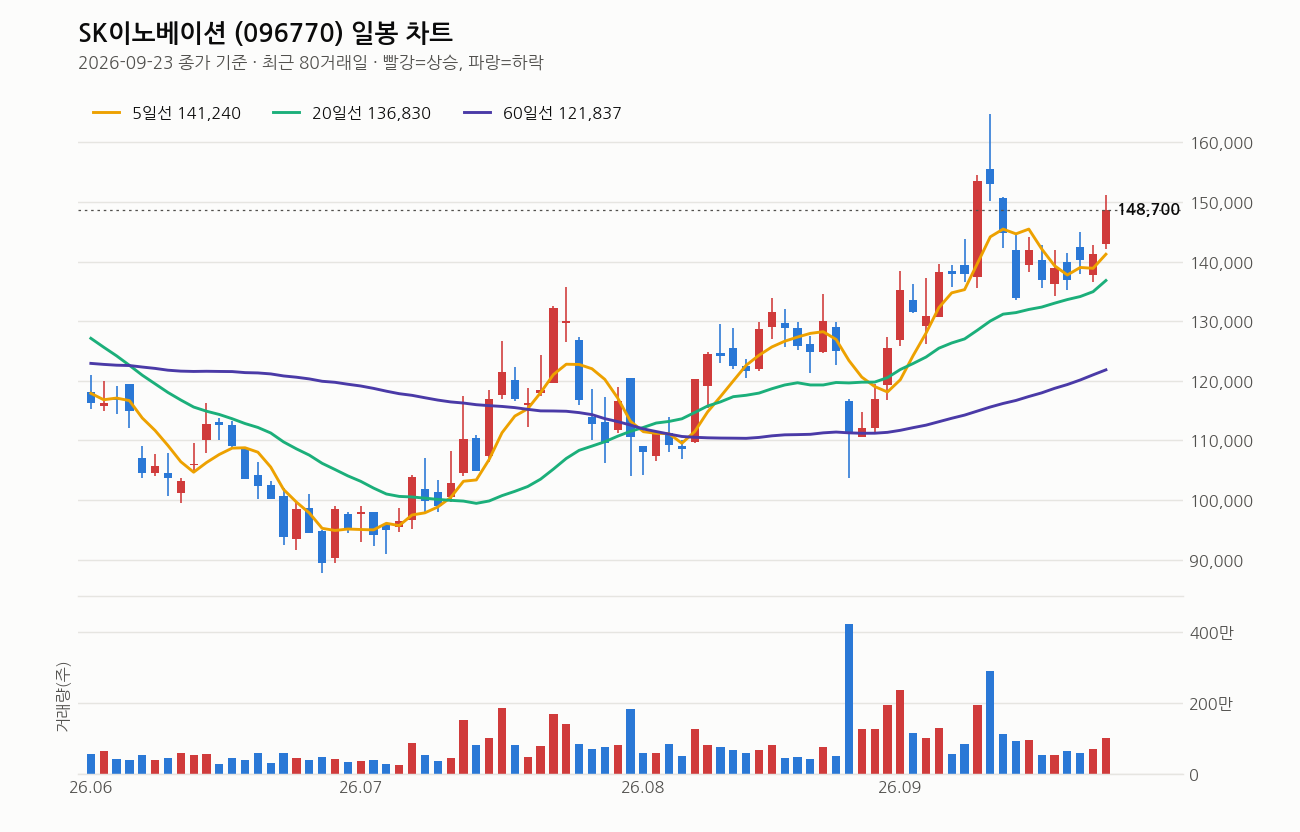
2026년 9월 23일 종가 148,700원 기준으로 본다. 5일선 141,240원, 20일선 136,830원, 60일선 121,837원, 120일선 120,792원 순서로 완벽한 정배열이다. 20일선도 5거래일 전보다 위로 방향을 틀었다. 단기·중기·장기 이동평균선이 모두 종가 아래에서 상승 방향으로 움직이고 있으니 추세 자체는 건강하다.
다만 거래량은 999,300주로 직전 20일 평균의 0.7배다. 5% 넘게 오른 날 거래량이 평균보다 적다는 건, 아직 새로운 매수세가 폭발적으로 붙은 상태는 아니라는 뜻이다. 힘 있는 양봉이지만 거래량이 확인해주지 못한 양봉이라는 점은 짚어야 한다.
1년 최고가 164,700원(9월 10일) 대비 9.7% 아래, 1년 최저가 87,700원(6월 26일) 대비 69.6% 위다. 최근 20거래일 안에서도 저가 110,500원에서 고가 164,700원까지 이미 크게 움직인 구간이다. RSI는 62로 과열권(70) 진입 직전이다. 아직 숨 쉴 공간은 있지만, 이미 가파르게 온 자리에서 RSI가 더 오르면 단기 부담은 커진다.
최근 뉴스 흐름
최근 뉴스는 크게 두 갈래다. 하나는 탈중동 LNG 밸류체인이다. 호르무즈 리스크를 비껴가는 공급망을 갖췄다는 평가가 이어지고 있고, 이게 하나증권이 사상 최대 실적을 예상하는 근거로 이어진다. 영업이익 11조 전망까지 나온 걸 보면 시장 기대치가 상당히 높아졌다는 걸 알 수 있다. 다른 하나는 SMR이다. SK그룹 차원에서 추형욱 대표가 LNG-산업 클러스터 모델을 SMR로 고도화하겠다는 방향을 밝히면서, 테라파워 투자가 단발성 이벤트가 아니라 회사의 다음 그림이라는 인상을 준다.
반대로 SKIET 합병 우리사주 관련 논란도 뉴스에 잡힌다. 공모가 대비 85% 하락했다는 내용인데, 이런 구조적 잡음은 주가 급등 국면에서 잊혀지기 쉽지만 실제로는 신경 쓰고 있어야 할 부분이다.
여기는 조심해라
지금은 3개월간 51% 오른 뒤, 하루 5% 급등이 나온 자리다. 좋은 뉴스가 몰리면서 기대감이 선반영되는 국면인데, 이럴 때가 오히려 위험하다. 추정PER 7.89배는 추정EPS 18,849원이라는 큰 턴어라운드를 전제로 한 숫자다. 이 실적이 실제로 확인되지 않으면 밸류에이션은 순식간에 부담스러워질 수 있다. 그리고 거래량이 평균보다 적은 상태에서의 급등은, 조정이 왔을 때도 힘없이 밀릴 수 있다는 뜻이다.
내가 항상 하는 말이지만, 이런 급등 이후엔 추격 매수보다 분할 대응이 낫다. 손절선은 미리 정해두고, 한 번에 몰아서 들어가지 말고 비중을 나눠서 접근해라. 지정학적 이슈나 SMR 관련 정책은 언제든 방향이 바뀔 수 있는 재료다.
이 회사, 짧게 정리하면
SK이노베이션은 SK그룹의 에너지 계열사로, 정유·석유화학에서 LNG, 배터리, 이제는 SMR까지 사업 영역을 넓히고 있다. 시총은 25조 1,381억원, PBR 0.96배로 자산가치 대비 아직 저평가 구간에 있고, 외인소진율은 15.89%다. 현재 EPS는 -6,951원으로 적자 상태지만, 추정PER 7.89배가 보여주듯 시장은 이미 다음 실적 사이클의 턴어라운드를 기대하고 있다.
관련 기사
- (오늘Who) SK이노베이션 ‘LNG-산업 클러스터 모델’ 해외사업 순항, 추형욱 SMR로 고도화 정조준 (비즈니스포스트, 2026-09-23)
- “나눔으로 연결되는 우리” – SK이노베이션·대상 주식회사·계단뿌셔클럽이 함께한 ‘나눔메이트’ 현장 (ASK Inno, 2026-09-23)
- 원유 이어 가스도 탈중동…SK이노베이션, 선제적 대응 빛 봤다 By EBN (Investing.com 한국어, 2026-09-22)
- “호르무즈 리스크 비껴간다”…SK이노베이션, ‘탈(脫)중동 LNG 밸류체인’ 주목받아 (인더스트리뉴스, 2026-09-21)
- “6달러에 사서 28달러에 판다…SK이노베이션, 2026년 영업이익 ‘11조’ 잭팟” (뉴스퀘스트, 2026-09-21)
- 하나證 “SK이노베이션, 호르무즈 안 거치는 LNG 밸류체인 보유…사상 최대 실적 예상” – 조선비즈 (Chosunbiz, 2026-09-21)
- (핀포인트) (SK이노베이션) 공모가 85%↓…SKIET 합병 우리사주 논란 (DealSite경제TV, 2026-09-21)
- (인터뷰) 강봉호 SK이노베이션 팀장 (칸(KHARN), 2026-09-20)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


