엔비디아, CEO 공백과 실적 이벤트 앞에서 극도의 변동성
결론부터 말한다
- 내일(17일) 3분기 실적과 가이던스가 이번주 시장의 운명을 가를 유일한 카드다. 실적 자체는 강할 가능성 높지만 경영 리더십 공백 속 가이던스가 약하면 추가 낙인도 가능하다.
- 현재 주가는 최고가 대비 33% 내려앉았고, RSI는 19로 극도의 침체 수준이다. 기술적으로는 저점 매수 기회처럼 보이지만, 경영 불확실성이 풀리지 않은 상태에서 바닥인지 확신할 수 없다.
- AI 산업의 핵심 기업이라는 본질은 변하지 않지만, 이번주 결과에 따라 추가 조정도 충분히 가능하다. 비중과 손절 관리가 생존의 문제다.
내가 이 종목을 보는 이유
엔비디아는 AI 데이터센터 투자의 최대 수혜주다. AI 칩과 고대역폭 메모리(HBM) 채택으로 반도체 수요를 주도하고 있고, 이 흐름 자체는 2027년까지 이어질 것으로 예상된다.
그런데 지금 이 회사는 경영 리더십 공백 속에 있다. 33년을 경영한 젠슨 황 CEO가 물러나면서 회사의 방향성과 신뢰도가 한순간에 흔들렸다. 임시 CEO는 CFO 출신으로, 숫자는 봐도 리더십의 목소리가 부족하다.
이게 단순한 인사 문제가 아닌 이유는, AI 투자 사이클 자체가 GPU 수익 → 대규모 투자 활성화 → 수요 창출로 이어지는 선순환 구조이기 때문이다. 이 구조가 지속될 것인가, 아니면 흔들릴 것인가. 내일 실적 발표가 그 답을 줄 것이다.
핵심 포인트
내일 실적 발표가 절대 변수다. 3분기 실적은 예상을 상회할 가능성이 높다. 매출 약 1090억 달러, 이익 증가율 90% 정도로 예상되고, 이 회사는 늘 컨센서스를 넘어왔다.
하지만 중요한 건 가이던스다. 젠슨 황은 강한 목소리로 시장을 안심시켜왔다. 임시 CEO는 그런가. 약한 가이던스가 나오면 “아, 경영 진공 상태가 실제로 작용하고 있다”는 신호가 되고, 주가는 한 번 더 내려갈 수 있다.
시장에는 두 시각이 엇갈려 있다. 보수 진영(HSBC)은 목표가를 360달러에서 170달러로 반 토막 내렸다. 약한 가이던스를 예상한 것이다. 강세 진영(웨드부시)은 공급 제약이 충분히 커서 예상을 상회한다고 본다.
최근 주가 움직임을 읽어야 한다. 최고가 243달러에서 지금 163달러. 2주일 전엔 150달러까지 내려갔다 반등했다. “저점 매수 기회”라고 보는 투자자들이 들어왔다는 뜻이다. 하지만 아직 고점 대비 33% 아래에 있고, 20일선 대비 18% 아래다. 기술적으로 회복력이 나타났지만, 근본적인 신뢰가 돌아온 것은 아니다.
차트로 본 현재 위치
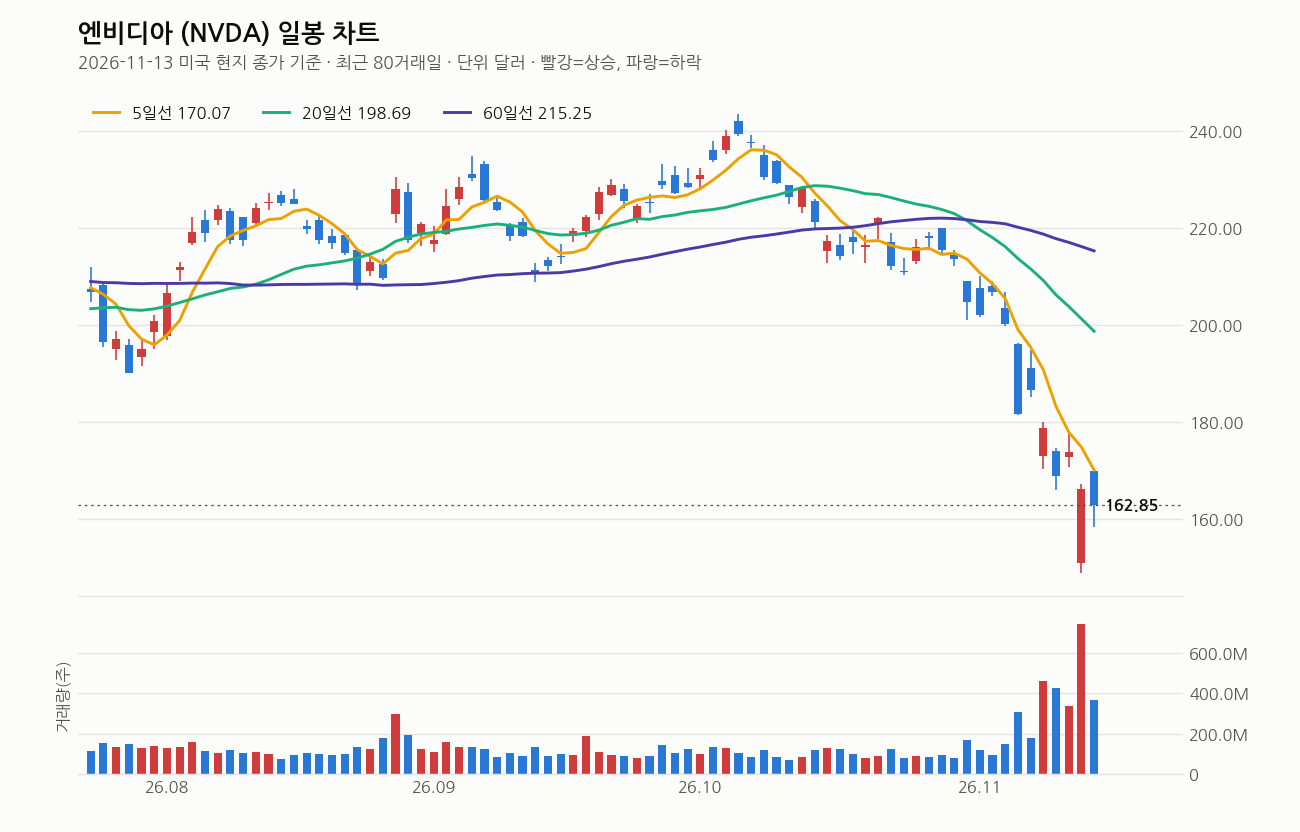
기준일 2026년 11월 13일 종가 기준, 현재가는 $162.85다.
이동평균선 배열이 완전히 무너졌다. 5일($170.07) > 20일($198.69) > 60일($215.25) 순인데, 현재가가 모든 선 아래에 있다. 20일선보다 18% 아래, 60일선보다 24% 아래다. 단기든 장기든 하락 기울기가 가팔르다.
거래량은 직전 20일 평균의 1.9배로 늘었다. 떨어지면서 물량이 나온다는 뜻인데, 이건 공포 매도라고 봐야 한다.
최근 1주일에 -12.7%, 1개월에 -23.9%, 3개월에 -24.9%. 낙폭이 가중되고 있다. 최고가 대비 -33.1%인데, 11월 12일에 최저가 $148.80까지 내려갔다 반등했으니, 현재가는 최저가 대비 +9.4% 정도 돌아온 수준이다.
RSI는 19다. 30 이하가 침체권인데, 19는 극도의 침체다. 기술적으로 “많이 빠졌으니 반등할 수 있다”는 신호지만, 이건 차트만의 언어다. 펀더멘털 신뢰가 없으면 반등은 이어지지 않는다.
내가 보는 가격대
현재가 $162.85는 5일선($170.07)과 20일선($198.69) 사이의 공중에 떠 있다. 5일선 아래에 떨어졌다는 건 단기 약세가 먹혀 있다는 뜻이다.
HSBC가 내건 목표가는 $170달러인데, 현재가와 거의 같은 수준이다. 이건 보수적 예상에 따른 것이고, 약한 가이던스를 전제한다. 반대로 과거 목표가 $360은 지금으로부터 220% 이상 떨어져 있다.
내가 보기엔 내일 실적과 가이던스에 따라 이 주가는 크게 두 개 길로 갈린다.
강한 가이던스가 나오면: 5일선 돌파 후 20일선($198.69)을 향해 빠르게 올라갈 수 있다. 20일선까지 가면 현재가 대비 +22%.
약한 가이던스가 나오면: 최저가 $148.80이 다시 테스트될 수 있다. 현재가 대비 -8.7% 추가 낙폭이다.
지금은 두 시나리오 모두 가능한 “대기” 상태다.
최근 뉴스 흐름
젠슨 황 CEO의 경영 스타일에 대한 폭로가 쏟아지고 있다. 내부 임직원들이 갑질과 독설에 대해 증언하고 있고, 심지어 “돌아와”라는 청원까지 나왔다.
이 뉴스들이 중요한 이유는 단순히 “사람이 못돼서”가 아니라, 그의 강한 리더십과 비전 제시가 회사의 정체성이었다는 뜻이기 때문이다. 그 사람이 없으니 시장이 “이제 숫자로만 봐야 한다”는 생각을 갖게 된 것이다.
또 하나는 중국 칩 유출 문제다. 엔비디아 칩이 현실적으로 중국에 흘러가고 있다는 지적이 나온다. 이건 미국의 대중국 제재 정책에 직결된 문제이고, 장기 수익성에 영향을 줄 수 있다.
여기는 조심해라
첫째, 내일 실적이 변수 중 변수다. 실적 숫자가 좋아도 가이던스가 약하면 주가는 한 번 더 떨어진다. 기술적 저점은 $148.80인데, 그 아래로 뚫릴 수 있다. 손절 기준을 미리 정해두고 지켜야 한다.
둘째, AI 투자 과열 우려가 현실화되고 있다. 금리가 다시 오르면 데이터센터 투자가 줄어들 수 있다. 엔비디아의 매출은 AI 인프라 투자에 직결되어 있다.
셋째, 경영 리더십 공백은 단기 문제가 아니다. 새로운 정체성을 찾고 신뢰를 다시 쌓는 데는 시간이 걸린다. 그 사이 경쟁사(AMD, Google 등)가 점유율을 빼앗을 수 있다.
넷째, 위험 자산인 만큼 비중 관리가 생존이다. 극도의 변동성 속에서 전체 자산의 작은 비중만 할당하고, 손절은 손절답게 실행해야 한다.
이 회사, 짧게 정리하면
엔비디아는 AI 데이터센터 칩의 절대 강자다. 최고가 243달러에서 지금 163달러로 내려앉았지만, AI 투자 사이클이 2027년까지 이어질 것으로 예상되고 제품 로드맵도 2028년까지 수립되어 있다. 문제는 경영 리더십이 빠진 상태라는 것. 내일 실적 발표가 나머지 시나리오를 결정한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 엔비디아 실적·앤트로픽 상장…이번주 증시 향방 최대 가늠자 (경향신문, 2026-11-15)
- 엔비디아 내부서 젠슨 황 갑질·독설 폭로 (KBS 뉴스, 2026-11-15)
- 젠슨황 명판 떼버린 식당…엔비디아 내부선 ‘갑질·독설’ 폭로(종합) (연합뉴스, 2026-11-15)
- 머스크도 “젠슨 황 돌아와”…엔비디아 내부선 추가 폭로 (JTBC, 2026-11-15)
- ‘재무통’ 엔비디아 CEO, 그때 인텔처럼 수도꼭지 잠그나 – 머니투데이 (머니투데이, 2026-11-15)
- “엔비디아 칩 중국 유출, 현실 인정하고 대비해야” (OhmyNews, 2026-11-15)
- “죽었으면 좋겠다”…젠슨 황, 엔비디아 임원에 폭언했다는 증언 나와 (뉴시스, 2026-11-15)
- 엔비디아는 젠슨 황의 빈자리를 채울 수 있을까···‘복귀’ 청원에 정부 책임론도 (경향신문, 2026-11-15)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

