한국전력, 실적 악화에 신저가 박으며 바닥 탐색 중
결론부터 말한다
- 3분기 영업이익이 전년동기대비 70% 감소했고, 4분기 적자까지 반영되면서 지속적 신저가 기록 중이다.
- 현재가 27,600원은 1년 최저가 직근처에서 거래량 폭증과 함께 바닥 신호를 보이고 있지만, 실적 회복이 명확하지 않으면 추가 하락 위험이 크다.
- 원전·AI 데이터센터 등 중장기 기대감은 있으나 즉각적 실적 개선 어려운 상황에서 전력주 중 더 좋은 대체 종목이 많다는 판단이 시장 중론이다.
내가 이 종목을 보는 이유
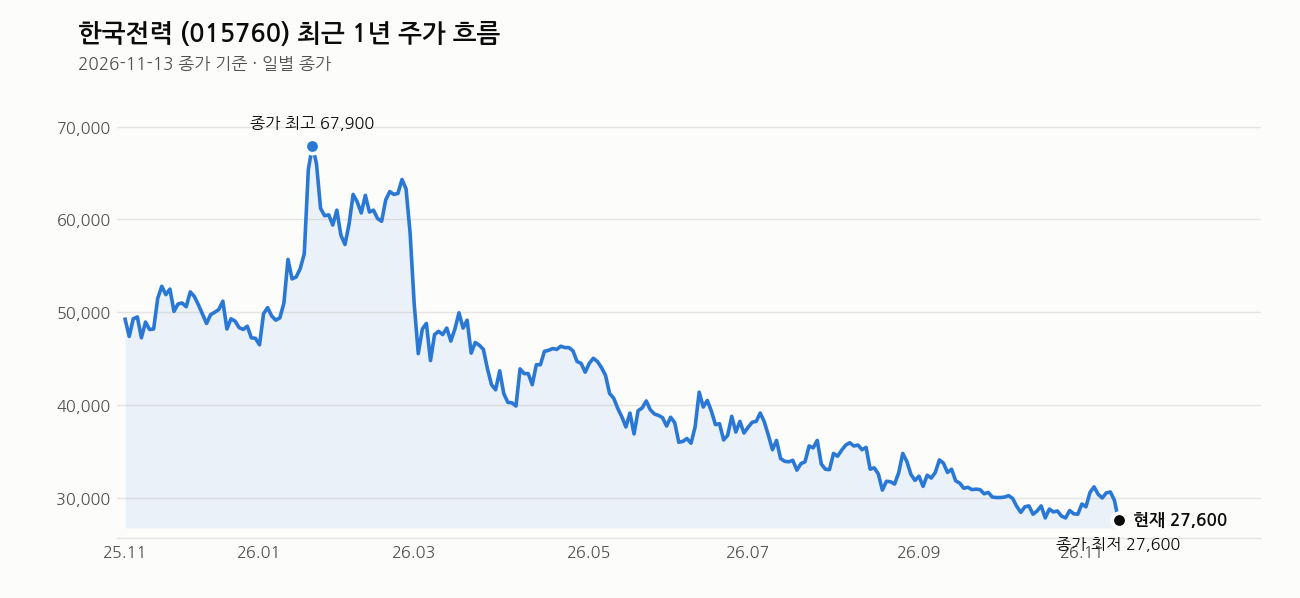
한국전력은 지난 반년 사이에 1년 최고가 69,500원에서 60% 이상 떨어져 나왔다. 단순한 조정이 아니라 실적 급악화로 인한 구조적 하락이다.
3분기 영업이익 1조 6441억원은 전년동기대비 70% 감소 수준이다. 연료비 상승, 원전 해체 비용 증가, 배출권 비용 5400억원 증가 등이 복합적으로 작용했고, 4분기까지 적자 가능성까지 반영되는 상황이다. 이건 일시적 타격이 아니라 구조적 수익성 악화다.
시장도 이를 인정한다. 오늘 기사에서도 나왔듯이 전력주 중에서도 엇갈린 움직임이 나타나고 있고, 차익실현 매물이 계속 쏟아지고 있다. 같은 전력 관련 종목이라도 가온전선, 일진정기 같은 곳이 더 수익성 있다는 판단이 시장의 흐름이다.
핵심 포인트
실적 붕괴의 심각성
영업이익 70% 감소는 회복 기대가 어려운 수준이다. 연료비는 글로벌 이슈지만 즉시 개선 신호가 없고, 원전 해체·배출권 같은 고정 비용은 앞으로도 계속 부담이 된다. 누적 적자 문제까지 떠안으면 배당 지속 가능성도 의문이다.
요금 인상 논의의 불확실성
전력망 확충으로 요금 인상 논의가 예상되지만, 이게 언제 어느 정도로 반영될지는 불명확하다. 정치·사회적 변수가 크기 때문에 이를 근거로 주가를 사는 것은 위험하다.
원전·AI 기대감의 시간차
원전 개발이나 AI 데이터센터 전력 수요 같은 중장기 긍정 요인은 분명 있다. 하지만 이 기대감이 실적으로 바뀌려면 최소 몇 분기가 더 걸린다. 지금은 그 시간을 기다리기에 실적이 너무 악화된 상태다.
차트로 본 현재 위치
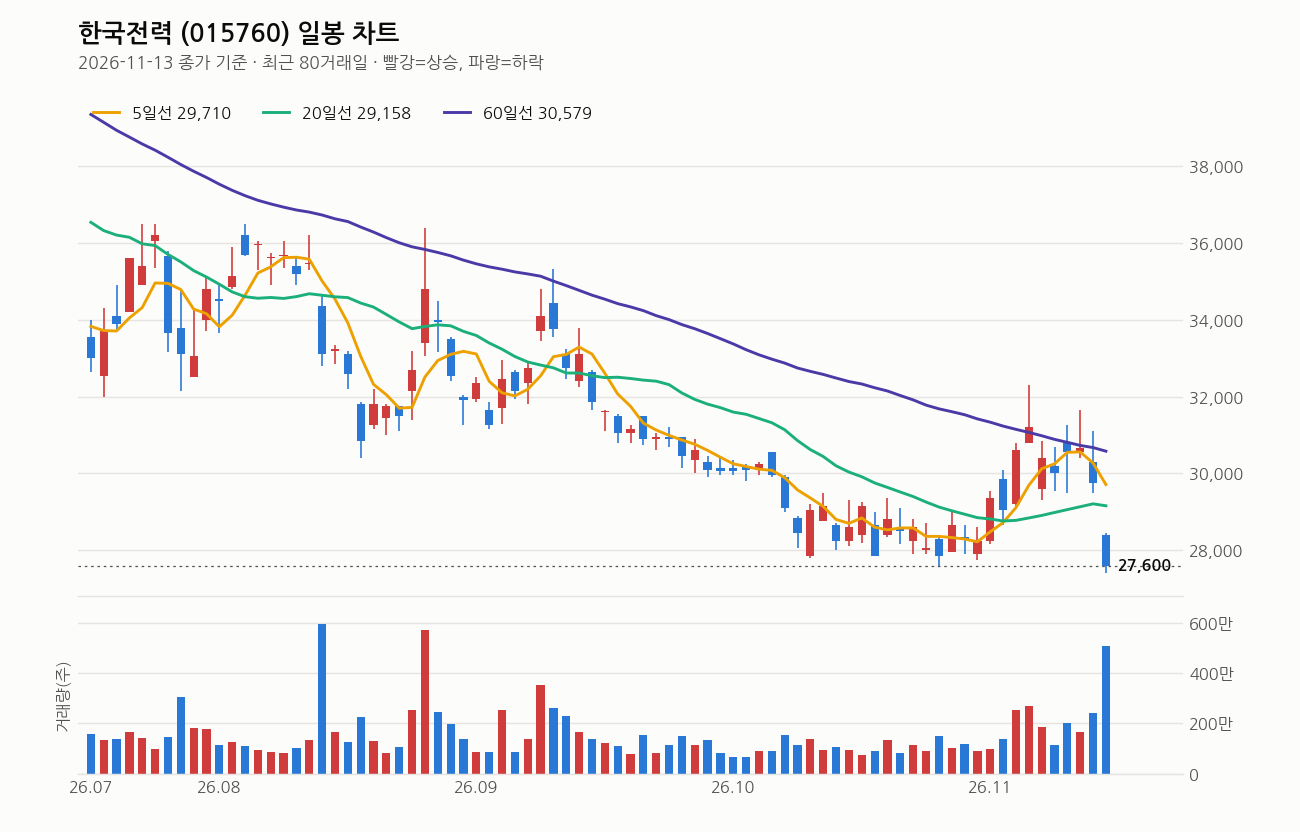
기준일(11월 13일) 종가 27,600원 기준.
현재가는 5일, 20일, 60일, 120일 이동평균선 모두 아래에 있다. 이동평균선 배열이 혼조인 것은 상승 추세가 완전히 깨졌다는 뜻이다. 특히 120일선(33,605원) 아래 17.9%나 떨어져 있으면서 중기 하락세가 명확하다.
오늘 거래량은 직전 20일 평균의 3.6배로 급증했다. 이건 약한 손이 빠져나가거나 누군가 있는 힘껏 담는 장면이다. 다만 가격 자체는 내려갔으니 약세장 물량일 가능성이 높다.
주목할 점은 현재가가 1년 최저가 27,400원(당일 저가)에서 단 0.7%밖에 위에 있다는 것이다. 사실상 바닥을 테스트 중이다. RSI 48은 침체권(30 이하)도 과열권(70 이상)도 아니어서 기술적 신호가 모호하다. 가격이 이 정도면 보통 반등을 고려하는 구간이지만, 실적 부진이 심하면 바닥이 더 낮을 수도 있다.
내가 보는 가격대
지지선은 27,000~27,500원, 1차 반등 목표 30,000원, 2차 목표 35,000~40,000원이다.
현재가 27,600원은 제시된 지지선 위쪽 경계에 있다. 최근 20거래일 고가 32,300원과의 거리도 2,700원 정도 남아 있다.
만약 지지선을 뚫고 내려가면 27,000원 아래로 떨어질 수 있고, 반대로 여기가 진짜 바닥이면 30,000원 수준까지의 반등은 기술적으로 가능하다. 다만 35,000~40,000원까지 갈려면 실적 개선 뉴스가 필수다. 지금의 상태에선 그 가능성이 낮다.
최근 뉴스 흐름
최근 뉴스는 두 가지 계층으로 나뉜다.
한편으로는 AI 기반 감사 혁신, 글로벌 영토 확장 같은 긍정 뉴스가 있다. 회사가 미래 사업 방향을 찾으려 한다는 신호다. 하지만 이건 장기 과제일 뿐 현재의 실적 악화를 즉시 해결하진 못한다.
다른 한편은 전력주 내에서의 엇갈린 움직임, 차익실현 매물 쏟아짐, 요금 인상만으로는 부족하다는 평가가 계속 나온다. 시장은 한국전력 혼자만 떨어지는 상황을 보고 있다. 여기에 사고를 가져가기엔 신뢰도가 떨어졌다는 뜻이다.
여기는 조심해라
실적 회복 시간차 위험
원전이나 AI 데이터센터 전력 수요는 올 수도, 내년 수도 있다. 그 시간 동안 추가 하락할 수 있다. 현재가가 최저가 근처라고 해서 여기가 절대 바닥이라고 보장할 수 없다.
배당 지속 가능성
배당수익률 5.59%는 매력적으로 보이지만, 누적 적자 상황에서 배당을 계속 줄지 불명확하다. 배당 삭감도 주가 하락 신호가 될 수 있다.
지정학적 연료비 변수
연료비 상승이 일회성이라는 의견도 있지만, 글로벌 정세가 언제 안정될지 모른다. 이 변수가 계속 부담이 되면 회복이 더 늦을 수 있다.
종목 스위칭 관점
같은 전력 관련주라도 더 좋은 대체 종목이 있다는 판단이 중론이다. 이 종목이 회복될 때까지 기다리는 것보다 다른 곳으로 옮기는 게 낫다는 평가를 가볍게 봐선 안 된다.
손절·비중 관리가 절대 필수다. 신저가 근처라고 무작정 매수했다가 추가 하락에 걸리면 손실이 눈덩이처럼 불어난다.
이 회사, 짧게 정리하면
한국전력은 전국 전력 수급의 중추를 담당하는 공기업이다. 시총 17.7조원, PBR 0.35배로 순자산가보다 훨씬 싸게 거래되고 있다. 하지만 이건 저평가가 아니라 실적 악화로 인한 신뢰도 하락을 반영한 것이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (공사 Pick) 한국전력·한전KDN, AI 기반 감사 혁신과 ·글로벌 영토 확장 (라이센스뉴스, 2026-11-15)
- 국내 원전주 엇갈려…금화피에스시 4%대 상승·두산에너빌리티 소폭 약세·한국전력 9.9% 급락 (CBC뉴스, 2026-11-15)
- 전력주 차익실현 매물 쏟아졌다…한국전력 하락 주도 (핀포인트뉴스, 2026-11-14)
- 요금 인상만으론 부족하다…한국전력 주가 반등의 선결 조건은? (핀포인트뉴스, 2026-11-14)
- (AI상보) ‘쇼 22점’ 한국전력, KB손해보험 셧아웃 제압하고 3연승 (뉴스핌, 2026-11-13)
- ‘쇼 22점’ 한국전력, KB손보 4연패 몰고 ‘3연승’으로 선두 도약 (뉴스1, 2026-11-13)
- (사진)3연승 한국전력,’1위로 우뚝’ (조선일보, 2026-11-13)
- (사진)한국전력,’3연승 기쁨’ (조선일보, 2026-11-13)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

