메타, 뮤즈 돌풍 속 750달러 뚫었지만 RSI는 경고음
결론부터 말한다
- 메타는 SNS 광고라는 캐시카우 위에 AI 에이전트, 자체 반도체, 스마트 글래스까지 얹어가는 중이다.
- 최근 한 달 수익률만 +31.6%, RSI 77까지 올라온 자리라 단기 과열은 부정할 수 없다.
- 뮤즈의 흥행과 보안 취약점 뉴스가 동시에 뜬 시점, 지금은 쫓아가기보다 자리를 확인할 때다.
내가 이 종목을 보는 이유
메타의 본질은 여전히 광고 회사다. 페이스북·인스타그램·왓츠앱·쓰레드를 합쳐 하루 36억 명이 접속하고, 매출의 97.6%가 광고에서 나온다. 이 압도적인 사용자 기반이 있으니까 AI 투자가 가능한 거다. 광고당 평균가격이 12% 오른 건 AI 추천 알고리즘이 실제로 돈을 벌어다주고 있다는 증거다. 나는 이 견고한 본업 위에 뮤즈, MTIA-300, 스마트 글래스 같은 새 성장판이 얹히는 그림을 긍정적으로 본다.
핵심 포인트
- AI 에이전트 ‘뮤즈’가 출시 2주 만에 280만 다운로드를 기록하며 흥행 중이다.
- 자체 AI 반도체 MTIA-300 개발로 엔비디아 의존도를 줄이는 그림을 그리고 있다.
- 스마트 글래스는 글로벌 점유율 94%로 3년째 독주 체제다.
- 라마(Llama) 오픈소스 전략으로 AI 생태계 확장을 노리는 중이다.
- 다만 2025년 예상 캡펙스가 145억 달러 수준이고, 리얼리티 랩스는 2분기에만 46억 달러 적자를 냈다. AI 투자가 과한 것 아니냐는 시각이 시장 한쪽에 계속 있다.
차트로 본 현재 위치
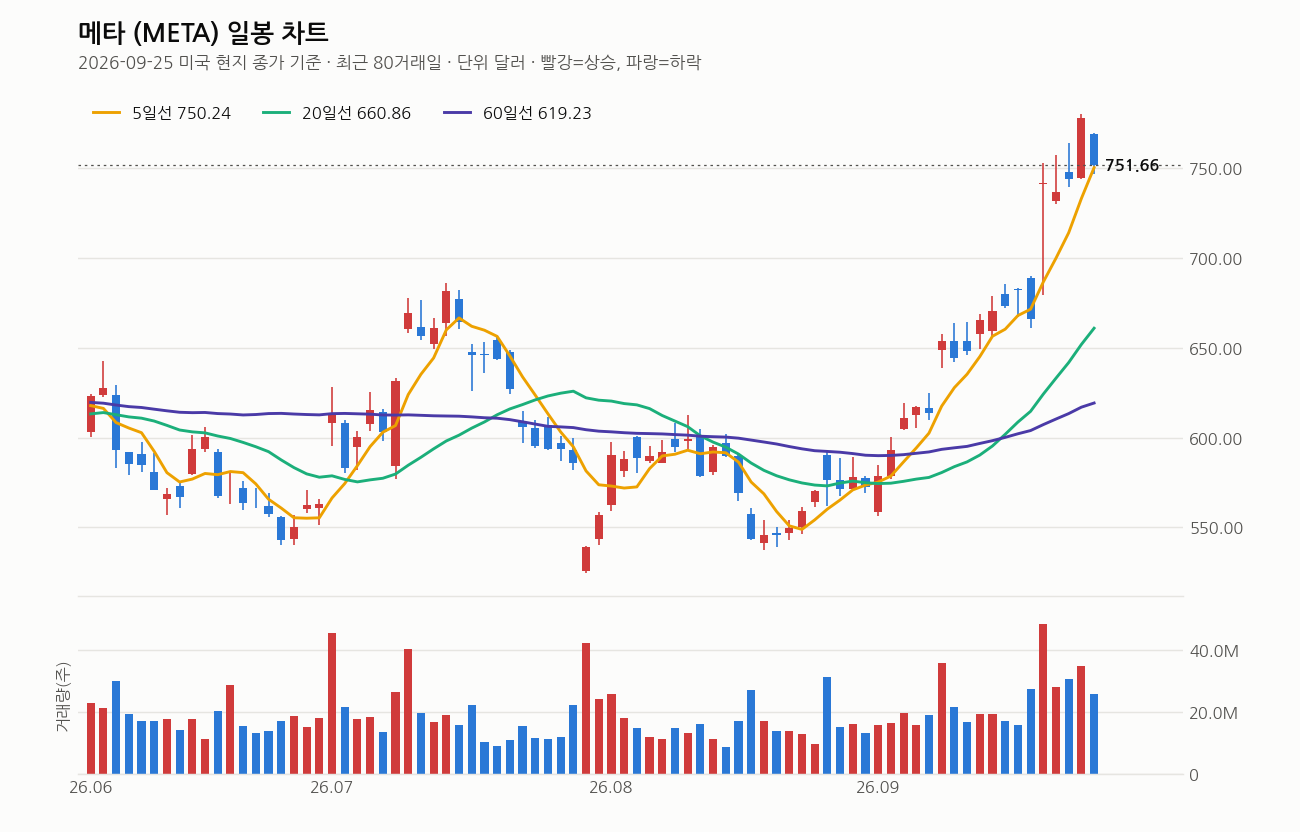
2026년 9월 25일 종가는 $751.66, 전일 대비 -3.33% 하락했다. 그날 고가 $769.57까지 갔다가 밀린 걸 보면 단기 고점에서 매물이 나온 흔적이다. 이동평균선은 5일 > 20일 > 60일 정배열, 20일선도 5거래일 전보다 위로 향하고 있어 중기 추세는 여전히 위를 보고 있다. 종가가 60일선보다 21.4%, 120일선보다 22.0% 위에 떠 있다는 건 단기 급등폭이 상당히 크다는 뜻이다. 1년 최고가($779.82)에서 3.6%밖에 안 빠졌고, 1년 최저가($520.26)보다는 44.5% 위에 있다. 최근 1주 수익률 +12.9%, 1개월 +31.6%라는 숫자가 말해주듯 단기간에 너무 빨리 온 자리다. RSI(14일) 77은 명백한 과열권이다. 거래량은 직전 20일 평균의 1.2배 수준으로 급등을 뒷받침할 만큼 폭발적이진 않았다. 나는 이 자리를 “추세는 살아있지만 숨 고르기가 필요한 구간”으로 본다.
내가 보는 가격대
현재가 $751.66은 목표가로 거론되는 $800 구간과 6.4% 정도 떨어져 있다. 거리가 크지 않다는 건 좋게 보면 추가 상승 여력이 남았다는 뜻이고, 나쁘게 보면 이미 목표 근처까지 와서 눌림이 나올 자리라는 뜻도 된다. 5일선($750.24)이 바로 아래 붙어 있어서 이 선을 깨고 내려가는지가 단기 방향을 가를 1차 라인이다. 20일선($660.86)까지는 13.7% 여유가 있는데, 만약 조정이 깊어진다면 이 선이 중기 지지선 역할을 할 걸로 본다.
최근 뉴스 흐름
뮤즈가 다운로드 1위로 흥행하면서 미국 AI·반도체주 전반이 강세를 탔고, 국내에서도 반도체 ETF와 소부장까지 온기가 번졌다. 그런데 같은 날 뮤즈의 보안 취약점이 발견됐다는 뉴스도 같이 나왔다. 터미널 명령 한 줄로 권한 없는 앱에 계정 권한이 넘어갔다는 내용인데, AI 에이전트를 빠르게 밀어붙이는 과정에서 보안이 따라가지 못한 흔적이다. 별개로 뉴멕시코주 데이터 오남용 소송에서 패소해 100억 달러 벌금 위기라는 뉴스도 떴다. 광고 승인 관련 논란(머스크 비판 다큐 광고 거부 후 승인)도 있었지만 이건 부수적인 이슈다. 스마트 글래스 점유율 94% 독주 뉴스는 본업 확장의 긍정적 신호로 볼 만하다. 옵션 시장에서 ‘상하한선 매도’ 전략이 주목받는다는 건, 트레이더들도 이 자리를 방향성보다는 변동성 매도 구간으로 보고 있다는 뜻이다.
여기는 조심해라
RSI 77은 누가 봐도 과열이다. 여기서 추격 매수하면 조정 한 번에 흔들릴 수 있다. 뉴멕시코주 소송 벌금 100억 달러 리스크는 현실화되면 단기 악재로 작용할 수 있는 변수고, 뮤즈의 보안 취약점도 서비스 신뢰도에 흠집을 낼 수 있는 이슈다. AI 캡펙스 145억 달러와 리얼리티 랩스 적자는 여전히 “언제 수익화되냐”는 질문에 답을 못 주고 있다. 나는 이 자리에서는 신규 진입보다 보유 종목이라면 5일선 이탈 여부를 체크하면서 대응하는 걸 권한다. 손절선은 미리 정해두고, 비중은 절대 한 번에 몰아넣지 마라. 과열 구간에서는 리스크 관리가 수익률보다 먼저다.
이 회사, 짧게 정리하면
메타는 페이스북·인스타그램·왓츠앱·쓰레드를 운영하는 SNS 광고 플랫폼이다. 매출의 97.6%가 광고에서 나오는 견고한 본업 위에 AI 에이전트, 자체 반도체, 스마트 글래스로 새 성장축을 쌓고 있다. 2025년 예상 캡펙스가 145억 달러에 달할 만큼 투자 규모가 크다는 점은 눈여겨볼 대목이다.
관련 기사
- 출시 2주 만에 280만건 다운로드했는데… 메타, AI 에이전트 ‘뮤즈’ 보안 취약점 발견 – 조선비즈 (Chosunbiz, 2026-09-27)
- 메타 뮤즈 다운로드 1위 돌풍에…美 AI·반도체주 강세 (머니투데이, 2026-09-27)
- 메타 ‘뮤즈’·수출 호조에 반도체 ETF 질주…소부장까지 불붙었다 (한국경제, 2026-09-27)
- ‘데이터 오남용’ 메타, 뉴멕시코주 소송서 패소… 100억달러 벌금 위기 (it.chosun.com, 2026-09-27)
- 터미널 명령 한 줄이면 끝… 메타 AI 비서 ‘뮤즈’ 계정, 권한 없는 앱에도 넘어갔다 (보안뉴스, 2026-09-27)
- 머스크 비판 다큐 광고 거부한 메타·유튜브, 논란 일자 승인 (it.chosun.com, 2026-09-27)
- 메타, 글로벌 AI 글래스 점유율 94%… 3년째 ‘독주 체제’ 굳건 (it.chosun.com, 2026-09-27)
- 메타, ‘뮤즈 참’ 공개에 750달러 돌파…옵션 시장선 ‘상하한선 매도’ 전략 주목 (g-enews.com, 2026-09-27)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


