한미반도체, 8% 급등에 200일선 재도전…추격은 금물
결론부터 말한다
- 79억 규모 UTAC 수주에 외국인·기관 동시 순매수 겹치며 오늘 하루 8.15% 급등했다
- 200일선을 다시 시도하는 자리, 9월 2주차에 한 번 실패했던 그 구간이다
- HBM 후공정 대장주 지위는 확실하지만 PER 108배는 실적으로 증명해야 하는 숫자다
내가 이 종목을 보는 이유
한미반도체는 후공정 장비, 그중에서도 HBM용 TC본더로 이 시장을 선점한 회사다. 오늘은 태국 UTAC 법인에 79억 규모 장비 공급 계약을 체결했다는 소식이 터지면서 장중 강했다. 외국인 순매수 3위, 기관 순매수 3위. 양쪽에서 다 받아준 날이다. 이런 날은 수급이 우연이 아니라는 뜻으로 읽는다.
SK하이닉스, 삼성전자 양쪽 다 HBM 증설에 들어간 사이클이다. 삼성전자는 HBM4, 4e 출하량을 30% 이상 확대할 계획이라는 얘기도 나온다. 후공정 장비는 이 확장의 가장 앞단에서 수혜를 받는 자리고, 한미반도체는 그 중심에 있다. 여기에 태국, 싱가포르 UTAC까지 고객사를 넓히고 있다는 점도 눈여겨본다. SK하이닉스 하나에만 기대던 구조에서 벗어나려는 움직임이다.
핵심 포인트
- HBM용 TC본더 주력, 75mm 대형 인터포저 FC본더까지 글로벌 최초로 뽑아내며 2.5D 패키징으로 영역 확장 중
- HBM 하이브리드 본더 시장도 선점하고 있다는 점, 이건 단순 장비주가 아니라 기술 다각화 스토리다
- 6월 SK하이닉스로부터 HBM4 TC본더 발주 받은 이후 1분기 어닝쇼크를 지나 2분기부터 영업이익·순이익 개선 흐름
- 마이크론 실적과 반도체 실적시즌이 맞물리면 추가 상승 모멘텀 가능성 있다고 본다
차트로 본 현재 위치
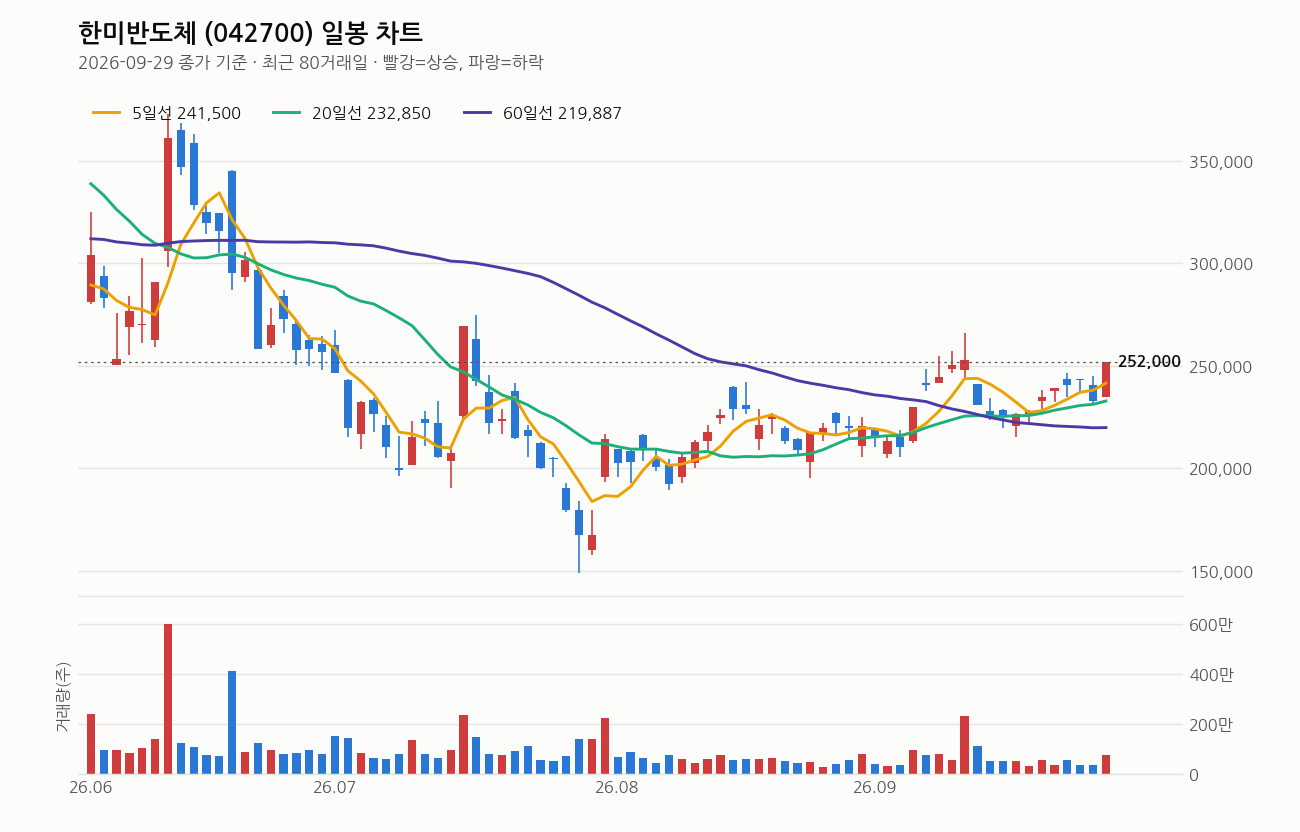
2026년 9월 29일 종가 기준이다. 종가 252,000원, 전일 대비 8.15% 급등했고 당일 저가 235,000원에서 고가까지 그대로 밀고 올라가 고가로 마감했다. 힘이 실린 양봉이다.
이동평균선은 5일 > 20일 > 60일 정배열이다. 20일선도 5거래일 전보다 방향을 위로 틀었다. 단기 추세는 분명히 살아있다. 다만 120일선(264,914원)은 아직 종가보다 4.9% 위에 있다. 여기가 지금 진짜 관문이다.
거래량은 743,880주로 20일 평균의 1.2배다. 급등폭에 비하면 거래량 증가는 크지 않다. 추격 매수보다는 기존 보유자들의 익절 물량을 새 매수세가 받아낸 모양새로 본다.
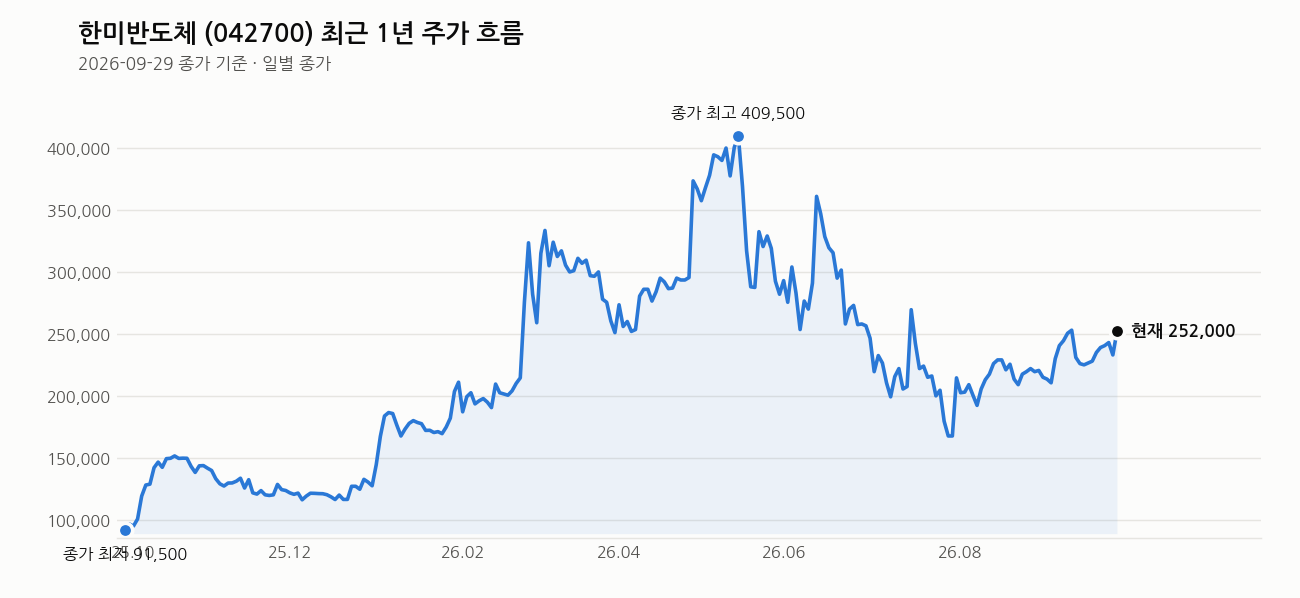
1년 최고가 426,000원 대비는 아직 40.8% 아래, 반대로 1년 최저가 89,900원 대비로는 180% 넘게 올라온 자리다. 고점에서 많이 내려온 건 맞지만 저점에서도 이미 크게 뛴 종목이라는 걸 같이 봐야 한다. RSI는 57로 과열도 침체도 아닌 중립 구간이다. 아직 여유는 있다.
내가 보는 가격대
지금 주가는 20일선(232,850원)보다 8.2% 위, 60일선보다는 14.6% 위에 떠 있다. 최근 20거래일 고가가 266,000원이니 오늘 종가 252,000원은 이 박스 상단에 근접한 자리다. 200일선은 중요 저항으로 꼽히는데, 9월 2주차에 한 번 돌파를 시도하다 밀린 이력이 있다. 지금이 그 재시도 구간이다.
단기 목표로는 28만~30만원, 상단 저항은 32만원으로 보는 시각이 있다. 현재가 252,000원에서 28만원까지는 11%, 32만원까지는 27% 정도 거리다. N자 파동으로 확대될 가능성도 거론되지만, 이건 200일선을 확실히 넘어서야 나올 수 있는 그림이다. 지금은 그 문턱에 서 있는 정도로 본다.
최근 뉴스 흐름
오늘 하루 나온 특징주 기사만 8건이다. 전부 UTAC 태국 법인 79억 규모 반도체 장비 수주를 다루고 있고, 여기에 외국인·기관 동시 순매수가 겹쳤다는 수급 기사도 같이 떴다. 상승률은 기사마다 4%대에서 7%대로 조금씩 다르게 잡혔는데, 장중 변동성이 컸다는 뜻이다. 수주 금액 자체는 2025년 예상 매출 대비 1.4% 규모로 크지 않지만, 태국·싱가포르로 고객사가 확장되고 있다는 시그널로 시장이 받아들인 걸로 본다.
여기는 조심해라
PER 108배, PBR 32배. 이 숫자는 미래 실적에 대한 기대가 이미 상당 부분 주가에 들어가 있다는 뜻이다. 실적이 기대만큼 따라오지 못하면 되돌림이 클 수 있는 구조다. 79억 규모 수주 자체도 매출 대비로는 크지 않은 숫자라는 점, 여기에 흥분해서 과도하게 비중을 싣는 건 위험하다.
200일선 돌파를 이미 한 번 실패한 이력이 있는 만큼 이번에도 저항에 부딪혀 밀릴 가능성을 항상 열어둬야 한다. 거시 불확실성이 남아있는 국면에서는 비중을 추가로 늘리는 건 삼가는 게 맞다고 본다. 이미 최근 1개월 14.8% 오른 종목이다. 진입한다면 분할로 접근하고, 200일선 아래로 다시 밀리면 손절 기준을 명확히 잡아둬야 한다.
이 회사, 짧게 정리하면
한미반도체는 시가총액 24조 규모, HBM 후공정 장비 국내 대표주다. PER 108배, PBR 32배로 밸류에이션 부담은 확실히 있는 자리고, 배당수익률은 0.32%로 배당보다는 성장으로 보는 종목이다. HBM 투자 사이클의 최전선에 서 있다는 점이 이 회사의 가장 큰 무기다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (특징주) 한미반도체, 싱가포르 UTAC서 79억 규모 장비 수주에 7.4% 강세 (moneystorm.kr, 2026-09-29)
- 한미반도체, 79억원 규모 반도체 장비 수주 소식에 5%대 강세 (매일신문, 2026-09-29)
- (ET특징주)한미반도체, 반도체 장비 수주 소식에 상승세 (전자신문, 2026-09-29)
- (장중수급포착) 한미반도체, 외국인/기관 동시 순매수… 주가 +6.40% (뉴스핌, 2026-09-29)
- (특징주) 한미반도체, 79억 규모 반도체 장비 수주에 5%↑ (뉴스웍스, 2026-09-29)
- 한미반도체, UTAC 태국 법인에 79억 규모 반도체 장비 공급 계약 (비즈니스포스트, 2026-09-29)
- (공시 Pick) 한미반도체, 79억원 반도체 장비 수주에 주가 강세 (뉴스투데이, 2026-09-29)
- (특징주) 한미반도체, UTAC서 79억 반도체 장비 수주…4%대 강세 (뉴스핌, 2026-09-29)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


