에코프로, 5% 급등했지만 아직 저점 탈출 초기 신호일 뿐이다
결론부터 말한다
- 89,100원, 전일 대비 +5.07% 급등하며 20일 평균 2배 거래량 터졌다. 저점 탈출 신호는 맞다.
- 하지만 120일선은 아직 17% 아래다. 중장기 추세는 아직 하락 흐름에서 완전히 못 벗어났다.
- 헝가리 공장 가동, AI 데이터센터 수혜 스토리는 분명 매력적이다. 다만 지금은 “증명의 구간”이다. 기대만으로 쫓아가면 위험하다.
내가 이 종목을 보는 이유
에코프로는 2차전지 소재부터 니켈 원료까지 수직 계열화한 그룹이다. 여기에 AI 데이터센터발 고부가 배터리 수요 증가, 마이크론 실적 호재로 2차전지 섹터 전체가 들썩이고 있다. 거기다 헝가리 공장이 4분기부터 가동을 시작한다. 가동률이 빠르게 올라가고 신규 고객이 붙으면 성장 스토리가 재가동된다. 이게 지금 이 종목을 주목하는 핵심 이유다.
핵심 포인트
- 니켈 재료소 지분 인수로 원가 절감 구조를 만들고 있다. 중국 경쟁사 대비 가격 경쟁력 확보 시도다.
- 에코프로비피는 내년 전지체용 양극재 상용화 가능성이 열려있다. 신사업 확장이 꾸준하다.
- 사장단 인사를 2개월 앞당겨 단행했다. 에코프로는 공동대표 체제로, 에코프로이엠·에코프로에이치엔 등 계열사에 배터리 전문가를 전진 배치했다. 조직을 빠르게 재정비한다는 신호다.
- 다만 신사업에 쓸 재원 3,000억이 어디서 나올지는 시장이 계속 주목하는 지점이다. 자금 조달 구조는 체크해야 한다.
차트로 본 현재 위치
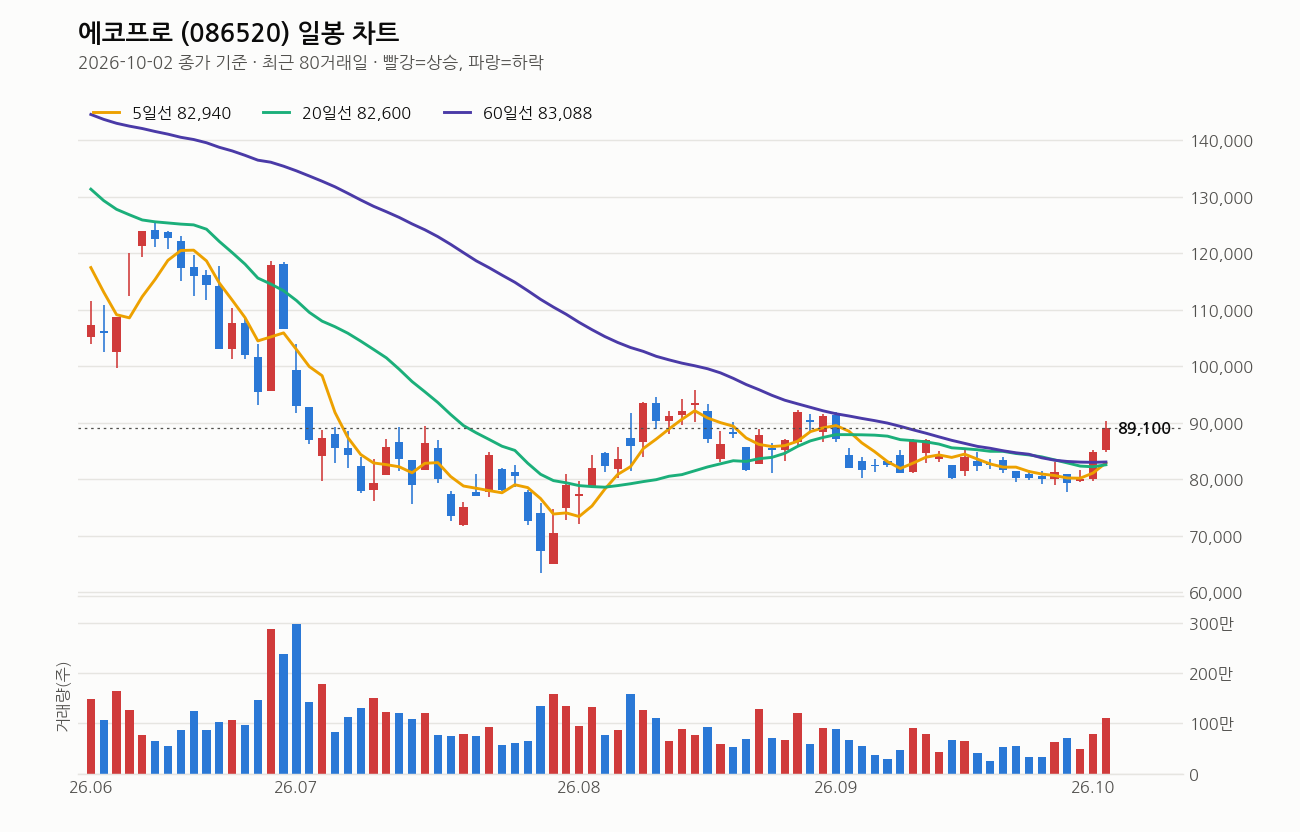
10월 2일 종가 89,100원, 당일 고가 90,400원까지 찍고 저가 84,900원까지 흔들린 뒤 마감했다. 거래량 110만 주, 평균의 2배다. 매수 주체가 실리긴 했다.
5일·20일·60일선이 82,600원~83,088원 사이에 몰려있고 종가는 이 세 선 위에 다 올라와 있다. 단기적으로는 바닥을 다지고 올라온 모습이다. 문제는 120일선이 107,439원으로 지금보다 17.1% 위에 있다는 점이다. 중장기 이동평균선은 아직 역배열 흔적이 남아있고, 20일선 자체도 5거래일 전보다 꺾여 내려오던 참이었다. 이번 급등 하나로 추세가 바뀌었다고 보기엔 이르다.
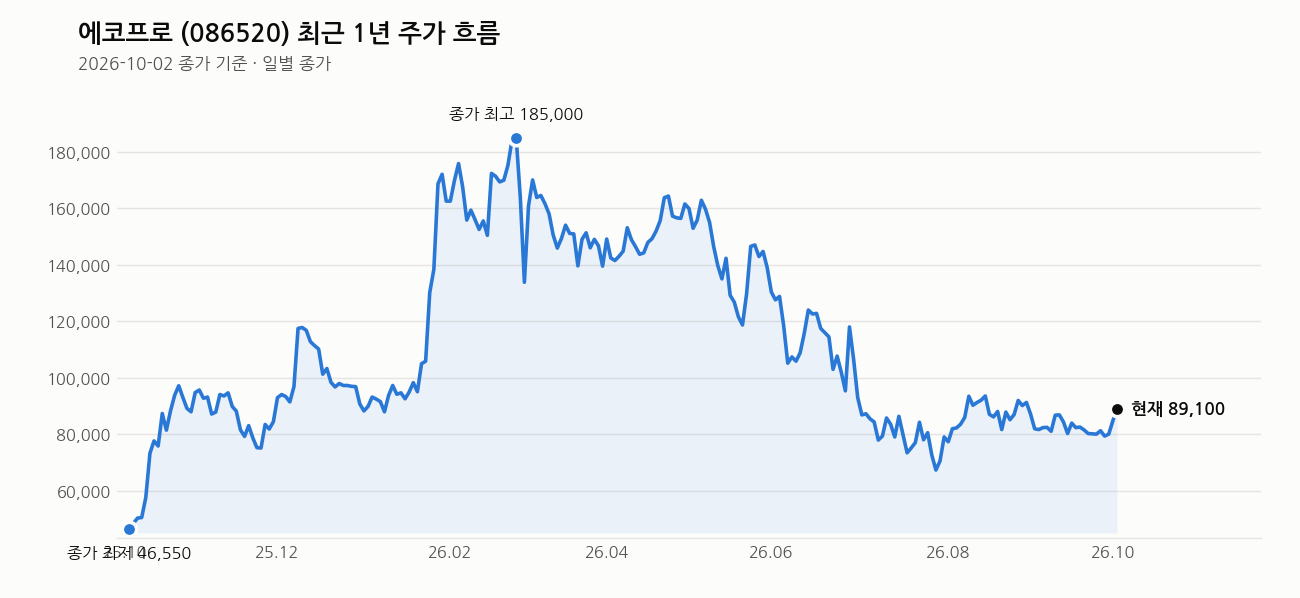
1년 최고가 190,000원 대비 53.1% 아래, 최저가 45,550원 대비는 95.6% 위다. 저점에서 많이 올라오긴 했지만 고점에서는 반토막 수준이다. RSI 54는 중립이다. 과열도 침체도 아니다. 이제 막 눈치를 보기 시작한 자리라고 본다.
내가 보는 가격대
단기로는 110,000원까지 상단이 열려있다는 시각이 있다. 현재가 89,100원에서 110,000원까지는 23.5% 거리다. 멀지 않은 듯 보이지만, 그 경로에 120일선 107,439원이 걸쳐 있다. 이 선을 뚫어야 진짜 추세 전환 얘기를 할 수 있다.
더 큰 그림에서는 19만원대 회복이 “안착” 기준으로 언급되고, 20만원대는 쌍봉 구간으로 거론된다. 지금 89,100원에서 19만원까지는 두 배 넘게 올라야 하는 거리다. 이건 단기 매매 관점에서 말할 숫자가 아니라, 산업 사이클이 완전히 돌아설 때 나올 수 있는 장기 그림으로 봐야 한다. 지금 당장 그 가격을 보고 들어가는 건 성급하다.
최근 20거래일 고가 90,400원, 저가 77,700원이다. 지금 자리는 이 박스권 상단 근처다. 90,400원을 거래량 동반하며 뚫고 올라가는지, 아니면 여기서 밀리는지가 단기 방향을 가를 분기점이다.
최근 뉴스 흐름
10월 2일 하루에 뉴스가 몰렸다. 핵심은 두 가지다. 하나는 사장단 인사를 2개월 앞당겨 공동대표 체제로 전환하고 배터리 전문가를 계열사 요직에 배치했다는 것. 조직 쇄신 신호로 읽힌다. 다른 하나는 주가가 리튬 테마 상승세에 묻혀 5%대 올랐다는 특징주 소식이다. 여기에 신사업 재원 3,000억을 어디서 마련할지에 대한 질문도 같은 날 나왔다. 호재와 숙제가 동시에 터진 날이다.
여기는 조심해라
전기차 배터리 산업 자체의 성장 속도가 둔화되면 이 모든 스토리가 흔들린다. 헝가리 공장 가동률이 기대만큼 빨리 안 올라올 수도 있다. 중국 경쟁 심화는 상시 리스크다. PER 86배, PBR 5.38배다. 이익 대비 주가는 이미 미래 성장을 많이 선반영한 구간이다. 기대가 꺾이면 되돌림도 빠르게 올 수 있는 밸류에이션이다.
지금처럼 하루 급등한 날 뒤쫓아 들어가는 건 가장 위험한 타이밍이다. 분할로 접근하고, 120일선 107,000원대를 회복하는지 확인하면서 비중을 조절해라. 손절선은 반드시 정해놓고 들어가야 한다. 이 종목은 변동성이 큰 섹터에 속해있다는 걸 잊지 마라.
이 회사, 짧게 정리하면
에코프로는 2차전지 양극재부터 전구체, 리튬·니켈 원료까지 수직 계열화한 그룹 지주사다. 시가총액 12조977억, PER 86배, PBR 5.38배로 성장 기대가 짙게 반영된 밸류에이션이다. 배당수익률 0.17%로 배당 매력은 거의 없는, 전형적인 성장주 성격의 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 에코프로그룹 2개월 빨리 사장단 인사…에코프로는 공동 대표체제로 (thecommoditiesnews.com, 2026-10-02)
- 첨단소재 힘주는 에코프로에이치엔···배터리 전문가 전진 배치 ‘승부수’ (sisajournal-e.com, 2026-10-02)
- 최상운 에코프로 대표…박종환 에코프로이엠 사장 (코리아리포트, 2026-10-02)
- 에코프로 사장단 인사 단행했다 (세종경제뉴스, 2026-10-02)
- 특징주, 에코프로-리튬 테마 상승세에 5.52% ↑ (매일경제 마켓, 2026-10-02)
- 에코프로 두 달 앞당긴 사장단 인사…최상운·박종환 승진 (자본시장뉴스, 2026-10-02)
- 에코프로, 사장단 조기 인사 단행…지주사 공동대표 체제로 전환 (녹색경제신문, 2026-10-02)
- (마켓파워)신사업 절실한 에코프로…3000억 재원 어디서 (asiatoday.co.kr, 2026-10-02)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


