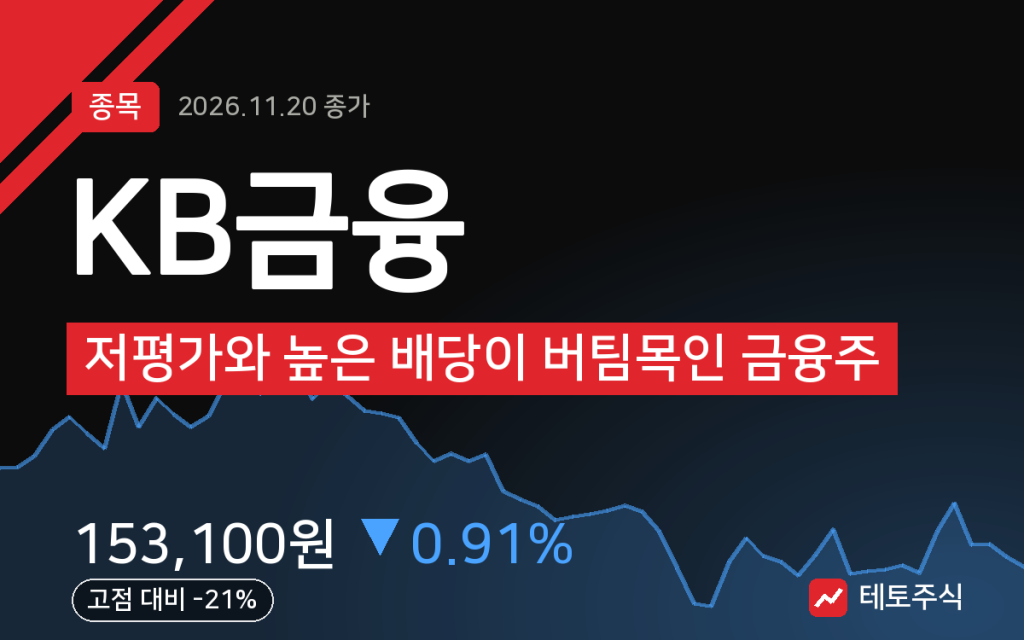
KB금융, 저평가와 높은 배당이 버팀목인 금융주
금리 인상 국면에서 예대마진 확대로 수익성 개선, PBR 0.89배의 저평가 상태다. 대출·예금 금리 변동 주기가 길어 금리 환경 변화에 버틸 힘이 있고, 배당 안정성도 우수하다. 다만 단기 차트는 약한 모습. 급락할 근거는 없지만 현재 자리에서 쉽게 튈 조건도 아니다.
읽어보기 →
금리 인상 국면에서 예대마진 확대로 수익성 개선, PBR 0.89배의 저평가 상태다. 대출·예금 금리 변동 주기가 길어 금리 환경 변화에 버틸 힘이 있고, 배당 안정성도 우수하다. 다만 단기 차트는 약한 모습. 급락할 근거는 없지만 현재 자리에서 쉽게 튈 조건도 아니다.
읽어보기 →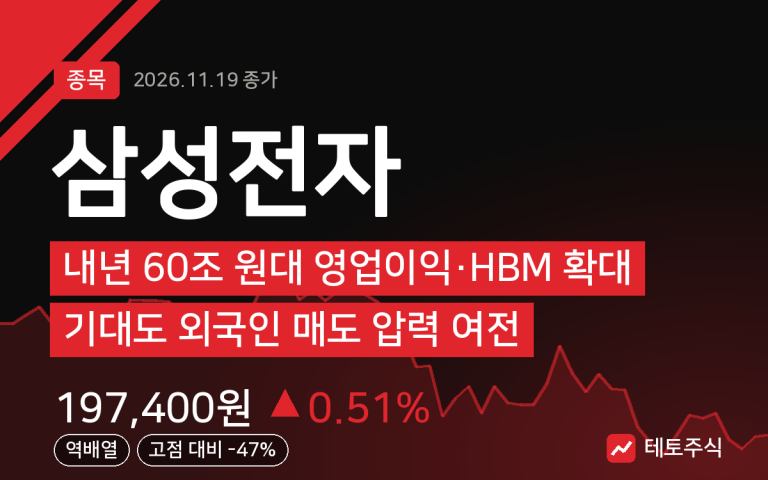
올해 38조 원에서 내년 60조 원 이상으로 점프할 영업이익, HBM 비중 50~60% 확대와 주주환원이 메인 스토리다. 차트는 고점 대비 47% 내려온 약한 상황. 5일선 근처지만 20·60·12…
읽어보기 →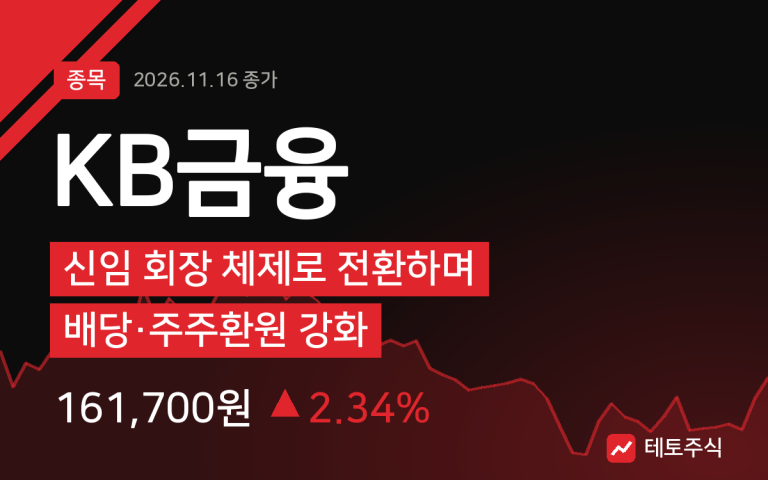
기관·외국인 동시 매수로 방어주 역할 중이며, 배당 25% 증가와 자사주 소각으로 주주가치 제고 추진 중이다. 시장 변동성 속에서도 금융주 대장주 지위를 유지하고 있지만, 현재 고점에서 16.9%…
읽어보기 →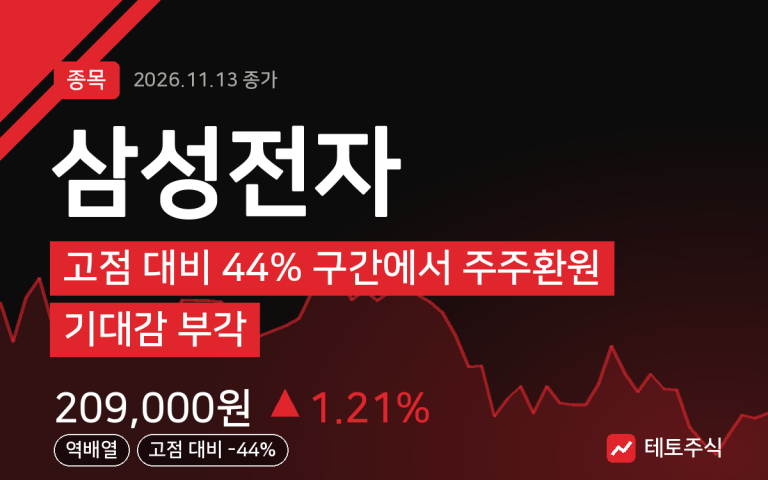
3분기 실적은 영업이익 100조 원대, 영업마진 70% 이상으로 매우 강하지만 시장 분위기에 밀려 고점 대비 44% 하락한 자리에 있다. 18일 IR 예정과 1월 주주환원 정책 기대, 그리고 구글·…
읽어보기 →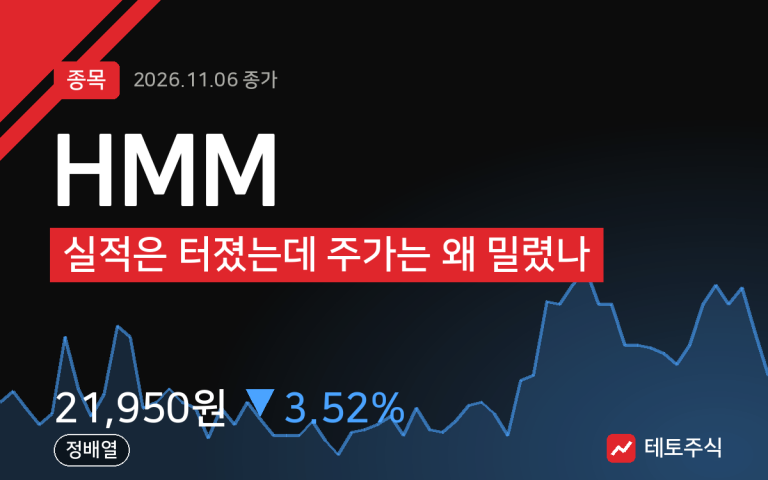
3분기 영업이익 전년대비 52% 증가, 매출 30% 증가. 숫자는 좋다. 근데 주가는 이미 그걸 선반영하고 지금 숨 고르는 중이다. 단기 조정 들어갔지만 60일선 위에서 버티고 있다. RSI 32로…
읽어보기 →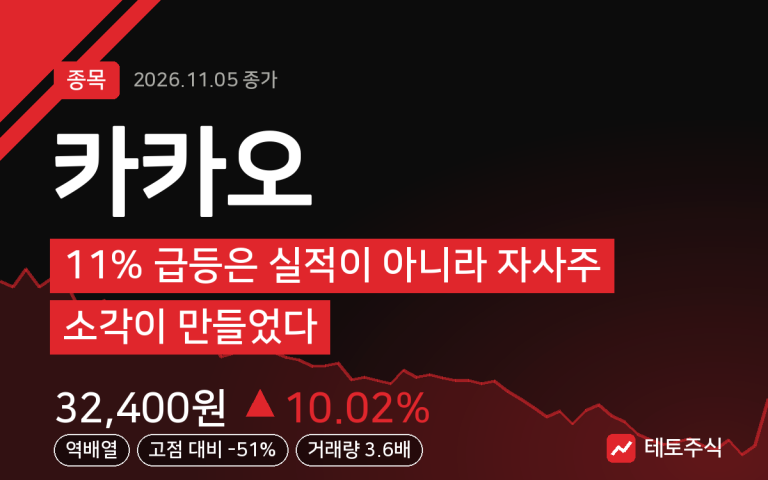
3분기 실적과 1,500억 원 자사주 소각 발표로 오늘 10% 넘게 급등했다 하지만 60일·120일선 아래 역배열은 아직 못 깼다. 바닥 다지기 초입으로 본다 AI 사업은 적자 확대 중이다. 주가…
읽어보기 →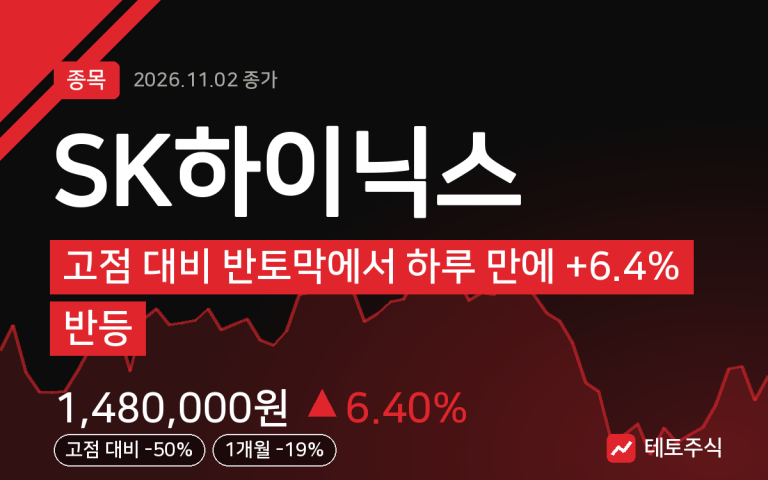
60일선과 120일선 아래 역배열 구간에서 나온 반등이다. 추세 전환으로 단정할 자리는 아니다. HBM 공급 부족과 주주환원 확대라는 펀더멘털은 분명히 살아있다. 문제는 가격이 이미 그걸 한참 반영…
읽어보기 →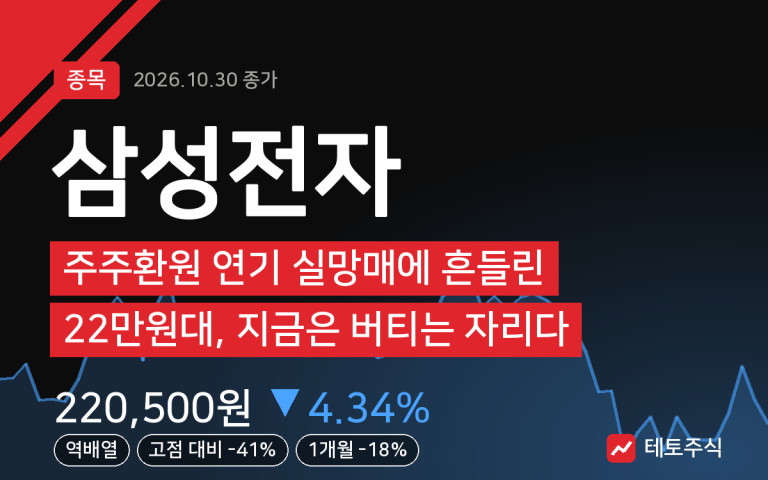
실적은 역대급인데 주주환원 1월 연기 발표로 실망매 나오며 하루 -4.34% 급락했다 60일·120일선 아래 역배열 전환, 단기는 분명히 약한 자리다. 다만 기관·연기금 수급은 여전히 들어오고 있다…
읽어보기 →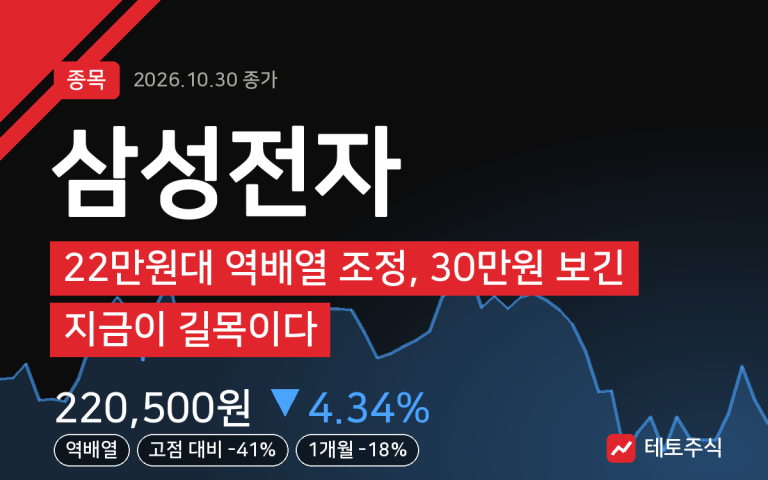
전일 -4.34% 급락하며 22만원대 초반까지 밀렸다. 미증시 변동성에 SK하이닉스보다는 덜 빠졌지만 역배열 진입은 분명하다. AI 메모리 수요라는 큰 그림은 살아있다. 다만 외국인 매수 강도가 아…
읽어보기 →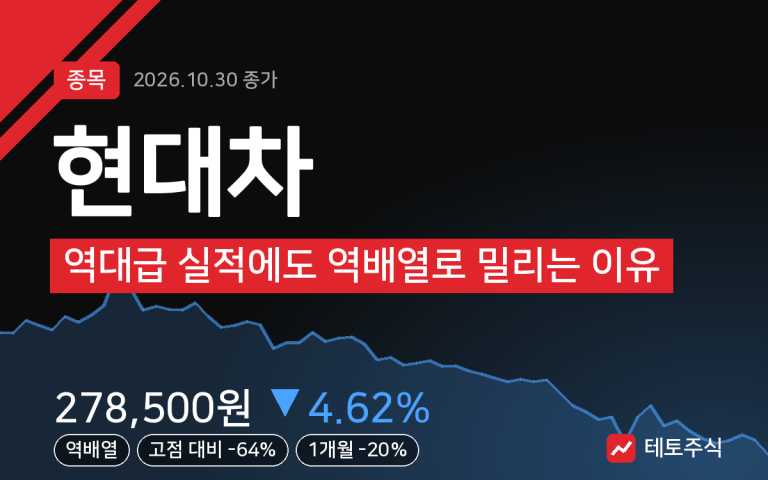
3분기 영업이익은 시장 예상을 넘었지만 주가는 거꾸로 4.62% 빠졌다. 실적과 주가가 따로 노는 전형적인 모습이다. 5일, 20일, 60일, 120일 이동평균선이 전부 역배열이고 아래로 눌려 있다…
읽어보기 →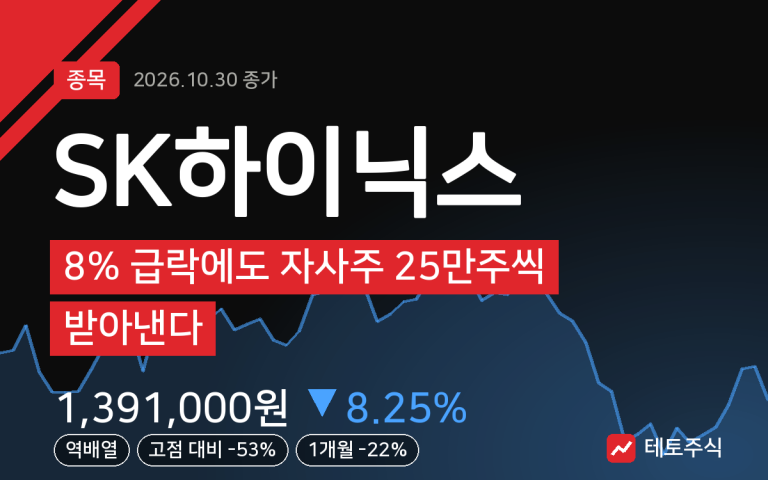
역대급 실적에도 빅테크 캐펙스 우려로 7~8%대 급락, 단기 변동성이 극도로 커진 구간이다. 회사가 이틀 연속 25만주씩 자사주를 매입하며 하단을 받치고 있다. 20조 규모 매입 계획이 버팀목이다.…
읽어보기 →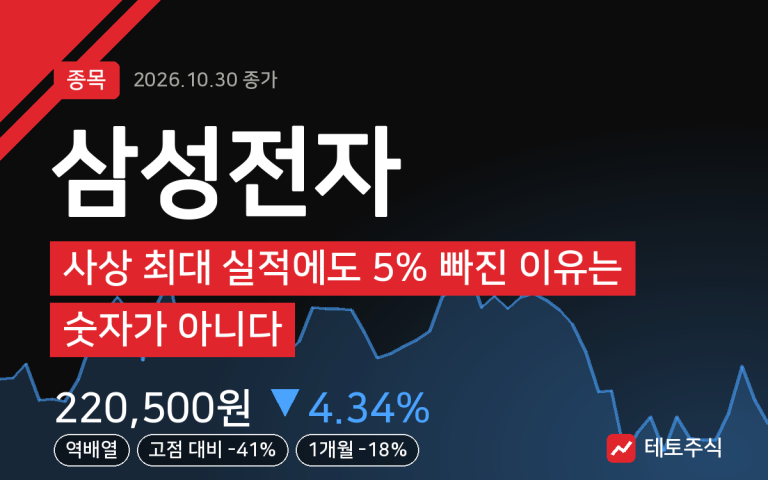
분기 영업이익 100조 돌파라는 역대급 실적에도 주가는 4.34% 빠졌다. 실적이 아니라 주주환원 기대가 무너진 날이다. 220,500원은 전 이동평균선 아래, 역배열 자리다. 추세로 보면 아직 바…
읽어보기 →
분기 영업이익 83조, 이익률 80% - 숫자 자체가 역사에 남을 실적이다. 그런데 주가는 아직 120일선 밑, 1년 고점 대비 반토막 수준이다. 이 괴리를 어떻게 읽느냐가 지금 판단의 핵심이다.…
읽어보기 →