삼성전자, 22만원대 역배열 조정, 30만원 보긴 지금이 길목이다
결론부터 말한다
- 전일 -4.34% 급락하며 22만원대 초반까지 밀렸다. 미증시 변동성에 SK하이닉스보다는 덜 빠졌지만 역배열 진입은 분명하다.
- AI 메모리 수요라는 큰 그림은 살아있다. 다만 외국인 매수 강도가 아직 확신을 줄 만큼 크지 않다는 게 걸린다.
- 20만원 초반은 과거부터 지지 구간으로 작용해왔다. 여기서 버티는지가 다음 단계를 결정한다.
내가 이 종목을 보는 이유
지금 삼성전자를 보는 이유는 단 하나다. AI 인프라 투자가 메모리 가격으로 이어지는 구조가 아직 꺾이지 않았다는 것. 빅테크가 쓰는 돈은 결국 D램과 HBM으로 흘러온다. 이 메커니즘 자체를 의심할 단계는 아니라고 본다.
다만 나는 이 종목을 “무조건 오른다”는 쪽으로 보지 않는다. 실적이 담보해주는 동안만 주도주 지위가 유지된다는 걸 분명히 해야 한다. 4분기 실적이 기대만큼 나오지 않으면 얘기가 완전히 달라진다. 이건 나중에 발뺌할 핑계가 아니라 지금부터 염두에 둬야 할 전제다.
핵심 포인트
- HBM은 2029년까지 장기계약으로 70~80% 채워져 있다. 수요 공백 걱정은 당분간 할 필요 없다.
- 마이크론 대비 압도적인 HBM 생산 캐파를 갖고 있다는 점, 이게 아직 주가에 다 반영되지 않았다는 시각이 있다.
- 외국인 매수가 50~100만주 수준에 머물러 있다. 진짜 추세 전환이 오려면 500만주 이상 들어오는 그림이 필요하다. 지금은 그 전 단계다.
- 주주환원 발표가 1월로 밀렸다. 중동 리스크와 금리가 진정돼야 나올 카드로 보는 게 맞다. 이게 터지면 수급에 호재지만, 지금은 재료가 아니라 대기 중인 이벤트일 뿐이다.
- 연기금이 최근 매수에 나섰다는 점은 수급상 나쁘지 않은 신호다.
차트로 본 현재 위치
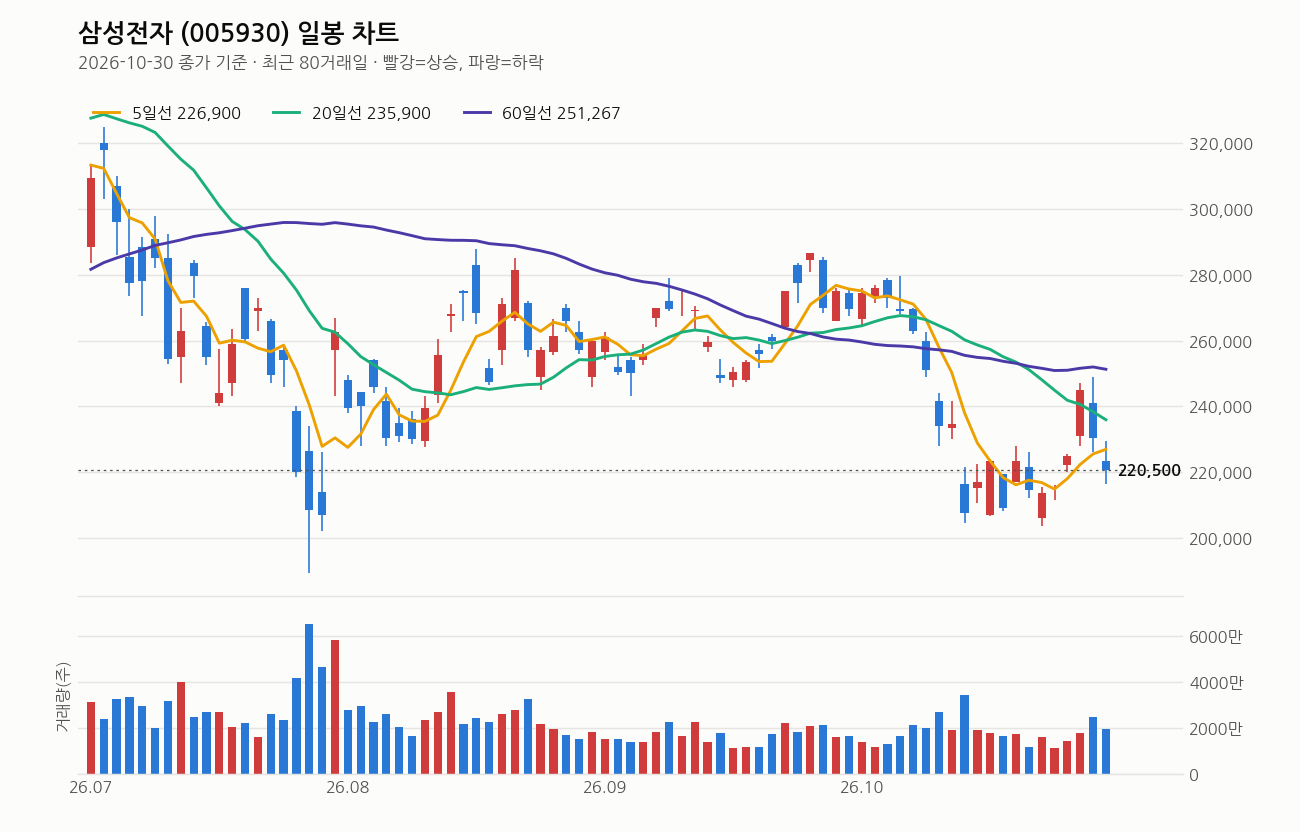
10월 30일 종가 기준 220,500원, 전일 대비 -4.34%다. 당일 변동폭도 216,500원~229,500원으로 꽤 넓었다. 5일선(226,900원)도 20일선(235,900원)도 다 위에 있고, 5일<20일<60일 역배열이다. 20일선 방향도 5거래일 전보다 꺾여 내려오고 있다. 추세로만 보면 지금은 단기 하락 국면 한복판이다.
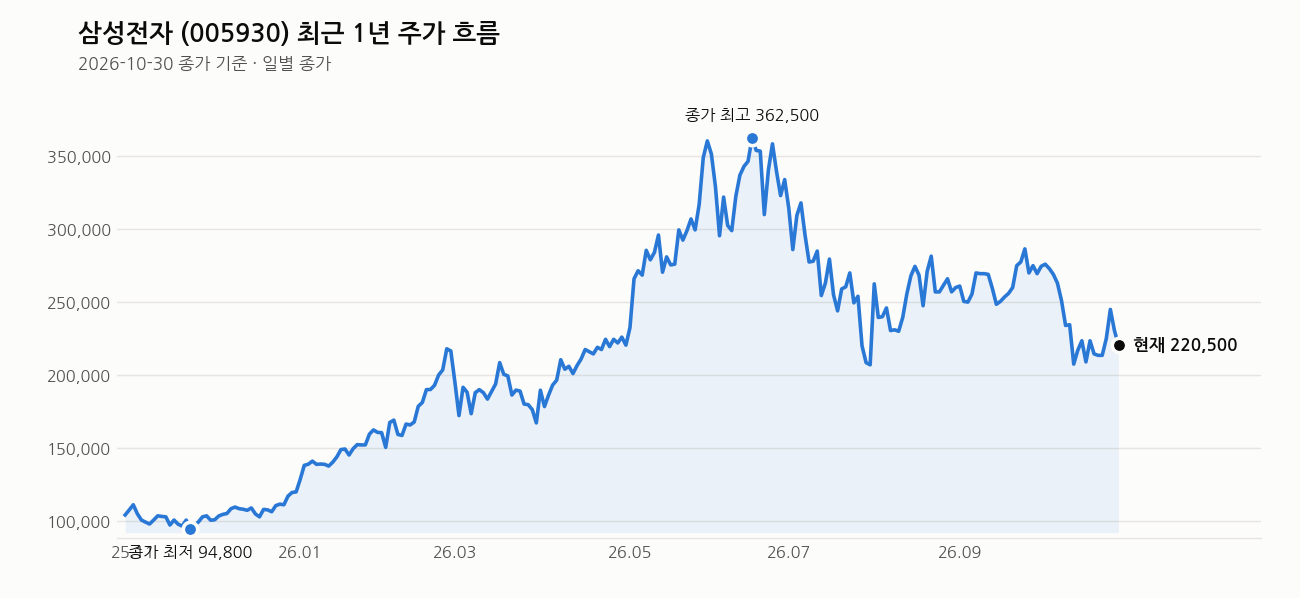
1년 고점(374,500원) 대비 41.1% 빠진 자리, 그리고 최근 20거래일 박스(203,500원~279,500원)에서는 중하단권이다. 7월 저점 18만9천원부터 올라왔던 상승분을 상당 부분 반납한 셈이다. RSI는 40으로 과매도까지는 아니고, 그냥 힘 빠진 구간이라고 보면 된다.
그나마 최근 1주일 수익률이 +3.3%로 플러스라는 건, 전일 급락 전까지는 반등 시도가 있었다는 뜻이다. 1개월 -18.2%, 3개월 -16%라는 숫자가 지금 이 종목이 얼마나 많이 깎였는지를 보여준다. 거래량은 평균의 1.1배로 패닉성 투매까지는 아니다. 이 정도면 공포보다는 조정에 가깝다고 본다.
내가 보는 가격대
20만원 초반이 핵심 레벨이다. 7월 저점이 18만9천원이었고, 이번 조정에서도 20만원 초반을 추가 매수 기회로 보는 시각이 반복해서 제기된다. 현재가 22만500원은 이 지지 구간과 60일선(251,267원), 120일선(273,575원) 사이 중간 어디쯤이다. 아직 20일선까지도 6.5% 떨어져 있어서 단기 반등이 나오더라도 추세 전환을 확인하려면 60일선 위 복귀가 필요하다.
중기 목표로 30만원대가 거론된다. 지금 가격에서 보면 36% 이상 떨어진 거리다. 짧게 갈 거리가 아니다. 이건 실적과 주주환원, 외국인 수급이라는 세 조건이 맞아떨어졌을 때 나올 수 있는 그림이지, 지금 당장 기대할 숫자는 아니다.
최근 뉴스 흐름
연이은 헤드라인을 보면 두 갈래로 갈린다. 하나는 긍정적 신호다. 분기 영업이익 100조 시대에 주당 4,601원 배당을 발표했고, 샘 올트먼이 삼성전자와 SK하이닉스에 직접 접촉해 HBM 공급 확대를 타진하고 있다는 소식도 나왔다. 삼성디스플레이가 보유한 중국 CSOT 지분을 1.3조원에 사들이는 등 사업 정리 움직임도 있었다.
다른 하나는 불안 요소다. ‘역대급 축제’에서 SK하이닉스는 웃고 삼성전자는 고개 숙였다는 표현, 성과급 갈등으로 회사 분할론까지 거론되는 칼럼은 내부 분위기가 매끄럽지만은 않다는 걸 보여준다. 실적과 수급 호재, 조직 내부 잡음이 동시에 존재하는 구간이다.
여기는 조심해라
지금 가장 조심해야 할 건 “AI 대형주니까 버틴다”는 안일한 생각이다. 역배열 진입, 20일선 하향 전환은 숫자로 찍혀 있는 사실이다. 미증시 변동성에 따라 월요일 추가 하락 가능성도 열려 있다. 중동 리스크가 다시 불거지면 금리 상승 압박으로 이어지고, 이건 반도체 대형주 전체에 부담이다.
그리고 외국인 매수가 아직 본격적이지 않다. 500만주 이상 들어오는 그림이 나와야 추세 전환으로 볼 수 있는데, 지금의 50~100만주는 속임수일 수도 있다는 시각이 있다. 4분기 실적이 기대(110조 이상)에 못 미치면 피크아웃 논란으로 번질 수 있다. 이건 과거 어느 주도주가 실적 담보가 깨지면서 겪었던 길과 다르지 않다.
신용 반대매매 물량이 쏟아질 경우 추가 하락이 더 가팔라질 수 있다는 점도 기억해야 한다. 지금 같은 자리에서는 한 번에 들어가기보다 분할로 접근하고, 20만원 초반이 깨지는지 안 깨지는지를 손절 기준으로 삼는 게 맞다. 비중 관리 없이 물타기부터 들어가는 건 가장 위험한 습관이다.
이 회사, 짧게 정리하면
삼성전자는 시가총액 1,289조원대의 코스피 대장주다. 현재 PER은 9.89배지만 추정PER은 4.80배로, 시장은 내년 이익 성장을 상당히 반영해서 보고 있다. PBR 2.56배, 배당수익률 0.76%로 밸류에이션 자체가 부담스러운 수준은 아니다. 핵심은 숫자가 아니라 그 숫자를 만들어줄 실적이 실제로 나오느냐다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 샘 올트먼, 삼성전자·SK하이닉스 동시 접촉…HBM 공급 확대될까, AI 반도체 전망은 (톱스타뉴스, 2026-10-31)
- (데스크 칼럼) 삼성전자 성과급 갈등···정말 회사를 쪼개야 할까? (서울파이낸스, 2026-10-31)
- “후회말고 삼성전자 사라”…100조 ‘뉴노멀’에 개미도 들썩 (강경주의 테크X) (한국경제, 2026-10-31)
- ‘역대급 축제’ 엇갈린 표정…SK하이닉스 웃고 삼성전자 고개 숙이다 (블로터, 2026-10-31)
- 삼성전자, 삼성D 보유 중 CSOT 지분 1.3조원에 취득 (뉴스토마토, 2026-10-30)
- ‘분기영익 100조 시대’ 삼성전자, 주당 4601원 배당한다 (문화일보, 2026-10-30)
- 삼성전자, 삼성디스플레이 보유 중국 TCL CSOT 지분 전량 인수 (전자신문, 2026-10-30)
- 삼성전자, 中 TCL CSOT 지분 1.3조에 인수 (IT조선, 2026-10-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


