삼성전자, 100조 영업익 앞두고 외인은 판다
결론부터 말한다
- 10월 8일 잠정실적에서 영업이익 100조 돌파 여부가 이번 주 최대 변수다
- 메모리 쇼티지와 HBM 장기계약 확대라는 구조적 호재는 살아있다
- 다만 최근 외국인이 한 달간 대규모로 팔고 있다는 점은 분명히 짚고 가야 한다
내가 이 종목을 보는 이유
삼성전자를 지금 보는 이유는 단 하나다. 실적 발표가 코앞이고, 그 숫자가 3분기 내내 시장이 기대한 것보다 크냐 작냐에 따라 단기 방향이 갈린다. 메모리 공급 부족이 심화되면서 공급자가 가격을 쥐는 시장으로 바뀌었다는 게 핵심이다. 장기 공급 계약이 16건에서 26건으로 늘었다는 건 이 업황이 일회성이 아니라는 신호다. 나는 이걸 긍정적으로 본다.
핵심 포인트
- 10월 8일(목) 3분기 잠정실적 발표. 영업이익 100조 돌파 여부가 관전 포인트다
- 환율 악화로 2주 사이 기대치가 110조에서 101조 수준으로 내려왔다는 점은 주의해야 한다. 숫자가 흔들리고 있다는 뜻이다
- HBM 가격 상승과 장기계약 확대는 수익성 측면에서 긍정적이다
- 자사주 5,380만주 매입이 거의 끝났다. 매입이라는 수급 지지대가 빠진다는 건 양날의 검이다
- DS 특별성과급과 특별배당 이슈가 겹치면서 주주환원 기대감도 섞여 있다
차트로 본 현재 위치
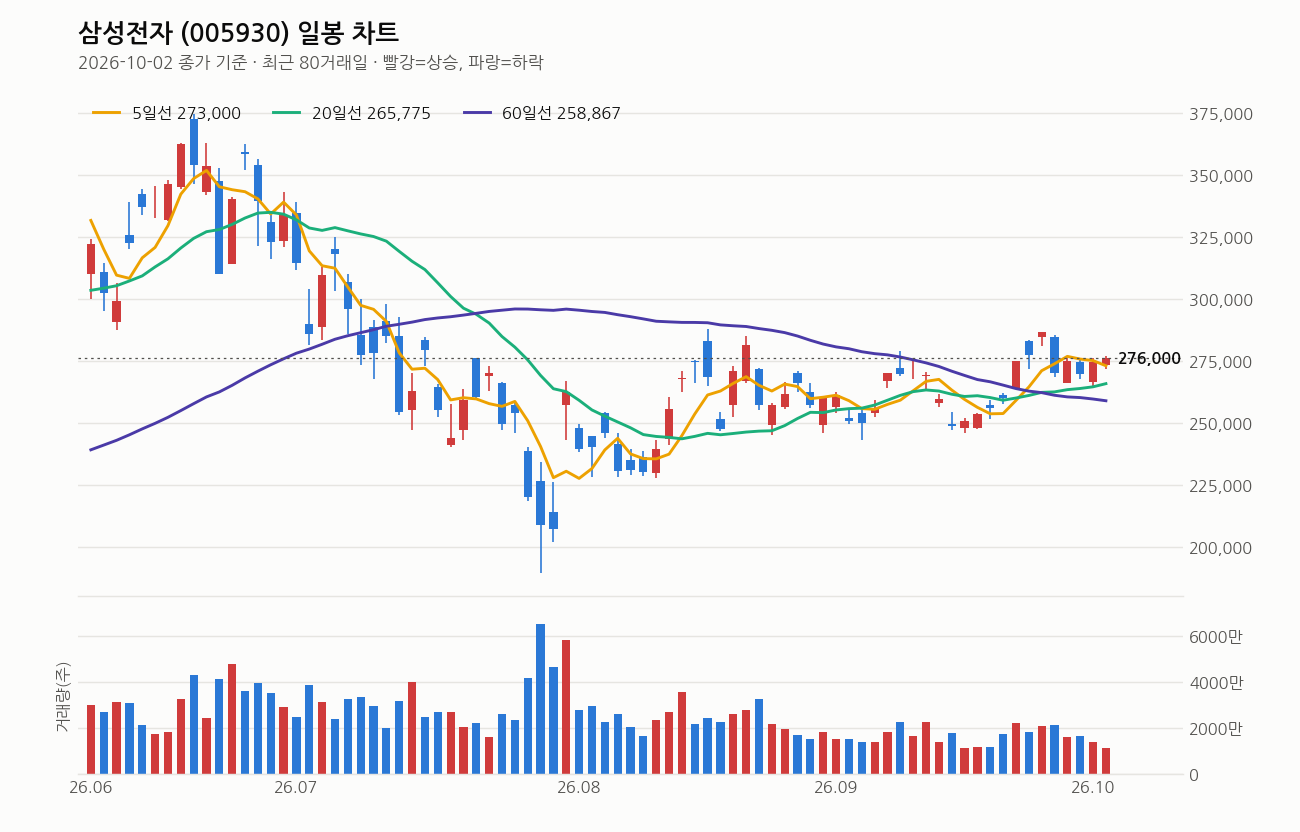
기준일 2026-10-02 종가는 276,000원이다. 5일선(273,000원), 20일선(265,775원), 60일선(258,867원) 위에 다 올라서 있고 정배열이다. 20일선도 5거래일 전보다 위로 꺾였다. 단기 흐름 자체는 나쁘지 않다.
다만 거래량이 11,408,387주로 20일 평균의 0.7배밖에 안 된다. 상승 흐름인데 거래량이 받쳐주지 못하고 있다는 뜻이다. 실적 발표를 기다리며 다들 숨죽이고 있는 모양새로 본다.
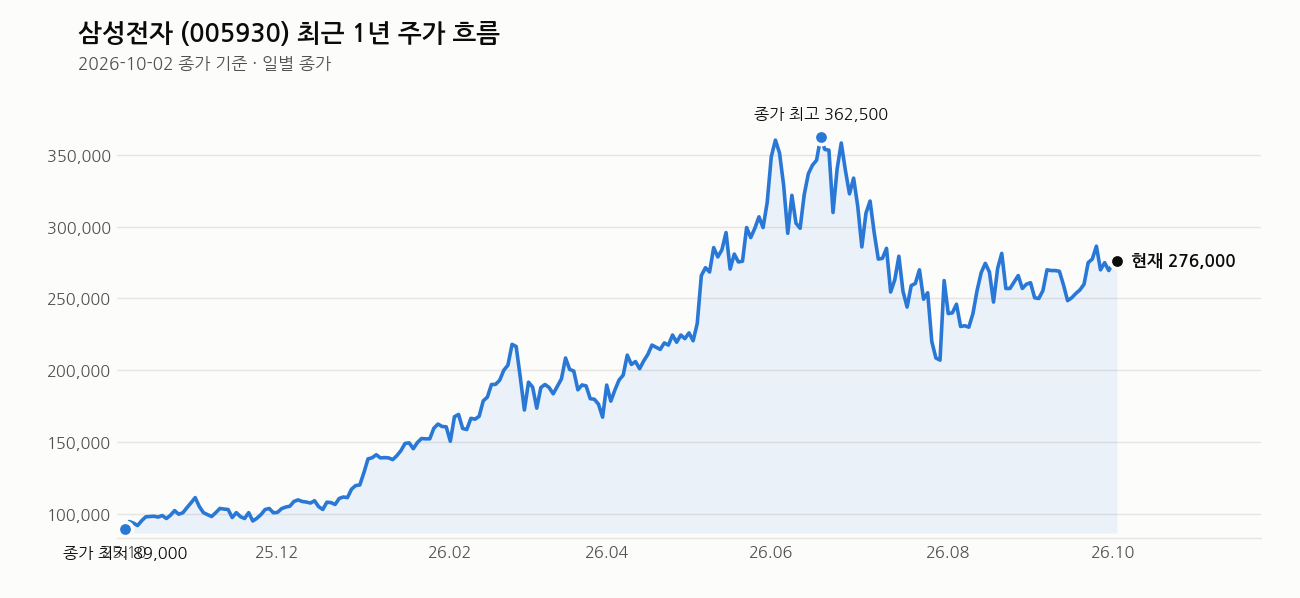
1년 최고가 374,500원과 비교하면 현재가는 26.3% 아래다. 아직 멀었다. 최근 1개월로는 +10.2% 올랐지만 최근 3개월로는 -13.2%다. 단기 반등 중이지 중기 트렌드가 완전히 바뀐 건 아니라는 얘기다. RSI는 54로 중립이다. 과열도 침체도 아니다. 지금은 실적 발표를 앞두고 눈치 보는 자리로 읽는다.
내가 보는 가격대
목표가로 30만원이 거론되고 있다. 현재가 276,000원 기준으로 약 8.7% 위다. 영업이익 100조원을 넘기고 긍정적 가이던스까지 나와야 이 자리를 바라볼 수 있다는 전제가 붙어 있다. 최근 20거래일 고가는 286,500원, 저가는 243,000원이다. 지금 가격은 이 구간 상단 쪽에 가깝게 붙어 있다. 실적이 기대를 못 채우면 저가 쪽으로 밀릴 공간이 열려 있다는 것도 염두에 둬야 한다.
최근 뉴스 흐름
뉴스 흐름을 보면 영업이익 100조 돌파 가능성과 DS 특별성과급·특별배당 이슈가 함께 맞물려 있다. 주주환원 기대감이 커지는 분위기다. HBM4 가격을 3배로 책정해 파운드리 적자를 턴어라운드 시키려는 베팅 기사도 나왔는데, 이게 맞아떨어지면 수익성 개선 스토리가 더 탄탄해진다. 그런데 동시에 외국인이 한 달 새 20조원을 팔았고 삼성전자·SK하이닉스에 매도가 집중됐다는 기사가 같은 날 떴다. 코스피는 7,000선을 회복했는데 외국인 수급은 오히려 빠지고 있다는 모순이 지금 이 종목 주변에 그대로 깔려 있다.
여기는 조심해라
환율 악화로 실적 기대치가 2주 만에 10조원 가까이 깎였다. 이건 숫자가 아직 확정된 게 아니라 흔들리고 있다는 증거다. 8일 발표에서 100조를 못 넘기거나 가이던스가 밋밋하면 단기 실망 매물이 나올 수 있다. 자사주 매입이 끝났다는 것도 수급 공백 우려로 연결될 수 있다. 무엇보다 외국인이 최근 대규모로 매도하고 있다는 흐름은 가볍게 넘길 게 아니다. 실적이 좋아도 외국인 수급이 안 따라오면 상승 탄력이 제한될 수 있다. 실적 발표 전후로는 변동성이 커질 구간이니 비중을 한 번에 싣지 말고, 손절선을 미리 정해두고 접근해라. 이건 무조건 지켜야 하는 원칙이다.
이 회사, 짧게 정리하면
삼성전자는 메모리·파운드리·스마트폰·가전을 아우르는 국내 최대 기업이다. 시가총액 1,613조원, PER 12.38배지만 추정PER은 5.81배로 내려간다. 내년 실적 개선을 시장이 이미 상당 부분 가격에 반영하고 있다는 뜻이다. PBR은 3.21배, 배당수익률은 0.60%로 낮은 편이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자 3분기 영역이익 ‘첫 100조’ 돌파할까…성과급·주주환원 쟁점 전망 (한겨레, 2026-10-04)
- 영업익 10.5% 자사주 지급..삼성전자, DS 특별성과급 세부안 확정 임박 (한국정경신문, 2026-10-04)
- 삼성전자 ‘2026 용인 사이버 과학축제’ 참가…용인 국가산단 청사진 제시 (전자신문, 2026-10-04)
- 외국인 한 달 새 20조 팔았다…삼성전자·SK하이닉스에 매도 집중 (경북매일, 2026-10-04)
- 삼성전자보다 ‘2배’ 넘게 던졌다…외인 지분율 50% 무너진 ‘이 종목’ (v.daum.net, 2026-10-04)
- 공급난 틈탄 삼성전자의 베팅… HBM4 3배 가격으로 파운드리 적자 턴어라운드 노린다 (글로벌이코노믹, 2026-10-03)
- “이번엔 30조원 풀린다”…특별배당 앞두고 관심 몰린 삼성전자 (빅데이터로 본 재테크) (매일경제, 2026-10-03)
- 코스피 7,000선 회복…연휴 후 삼성전자 실적 발표 (연합뉴스TV, 2026-10-02)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


