SK하이닉스, 171만원까지 밀렸다, ADR 급락이 던진 숙제
결론부터 말한다
- ADR 급락과 삼성 HBM4 참전 이슈가 겹치며 5일 연속 조정, 전일 대비 -3.87%로 60일선까지 내려왔다.
- 실적 발표 하루 앞두고 외인·기관 동반 매도, 단기 수급은 분명히 꼬여있다.
- 추정PER 4.86배는 싸 보이지만, 지금은 밸류보다 수급과 심리가 주가를 끌고 가는 구간이다.
내가 이 종목을 보는 이유
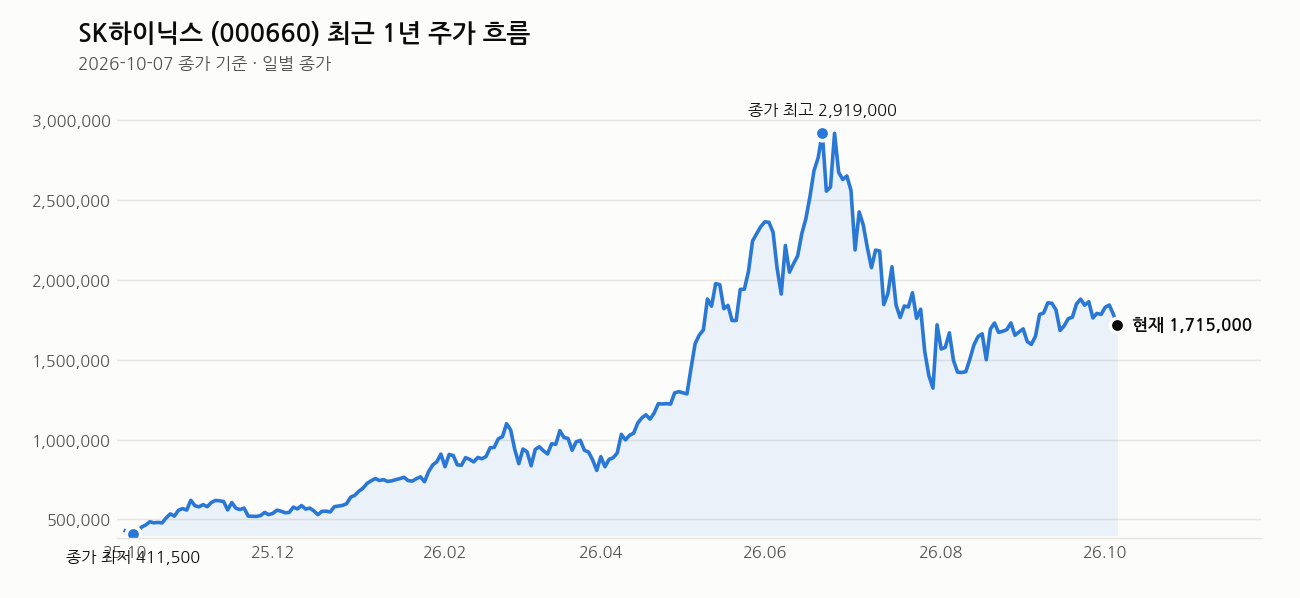
이 종목은 지금 한국 반도체 업황 그 자체다. 메모리 호황 사이클에 올라타서 1년 전 저점 40만원대에서 몇 배를 뛴 종목이 이제 변곡점에 섰다. HBM4부터 삼성전자가 본격 참전한다는 이슈, 여기에 ADR이 미국 메모리주 약세에 동반 급락하면서 투자자들 사이에 “SK하이닉스 프리미엄이 정상화되는 거 아니냐”는 불안이 커졌다. 나는 이 흐름을 가볍게 안 본다. 실적 발표를 코앞에 두고 외인·기관이 동시에 팔고 있다는 건, 단순 노이즈가 아니라 포지션 조정이 진행 중이라는 뜻이다.
핵심 포인트
- ADR이 미국장에서 6~7% 급락한 반면 본주는 상대적으로 낙폭이 완만했다. 이건 국내 수급이 아직 버티고 있다는 신호이기도 하고, 거꾸로 말하면 아직 조정이 덜 끝났다는 신호이기도 하다. 나는 후자 쪽에 무게를 둔다.
- HBM4부터 삼성전자가 치고 올라오면 SK하이닉스의 독점적 프리미엄은 흔들릴 수밖에 없다. 이건 펀더멘털 이슈라 단기 반등으로 덮을 문제가 아니다.
- 반대로 골드만삭스 쪽에서는 삼성 실적이 부진하면 오히려 SK로 물량이 쏠릴 수 있다는 시각도 있다. 시장 시각이 완전히 엇갈려 있다는 걸 알고 가야 한다. 나는 이 두 시각이 동시에 맞을 수 있다고 본다. 단기는 혼조, 중기는 삼성 참전 변수가 더 크다.
- 반도체 ETF 리밸런싱 자금 약 17조원이 움직일 거라는 이야기가 있다. 이 정도 규모면 단기 수급에 실질적 영향을 줄 수 있다. 다만 이게 매수 쪽으로 올지 매도 쪽으로 올지는 확정된 게 아니다.
- 소부장주가 3% 조정 받았고, 캐파 증설과 4분기 수주 증가 기대가 맞물려 있다는 점은 업황 자체가 꺾인 게 아니라는 방증이다.
차트로 본 현재 위치
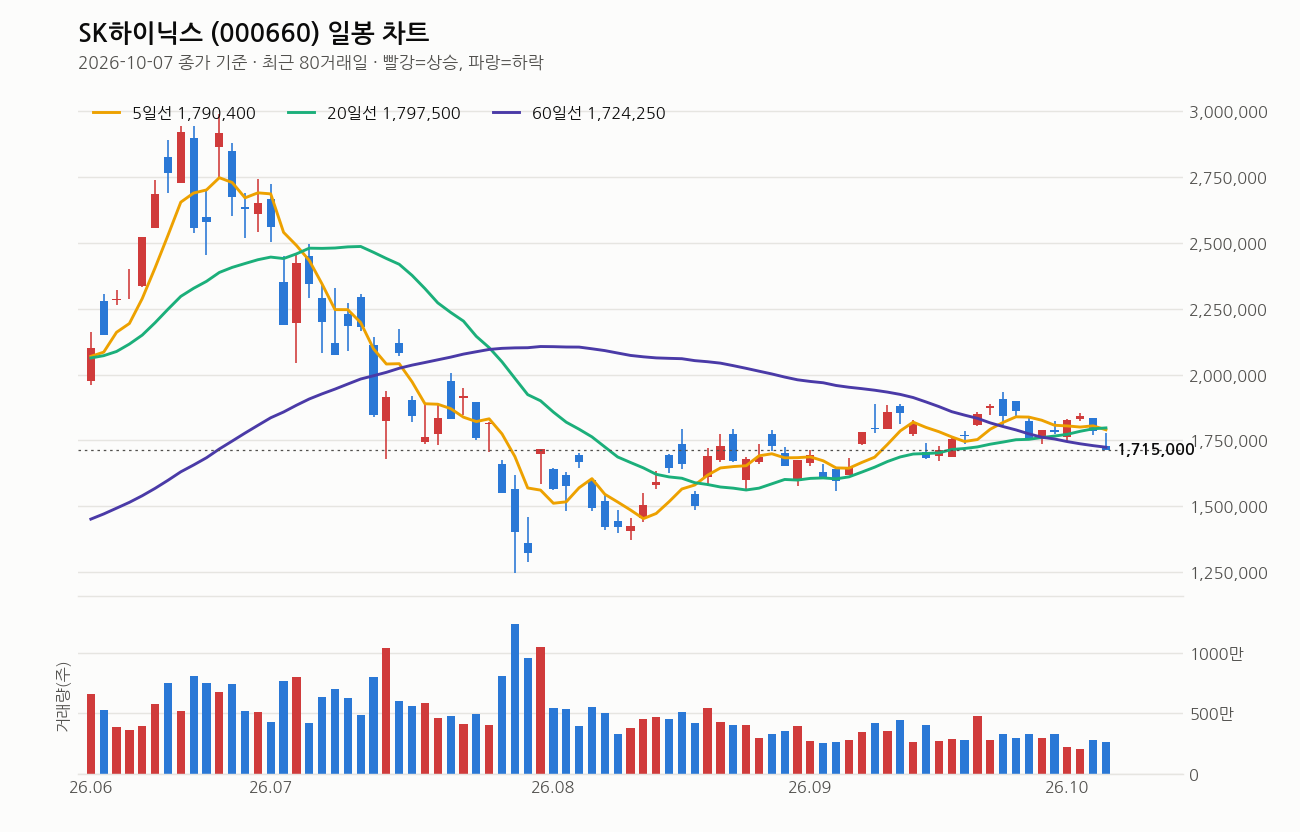
2026년 10월 7일 종가 171만 5,000원 기준이다. 전일 대비 -3.87%, 당일 고가 177만 9,000원에서 저가 171만 3,000원까지 밀린 걸 보면 장중 내내 매물이 쏟아졌다는 뜻이다.
이동평균선 배열을 보면 5일선(179만원), 20일선(179만 7,500원)보다 한참 아래, 60일선(172만 4,250원)도 근소하게 하회, 120일선(183만 4,500원)과는 6.5% 벌어져 있다. 정배열도 역배열도 아닌 완전 혼조다. 20일선 자체는 5거래일 전보다 올라오는 중이라 중기 추세가 완전히 꺾인 건 아니지만, 지금 주가는 단기·중기 이평선을 모두 깨고 내려온 자리다.
거래량은 260만주로 20일 평균의 0.8배. 급락한 날 치고 거래량이 오히려 평균 이하라는 건, 패닉성 투매라기보단 조용히 물량이 빠지는 흐름에 가깝다. 나는 이 부분을 눈여겨본다. 거래량 실린 급락이면 바닥 신호로 볼 여지가 있는데, 지금은 그게 아니다.
1년 최고가 298만 7,000원 대비 42.6% 아래, 최근 1개월로는 오히려 +4.1% 플러스다. 최근 1주일만 -4.2%, 3개월로는 -17.4%다. 중기 추세는 하락, 단기는 반등 시도 중이던 걸 이번 급락이 다시 눌러버린 모양새다. RSI는 53으로 과열도 침체도 아닌 중립. 지금은 추세적 판단이 어려운, 그야말로 눈치 보는 구간이다.
내가 보는 가격대
170만원 선은 최근 20거래일 저가(167만 1,000원)와 가깝고, 60일선(172만 4,250원)도 이 부근에 걸려 있다. 지금 종가 171만 5,000원은 이 지지대 바로 위에 아슬아슬하게 걸쳐 있는 자리다. 여기가 뚫리면 다음은 160만원대 조정 가능성까지 열어둬야 한다.
위로는 20거래일 고가 193만 5,000원, 그리고 199만 5,000원 부근에 매물이 많이 쌓여있다는 점을 감안하면, 반등이 나와도 200만원 선은 1차 저항으로 작용할 가능성이 크다. 220만원 이상에서 매수한 물량도 많아 그 구간 전까지는 매물 소화가 쉽지 않다. 지금 자리에서 추가 매수를 고려한다면 180만원 선이 하나의 기준점이 될 수 있고, 장기적으로는 250만원을 다시 보는 그림도 있지만 현재가 대비 46% 가까이 떨어져 있다는 걸 분명히 인지해야 한다.
최근 뉴스 흐름
오늘 헤드라인을 묶어보면 세 갈래다. 첫째, 밸류에이션 이슈. 마이크론 PER이 19배까지 간다는 분석이 나오는 와중에 삼성전자·SK하이닉스는 4배대에 머물러 있다는 비교가 나왔다. 둘째, AMD 리사 수가 삼성전자와 SK하이닉스 수장을 잇따라 만나며 AI 반도체 동맹 강화 행보가 이어지고 있다는 점, 이건 중장기 사업 측면에서 긍정적 시그널이다. 셋째, 실적 발표를 하루 앞두고 외인·기관이 동시에 매도에 나섰다는 보도다. 여기에 산재 인정 관련 이슈도 겹쳐 있는데, 이건 주가보다는 기업 평판과 관련된 사안으로 분리해서 봐야 한다.
종합하면, 펀더멘털 측면에서는 저평가 논리와 AI 동맹 강화라는 호재가 있는데, 수급 측면에서는 실적 발표를 앞두고 경계 매물이 나오는 엇갈린 그림이다.
여기는 조심해라
지금 가장 큰 리스크는 실적 발표다. 환율 상승이 영업이익에 부담을 줄 수 있다는 우려가 있고, 외인·기관이 발표 전날부터 팔고 있다는 건 시장이 눈높이를 낮추고 있다는 신호일 수 있다. 여기에 HBM4 점유율 변화, 중복상장 구조로 인한 지분 복잡성, ETF 리밸런싱 물량까지 겹쳐 있다. 변수가 한둘이 아니다.
나는 이런 자리에서 섣불리 “싸니까 산다”는 접근을 가장 경계한다. 추정PER 4.86배가 싸 보여도, 수급이 꼬인 구간에서는 밸류만 믿고 들어가면 물리기 쉽다. 분할 매수, 분할 매도 원칙은 이런 종목일수록 더 철저히 지켜야 한다. 특정 가격대에 물량을 몰아넣고 버티는 전략은 심리적으로도, 자금 관리 측면에서도 위험하다. 손절 기준은 미리 정해두고, 비중은 절대 한 번에 싣지 마라.
이 회사, 짧게 정리하면
SK하이닉스는 메모리 반도체 D램·낸드 업계 글로벌 상위권 기업이고, HBM 시장에서 그간 선두 지위를 지켜왔다. 시가총액 1,252조원대, PER 7.65배, 추정PER은 4.86배로 향후 실적 개선 기대가 밸류에 반영돼 있다. PBR은 4.65배로 자산가치 대비해서는 결코 싸다고 할 수 없는 수준이니, 저PER만 보고 판단하면 안 된다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 월가분석가 “마이크론 PER19배 간다”…4배인 삼전·SK하이닉스는? (한국경제, 2026-10-07)
- 늘 바삐 일하고 얻은 건 ‘암’…“SK하이닉스 산재 인정하라” (경향신문, 2026-10-07)
- SK하이닉스 직업병 심사 착수…반도체 클린룸 안전망 다시 시험대 오른다 (글로벌이코노믹, 2026-10-07)
- SK하이닉스, 충북교육청에 ‘몸활동마라톤’ 지원비 5000만원 전달 (충청타임즈, 2026-10-07)
- 리사 수, 삼성전자·SK하이닉스 수장과 잇따라 회동 (채널A 뉴스, 2026-10-07)
- AMD 리사 수 “반도체는 팀 스포츠”…삼성·SK하이닉스와 AI 동맹 강화 (신아일보, 2026-10-07)
- “아이들에게 아빠 왜 죽었는지 알려줘야”…SK하이닉스 집단 산재 신청 (경향신문, 2026-10-07)
- 삼성전자·SK하이닉스 실적 공개 하루 앞두고…외인·기관 ‘팔자’ (한국경제, 2026-10-07)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


