두산테스나, 반도체 약세장 속 나홀로 급등 랠리의 명암
결론부터 말한다
- 반도체 시황 약세 속에서도 거래량 터지며 정배열 과열 랠리 중이다.
- AI 칩 테스트 수요(NVIDIA, 테슬라, LPU)가 4분기 실적 반등 스토리의 핵심이다.
- RSI 80, 1개월 수익률 60%대. 지금은 쫓아가기보다 자리 관리가 우선이다.
내가 이 종목을 보는 이유
두산테스나는 반도체 후공정, 그중에서도 웨이퍼 테스트를 하는 기업이다. 시스템 반도체 매출 비중이 92%를 넘는다. AI 반도체는 미세화될수록 테스트 공정이 더 중요해진다. 이 회사가 소부장 선행주로 꼽히는 이유다.
내가 주목하는 건 오늘 하루의 급등이 아니다. 반도체 업종 전체가 약세인 날에 이 종목만 7% 넘게 오르고 거래량이 평소의 2.3배로 붙었다는 사실이다. 이건 개별 재료가 시장 전체 분위기를 이기고 있다는 신호다. 그 재료가 바로 NVIDIA향 양산, 테슬라 AI 칩 테스트, LPU 신규 양산이다.
핵심 포인트
- NVIDIA Grok3·APU 칩 웨이퍼 테스트 장비에 1,900억 원 투자 증가, 11월부터 양산 본격화한다.
- 테슬라 AI4 칩 테스트를 이미 수행 중이고, 내년 AI5 칩 양산 추가 수주 가능성이 있다.
- 애플 CIS 이미지센서 테스트는 내년 2분기부터 본격화된다. 올해가 아니라 내년 포인트다.
- 4분기는 에이다스 물량 회복, 모바일 수요 개선, LPU 신규 양산 효과가 겹치는 구간으로 꼽힌다.
- 내년 영업이익이 올해 대비 크게 늘어날 것이라는 시각이 많다. 다만 이건 추정치다. 숫자가 실제로 찍히는 건 분기 실적이 나와봐야 안다.
차트로 본 현재 위치
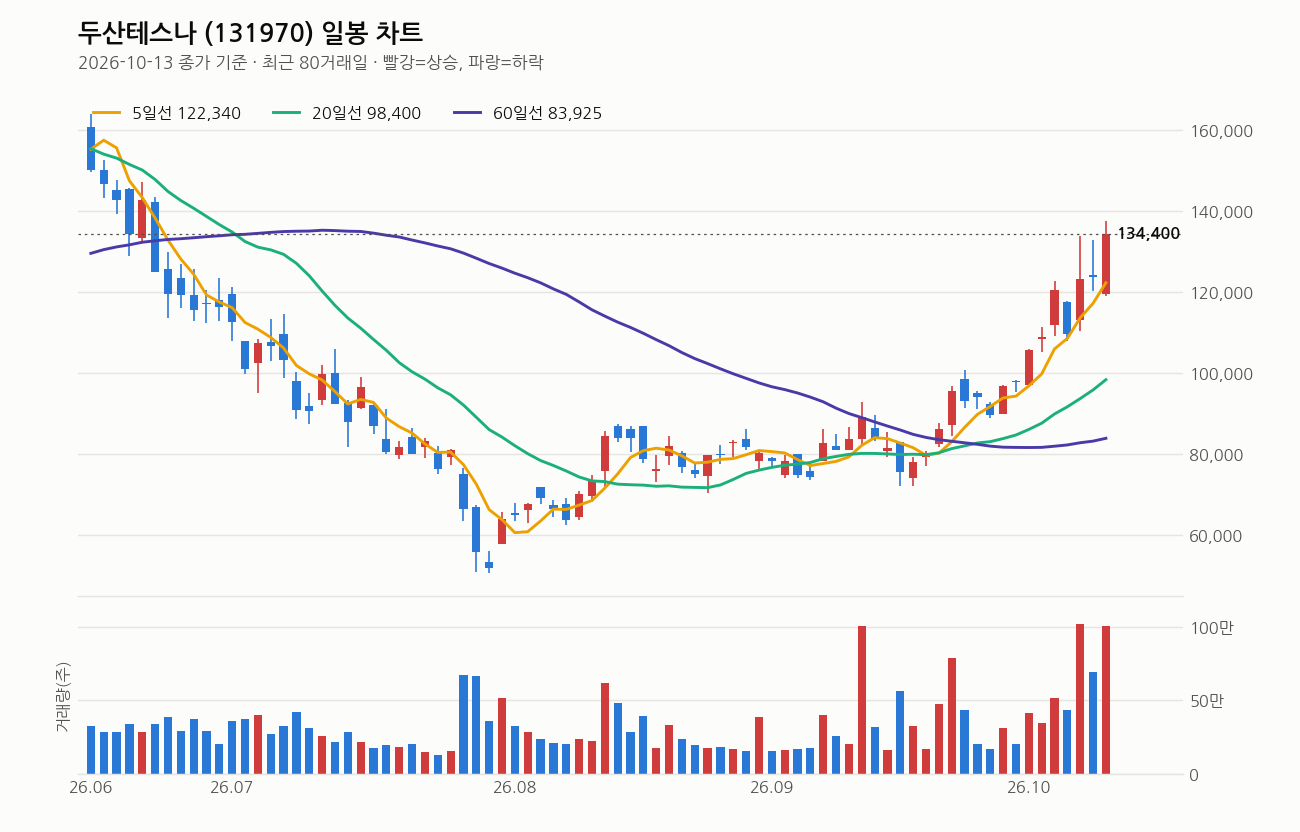
10월 13일 종가 기준이다. 종가는 134,400원, 전일 대비 8.65% 올랐다. 당일 저가 119,100원에서 고가 137,700원까지 찍었으니 장중 변동폭도 상당히 컸다.
이동평균선은 5일 > 20일 > 60일로 완전 정배열이다. 20일선도 5거래일 전보다 위로 꺾였다. 추세 자체는 명확히 위를 보고 있다는 뜻이다. 다만 종가가 5일선보다 9.9% 위, 20일선보다 36.6% 위, 60일선보다는 60.1% 위에 떠 있다. 단기 이평선과의 괴리가 과도하게 벌어진 상태다.
거래량은 직전 20일 평균의 2.3배로 터졌다. 매수세가 확실히 들어왔다는 증거이지만, 이렇게 거래량 실린 급등 다음엔 변동성도 같이 커진다는 걸 잊으면 안 된다.
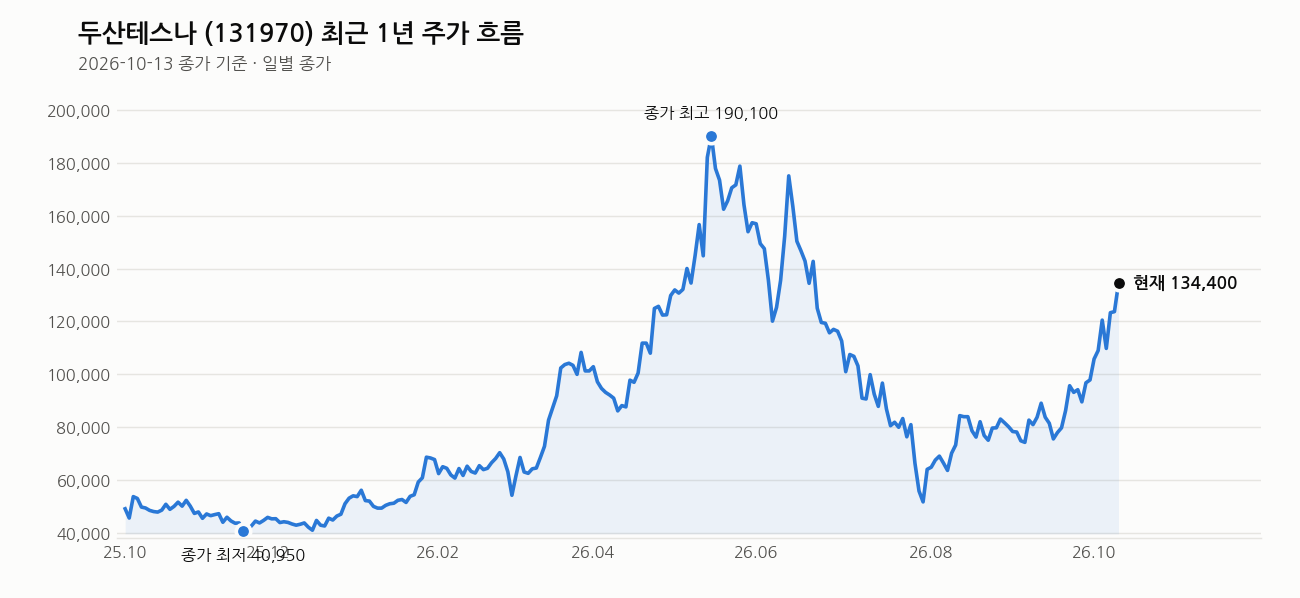
1년 최고가 196,900원 대비로는 아직 31.7% 아래지만, 1년 최저가 40,500원 대비로는 이미 231.9% 위에 올라와 있다. 최근 1개월 수익률이 60.4%, 3개월 수익률이 45.3%다. 단기 상승 속도가 지나치게 빠르다. RSI(14일)는 80으로 과열권 깊숙이 들어가 있다. 지금 신규 진입은 과열 구간에서 따라붙는 자리라는 걸 알고 들어가야 한다.
내가 보는 가격대
메리츠증권은 목표가를 169,000원으로 상향했다. 메모상 13만3,000원 종가 기준 27% 상승여력을 제시한 수치다. 오늘 종가 134,400원 기준으로 계산해도 목표가까지는 여전히 20% 이상 남아있다.
다만 최근 20거래일 고가가 137,700원, 저가가 72,100원이다. 한 달도 안 되는 기간에 주가가 저점 대비 거의 두 배 가까이 뛴 셈이다. 목표가까지 거리가 남아있다고 해서 일직선으로 간다는 뜻은 아니다. 단기 급등 뒤엔 20일선(98,400원)이나 5일선(122,340원) 쪽으로 눌림이 나올 수 있는 구간이라는 점도 같이 봐야 한다.
최근 뉴스 흐름
이틀간 흐름을 보면 패턴이 분명하다. 코스닥이 하락하는 날에도 두산테스나는 혼자 강세였다. 10월 8일에 장중 13만3,800원까지 치솟은 급등이 있었고, 10월 12일엔 한일 반도체 협력 기대와 함께 3%대 상승, 10월 13일엔 7%대 강세가 나왔다. 뉴스 헤드라인들이 공통으로 짚는 건 “4분기부터 실적 반등”과 “LPU 양산 매출 반영”이다. 메리츠증권의 16만9,000원 목표가 제시도 이 흐름에 힘을 보탰다. 반도체 업황 전반이 어두운 와중에 이 종목만 신제품·신규 양산 모멘텀으로 역주행하고 있는 그림이다.
여기는 조심해라
가장 큰 위험은 반도체 시황 자체의 악화다. 테스트 장비 업체는 전방 산업인 파운드리·팹리스 투자 사이클에 종속된다. 지금은 개별 모멘텀이 업황을 이기고 있지만, 거시 반도체 수요가 꺾이면 이 프리미엄은 빠르게 사라질 수 있다.
파운드리 수주 실적이 재무제표에 반영되는 시점이 지연될 가능성도 있다. 기대가 먼저 주가에 반영됐는데 숫자가 늦게 나오면 그 갭을 메우는 조정이 온다.
밸류에이션도 짚어야 한다. PER 75배, 추정PER 83배, PBR 5.7배다. 내년 실적 급증을 이미 상당 부분 선반영한 가격이다. 성장 스토리가 숫자로 증명되지 않으면 이 멀티플은 버티기 어렵다.
RSI 80에 거래량 폭증, 단기 이평선과의 괴리 60%대. 이런 자리에서 분할 매수나 추격 매수는 손절선을 반드시 정해놓고 접근해야 한다. 비중을 몰아넣는 건 지금 그림에서 제일 위험한 선택이다.
이 회사, 짧게 정리하면
두산테스나는 시가총액 2조 5,976억 원, 코스닥 상장 반도체 후공정(웨이퍼 테스트) 전문 기업이다. 시스템 반도체향 매출이 92%를 넘고, NVIDIA·테슬라·삼성 파운드리 등 AI 칩 밸류체인에 걸쳐 있다. PER 75.89배, PBR 5.73배로 성장 기대가 가격에 상당히 반영돼 있는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 두산테스나 주가 7%대 강세…코스닥 하락장 속에서도 상승세 유지 (CBC뉴스, 2026-10-13)
- 두산테스나 4.68% 상승…반도체 테스트 가동률에 시선 (잡포스트, 2026-10-13)
- 급락장 속 버티는 두산테스나…”4분기부터 실적 반등할 것” (한국경제, 2026-10-13)
- (클릭 e종목)”두산테스나, ‘신제품’ 효과로 실적 개선 기대” (아시아경제, 2026-10-13)
- 두산테스나 4분기 LPU 양산 매출 반영 전망 (비건뉴스, 2026-10-12)
- 두산테스나 주가 3.35% 상승 12만9500원…한일 반도체 협력 확대 속 관심 (CBC뉴스, 2026-10-12)
- 두산테스나, 4분기부터 실적 개선 전망…적정주가 16만9000원-메리츠 (이데일리, 2026-10-12)
- 두산테스나 14.39% 상승…장중 13만3800원까지 치솟아 (잡포스트, 2026-10-08)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


