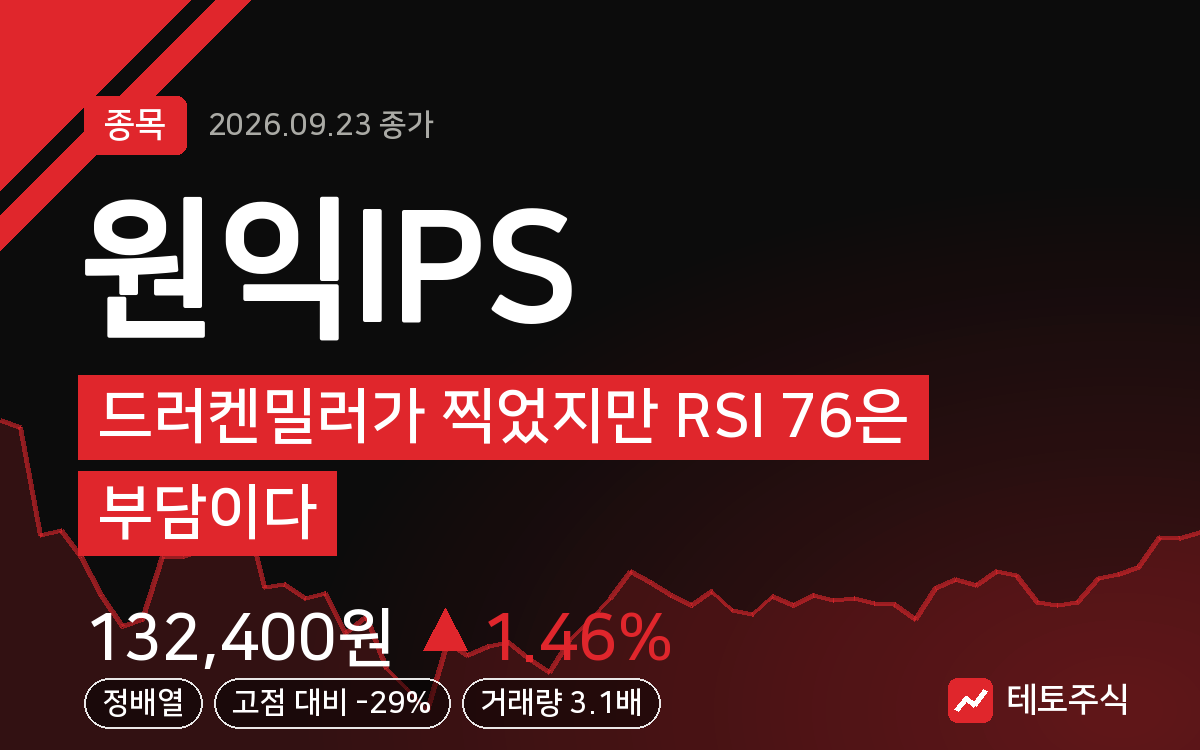
원익IPS, 드러켄밀러가 찍었지만 RSI 76은 부담이다
결론부터 말한다
- 월가 큰손 방문 소식에 급등했고 거래량은 평소 3배 넘게 터졌다. 다만 RSI 76은 명백한 과열권이다.
- 19만원 목표가가 나와 있지만 현재가와는 43% 넘는 거리다. 시장에는 20%대 업사이드로 보는 시각도 있다.
- 단기 급등 후 신규 진입은 부담스러운 자리다. 지지선을 지키는지부터 확인하고 움직여라.
내가 이 종목을 보는 이유
원익IPS는 반도체 전공정 장비, 특히 드라이 스트립 장비에서 존재감이 큰 회사다. HBM 증설과 삼성전자 밸류체인에 걸쳐 있는 구조라 반도체 업황과 투자 사이클에 직접 연동된다. 여기에 월가의 전설로 불리는 투자자가 삼성전자보다 이 회사를 먼저 방문했다는 소식이 붙으면서 시장의 관심이 한 번에 몰렸다. 나는 이 종목을 “테마성 급등”이 아니라 “펀더멘털 위에 모멘텀이 얹힌 구간”으로 본다. 다만 얹힌 모멘텀의 무게가 너무 무거워진 건 아닌지는 따로 봐야 한다.
핵심 포인트
- 월가 큰손이 한국 방문 중 대기업보다 이 회사를 먼저 찾았다는 사실이 시장 전체에 재평가 신호로 읽혔다.
- 1분기 4천억 원 규모 수주 검수가 마무리됐고, 3·4분기부터 매출 반영이 본격화될 걸로 기대된다.
- 지금 시장이 확인하려는 건 AI 칩 자체의 문제가 아니라 첨단 장비의 리드타임 병목이다. 장비 수요가 공급을 앞서는 구간이라는 뜻이다.
- 삼성전자와 SK하이닉스의 메모리 전환 투자 사이클 한가운데 이 회사가 있다는 점이 핵심 논리다.
차트로 본 현재 위치
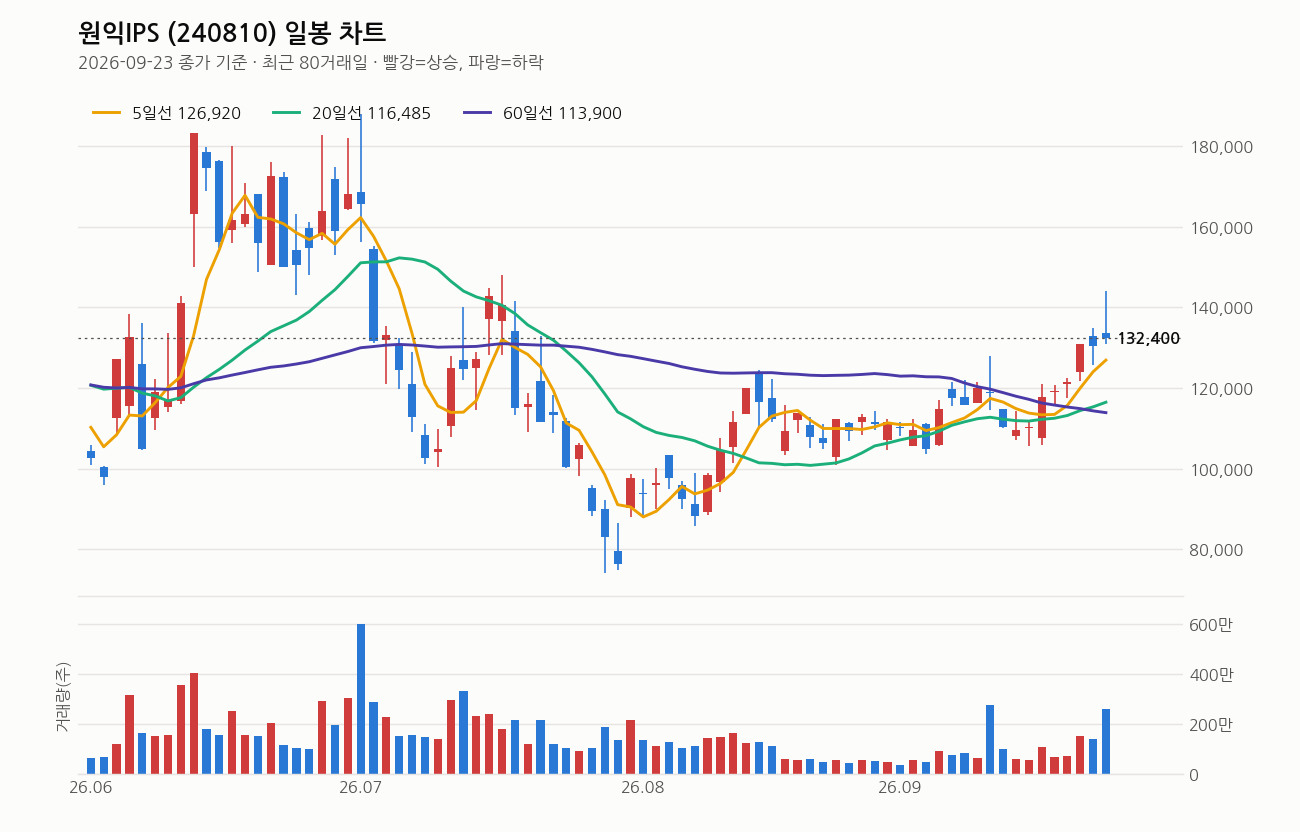
2026년 9월 23일 종가 기준이다. 종가는 132,400원, 전일 대비 1.46% 올랐다. 장중에는 144,100원까지 찍었다가 131,000원까지 밀리며 상승폭을 상당 부분 반납한 흐름이다.
이동평균선은 5일 126,920원, 20일 116,485원, 60일 113,900원 순으로 정배열이고 20일선도 5거래일 전보다 위를 향하고 있다. 추세 자체는 살아있는 그림이다. 거래량은 2,584,001주로 직전 20일 평균의 3.1배까지 터졌다. 관심이 실제 매수로 연결됐다는 증거다.
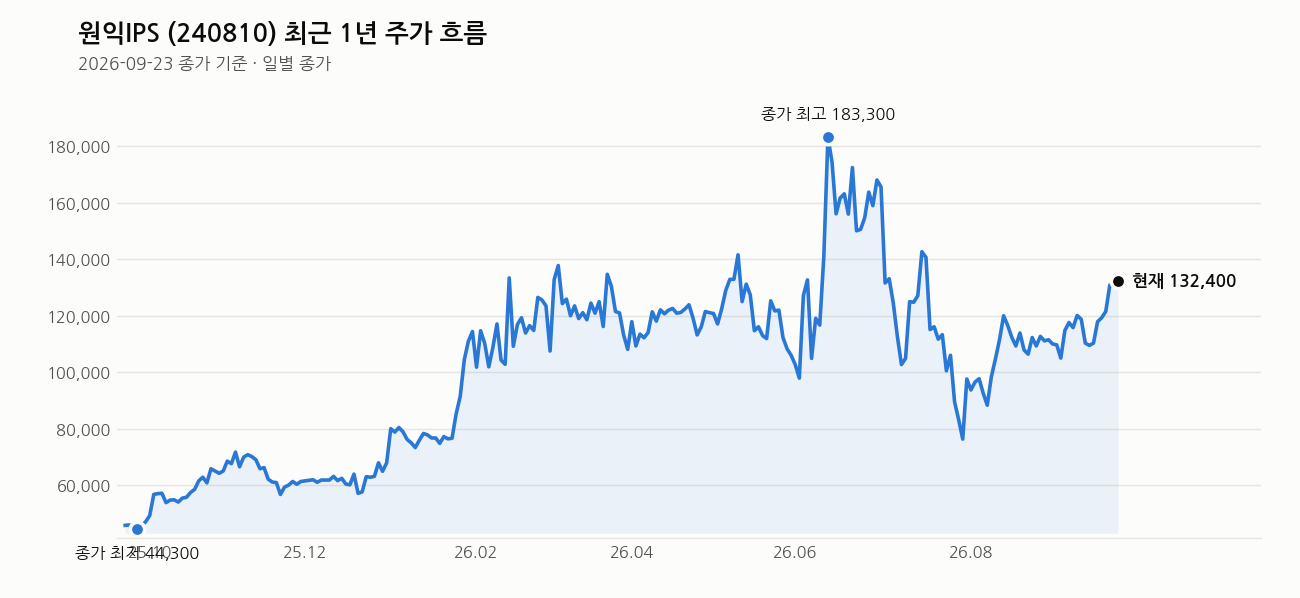
문제는 속도다. 최근 1주 수익률이 12.3%, 1개월 수익률은 21.1%다. 그런데 3개월 수익률은 -16.7%로, 그 전까지는 부진했던 종목이 단기간에 급하게 따라잡은 그림이라는 뜻이다. 1년 최고가 187,800원 대비로는 아직 29.5% 아래지만, 1년 최저가 43,200원과 비교하면 이미 206.5% 오른 자리다. RSI는 76으로 과열권에 명확히 들어와 있다. 나는 이 조합을 “추세는 맞는데 속도가 과하다”로 읽는다.
내가 보는 가격대
목표가로 제시된 19만원은 현재가 132,400원과 비교하면 43.5% 이상 떨어져 있다. 짧은 시일에 좁힐 거리가 아니다. 17만원대에 매물대가 형성될 수 있다는 시각도 있는데, 그 자리는 1차 저항으로 보는 게 합리적이다.
최근 20거래일 기준 고가는 144,100원, 저가는 103,700원이다. 오늘 장중 고점 144,100원은 이 20일 박스권의 상단을 정확히 찍은 자리다. 그 위를 뚫고 안착하느냐가 다음 단계로 가는 열쇠고, 못 뚫으면 20일선(116,485원)까지 되돌림이 나올 수 있는 구간이라고 본다.
최근 뉴스 흐름
헤드라인 흐름을 보면 이번 급등의 진원지는 명확하다. 월가의 전설로 불리는 투자자가 한국을 찾으면서 대기업이 아닌 원익IPS를 먼저 방문했다는 단독 보도가 이틀 연속 이어졌다. 이 소식이 코스닥 전체 수급에도 영향을 줘 개인과 기관 매수세가 몰렸다는 시장 흐름 보도도 나왔다. 다만 장중 흐름을 다룬 기사에서는 144,100원을 찍은 뒤 134,100원 선까지 밀리며 상승폭이 줄었다는 내용도 함께 확인된다. 재료는 강했지만 장중 내내 힘이 유지되진 못했다는 뜻이다.
여기는 조심해라
RSI 76은 숫자로만 봐도 과열이다. 단기 급등 뒤에는 반드시 되돌림 구간이 온다. 3개월 수익률이 -16.7%였다는 걸 기억해야 한다. 이 종목은 원래도 변동성이 큰 자리에서 움직여왔다는 뜻이다. 4분기로 매출 반영이 이연될 가능성, 장비 리드타임이 더 길어질 가능성도 남아 있다. 17만원대 박스 상단 돌파에 실패하면 재조정이 나올 수 있다는 시각도 함께 고려해야 한다.
지금 신규 진입을 고민한다면 분할 매수로 접근하고, 20일선이나 최근 20일 저가 103,700원 부근을 손절 기준으로 미리 정해두는 게 맞다. 이미 들고 있다면 비중을 한 번에 늘리기보다는 상단 돌파 여부를 확인하고 판단해도 늦지 않다.
이 회사, 짧게 정리하면
원익IPS는 반도체 전공정 드라이 스트립 장비 분야에서 글로벌 상위권에 있는 업체다. 시가총액은 6조 4,987억 원, PER은 37.55배, PBR은 6.00배로 밸류에이션은 가볍지 않은 편이다. 추정PER은 29.83배로 낮아지는 흐름이라 향후 실적 반영에 따라 밸류 부담이 완화될 여지는 있다.
관련 기사
- 코스닥, 개인과 기관 매수에 상승 마감…주성엔지니어링, 원익IPS 상승 VS 레인보우로보틱스, 리노공업 하락 (이코노뉴스, 2026-09-23)
- 월가 거물은 왜 삼성보다 원익IPS를 먼저 찾았나 (mstoday.co.kr, 2026-09-23)
- ‘월가 전설’ 드러켄밀러, 대기업 제치고 원익IPS 만났다…K-반도체 소부장 재평가 신호탄 (인더스트리뉴스, 2026-09-23)
- 원익IPS 장중 14만4100원 찍고 13만4100원…상승폭 축소 (잡포스트, 2026-09-23)
- (MUST KNOW5)드러켄밀러, 원익IPS 선택…오늘 시장의 눈은 美·中과 AI로 (이데일리TV, 2026-09-23)
- (단독) 드러켄밀러의 원픽?…원익IPS 찾은 이유 (한국경제, 2026-09-22)
- (코스닥 외국인) 심텍·SFA반도체 웃고 주성엔지니어링·원익IPS 울었다 (핀포인트뉴스, 2026-09-22)
- (단독) “투자처 물색”…’월가 큰손’ 드러켄밀러, 원익IPS 방문 (한국경제, 2026-09-22)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.