삼성전자, 하루에 11% 급락… 20만 원 사수가 관건이다
결론부터 말한다
- 삼성전자가 하루 만에 11.51% 급락하며 20만 7,500원까지 밀렸다. 신용매물 청산과 AI 수익성 우려가 겹친 투매다.
- RSI 21까지 떨어진 과매도 구간이지만, 이평선이 전부 역배열로 꺾인 추세 자체는 아직 살지 못했다.
- PER 3배대 극저평가 매력은 분명하다. 다만 지금은 저평가 논리보다 수급과 추세가 먼저 움직이는 자리다. 성급한 물타기는 금물이다.
내가 이 종목을 보는 이유
오늘 삼성전자는 그냥 조정이 아니다. 전일 대비 11.51% 빠지면서 거래량이 평소 평균의 1.9배로 터졌다. 신용매물이 한 번에 쏟아진 흔적이 거래량에 그대로 찍혔다. SK하이닉스도 11% 폭락했으니 이건 삼성전자 한 종목 문제가 아니라 AI 반도체 섹터 전체에 걸린 신용 위험 재평가다. 코스피 대장주가 이렇게 흔들리면 지수 전체가 영향을 받는다. 내가 오늘 이 종목을 짚는 이유는 간단하다. 지금 이 가격이 “싸서 사는 자리”인지 “더 빠질 걸 기다려야 하는 자리”인지, 그 경계선에 삼성전자가 서 있기 때문이다.
핵심 포인트
- 3분기 영업이익 107조 원. 현대차 분기 시총 이상을 한 분기에 벌었다. 펀더멘털 자체는 흔들리지 않았다.
- 추정PER 4.56배, 현재 PER 9.31배. 숫자만 보면 반도체 대형주 중 가장 싼 축에 속한다.
- 외국인 보유 비중이 46%대로 내려오며 사상 최저 수준에 근접했다. 매도 공백이 생겼다는 건 나중에 수급이 돌아올 여지도 된다는 뜻이지만, 지금 당장은 그 매도 주체가 계속 팔고 있다는 사실이 더 중요하다.
- 중국 CXMT와의 기술 격차는 여전히 수년 단위로 존재한다. 다만 그 격차가 좁혀지고 있다는 공포감이 이번 급락의 심리적 배경 중 하나다.
- AI 메모리 표준화와 관련한 기술적 한계 지적이 나온 날이기도 하다. HBM 경쟁력에 대한 의구심이 완전히 가시지 않았다.
차트로 본 현재 위치
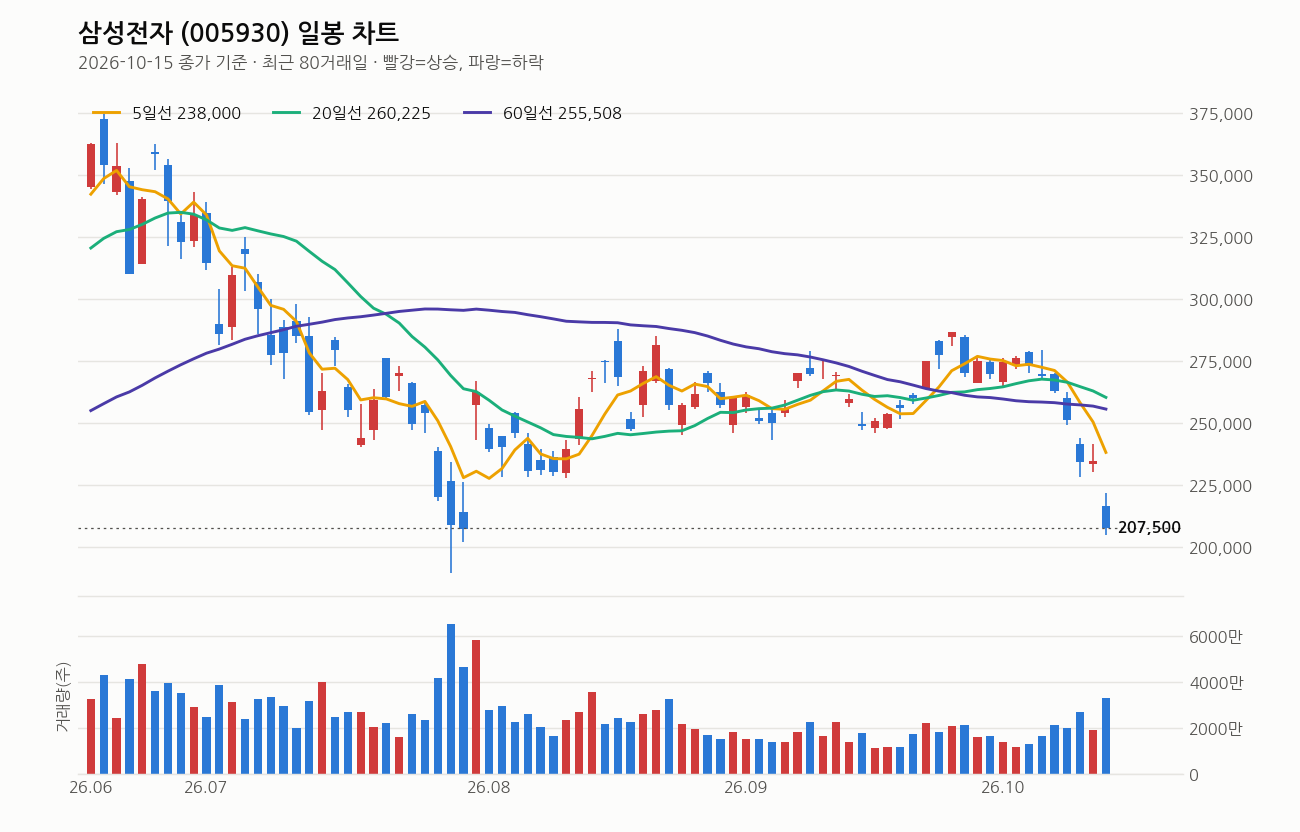
10월 15일 종가 기준 207,500원이다. 당일 고가 221,500원에서 시작해 저가 204,500원까지 밀렸다가 겨우 반등해서 마감한 흐름이다. 5일선 238,000원, 20일선 260,225원, 60일선 255,508원, 120일선 273,583원. 모든 이평선이 종가 위에 있고, 그 이격이 많게는 24%까지 벌어져 있다. 정배열도 역배열도 아닌 혼조라고 하지만 실제로는 중기 추세가 완전히 꺾인 모양이다. 20일선도 5거래일 전보다 방향을 내리고 있다.
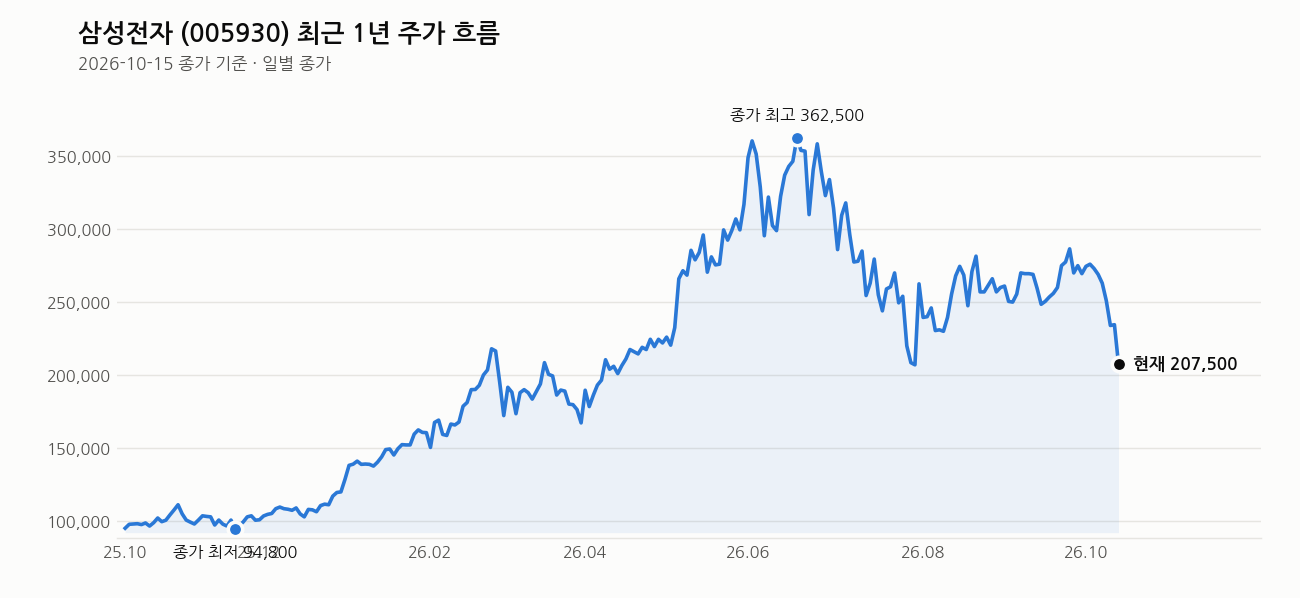
최근 1주 수익률 -22.9%, 1개월 -20%, 3개월 -25.8%. 단기, 중기 할 것 없이 다 무너졌다. 1년 최고가 374,500원 대비 44.6% 아래, 반대로 1년 최저가 92,100원 대비는 아직 125% 위에 있다. 거품이 빠지는 국면이지, 작년 바닥까지 다시 보는 상황은 아니라는 뜻이다.
RSI는 21이다. 30 이하로 침체권에 들어간 지 오래다. 기술적으로는 반등 요건이 충족된 과매도 구간이 맞다. 하지만 거래량 1.9배가 터지면서 급락했다는 건 패닉성 투매가 아직 소화 중이라는 신호이기도 하다. 과매도는 반등의 조건이지 반등의 보장이 아니다. 이 차이를 꼭 기억해야 한다.
내가 보는 가격대
20만 원이 심리적 지지선이고, 20만 2천 원은 7월 30일 저점에 걸린 기술적 지지선이다. 오늘 장중 저가 204,500원까지 내려갔다가 종가 207,500원으로 마감한 건 이 지지선을 건드리고 올라온 모양새다. 최근 20거래일 고가 286,500원, 저가 204,500원이니 오늘이 20거래일 기준으로도 거의 저점권이다.
더 밀리면 18만 9천 원(7월 29일 저점), 심하면 18만 원대까지 열어둬야 한다는 시각도 있다. 월봉 기준으로는 20개월선이 15만 9천 원 부근이라는 관점도 있는데, 이건 지금 당장의 이야기가 아니라 훨씬 큰 그림에서의 최악 시나리오로 봐야 한다. 지금 현재가 207,500원과 20일선 260,225원 사이 괴리가 20%가 넘는다. 이 거리가 좁혀지려면 반등이든 이평선 하락이든 시간이 필요하다. 당장 이평선 복귀를 기대하고 들어가는 건 위험하다.
최근 뉴스 흐름
오늘 뉴스는 온도차가 크다. 한쪽에서는 “10만 원까지 가라”는 극단적인 비관론과 직원발 논란성 글까지 나올 정도로 투자 심리가 바닥을 치고 있다. 연합뉴스는 하이닉스 11%, 삼성전자 9%대 하락을 7월 말 이후 최대 낙폭이라고 짚었는데, 이건 섹터 전체의 신용 위험이 동시에 터졌다는 뜻이다. 반면 삼성전자는 같은 날 실리콘밸리 통신 서밋 개최, 베트남 AI 홈·공조 기술 소개 등 사업은 평소처럼 돌아가고 있다는 걸 보여준다. 급락장에서 초고수들이 삼성전자를 팔고 다른 종목으로 갈아탔다는 기사도 있다. 주가와 회사의 실제 사업이 따로 노는 날이다.
여기는 조심해라
오늘 같은 날 “싸 보인다”는 이유만으로 들어가는 게 제일 위험하다. 신용매물이 완전히 소진됐는지 아직 확인이 안 됐다. 외국인 매도가 더 나올 수 있고, AI 섹터 전체의 신용 위험이 재발하면 20만 원, 더 나아가 18만 원대 지지선도 시험받을 수 있다. 반대로 20만 원을 지키고 반등이 나오면 그 폭도 클 수 있다. 이 종목은 지금 방향성이 아니라 변동성 그 자체가 리스크다.
분할 매수, 분할 매도 원칙을 반드시 지켜라. 한 번에 들어가지 말고, 지지선이 깨지면 손절 기준을 미리 정해둬라. 비중을 과도하게 싣는 것도 금물이다. PER이 싸다고 물량을 몰빵하면, 추세가 더 꺾였을 때 버틸 체력이 없어진다.
이 회사, 짧게 정리하면
시가총액 1,213조 원, PER 9.31배에 추정PER은 4.56배까지 낮아진다. BPS 86,052원 대비 PBR 2.41배 수준이다. 숫자로만 보면 메모리·파운드리 양축을 가진 세계 최대 반도체 기업이 역사적으로도 싼 밸류에이션에 들어와 있는 건 맞다. 다만 지금은 밸류에이션보다 수급과 심리가 주가를 끌고 가는 국면이라는 걸 잊지 말아야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- “10만원까지 가라”…주가 폭락에 웃는 삼성전자 직원들, 왜? (한국경제, 2026-10-15)
- 삼성전자, JEDEC서 “AI 메모리 표준화 한계” 토로 (디일렉, 2026-10-15)
- (단독) “주가 10만원까지 떨어져라”… 삼성전자 직원 글에 주주들 분통 – 조선비즈 (Chosunbiz, 2026-10-15)
- 하이닉스 11% 폭락, 삼성전자 9%↓…7월 말 이후 낙폭 최대(종합) (연합뉴스, 2026-10-15)
- 삼성전자, ‘실리콘밸리 미래 통신 서밋 2026’ 개최 外 (톱데일리, 2026-10-15)
- “삼성전자 7만원, 하이닉스 20만원”…’역대급 실적’에도 어두운 전망, 왜 (아시아경제, 2026-10-15)
- 삼성전자, 베트남서 AI 홈·공조 기술 소개…동남아 공략 가속 (메트로신문, 2026-10-15)
- 삼성전자 팔고 ‘이 종목’ 샀다…급락장서 초고수들의 선택은 (한국경제, 2026-10-15)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


