포스코퓨처엠, +9.9% 급등 뒤에 남은 숙제는 실적
결론부터 말한다
- LFP 양극제 대규모 수주로 ESS 시장 진출 스토리는 분명히 살아있다
- 다만 오늘 +9.9% 급등은 120일선 바로 아래까지 단숨에 밀어올린 과열성 움직임이다
- 수주 잭팟과 실적 부진이 동시에 가는 종목이다. 분할 대응 없이 따라 들어가면 다친다
내가 이 종목을 보는 이유
이 종목을 오늘 주목한 이유는 하나다. 삼성SDI와 6조 원, SK온과 1.1조 원 규모의 LFP 양극제 장기 공급계약이다. 기존 하이니켈 중심 전기차용 양극재에서 ESS용 LFP로 사업을 재편하는 큰 그림이 숫자로 증명되고 있다. 여기에 CATL과 음극제 샘플 테스트까지 진행 중이라 탈중국 소재 공급망 재편의 수혜주로 묶이는 흐름이다. 나는 이 구조적 스토리 자체는 신뢰한다. 다만 오늘 가격이 그 스토리를 다 반영하고도 남았는지는 별개 문제다.
핵심 포인트
- 삼성SDI 6조 원, SK온 1.1조 원 LFP 양극제 장기계약(~2032년)으로 ESS 수익원 확보
- CATL과 음극제 샘플 테스트 진행, 탈중국 소재 트렌드 속 비중국산 선호도 상승 수혜 가능
- 광양 양극재 신공장 가동이 내년까지 연기됐다는 점은 주의할 부분이다. LFP를 더 키우겠다는 의지는 읽히지만 생산 차질은 실적 지연으로 직결된다
- 3분기 영업이익이 75% 급감할 것이라는 전망이 나온 만큼, 수주와 실적 사이의 시차가 이 종목의 핵심 리스크다
- 최대 2000억 원 회사채 발행을 추진 중이라는 소식은 재무 부담이 가볍지 않다는 신호로 읽어야 한다
차트로 본 현재 위치
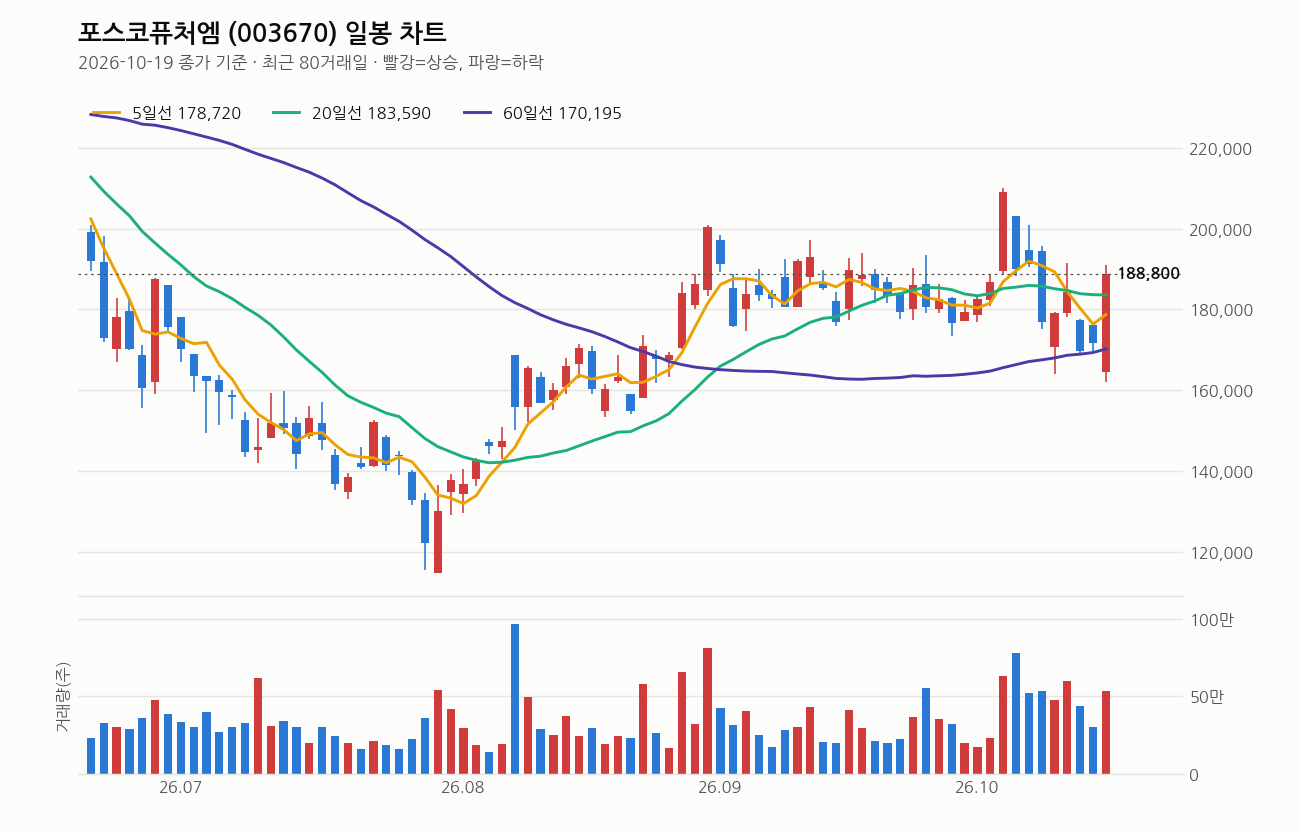
종가는 188,800원, 전일 대비 +9.90% 급등했다. 당일 변동폭도 저가 162,000원에서 고가 191,000원까지 17.9% 수준으로 크게 흔들렸다. 5일선(178,720원)과 20일선(183,590원)은 모두 돌파했지만 120일선(190,520원)은 아직 0.9% 아래다. 이동평균선 배열은 정배열도 역배열도 아닌 혼조 상태이고, 20일선 자체는 5거래일 전보다 꺾여 내려오고 있다. 거래량은 직전 20일 평균의 1.4배로 붙었지만 폭발적인 수준은 아니다.
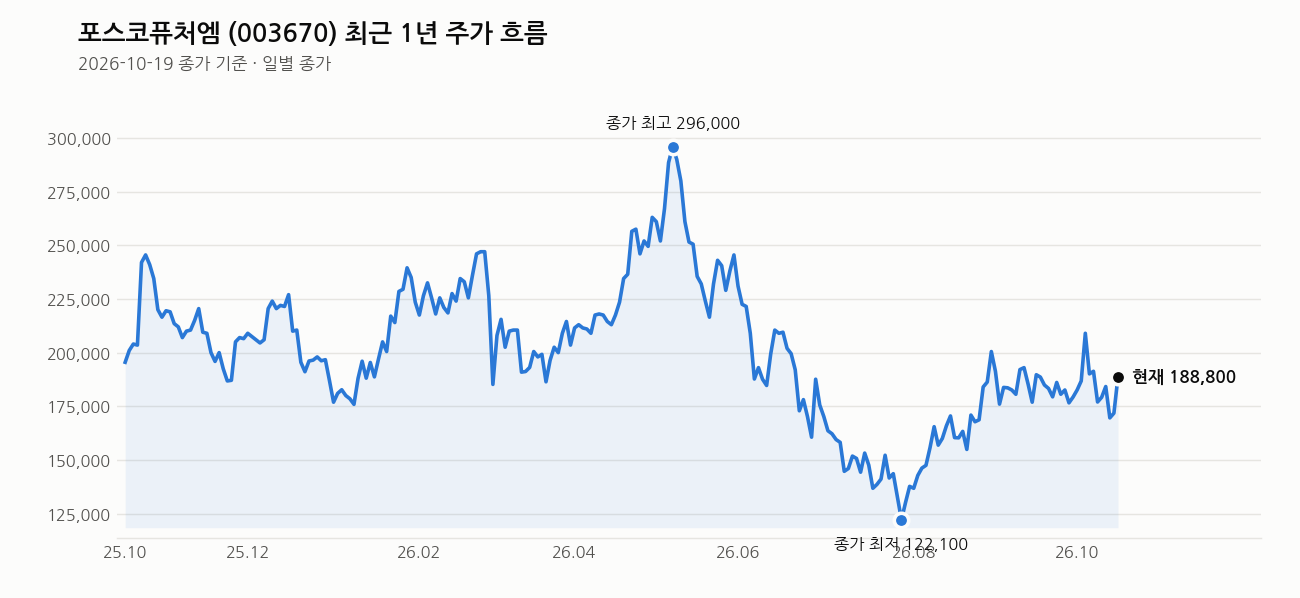
최근 1주 수익률 +6.7%, 최근 1개월은 오히려 -0.5%다. 즉 한 달 내내 조정받던 종목이 오늘 하루 만에 단기 이평선을 모두 뚫어버린 셈이다. 1년 최고가 299,500원 대비로는 아직 37.0% 아래, 1년 최저가 대비로는 64.6% 위에 있다. RSI는 54로 과열권은 아니지만, 하루 만에 10% 가까이 뛴 뒤의 RSI 54는 추가 상승 여력보다는 숨 고르기 가능성을 더 열어둬야 하는 자리다. 120일선이라는 중기 저항선 바로 밑에서 거래량이 확 터지지 않은 채 멈췄다는 점, 나는 이걸 “추세 전환”이 아니라 “뉴스성 급등”으로 본다.
내가 보는 가격대
20일선은 183,590원, 20거래일 저가는 162,000원, 고가는 210,000원이다. 오늘 종가 188,800원은 이 박스권 하단보다는 중상단에 가깝다. 120일선 190,520원이 바로 코앞이라 여기를 거래량 동반으로 뚫는지가 1차 분기점이다. 130만 원대 숫자는 다른 2차전지 종목과 단위가 섞인 것으로 보이니 걸러서 보고, 현재 체급에서는 21만 5천 원 박스 상단, 10만 2천 원 지지선 구간을 큰 틀로 참고하는 게 맞다. 지금 자리는 그 박스 하단에서 많이 올라온 중단 구간이지, 눌림목 매수 자리는 아니다.
최근 뉴스 흐름
이 종목 뉴스 흐름은 두 갈래로 갈린다. 한쪽은 “수주 잭팟” — 삼성SDI·SK온발 대규모 LFP 양극제 계약으로 실적 개선 탄력을 받는다는 긍정 톤이다. 다른 한쪽은 “실적 부진” — 3분기 영업이익이 75% 급감할 것이라는 전망과, 광양 신공장 가동이 내년까지 연기됐다는 단독 보도다. 같은 날 “수주 잭팟인데 실적 개선은 언제쯤?”이라는 제목이 반복해서 나온다는 것 자체가 시장이 이 괴리를 이미 알고 있다는 뜻이다. 여기에 최대 2000억 원 규모 회사채 발행 추진 소식까지 겹쳤다. 재무부담 속에서 투자 재원을 마련하려는 움직임으로 읽힌다.
여기는 조심해라
수주 소식과 실적 숫자가 따로 노는 전형적인 구간이다. 계약 규모가 아무리 커도 매출로 잡히는 시점, 영업이익으로 전환되는 시점은 한참 뒤다. 당장 3분기 영업이익 급감 전망이 현실화되면 “좋은 뉴스에 주가는 빠지는” 그림이 나올 수 있다. 신공장 가동 연기도 생산능력 확대 시점을 뒤로 미루는 요인이다. 재무 쪽에서 회사채 발행을 추진한다는 건 현금흐름이 넉넉하지 않다는 뜻이니, 이 부분도 가볍게 볼 게 아니다. 오늘처럼 하루 10% 가까이 뛴 날은 다음날 갭이 메워지는 경우가 흔하다. 추격 매수보다는 120일선 돌파 여부, 거래량 유지 여부를 확인하고 움직여도 늦지 않다. 비중은 반드시 나눠서 들어가고, 손절선은 미리 정해놓고 지켜야 한다.
이 회사, 짧게 정리하면
포스코퓨처엠은 포스코그룹의 2차전지 소재 기업으로 양극재·음극재를 주력으로 한다. 시가총액은 16조 7,930억 원, PER은 373배, 추정 PER은 533배로 현재 실적 대비 주가는 이미 미래 성장을 상당히 끌어다 쓴 수준이다. PBR 4.00배, 배당수익률 0.13%로 배당 매력은 거의 없고, 이 종목은 철저히 성장 스토리로 보는 주식이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 포스코퓨처엠, 최대 2000억 회사채 발행 도전…NH투자증권 등 나서 (파이낸셜포스트, 2026-10-19)
- 포스코퓨처엠, 재무부담 속 최대 2000억 회사채 발행 도전 (fn마켓워치) (파이낸셜뉴스, 2026-10-19)
- (여의도 투자본부 2부) 에스앤에스텍 vs 포스코퓨처엠 vs 엠케이전자 vs 스피어, 공략법은? – 머니투데이 (머니투데이, 2026-10-17)
- ‘수주 잭팟’ 포스코퓨처엠, 실적 개선 ‘언제쯤’ : 네이버 블로그 (블로그, 2026-10-16)
- 길어지는 실적 부진…포스코퓨처엠, 3Q 영업익 75% 급감 전망 (연합인포맥스, 2026-10-16)
- (단독)포스코퓨처엠, 광양 양극재 신공장 내년까지 가동 연기…LFP 더 키운다 (이데일리, 2026-10-16)
- 포스코퓨처엠 잇단 대규모 LFP 양극재 수주에 실적 개선 탄력, 엄기천 그룹 투자재원 마련에 힘 보탠다 (비즈니스포스트, 2026-10-15)
- ‘수주 잭팟’ 포스코퓨처엠, 실적 개선 ‘언제쯤’ (딜사이트, 2026-10-15)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


