삼성전자, 사상 최대 실적에도 주가는 역배열 바닥권
결론부터 말한다
- 3분기 영업이익 107조 4천억, 사상 최초 100조 돌파다. 그런데 주가는 20일선 밑 13.9%, 120일선 밑 21.9%다.
- 실적과 주가가 따로 노는 전형적인 AI 거품론 조정 구간이다. HBM 공급 부족이라는 펀더멘털은 살아있다.
- RSI 26, 침체권 진입이다. 바닥을 논할 자리긴 하나 역배열이 안 풀렸다는 건 분명히 짚고 가야 한다.
내가 이 종목을 보는 이유
숫자부터 보자. 분기 영업이익 107조 4천억. 역사상 처음으로 100조를 넘겼다. 반도체 부문이 끌었다는 게 핵심이다. 그런데 주가는 최근 한 달 새 22.4% 빠졌다. 실적 따로 주가 따로다. 이게 지금 삼성전자를 보는 이유다.
시장은 지금 실적보다 “AI 투자 사이클이 꺾이면 어떡하나”를 더 무서워하고 있다. 나는 이 공포가 과한지 적정한지를 가늠하는 게 지금 투자자가 할 일이라고 본다. 10월 중순 수출데이터는 견조했다. 메모리 수요가 당장 꺾인 증거는 안 보인다. 내년 HBM4는 필요 물량 800만개에 현재 가능 수준은 500만개 선이라는 얘기가 나온다. 공급 부족이 심화되면 가격은 오를 수밖에 없는 구조다. 나노 가격 50~300% 상승 가능성까지 거론되는 걸 보면, 이건 단순 조정이 아니라 수급 구조 자체가 바뀌는 국면일 수 있다.
핵심 포인트
- 3분기 영업이익 107조 4천억으로 사상 최초 100조대 돌파, 반도체 부문이 주도했다
- 다음 주 실적 발표에서 설비투자 규모가 관건이다. 증설 공시가 나오면 “수요 확실함” 시그널로 읽힐 수 있다
- HBM4 공급 부족 → 가격 인상 압력. HBM5부터는 메모리+시스템반도체 결합 기술이 필요해서 삼성전자가 유리한 포지션이라는 시각이 있다
- SK하이닉스 대비 포트폴리오가 다양해서 AI 수익성 악화 영향을 상대적으로 덜 받는다는 분석도 있다
- 위험은 명확하다. AI 기업들 자본지출이 실제로 꺾이면 메모리 수요 동반 둔화는 피하기 어렵다
차트로 본 현재 위치
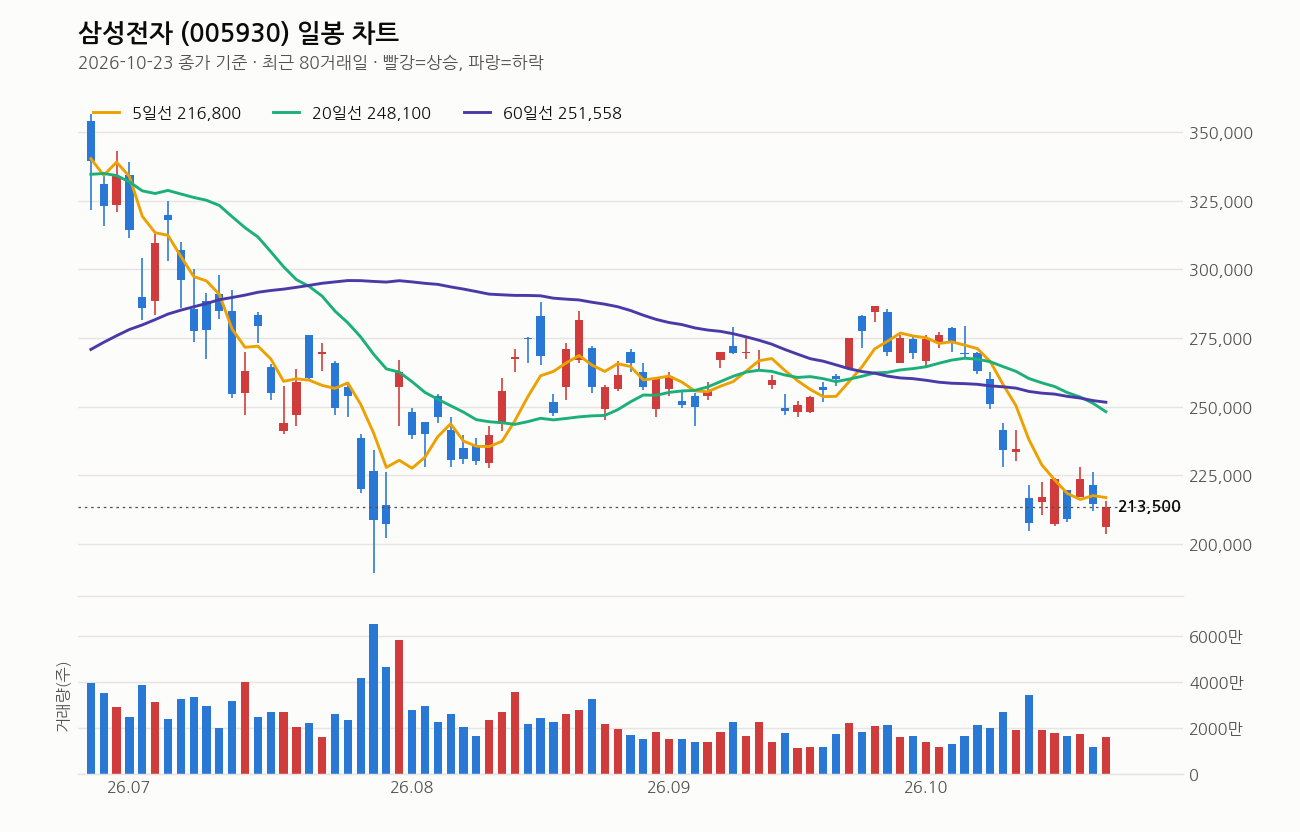
10월 23일 종가 213,500원, 전일 대비 -0.47%다. 당일 변동폭이 고가 215,500원에서 저가 203,500원까지 컸다. 하루 변동성이 상당하다는 뜻이다.
이동평균선은 5일 < 20일 < 60일로 완전한 역배열이다. 20일선 방향도 5거래일 전보다 하락 중이다. 추세가 아직 아래를 보고 있다는 얘기다. 5일선(216,800원)에는 근접했지만 20일선(248,100원)까지는 13.9% 떨어져 있고, 120일선(273,500원)까지는 21.9% 차이다. 중장기 이평선을 회복하려면 갈 길이 멀다.
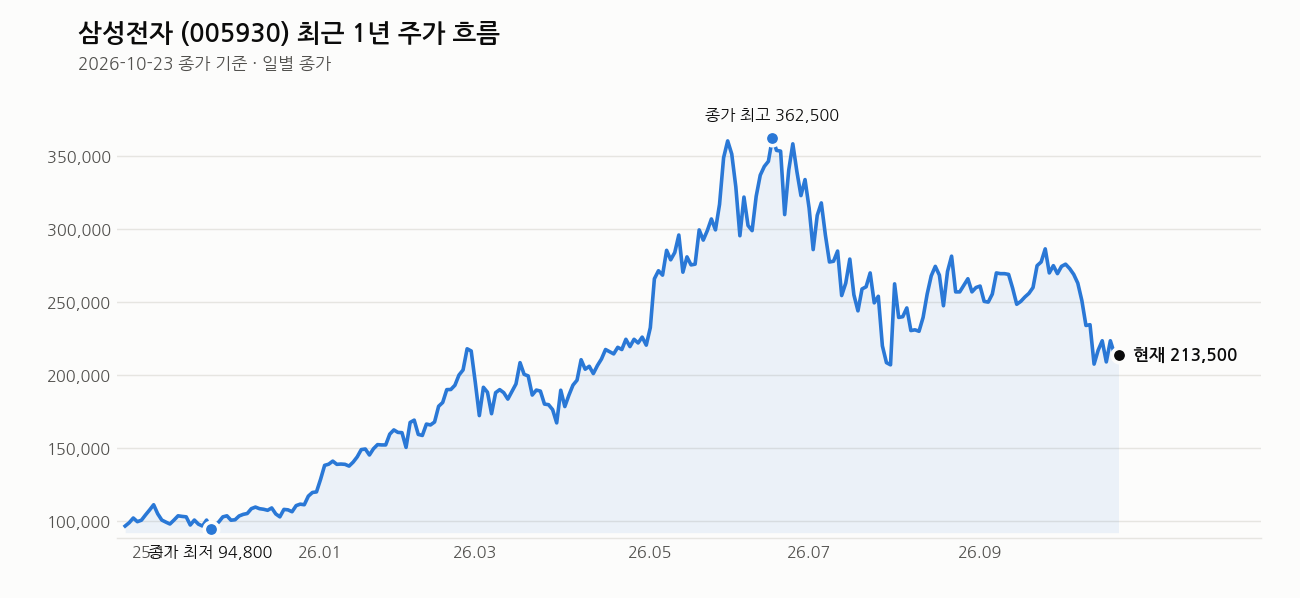
거래량은 16,019,854주로 20일 평균의 0.9배. 급락이 거래량을 동반한 투매는 아니라는 뜻이다. 1년 최고가 374,500원 대비 43% 빠졌고, 최저가 94,500원 대비로는 아직 125.9% 위에 있다. 최근 20거래일 박스권이 고가 286,500원, 저가 203,500원인데 지금 종가는 그 저점에 바짝 붙어있다.
RSI는 26. 30 이하 침체권이다. 단기 과매도는 맞다. 하지만 RSI 침체권 진입이 반등 보장은 아니다. 역배열 구간에서 RSI만 보고 들어가면 추가 하락에 물릴 수 있다는 걸 분명히 해두고 싶다.
여기는 조심해라
지금 삼성전자의 리스크는 단순하다. AI 설비투자 사이클이 꺾이느냐 아니냐, 이 하나로 압축된다. 다음 주 실적 발표에서 설비투자 계획이 시장 기대에 못 미치면 추가 하락 여지는 충분하다. 역배열이 안 풀린 상태에서 들어가는 건 그만큼 변동성을 그대로 안고 가는 거다.
금리 부담도 같이 간다. 중국 메모리 업체의 샘플링 생산 소식 같은 노이즈도 언제든 튀어나올 수 있다. 실적은 사상 최대인데 주가가 역배열 바닥권이라는 건, 그만큼 시장이 미래 불확실성에 민감하게 반응하고 있다는 신호다. 분할 접근하고, 비중은 절대 한 번에 몰아넣지 마라. 손절 라인 없이 들어가는 건 금물이다.
이 회사, 짧게 정리하면
시가총액 1,248조, PER 9.58배인데 추정PER은 4.69배까지 낮아진다. 내년 실적 기대가 이미 밸류에이션에 반영되기 시작했다는 뜻이다. PBR 2.48배, 배당수익률 0.78%로 배당 매력보다는 반도체 업황 자체가 투자 논리의 중심이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- “내년 증시 주도주 바뀐다”…삼성전자·SK하이닉스 이을 시총 3위는? (www.ebn.co.kr, 2026-10-24)
- 삼성전자·SK하이닉스 주가 왜 급등락하나…AI 반도체 호황 속 5가지 변수 (톱스타뉴스, 2026-10-24)
- 삼성전자, 리센느와 손잡고 폴드8 여심 잡기 나선다 (연합뉴스, 2026-10-24)
- 삼성전자 주가, 오늘 왜 하락하나? (Investing.com 한국어, 2026-10-23)
- 삼성전자도 개발 참여한 게임 ‘모던 워페어4’…북한 남침 시나리오 논란 (디일렉, 2026-10-23)
- 故 이건희 삼성전자 선대회장 6주기 추도식 엄수…경영진 집결 (FETV, 2026-10-23)
- 삼성전자 온양캠퍼스, 아산시에 친환경 차량·생활 물품 지원 (연합뉴스, 2026-10-23)
- 삼성전자, 美 파이토치 콘퍼런스서 엑시노스 기반 ‘AI 에이전트’ 기술 성과 공개 (더구루, 2026-10-23)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


