삼성전자, 역배열 속 RSI 25, 지금은 버틸 자리다
결론부터 말한다
- 주가는 20일선 아래 12.8%, 120일선 아래 21.9%, 완전한 역배열이다. 지금은 추세를 믿고 들어가는 자리가 아니다.
- 다만 RSI 25에 PBR 1.2배 수준 저평가 논리까지 겹치면서, 실적과 주주환원 발표가 반등의 트리거가 될 수 있는 구간이다.
- HBM 매출 호조와 파운드리 흑자 전환 기대는 진짜 모멘텀이다. 하지만 이번 주 실적이 기대치를 못 채우면 추가 조정 리스크도 같이 본다.
내가 이 종목을 보는 이유
지금 삼성전자를 보는 이유는 단 하나다. 이번 주가 실적 슈퍼위크의 핵심이기 때문이다. 3분기 확정 실적과 함께 파운드리 흑자 전환 시점, 주주환원 정책이 한꺼번에 공시될 예정이다. 메모리는 이미 양호하다는 평가가 많다. 관건은 파운드리다. 가동률이 풀가동에 가격까지 인상 중이라는 얘기가 나오고, 내년 상반기 흑자 전환 가능성까지 거론된다. 여기에 HBM4 로직다이 인하우스 제조로 수익성을 끌어올리고 있다는 점, 3분기 HBM 매출이 SK하이닉스를 앞설 것이란 분석까지 나온 상황이라 반도체 투톱 중 삼성전자 쪽에 무게가 실리는 흐름이다.
핵심 포인트
- 확정 실적 전망치는 매출 195조 원, 영업이익 107.4조 원(잠정)이다. 시장 기대치를 충족하느냐가 이번 주 변동성의 핵심이다.
- 파운드리는 세미파이브, 가온칩스 등 관련 자회사 성장 기대까지 얽혀 있다. TSMC 수주 이동 수혜 기대도 있다.
- 8년 만의 대형 M&A(하만, 플래그룹, 레인보우 로보틱스)로 AI 데이터센터·로봇 쪽 비반도체 성장 동력을 만드는 중이다. 30조 원 특별배당과 자사주 매입·소각까지 겹쳐 주주환원 강도는 확실히 세졌다.
- 골드만삭스는 목표가를 25% 낮춰 9,000원대로 제시했다. 외국계 시각이 다 호의적인 건 아니라는 점은 분명히 짚고 가야 한다.
- 반대로 중기 저평가 국면이라며 바닥 매수 기회로 보는 시각도 있다. 시각이 갈리는 구간인 만큼 나는 숫자로만 판단한다.
차트로 본 현재 위치
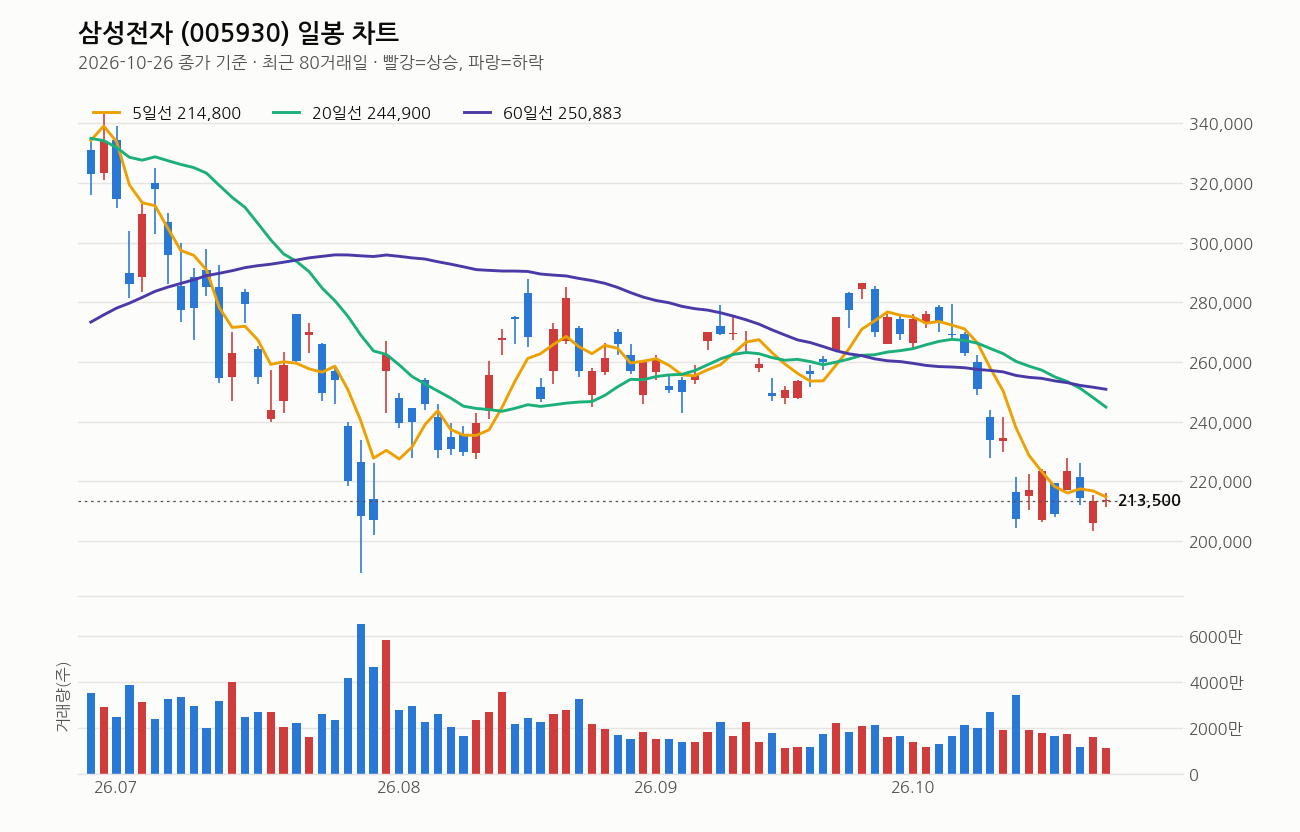
종가는 213,500원, 당일 고가 216,000원에서 저가 211,500원까지 흔들렸고 결국 보합 마감이다. 5일선(214,800원)에 바짝 붙어 있지만 20일선(244,900원)은 12.8% 아래, 60일선(250,883원)은 14.9% 아래, 120일선(273,408원)은 21.9% 아래다. 5일<20일<60일 역배열이고 20일선도 5거래일 전보다 꺾여 내려오는 중이다. 추세로는 아직 하락이 이어지고 있다는 뜻이다.
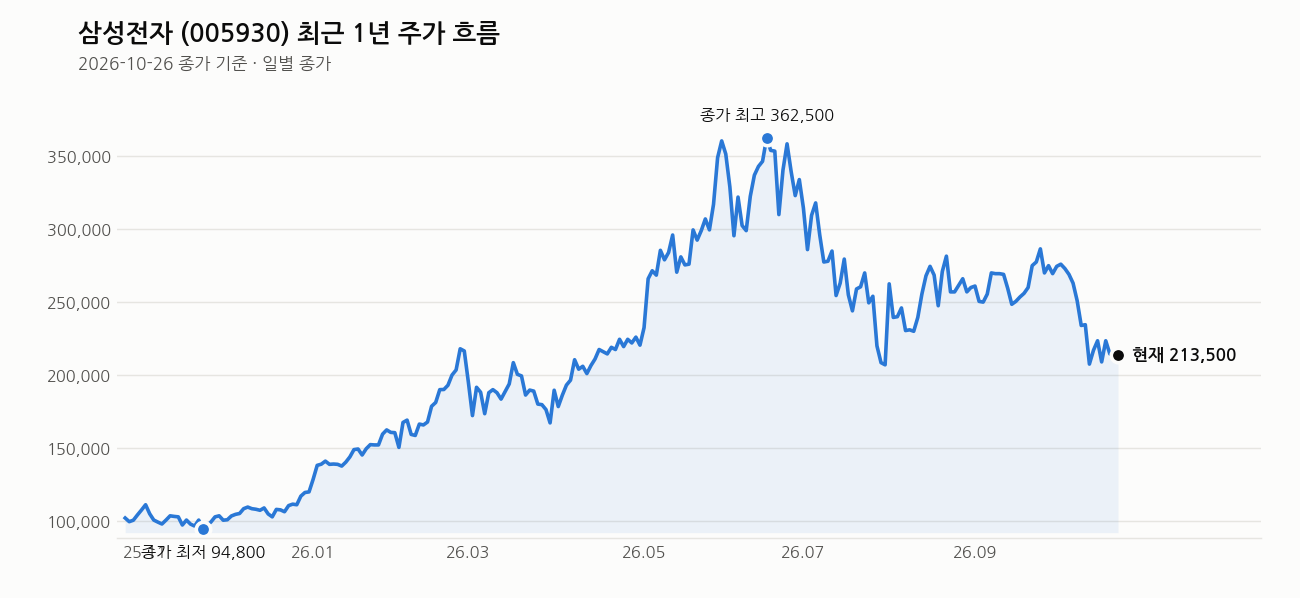
거래량은 1,132만 주로 20일 평균의 0.6배, 거래가 눈에 띄게 줄었다. 최근 1주 -4.5%, 1개월 -23.1%, 3개월 -15.9%로 단기 낙폭이 크다. 1년 최고가(374,500원) 대비 43% 빠졌고, 최근 1년 최저가(94,500원)에서는 126% 올라온 자리다. 최근 20거래일 레인지(고가 286,500원 / 저가 203,500원)로 보면 중하단권이다.
RSI(14일)는 25, 침체권에 완전히 진입했다. 역배열 추세 속 침체권 진입은 전형적인 ‘추세는 아래, 심리는 바닥’ 조합이다. 이럴 때는 급하게 쫓아가는 게 아니라 거래량이 실리면서 바닥을 확인하는 캔들이 나오는지 지켜보는 게 맞다.
내가 보는 가격대
5,500~5,600선을 지수 바닥 가능성으로 보는 시각이 있다. 개별 종목 가격대보다는 지수 레벨 얘기지만, 삼성전자가 시총 1위인 만큼 지수가 버티는 구간에서 같이 지지력을 보여주는지가 중요하다. 현재가 213,500원은 20일선과 12.8% 괴리, 60일선과는 14.9% 괴리다. 이 정도 이격이면 기술적 반등이 나와도 이상하지 않은 자리지만, 그 반등이 추세 전환인지 단순 되돌림인지는 20일선 방향이 꺾이는지로 확인해야 한다. 골드만삭스의 9,000원대 목표가는 현재가와 거리가 크게 벌어져 있어, 이 숫자를 당장 기준으로 삼기보다는 보수적 시각이 존재한다는 정도로만 참고한다.
최근 뉴스 흐름
오늘 나온 뉴스는 크게 두 갈래다. 하나는 갤럭시 버즈 온 출시처럼 완제품·소비자 제품 뉴스다. 다른 하나는 본업인 반도체 쪽이다. 3분기 HBM 매출에서 SK하이닉스를 추월할 것이란 번스타인 분석, AI로 반도체 신물질 개발 기간을 단축하겠다는 전략, HBM 25% 프리미엄 관측과 4나노 공정 경쟁력 얘기까지 나왔다. 여기에 CES에서 휴머노이드 공개를 추진한다는 소식도 있다. 반도체 본업 경쟁력 회복 기대와 신사업(로봇) 확장 기대가 동시에 뉴스로 쌓이는 모습이다.
여기는 조심해라
역배열이 아직 풀리지 않았다는 걸 잊으면 안 된다. RSI 침체권은 “싸다”는 신호일 뿐 “지금 바닥”이라는 확정 신호가 아니다. 이번 주 확정 실적이 시장 기대치에 못 미치면 추가 변동성이 나올 수 있다. 파운드리 흑자 전환 시기도 아직 불확실성 영역이고, 미 국채금리 상승이나 빅테크 캡펙스 축소 우려 같은 거시 변수도 여전히 살아있다. 분할 접근과 손절 라인 설정은 필수다. 역배열 구간에서 한 번에 몰아 들어가는 건 리스크 관리 원칙에 어긋난다.
이 회사, 짧게 정리하면
시가총액 1,248조 원, PER 9.58배지만 추정PER은 4.69배로 내려온다. 올해보다 내년 실적 기대가 훨씬 크게 반영돼 있다는 뜻이다. PBR 2.48배, 배당수익률 0.78%로 배당 매력은 크지 않지만, 자사주 소각과 특별배당 같은 주주환원 강화 움직임이 이 숫자를 바꿀 변수다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자, 첫 클립형 이어폰 ‘갤럭시 버즈 온’ 27일 출시 (더글로벌기빙뉴스, 2026-10-26)
- 삼성전자, 내년 CES서 ‘휴머노이드’ 공개 추진…”글로벌 최고 수준 ‘로봇 손’ 장착” (뉴스웍스, 2026-10-26)
- 삼성전자, 첫 클립형 이어폰 ‘갤럭시 버즈 온’ 출시 (디일렉, 2026-10-26)
- 삼성전자, 삼성 ‘버즈 온’ 29만 9000원에 출시…귀 안 막는 갤럭시 버즈 뜬다 (경기신문, 2026-10-26)
- 삼성전자, 귀 막지 않는 첫 클립형 버즈 출시…”러닝에도 안정적” (메트로신문, 2026-10-26)
- 삼성전자, 3분기 HBM 매출서 SK하이닉스 추월 전망…번스타인 분석 (아이뉴스24, 2026-10-26)
- “삼성전자, AI로 반도체 신물질 개발 3년 단축 목표” (연합뉴스, 2026-10-26)
- 삼성전자는 왜 HBM 25% 프리미엄 관측에 휩싸였나… 납기 신뢰와 4나노 무기화 (글로벌이코노믹, 2026-10-26)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


