기아, 역대 최대 매출에도 20% 어닝쇼크로 52주 신저가
결론부터 말한다
- 3분기 매출은 역대 최대인데 영업이익이 시장 기대치를 20% 이상 밑돌면서 하루 만에 12.71% 급락했다.
- 52주 신저가를 찍었고 역배열에 5일선까지 꺾였다. 기술적으로는 완전히 눌린 자리다.
- 반등 기대는 있지만 지금은 추세가 아니라 바닥 확인 구간이다. 성급한 베팅은 금물이다.
내가 이 종목을 보는 이유
어제 하루 기아가 12.71% 빠졌다. 이 정도 낙폭은 흔치 않다. 이유는 명확하다. 매출은 역대 최대를 찍었는데 영업이익이 시장 기대치보다 20% 이상 모자랐다. 원자재 가격 상승으로 영업이익이 약 7,200억 원 줄었고, 중동 지역 판매 차질로 약 5,700억 원이 더 빠졌다. 여기에 중국 전기차 업체들의 가격 인하 경쟁 때문에 기아도 가격 인하와 판매 장려금을 늘릴 수밖에 없었다. 숫자로 보면 실망스러운 실적이 맞다.
그런데 나는 여기서 두 가지를 같이 본다. 하나는 “이미 반영된 악재인가”다. 실적 발표 전부터 시장은 어느 정도 눈치를 챘고, 발표 당일 급락으로 상당 부분 가격에 녹았다고 본다. 다른 하나는 “추가로 더 나올 악재가 있는가”다. 전기차 경쟁 심화와 원자재 변동성은 구조적인 문제라 하루아침에 해소되지 않는다. 이 두 시각이 지금 기아를 둘러싸고 부딪히고 있는 상황이다.
핵심 포인트
- 영업이익은 전년 대비 24% 증가했다는 숫자도 있지만, 시장이 보는 건 전년 대비가 아니라 “기대치 대비”다. 기대치를 20% 이상 밑돈 게 급락의 직접적 방아쇠였다.
- 원자재 가격 상승(-7,200억 원)과 중동 판세 차질(-5,700억 원)이 합쳐져 수익성을 크게 깎았다. 두 요인 모두 기아 혼자 통제할 수 있는 변수가 아니다.
- 중국발 전기차 가격 전쟁은 판매 장려금 확대로 이어지고 있다. 이건 단기 이벤트가 아니라 당분간 계속 신경 써야 할 변수다.
- 연기금 매도 물량이 낙폭을 키운 요인 중 하나였다는 점도 짚어야 한다. 수급상 추가 매도 압력이 남아있을 수 있다.
- 환율이 개선되고 유럽 판매가 양호하게 유지된다면 반등 재료는 분명 있다. 다만 이건 “가능성”이지 “확정”이 아니다.
차트로 본 현재 위치
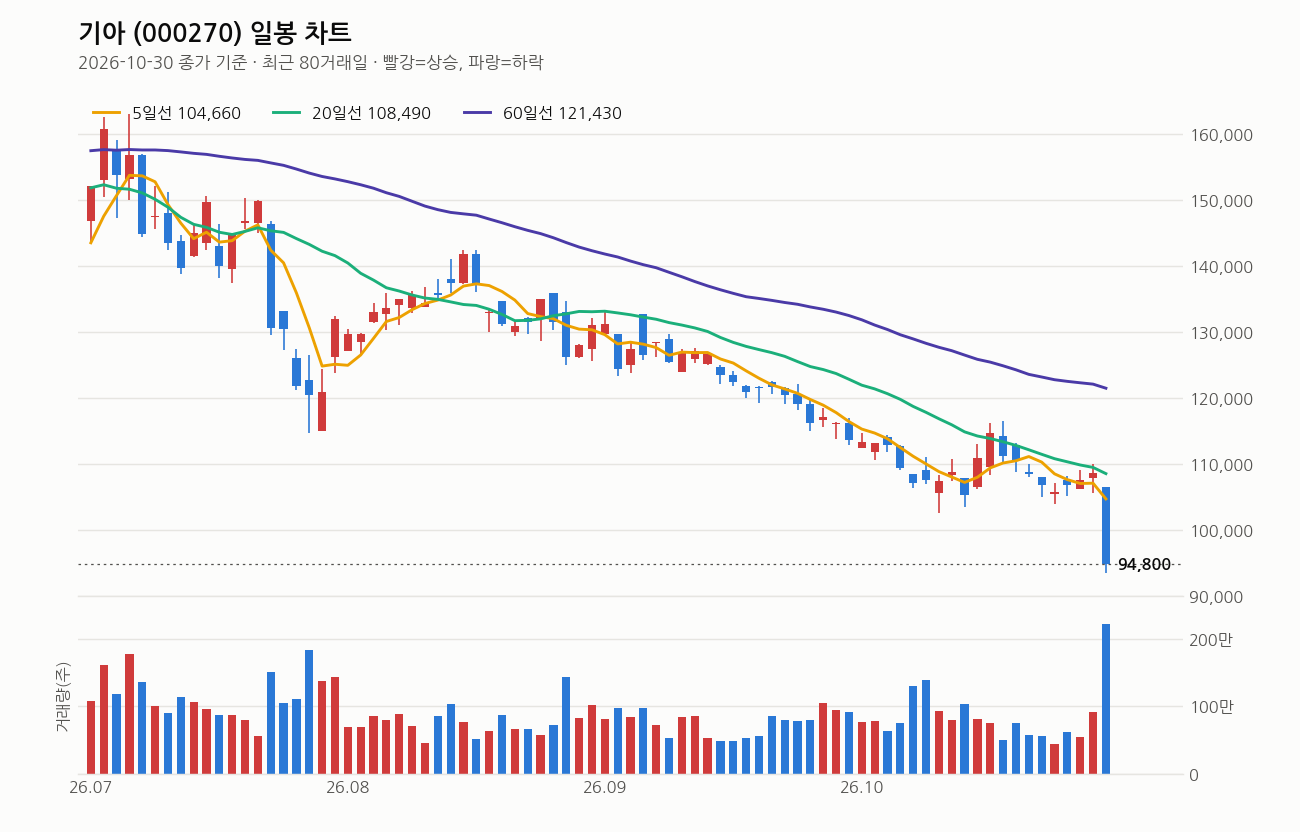
10월 30일 종가 기준으로 본다. 종가 94,800원, 전일 대비 -12.71%. 당일 고가 106,400원에서 저가 93,400원까지 밀렸으니 장중 변동폭도 컸다.
이동평균선은 5일선 104,660원, 20일선 108,490원, 60일선 121,430원, 120일선 137,282원 순으로 완전한 역배열이다. 종가는 5일선 대비 -9.4%, 20일선 대비 -12.6%, 60일선 대비 -21.9%, 120일선 대비로는 -30.9%까지 벌어져 있다. 20일선 방향도 5거래일 전보다 꺾여 있다. 추세는 아직 하락이 맞다.
거래량은 평소 20일 평균의 2.8배로 터졌다. 급락에 거래량이 실렸다는 건 패닉성 매도가 있었다는 뜻이다. 동시에 바닥권에서 거래량이 몰리면 단기적으로 매물 소화가 빨라질 수도 있다.
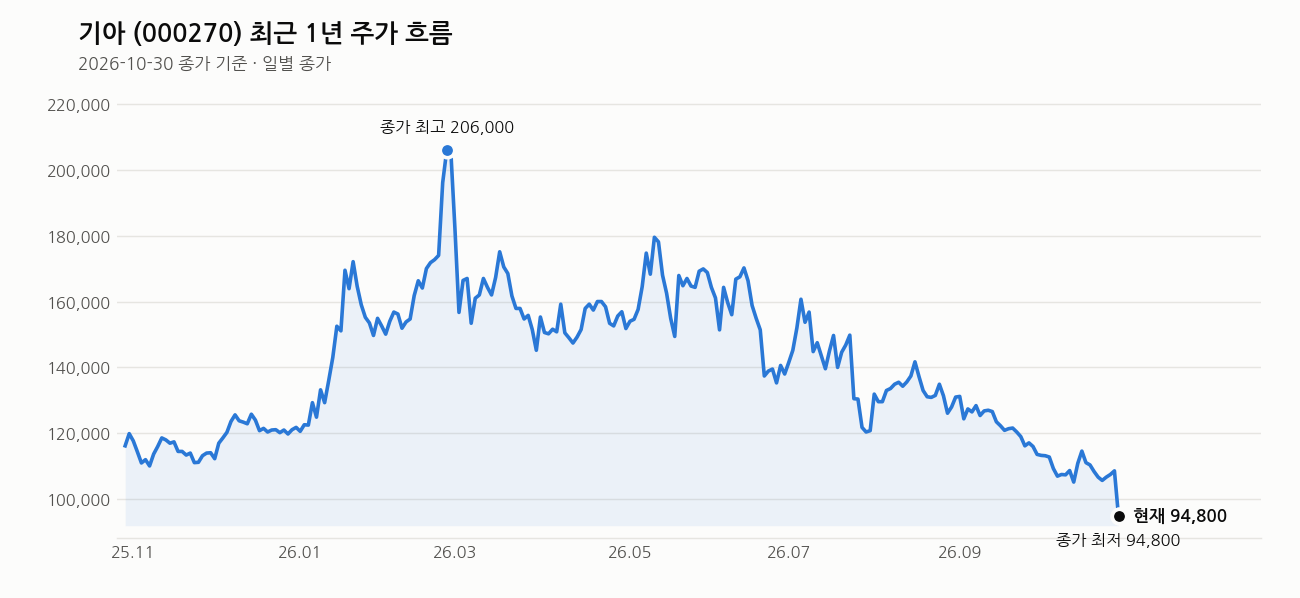
1년 최고가 212,500원 대비 -55.4%, 그리고 어제가 1년 최저가 93,400원이었고 종가는 거기서 1.5% 위다. 사실상 52주 신저가 근처다. RSI는 34로 침체권(30 이하) 턱밑까지 내려왔다. 과매도 초입이라고 봐도 되는 자리다.
정리하면, 추세는 완전히 꺾인 역배열이지만 지표상으로는 단기 과매도 구간에 진입했다. 추세 반전을 논하기엔 이르고, 기술적 반등이 나올 수 있는 자리 정도로 보는 게 맞다.
내가 보는 가격대
지난 거래일 종가 수준까지 회복 가능하다는 시각이 있다. 어제 종가가 94,800원이니 최근 20거래일 고가인 116,400원까지는 거리가 꽤 있다. 20일선(108,490원)까지만 회복해도 현재가 대비 14% 이상 올라야 한다.
반대로 최근 20거래일 저가가 93,400원인데, 어제 당일 저가가 바로 이 가격이었다. 이 구간을 지지선으로 볼 수 있는지가 당장의 관전 포인트다. 이 라인이 무너지면 추가 하락 가능성을, 지켜지면 단기 반등 시도를 열어두는 게 합리적이다. 다만 이건 내 판단의 근거일 뿐 확정된 목표가는 아니다.
최근 뉴스 흐름
연합뉴스TV는 기아 3분기 영업이익이 전년 대비 24% 증가했다고 전하는데, Investing.com은 같은 날 “기아 주가, 오늘 급락한 이유는?”이라는 제목을 뽑았다. 한국경제도 “역대 최대 매출에도 영업이익 쇼크”로 정리했다. 세 헤드라인을 같이 보면 답이 나온다. 절대 숫자는 늘었지만 시장이 기대한 숫자에는 못 미쳤다는 것, 그리고 그 괴리가 주가에 그대로 반영됐다는 것이다.
EV 관련해서는 “2~3년 내 HEV 수준 이익 확보 가능할 것”이라는 코멘트가 나왔다. 전기차 수익성이 당장이 아니라 중장기 과제라는 걸 회사 스스로도 인정하는 셈이다. 야구 관련 뉴스는 주가와 무관한 내용이라 투자 판단에는 참고할 게 없다.
여기는 조심해라
가장 큰 리스크는 전기차 가격 경쟁과 원자재 변동성이 “이번 한 번으로 끝나는 이벤트”가 아니라는 점이다. 중국 업체들의 가격 인하 압박이 이어지면 다음 분기에도 비슷한 숫자가 나올 수 있다. 연기금 추가 매도 가능성도 남아있고, 시장 전체가 약세로 가면 기아 혼자 버티기는 어렵다.
52주 신저가 근처라고 해서 무조건 바닥이라고 단정하면 안 된다. 역배열 추세에서 과매도 반등은 짧게 끝나고 다시 눌리는 경우가 많다. 지금은 분할 접근과 손절 라인 설정이 필수다. 비중을 한 번에 싣지 말고, 93,400원 저가 지지 여부를 먼저 확인하면서 움직이는 게 맞다.
이 회사, 짧게 정리하면
기아는 시가총액 37조 원 수준의 완성차 업체다. PER 5.27배, PBR 0.57배로 밸류에이션은 낮은 편이고, 배당수익률도 7.17%로 높다. 숫자만 보면 싸 보이지만 그 싼 이유가 수익성 둔화 우려라는 점을 같이 봐야 한다. 싸다고 사는 게 아니라, 싼 이유가 해소되는지를 확인하면서 접근해야 하는 자리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 기아 3분기 영업이익 1조 8천억원…24% 증가 (연합뉴스TV, 2026-10-31)
- 기아 주가, 오늘 급락한 이유는? (Investing.com 한국어, 2026-10-31)
- 기아, 7회말 대역전극…삼성 꺾고 PO 승부 최종 5차전으로 (매일일보, 2026-10-30)
- “사자 물리치고 한국시리즈로”…이 시각 광주기아챔피언스필드 (KBS 뉴스, 2026-10-30)
- 기아 “EV, 2~3년 내 HEV 수준 이익 확보 가능할 것” (매일일보, 2026-10-30)
- 기아대책, 가정 밖 청소년 5년 ‘동행’…보호·자립 지원 공로 인정 (한국NGO신문, 2026-10-30)
- 4차전 선발…삼성 기아 플레이오프 중계 (BNT뉴스, 2026-10-30)
- 기아, 3분기 최대 매출에도 영업이익 ‘쇼크’ (한국경제, 2026-10-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


