HLB, 리픽투 FDA 승인 상한가…진짜 승부는 10월 리보세라닙이다
결론부터 말한다
- 담관암 2차 치료제 ‘리픽투’가 FDA 정식 승인을 받으며 상한가. 국내 기업이 빅파마 없이 단독으로 FDA 승인을 받아낸 첫 사례라는 상징성이 크다.
- 하지만 리픽투는 시장 규모가 작은 2차 치료제다. 주가의 진짜 방향은 10월 1일로 예정된 간암 치료제 리보세라닙 승인 여부에서 갈린다.
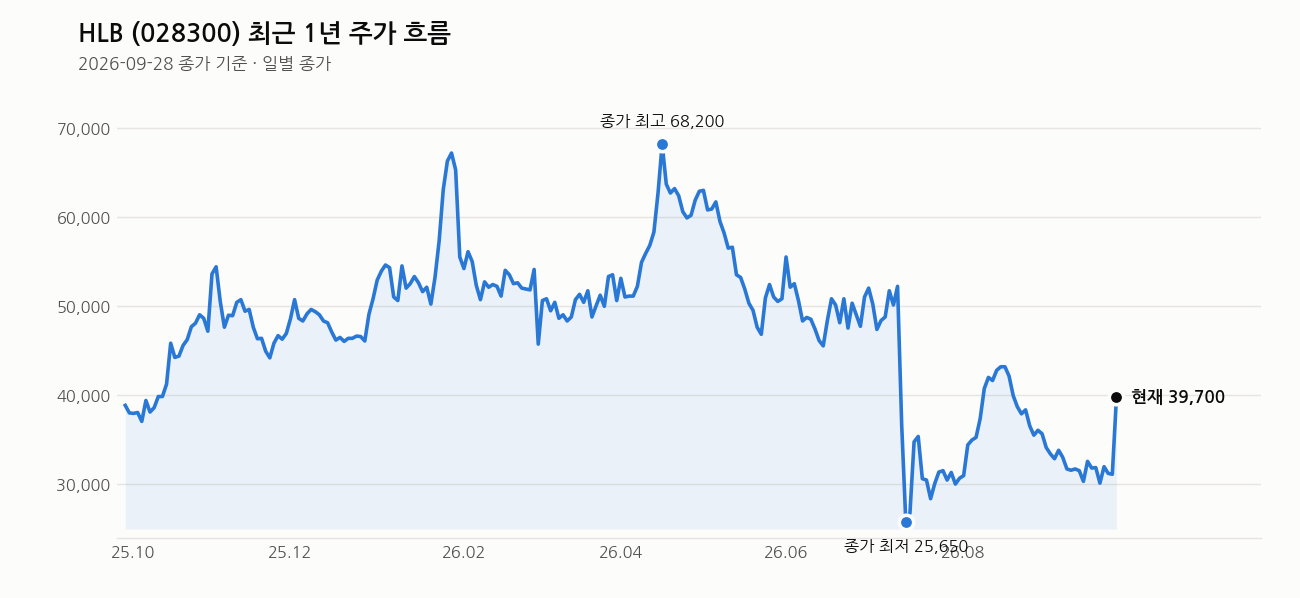
- 120일선 아래, 1년 고점 대비 42.6% 하락한 자리에서 나온 반등이다. 전환사채 물량 이슈까지 겹쳐 있어 단기 급등 뒤 변동성 관리가 필수다.
내가 이 종목을 보는 이유
결론은 하나다. 이번 승인은 HLB가 그동안 잃었던 신뢰를 되찾는 사건이다. 리보세라닙 관련 CRL을 두 차례 겪으며 시장은 HLB의 임상 능력과 FDA 대응력을 의심했다. 이번에 리픽투가 조건 없는 일반승인을 받아낸 건 그 의심에 대한 실질적인 답이다. 가속승인이 아니라 확정성 높은 정식 승인이라는 점도 짚어야 한다.
다만 나는 이걸 “리픽투 하나로 끝나는 재료”로 보지 않는다. 시장이 진짜 원하는 건 리보세라닙이다. 리픽투는 시장 규모가 크지 않은 2차 치료제고, 담관암이라는 적응증 자체도 블록버스터급은 아니다. 이번 상한가는 신뢰 회복과 단기 모멘텀의 결과물이지, 실적으로 바로 연결되는 호재는 아니라는 점을 분명히 해야 한다.
핵심 포인트
- 리픽투는 국내 기업 최초로 빅파마 없이 단독으로 받아낸 FDA 정식 승인이다. 14년 특허 보호 기간도 확보했다.
- 4분기부터 미국 시장 직접 침투를 시작한다. 유통·마케팅을 자체적으로 해내야 하는 구조라 초기 안착 여부가 관전 포인트다.
- 10월 1일로 예정된 리보세라닙(간암 1차 치료제) 승인 통보가 이번 이슈보다 훨씬 큰 변수다. 여기서 승인이 나오면 밸류에이션 자체가 바뀌고, 또 불허가 나오면 과거처럼 급격한 실망 매물이 나올 수 있다.
- 10월 2일부터 전환사채 주식 전환 청구가 시작된다. 단기 급등 국면에서 물량이 풀리면 수급 부담으로 작용할 수 있다.
- 유럽 EMA 허가 신청, 담관암 외 적응증 확대 임상도 진행 중이지만 이건 시간이 걸리는 이야기다.
차트로 본 현재 위치
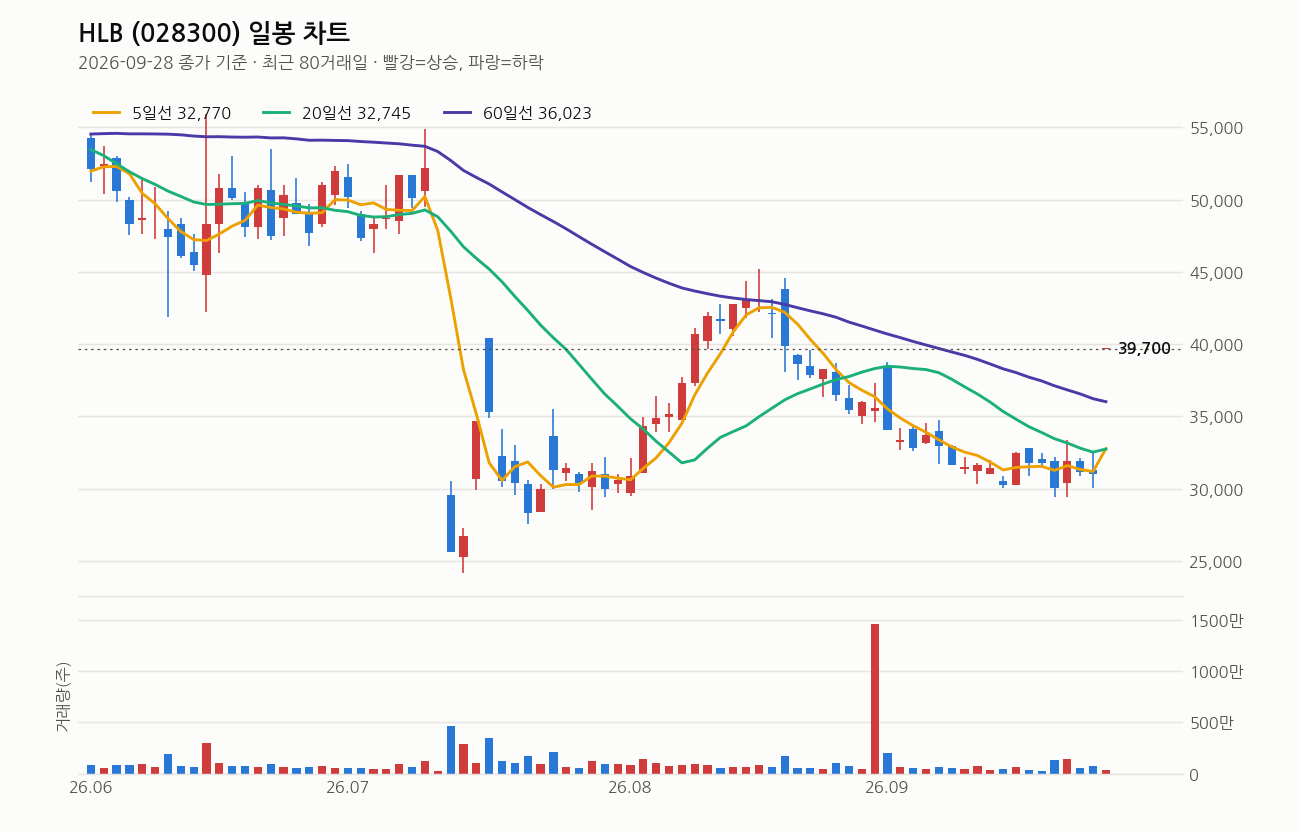
9월 28일 종가는 39,700원, 전일 대비 +27.86%로 상한가다. 그런데 이날 당일 고가와 저가가 모두 39,700원으로 찍혀 있다. 시작부터 상한가로 직행해서 거래가 거의 형성되지 않은 자리라는 뜻이다. 실제로 거래량은 344,213주로 직전 20일 평균의 0.2배 수준밖에 안 된다. 매물이 거의 없이 위쪽으로 튄 자리라는 걸 감안해야 한다.
이동평균선은 정배열도 역배열도 아닌 혼조다. 5일선(32,770원), 20일선(32,745원), 60일선(36,023원)은 모두 종가 아래 있지만, 120일선(45,063원)은 여전히 종가 위에 있다. 20일선 자체도 5거래일 전보다 하락 중이다. 즉 단기 반등은 살아있지만 중기 추세는 아직 완전히 돌아선 게 아니다.
위치로 보면, 1년 최고가 69,200원(1월 28일) 대비로는 42.6% 아래, 1년 최저가 24,150원(7월 14일) 대비로는 64.4% 위다. 최근 3개월 수익률은 -23.7%로 여전히 마이너스 구간이고, 최근 1주는 +24.8%, 1개월은 +12.0%로 단기 반등만 급격하게 일어난 그림이다. RSI는 65로 과열권 진입 직전이다. 아직 70을 넘진 않았지만, 거래량 없이 튄 상한가라는 점을 감안하면 다음 며칠의 수급이 진짜 힘을 보여줄 것이다.
여기는 조심해라
가장 큰 변수는 10월 1일 리보세라닙 승인 통보다. 이건 예측 불가 영역이고, 과거 두 차례 CRL을 받은 전례가 있다는 걸 잊으면 안 된다. 승인이 안 나오면 실망 매물이 급격하게 쏠릴 수 있고, 과거 사례처럼 한 달 만에 50% 이상 빠지는 낙폭도 나온 적이 있다.
10월 2일부터 시작되는 전환사채 주식 전환 청구도 겹친다. 상한가 직후 물량이 풀리면 수급이 급격히 흔들릴 수 있다. 여기에 외국인의 코스피 이탈, 기관 신규 자금 고갈이라는 구조적 수급 약화도 깔려 있다. 그룹주 9개 중 2개는 관리·환기 종목으로 분류돼 있다는 점도 그룹 전체 리스크로 봐야 한다.
거래량 없이 상한가로 직행한 자리는 다음날 매물이 어떻게 나오는지가 진짜 시험대다. 비중을 태우기 전에 반드시 손절 기준을 먼저 정해야 한다. 이 회사는 EPS가 -1,613원으로 여전히 적자 구조고, PBR은 15.33배로 자산가치 대비 밸류에이션 부담이 상당히 크다. 실적이 아니라 이벤트로 움직이는 종목이라는 걸 잊지 말아야 한다.
이 회사, 짧게 정리하면
HLB는 리보세라닙을 중심으로 한 신약 개발 바이오 기업이다. 시가총액은 5조 2,880억, 외국인 소진율은 16.64%다. EPS -1,613원, PBR 15.33배로 재무적으로는 여전히 적자와 고평가 구간에 걸쳐 있는, 순수하게 파이프라인 모멘텀으로 움직이는 회사다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (주식) 담관암 신약 FDA 승인에 HLB 계열사 잇따라 ‘상한가’ (히트뉴스, 2026-09-28)
- HLB, 담관암 신약으로 미국 ‘직판’ 도전…현지 안착 여부 관심 (MTN 머니투데이방송, 2026-09-28)
- (숏폼) HLB, 담관암 신약 美 FDA 승인…주가 ‘상한가’ (히트뉴스, 2026-09-28)
- HLB, 세 번 고배 끝 FDA 신약 확보…주인공은 ‘2년 전 사온 담관암 치료제’ (조선일보, 2026-09-28)
- HLB그룹 ‘리픽투’ FDA 승인 기념 계열사 할인 행사 (데일리팜, 2026-09-28)
- HLB, 담관암 뚫고 상한가 직행…간암 신약은 언제? (v.daum.net, 2026-09-28)
- HLB그룹, ‘리픽투’ FDA 승인 기념 감사 프로모션 (약사공론, 2026-09-28)
- 간암 3수 딛고 뚫은 FDA… HLB ‘리픽투’ 상업화 넘어야 할 산은? (IT조선, 2026-09-28)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


