마이크론, 실적은 역대급인데 주가는 왜 이 자리에 머무나
결론부터 말한다
- 매출총이익률 87%, 가이던스까지 초과한 완벽한 실적에도 주가는 강보합권에 머물렀다. 좋은 뉴스가 이미 가격에 다 들어가 있었다는 뜻이다.
- HBM·D램·NAND 전부 공급 부족, 2028년까지 구조적 부족 전망이 애널리스트 목표가 상향 랠리로 이어지고 있다. 섹터 사이클 자체는 의심할 여지가 없다.
- 다만 현재가는 1년 최고가 대비 14.9% 아래, RSI 65로 과열 근처다. 지금은 쫓아 사는 자리가 아니라 호흡 조절하는 자리로 본다.
내가 이 종목을 보는 이유
숫자로만 보면 이번 분기는 완벽에 가깝다. 매출 542억 달러로 전망치를 넘겼고, 매출총이익률 87%는 전분기 86%보다 더 올라갔다. 4분기 가이던스는 615억 달러로 컨센서스 560~570억 달러를 가볍게 뛰어넘었다. 데이터센터 매출은 전년 대비 11배. 이 정도면 어닝 서프라이즈라는 말이 부족하다.
그런데 주가는 강보합에서 약보합 사이를 오갔다. 나는 이걸 나쁜 신호로 안 본다. 오히려 “완벽한 실적이 이미 주가에 반영돼 있었다”는 신호로 읽는다. 선반영된 종목은 숫자가 잘 나와도 추가로 더 오를 여력이 제한된다. 여기에 국채금리 상승이 겹치면서 밸류에이션 부담이 같이 작용한 것으로 본다.
핵심 포인트
- 내년 생산량 75% 이상 이미 선계약 완료. 장기공급 계약은 16건에서 26건으로 급증했다. 이건 일시적 호황이 아니라 구조적 수요 확보다.
- HBM은 완판 상태고, 범용 D램보다 더 빠르게 성장할 전망이다. AI 서버 수요가 메모리 업황을 끌고 가는 구도가 명확하다.
- 영업이익률 84~87%는 엔비디아의 75%보다 높다. 경영진은 다음 분기 가이던스 86.25%를 “올해 바닥”이라고 언급했다. 더 올라갈 수 있다는 자신감이다.
- 반대로 매출총이익률이 86.3%로 나와 시장 기대 86.6~87%보다 낮게 찍힌 분기도 있었다. 숫자가 좋아도 기대치를 못 채우면 단기 약세가 나올 수 있다는 걸 이번 사이클에서 반복적으로 보여줬다.
차트로 본 현재 위치
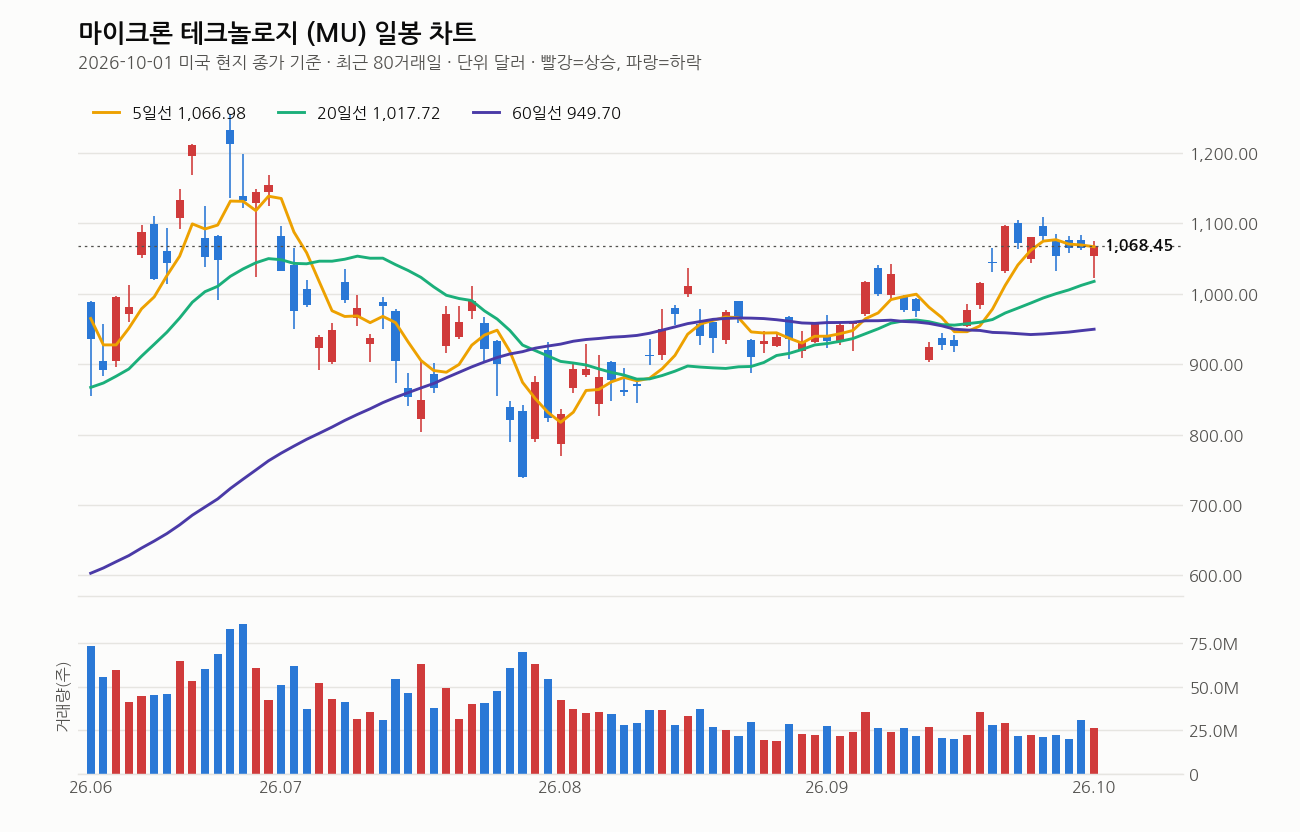
2026년 10월 1일 종가 기준 $1,068.45다. 5일선 $1,066.98 바로 위, 20일선 $1,017.72보다 5.0% 위, 60일선과 120일선까지 전부 아래 깔린 정배열이다. 20일선도 5거래일 전보다 올라오는 중이라 중기 추세는 아직 살아있다고 본다.
다만 속도를 봐야 한다. 최근 1개월 수익률 +11.8%, 3개월 +12.6%인데 최근 1주는 -1.1%로 꺾였다. 거래량은 2,619만주로 20일 평균과 거의 같은 수준, 추가 매수세가 특별히 붙은 건 아니다. RSI 14일 기준 65. 과열 기준선 70에는 못 미쳤지만 가까운 자리고, 당일 고가 $1,075와 저가 $1,022.90 사이 폭이 꽤 크다는 것도 변동성이 커졌다는 신호다.
1년 최고가 $1,255 대비로는 14.9% 아래, 1년 최저가 $165.50 대비로는 545.6% 위다. 1년 전 저점에서 이미 엄청나게 올라온 자리라는 걸 잊으면 안 된다. 지금은 추세는 살아있지만 속도가 둔화된, 숨 고르기 구간으로 본다.
최근 뉴스 흐름
DA 데이비슨, 번스타인, UBS, 베어드, 캔터 피츠제럴드, 스티펠, 웰스파고까지 거의 모든 주요 하우스가 같은 날 목표가와 등급을 재확인하거나 상향했다. 웰스파고는 비중확대를 재확인하며 목표가 1,400달러를 제시했다. 공급 부족 전망과 강력한 매출이 상향 근거로 반복됐다. 이건 섹터 전체가 같은 방향을 보고 있다는 뜻이다.
동시에 대만 파업 가능성 뉴스도 같은 날 나왔다. 기록적인 실적 바로 뒤에 생산 차질 이슈가 붙은 건 단기 변수로 체크해둘 필요가 있다.
여기는 조심해라
좋은 뉴스가 이미 가격에 선반영돼 있다는 걸 항상 기억해야 한다. 실적이 완벽해도 주가가 안 움직이는 건 “다음엔 뭘로 더 오를 건데”라는 시장의 질문이다. 국채금리가 더 오르면 고성장 기술주 밸류에이션 전체가 눌릴 수 있다. 대만 생산비용 상승, 파업 가능성 같은 공급망 변수도 무시하면 안 된다.
RSI가 65까지 올라온 상태에서 추격 매수는 위험하다. 1년 최고가에서 14.9% 떨어진 자리지만 단기로는 여전히 많이 오른 구간이다. 분할 접근과 손절선 설정은 기본이다. 목표가만 보고 들어가지 말고, 내 비중과 리스크 감당 수준을 먼저 정하고 움직여라.
이 회사, 짧게 정리하면
마이크론은 D램, NAND, HBM을 생산하는 글로벌 메모리 반도체 기업이다. AI 데이터센터 확산으로 HBM 수요가 폭발하면서 이번 사이클의 핵심 수혜주로 꼽히고 있고, 영업이익률이 엔비디아보다 높게 나오는 구간까지 왔다. 장기계약이 빠르게 늘고 있다는 점이 향후 실적 가시성을 높여주는 요인이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- DA 데이비슨, 마이크론 테크놀로지 목표주가 상향…메모리 시장 공급 부족 전망 강화 (Investing.com 한국어, 2026-10-01)
- 기록적인 실적 뒤, 마이크론 테크놀로지 대만 파업 가능성에 직면 (Investing.com 한국어, 2026-10-01)
- 번스타인, 마이크론 테크놀로지 공급 부족 지속 전망에 등급 재확인 (Investing.com 한국어, 2026-10-01)
- UBS, 마이크론 테크놀로지 등급 재확인…공급 전망 및 자본 환원 (Investing.com 한국어, 2026-10-01)
- 베어드, DRAM 공급 부족 전망에 마이크론 테크놀로지 투자의견 재확인 (Investing.com 한국어, 2026-10-01)
- 캔터 피츠제럴드, 마이크론 테크놀로지 주식 공급 전망에 투자의견 재확인 (Investing.com 한국어, 2026-10-01)
- 스티펠, 강력한 매출에 마이크론 테크놀로지 ’매수’ 등급 재확인 (Investing.com 한국어, 2026-10-01)
- 웰스파고, 마이크론 테크놀로지 ’비중확대’ 재확인…목표가 1,400달러 (Investing.com 한국어, 2026-10-01)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


