아마존닷컴, AWS 성장률 18분기 최고치가 말해주는 것
결론부터 말한다
- AWS가 18분기 만에 가장 빠른 성장률을 찍었다. 매출 비중 21%에 이익 기여 60%, 이게 아마존 주가를 떠받치는 핵심이다.
- 주가는 $262.43으로 1년 최고가 대비 8.6% 아래, 최저가 대비는 33.9% 위에 있다. 눌림목은 아니고 추세 복귀 구간이다.
- 영업 현금흐름이 -76억 달러로 전환된 건 가볍게 볼 숫자가 아니다. 성장 스토리와 현금 스토리를 분리해서 봐야 한다.
내가 이 종목을 보는 이유
아마존을 그냥 “쇼핑몰 주식”으로 보면 이 종목을 절반도 이해 못 한 거다. 지금 이 회사를 끌고 가는 건 AWS와 광고다. AWS 매출 422억 달러에 영업이익률 39.4%, 전체 영업이익의 60%를 이 사업 하나가 만들어낸다. 매출 비중은 21%밖에 안 되는데 이익은 60%다. 이게 아마존의 진짜 체질이다.
여기에 2분기 AWS 성장률이 18분기 만에 최고치를 찍었다는 건 클라우드 전환이 다시 가속 구간에 들어갔다는 신호다. 나는 이걸 가볍게 보지 않는다. 클라우드 시장에서 아마존은 점유율 28%로 1위고, 마이크로소프트 20%, 구글 15%를 앞서고 있다. 1위가 가속하고 있다는 건 2, 3위와의 격차를 다시 벌릴 수 있다는 뜻이다.
핵심 포인트
- 광고 사업이 두 번째 엔진으로 자리 잡았다. 198억 달러, 전년비 26% 성장. AI 광고 도구로 노출 단가는 80% 떨어뜨리고 구매 전환 단가는 6% 낮췄다. 광고주 입장에서 쓸 이유가 확실해졌다는 뜻이다.
- 엔트로픽 투자는 양날의 검이다. 최대 330억 달러를 넣는 대신 10년간 AWS에서 1,000억 달러 이상 매출을 약속받았다. 숫자만 보면 남는 장사로 보이지만, 회계상 평가 이익과 실제 현금 들어오는 속도는 다른 얘기다. 이 차이를 나는 제일 경계한다.
- 로봇과 알렉사 쇼핑이 조용히 수익성을 바꾸고 있다. 산업용 로봇 100만 대 운영, 신형 ‘프로테우스’가 600kg을 나른다. 알렉사 쇼핑은 이용자 2배, 거래액 5배, 주문당 지출은 40% 이상 높다. 당장 숫자가 크게 잡히진 않아도 물류 단위당 비용을 깎는 구조다.
- 장기 미인식 매출이 4,960억 달러다. AI 투자가 허공에 돈 쓰는 게 아니라 실제 수요 기반 위에 서 있다는 근거로 본다.
- 자본지출이 2,200억 달러로 상향됐다. 이게 지금 현금흐름을 깎아먹는 주범이다.
차트로 본 현재 위치
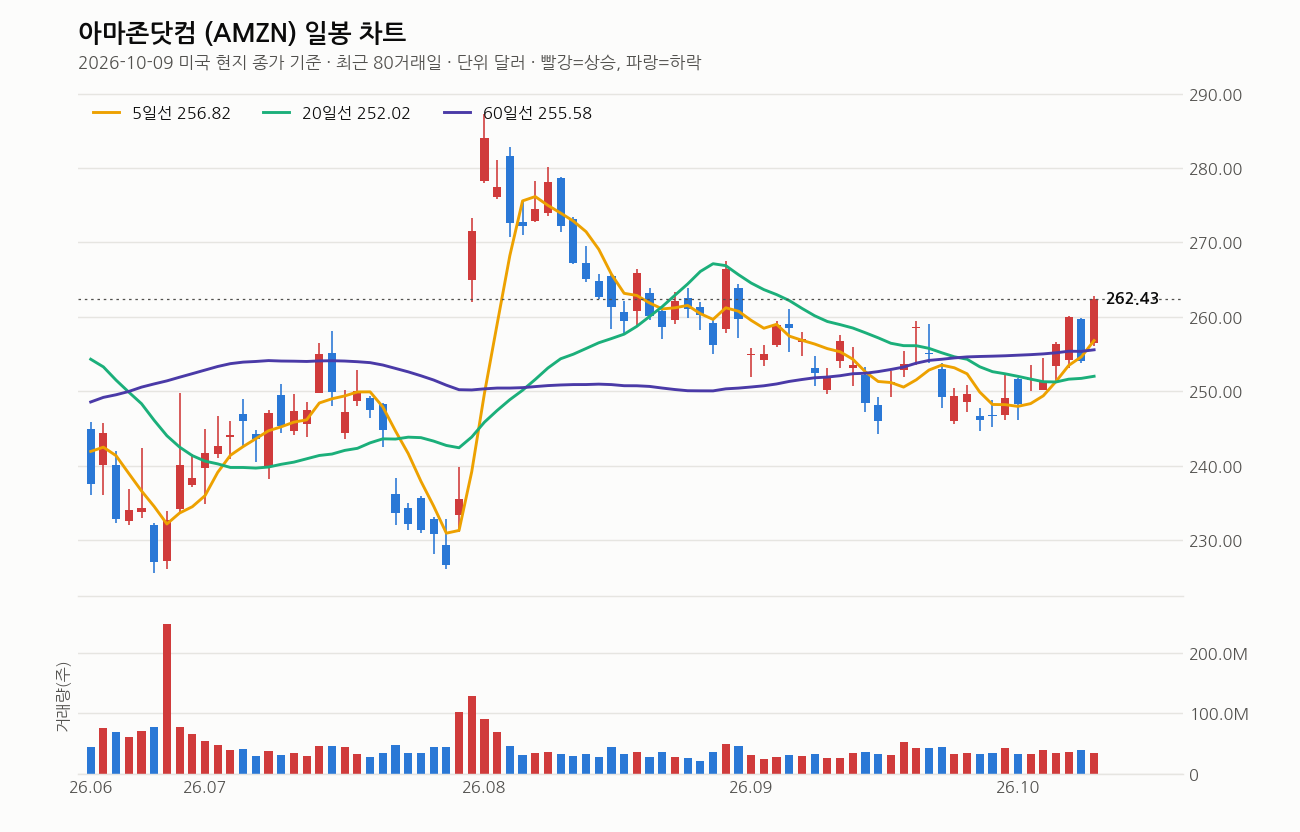
2026년 10월 9일 미국 현지 종가 기준으로 본다. 종가 $262.43, 전일 대비 +3.29% 올랐고 당일 고가 $262.80까지 찍었다. 거래량은 20일 평균의 0.9배로 평이했다. 즉 거래량이 터진 상승이 아니라 매물 부담 없이 조용히 올라간 흐름이다.
이동평균선은 5일선 $256.82, 20일선 $252.02, 60일선 $255.58, 120일선 $254.84로 종가가 이 모든 선 위에 있다. 다만 배열 자체는 정배열이 아니라 혼조다. 60일선이 120일선보다 낮은 걸 보면 중기 추세가 완전히 자리 잡은 건 아니고, 단기 반등이 중기선을 추월하는 과정이다. 20일선 방향은 5거래일 전보다 올라오고 있어서 단기 추세는 분명 위를 향한다.
최근 1주 +4.3%, 1개월 +2.2%, 3개월 +5.0%로 최근 들어 단기 모멘텀이 살아나는 중이다. 1년 최고가 $287.20 대비 8.6% 아래, 최저가 $196.00 대비는 33.9% 위에 있다. RSI는 55로 과열도 침체도 아닌 중립 지대다. 정리하면 바닥에서 올라오는 구간도 아니고 고점 눌림목도 아닌, 추세 복귀를 시도하는 애매한 중간 자리다. 이럴 때는 쫓아가기보다 눌림을 기다리는 쪽이 낫다고 본다.
최근 뉴스 흐름
보스턴 다이내믹스가 전 아마존 임원을 신임 CEO로 앉혔다는 소식이 나왔다. 로봇 사업 전개와 아마존의 인적 네트워크가 얽혀 있다는 걸 보여주는 대목이다. AWS 쪽에서는 10억 달러 이상 규모의 칩 설계 계약이 주목받고 있다. 자체 칩 투자가 시장의 관심사로 떠올랐다는 뜻이다. 다만 동시에 중동 AWS 서비스 차질로 상원 질의까지 받고 영국에서는 소송까지 겹쳤다. 성장 스토리 한쪽에서 운영 리스크와 규제 압박도 같이 커지고 있다는 걸 놓치면 안 된다.
여기는 조심해라
가장 먼저 봐야 할 건 현금흐름이다. 최근 12개월 영업 현금흐름이 -76억 달러로 전년 대비 마이너스 전환했다. 자본지출을 2,200억 달러로 더 늘린 상황에서 이 숫자가 얼마나 빨리 플러스로 돌아오는지가 핵심 체크포인트다. 감가상각이 매출 성장 속도를 넘어서면 이익률이 눌리는 것도 생각해둬야 한다.
엔트로픽 투자는 회계상 평가이익과 실제 현금흐름의 괴리가 있을 수 있다는 걸 감안해야 한다. AWS 매출의 상당 부분이 대형 고객 몇 곳에 쏠려 있는 구조도 리스크다. AI 에이전트가 보편화되면 지금의 배너·검색 광고 모델 자체가 흔들릴 가능성도 있다. 여기에 FTC 반독점 소송, 로봇 자동화에 따른 고용 규제 이슈까지 겹쳐 있다. 어느 하나 가볍게 볼 게 없다.
지금 같은 혼조 배열, 중립 RSI 구간에서는 분할 매수로 접근하고 손절선을 미리 정해두는 게 기본이다. 비중을 한 번에 실어서 들어가는 건 이 자리에서는 권하지 않는다.
이 회사, 짧게 정리하면
아마존은 전자상거래, AWS 클라우드, 광고, AI 인프라를 묶은 글로벌 플랫폼 기업이다. 매출의 겉모습은 이커머스지만 이익의 실체는 AWS와 광고가 만든다. 클라우드 전환이 아직 초기 단계라는 시각과 AI 수요가 겹치면서 장기 성장 여력은 분명 있지만, 그 여력을 현금으로 바꾸는 속도가 지금 가장 중요한 변수다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 보스턴 다이내믹스, 전 아마존닷컴 임원 로힛 프라사드를 CEO로 선임 (Investing.com 한국어, 2026-10-07)
- 왜 아마존닷컴(AMZN)은 AWS의 10억달러 이상 칩 설계 계약에 주목받을까? (Simply Wall Street, 2026-10-02)
- 아마존닷컴(AMZN) 중동 AWS 차질에 상원 질의와 영국 소송까지 겹쳤다 (Simply Wall Street, 2026-09-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


