보컬 매매기법, 5년치 2,287종목으로 돌려봤다 — 솔직한 결과는 전부 마이너스
결론부터 말한다
- 보컬 매매기법 다섯 가지를 강의 숫자 그대로 코드로 옮겨 코스피·코스닥 2,287종목, 5년치 일봉에 돌렸다. 여섯 가지 설정 전부 비용 차감 후 마이너스다. 거래 1건당 -0.75%에서 -2.16%, 95% 신뢰구간이 하나도 0을 넘지 못했다.
- 청산 규칙 탓인가 싶어 규칙을 다 빼고 신호만 봤다. 신호가 뜬 종목의 다음날 수익률은 같은 날 시장 평균과 차이가 없다. 왕복 비용 0.55%를 넘는 신호가 하나도 없다.
- 쪼개 보면 “하루 30% 폭락 당일 매수”는 명확히 해롭고, 강사가 좋아하는 소형주 돌파 추격이 가장 나쁜 구간이다. 반대로 대형주 전고점 돌파와 눌림목만 약한 양(+)의 흔적이 있는데, 검정 60개 중에 나온 거라 우연일 수 있다.
- 데이터에 상장폐지 종목이 빠져 있어서 급락 매수 전략은 실제보다 좋게 나온 상태다. 그런데도 마이너스다.
- 결론은 강사가 거짓말을 했다는 게 아니다. 강사의 수익은 재료 판단, 호가창, 분봉 타이밍, 손으로 하는 종목 선별처럼 코드 밖에 있는 것에서 나온다. 일봉 규칙만 베껴서는 돈이 안 된다.
1편(보컬 매매기법 핵심 정리)에서 규칙을 어떻게 숫자로 바꿨는지 적었다. 이 글은 그 규칙을 돌린 결과다.
어떻게 검증했나
| 항목 | 내용 |
|---|---|
| 데이터 | 키움 REST API 일봉. 코스피·코스닥 보통주 2,287종목(스팩·우선주·관리종목 제외), 2021년 12월 1일 ~ 2026년 10월 16일. |
| 비용 | 수수료 0.015%씩 두 번, 거래세 0.20%, 소형주를 가정해 시장가 체결마다 호가 2틱 슬리피지. 왕복 약 0.55%. |
| 자금 운용 | 시작 자금 5,000만 원, 동시 보유 최대 10종목, 종목당 10%. 신호가 10개를 넘으면 뒤에 온 건 버린다. |
| 체결 가정 | 종가 진입은 그날 종가, 익일 시가 진입은 다음날 시가. 손절은 시가가 손절선 아래면 시가 체결, 아니면 저가가 닿으면 손절가 체결(손절 우선). 목표는 고가가 닿으면 목표가 체결. |
| 통계 | 거래 1건당 순수익률의 평균과 부트스트랩 95% 신뢰구간. 신호 자체의 힘은 같은 날 전 종목 평균을 기준선으로 두고 t검정. |
| 중요한 한계 | 현재 상장된 종목만 있다. 상장폐지된 종목은 데이터에 없다. 급락 매수 전략은 망한 종목이 빠진 만큼 실제보다 유리하게 계산된다. |
결과 ① 규칙대로 사고팔면 5,000만 원이 이렇게 된다
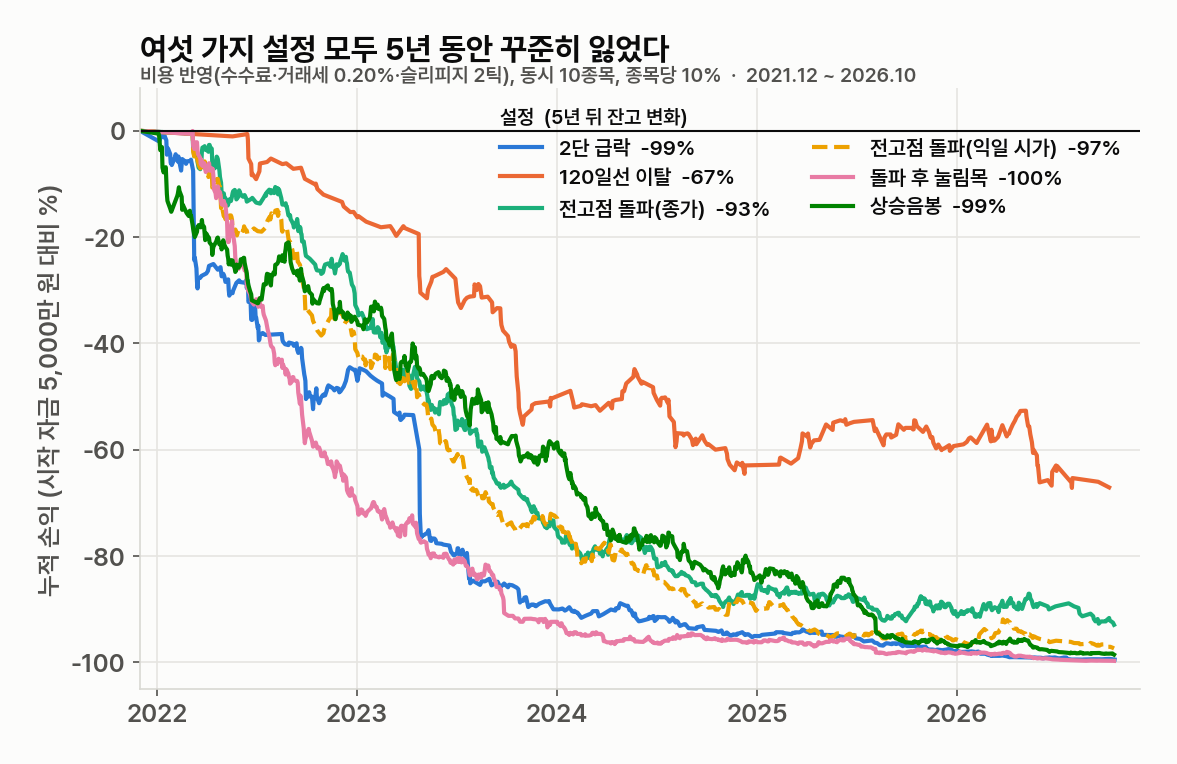
| 설정 | 신호 | 거래 | 승률 | 1건당 순수익 | 95% 신뢰구간 | 손익비(PF) | 5년 뒤 잔고 |
|---|---|---|---|---|---|---|---|
| 2단 급락 | 1,357 | 682 | 50.3% | -1.40% | -1.96 ~ -0.90 | 0.47 | -99% |
| 120일선 이탈 | 403 | 343 | 46.4% | -2.16% | -3.15 ~ -1.17 | 0.61 | -67% |
| 전고점 돌파(종가 진입) | 3,185 | 1,680 | 38.1% | -0.83% | -1.07 ~ -0.58 | 0.70 | -93% |
| 전고점 돌파(익일 시가) | 3,185 | 1,337 | 37.6% | -1.18% | -1.50 ~ -0.84 | 0.61 | -97% |
| 돌파 후 눌림목 | 7,057 | 1,551 | 34.4% | -1.04% | -1.35 ~ -0.73 | 0.56 | -100% |
| 상승음봉 | 2,969 | 1,778 | 34.2% | -0.75% | -1.03 ~ -0.48 | 0.74 | -99% |
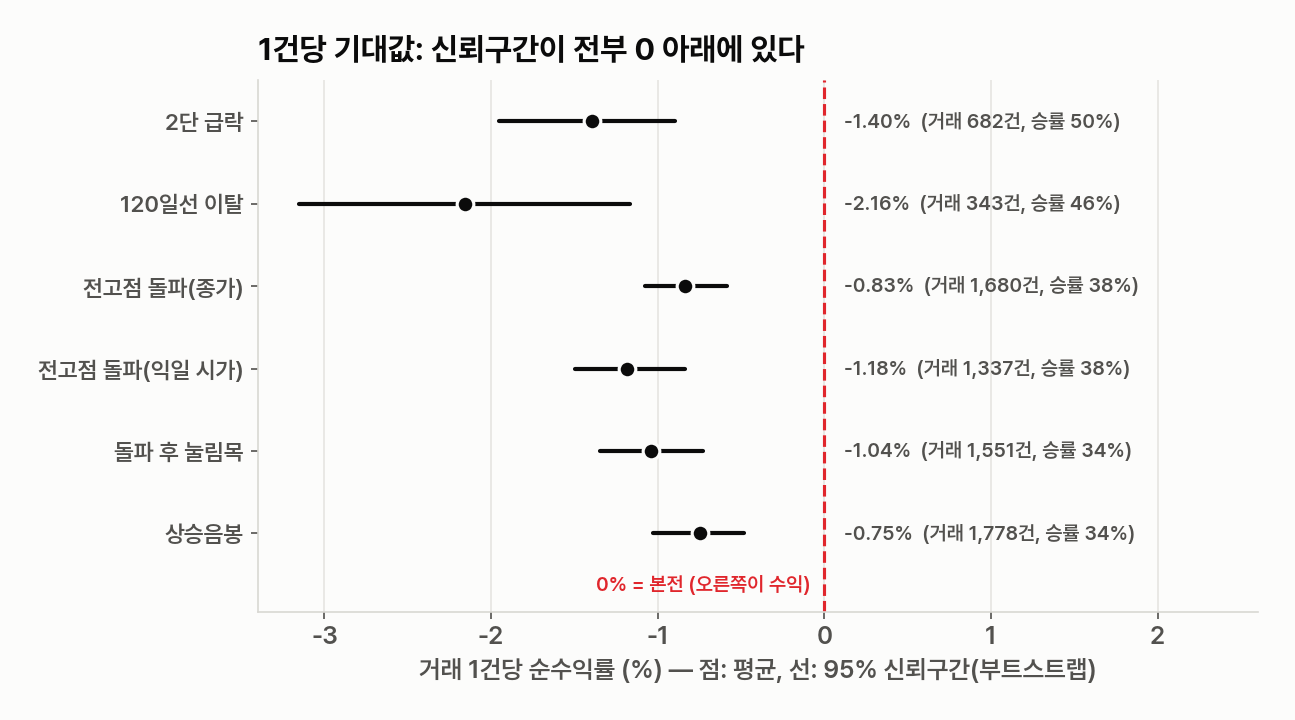
2단 급락은 승률이 50%인데도 진다. 이기면 +5%에서 끊고 지면 -10%까지 맞기 때문이다. 682건 중 목표 도달이 271건, 시간 만료 청산이 294건, 손절이 117건이다. 강사 말대로 “물타기 한 번이면 반등”이 되려면 승률이 아니라 손익비가 받쳐줘야 하는데, 그게 없다.
120일선 이탈은 343건 중 손절이 152건, 120일선 복귀가 133건이다. 복귀하는 종목도 있지만 복귀 전에 -10%를 먼저 맞는 종목이 더 많다. 돌파 후 눌림목은 1,551건 중 손절이 884건으로 57%다. 눌림목에서 샀는데 더 눌리는 경우가 과반이다.
결과 ② 청산 규칙을 빼고 신호만 보면
“청산 규칙을 잘못 잡아서 그런 것 아니냐”는 반론이 당연히 나온다. 그래서 규칙을 전부 뺐다. 신호가 뜬 날 종가에 사서 다음날 종가, 3일 뒤 종가, 5일 뒤 종가에 판다고 치고, 같은 날 전 종목 평균 수익률과 비교했다. 비용은 아직 안 뺀 숫자다.
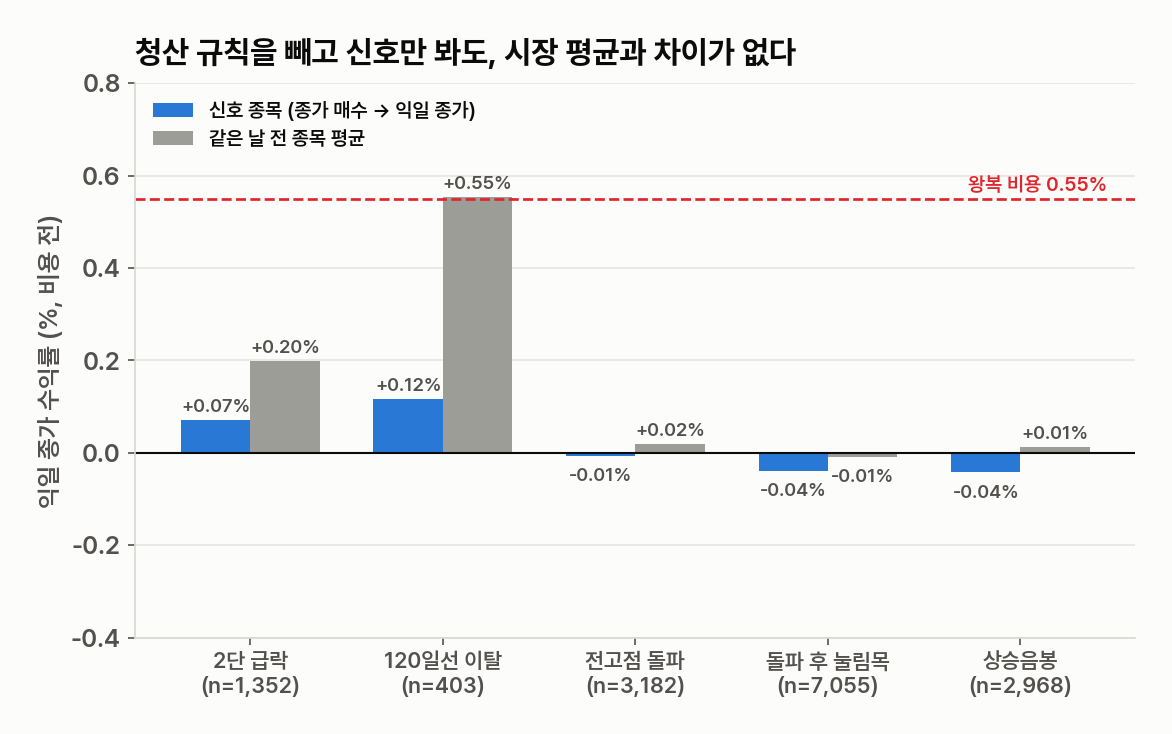
| 신호 | 건수 | 익일 종가 | 같은 날 시장 평균 | 3일 뒤 | 5일 뒤 | 익일 승률 | 3일 안 +5% 터치 |
|---|---|---|---|---|---|---|---|
| 2단 급락 | 1,352 | +0.07% | +0.20% | +1.01% | +1.34% | 48.9% | 49% |
| 120일선 이탈 | 403 | +0.12% | +0.55% | -0.05% | +0.72% | 45.2% | 46% |
| 전고점 돌파 | 3,182 | -0.01% | +0.02% | +0.06% | +0.18% | 43.1% | 43% |
| 돌파 후 눌림목 | 7,055 | -0.04% | -0.01% | -0.20% | -0.38% | 44.2% | 50% |
| 상승음봉 | 2,968 | -0.04% | +0.01% | -0.18% | -0.20% | 43.7% | 51% |
시장 평균 대비 초과수익은 다섯 신호 모두 통계적으로 0이다(t값 전부 절대값 1.6 미만). 2단 급락이 3일 뒤 +1.01%로 그나마 숫자가 보이지만, 급락한 종목은 원래 다음 며칠 출렁임이 크고, 그 안에 -4.4%(3일 최저가 중앙값)를 먼저 맞는다. 상승음봉은 “95% 간다”던 패턴인데 익일 승률이 43.7%다.
결과 ③ 쪼개 보면 보이는 것
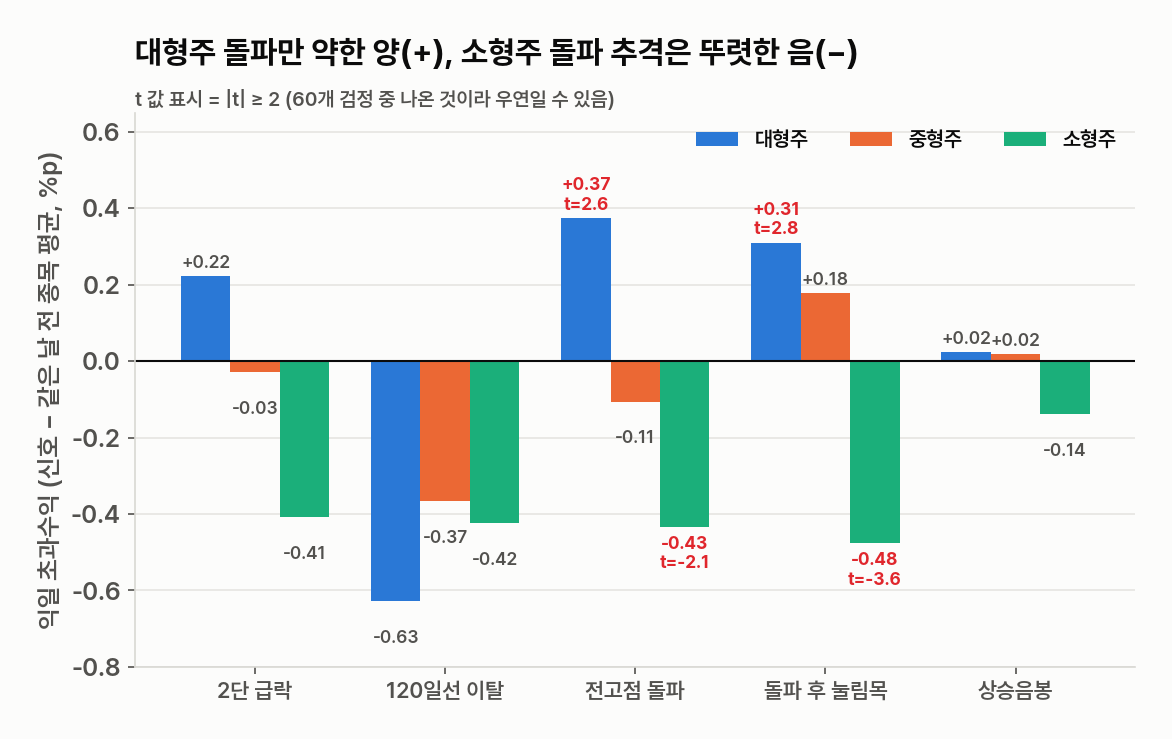
- “하루 -30% 폭락 당일 매수”는 해롭다. 113건, 다음날 -2.67%, 3일 뒤 -4.11%. 시장 대비 -2.38%p(t = -2.3). 강의에서 “30% 빠진 건 그냥 사야죠”라고 한 그 자리가 데이터에서는 가장 나쁜 자리 중 하나다.
- 2단 급락의 둘째 날 거래량 확인 변형만 3일 뒤 +1.87%(t = 1.6, 유의하지 않음). 2단 급락 신호 전체를 규모로 나누면 대형주·중형주는 3일 뒤 +1.7%, 소형주는 0%다. 그리고 2026년 강세장에서만 다음날 +1.16%, 3일 +3.78%가 나온다. 규칙이 아니라 장세를 산 것이다.
- 전고점 돌파와 눌림목은 대형주에서만 익일 초과수익 +0.37%p, +0.31%p(t = 2.6, 2.8), 5일 뒤 +1.2%, +1.1%. 소형주에서는 반대로 -0.43%p, -0.48%p(t = -2.1, -3.6), 5일 뒤 -1.2%, -2.3%. 강사가 좋아하는 잡주 돌파 추격이 데이터에서는 가장 나쁜 구간이다.
- 120일선 이탈은 2022년 익일 -2.31%, 2023년 -2.02%(약세장), 2026년 +2.57%(강세장). 이것도 규칙이 아니라 장세다.
- 상승음봉은 어느 해에도 방향이 없다. 2023년 +0.28%, 2025년 -0.32%.
연도별로도 봤다
특정 해에만 망한 게 아닌지 확인하려고 거래 1건당 순수익률을 해마다 쪼갰다. 괄호는 거래 건수다.
| 설정 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| 2단 급락 | -1.05% (272) | -2.73% (123) | -1.35% (110) | -1.21% (91) | -0.83% (86) |
| 120일선 이탈 | -5.27% (31) | -4.08% (91) | -1.99% (81) | +0.40% (75) | -1.15% (65) |
| 전고점 돌파(종가) | -0.94% (382) | -0.88% (520) | -0.88% (310) | -0.79% (310) | -0.41% (158) |
| 전고점 돌파(익일 시가) | -1.47% (343) | -1.12% (403) | -1.46% (251) | -1.10% (229) | -0.10% (111) |
| 돌파 후 눌림목 | -1.76% (458) | -0.70% (377) | -0.53% (254) | -0.78% (268) | -1.03% (194) |
| 상승음봉 | -0.88% (424) | -0.35% (532) | -0.92% (382) | -1.30% (281) | -0.34% (159) |
30칸 중 양(+)은 120일선 이탈의 2025년 한 칸이고, 그것도 신뢰구간이 0을 포함한다. 약세장이든 강세장이든 규칙은 돈을 잃었다. 2026년에 손실 폭이 줄어든 건 전략이 나아져서가 아니라 남은 자금이 적어서 거래당 투입액이 줄었기 때문이다.
왜 강사는 벌고 내 코드는 잃나
세 가지다. 첫째, 강사의 판단은 코드에 없다. 재료가 강한지, 호가창에 매도벽이 겹겹인지, 분봉에서 매수세가 붙는지, 종목이 “지저분한지”. 이건 일봉 규칙으로 옮길 수 없고, 강사도 수학 공식이 아니라고 반복해서 말했다. 둘째, 강의는 살아남은 사례만 보여준다. 같은 모양으로 망한 종목은 화면에 안 나온다. 내 데이터는 그 모양이 나온 종목을 전부 센다. 셋째, 2017년과 지금은 시장이 다르다. VI 도입 초기와 테마주 활황 때 먹히던 반응이 2022년 이후에도 같을 이유가 없다.
그래서 이 결과는 “보컬이 틀렸다”가 아니라 “보컬의 규칙 부분만 베끼면 진다”로 읽어야 한다. 차트 모양은 누구나 볼 수 있고, 누구나 보는 신호에는 초과수익이 남아 있지 않다. 돈은 모양 다음에 오는 판단에서 나온다.
이 검증의 한계
- 생존편향. 상장폐지 종목이 빠져 있다. 급락을 사는 전략은 망한 종목이 빠진 만큼 실제보다 좋게 나온다. 그런데도 음(-)이라는 점이 핵심이다.
- 다중비교. 5기법 × 12분할 = 60개 검정을 했다. t = 2.6~2.8은 보정하면 유의하지 않다. 결과 ③은 결론이 아니라 다음에 검증할 가설이다.
- 비용 가정. 왕복 0.55%가 결과를 가른다. 수수료 무료 계좌라도 거래세 0.20%와 슬리피지는 남는다.
- 내 숫자. “15% 급락”, “거래량 1.5배” 같은 숫자는 강사가 아니라 내가 정했다. 다른 숫자로 바꾸면 결과가 조금 달라질 수 있다. 다만 신호 자체가 시장 평균과 다르지 않다는 결과 ②는 숫자를 바꿔도 뒤집기 어렵다.
그래서 내가 가져가는 것
- 살린다: 공시 한 달치 확인, 분할매매, 손절선(5일선·갭 하단), 현금 비중, 거래량 급감 눌림목이라는 개념, “지저분한 종목은 안 산다.”
- 버린다: 폭락 당일 매수, 소형주 돌파 추격, “물타기 한 번이면 반등한다.”
- 다음에 검증한다(미리 가설로 적어 둔다): ① 대형주 전고점 돌파 뒤 거래량 급감 눌림목, 5일 보유, 워크포워드로 과최적화 확률까지 측정. ② 2단 급락의 둘째 날 거래량 변형을 중대형주로 한정. ③ 강사가 말한 ‘재료 강도’를 뉴스·공시 텍스트로 근사할 수 있는지.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


