10월 23일 아침 브리핑 – AI 투자 피로감, 조정의 본질
결론부터 말한다
- 나스닥 4개월 만 최대 낙폭. AI 인프라 투자 부담이 빅테크 신용위험으로 번지는 국면이다.
- 메타·마이크론·웨스턴디지털은 실적이 좋아도 캐펙스·부채 이슈로 두들겨 맞았다. 애플·록히드만 반대로 웃었다.
- 국내 장은 외국인 반도체 매도, 코스피 3.52% 급락 뒤끝이다. 오늘은 버티는 자리이지 베팅하는 자리가 아니다.
간밤 미국 증시
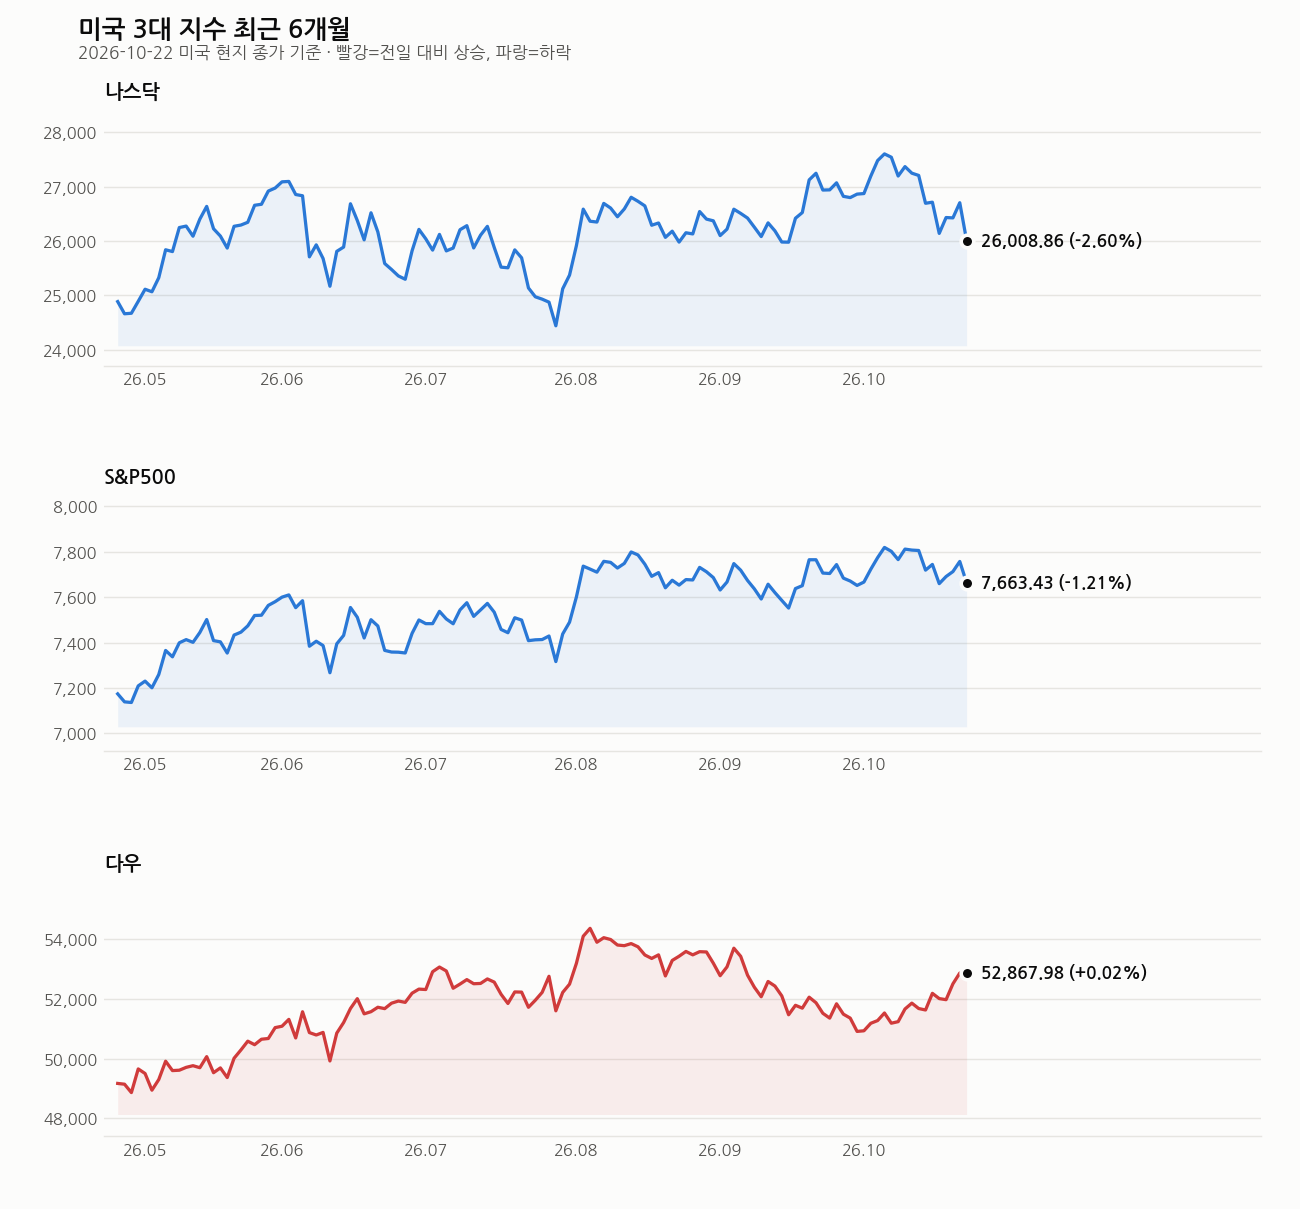
다우는 52,867.98pt로 +0.02% 보합, 나스닥은 26,008.86pt로 -2.60%, S&P500은 7,663.43pt로 -1.21%로 마감했다. 지수만 보면 다우는 선방했지만 속을 들여다보면 다우의 상승은 록히드 마틴 같은 방산주 급등이 끌어올린 착시에 가깝고, 실제 시장의 중심축인 기술주는 완전히 무너졌다. 나스닥은 5일선(26,341pt), 20일선(26,917pt), 60일선(26,547pt)을 전부 하회하는 역배열에 가까운 혼조 상태고, RSI는 33까지 밀려 침체권 문턱이다. 1년 최고가 대비 6.2% 아래로 내려온 건 단순 눌림목이 아니라 추세가 흔들리고 있다는 신호로 봐야 한다.
이번 조정의 핵심은 금리나 경기가 아니라 ‘AI 투자의 질’이다. 메타·오라클·마이크로소프트·브로드컴 같은 AI 인프라 기업들의 신용부도스왑 프리미엄이 급등했다는 건, 시장이 이들의 막대한 캐펙스를 더 이상 “성장”이 아니라 “부채 리스크”로 읽기 시작했다는 뜻이다. 동시에 유가는 중동 지정학 리스크로 브렌트유가 배럴당 113달러를 넘었는데 금리는 오히려 하락했다. 유가 급등과 금리 하락이 같이 가는 건 정상이 아니다. 경기 둔화 신호로 해석하는 게 맞다. 여기에 헤지펀드 공매도 포지션이 5년 만에 최고 수준이라는 건, 이 조정이 단기 변동성이 아니라 스마트머니가 베팅을 걸고 있는 구간이라는 뜻이다. 다만 실업수당 청구는 3개월 만에 최저치로 노동시장은 여전히 견조하다. 경기가 꺾이는 게 아니라 AI 투자 밸류에이션에 대한 재평가라는 점은 분명히 구분해야 한다.
미국 종목, 하나씩 본다
엔비디아 (NVDA)
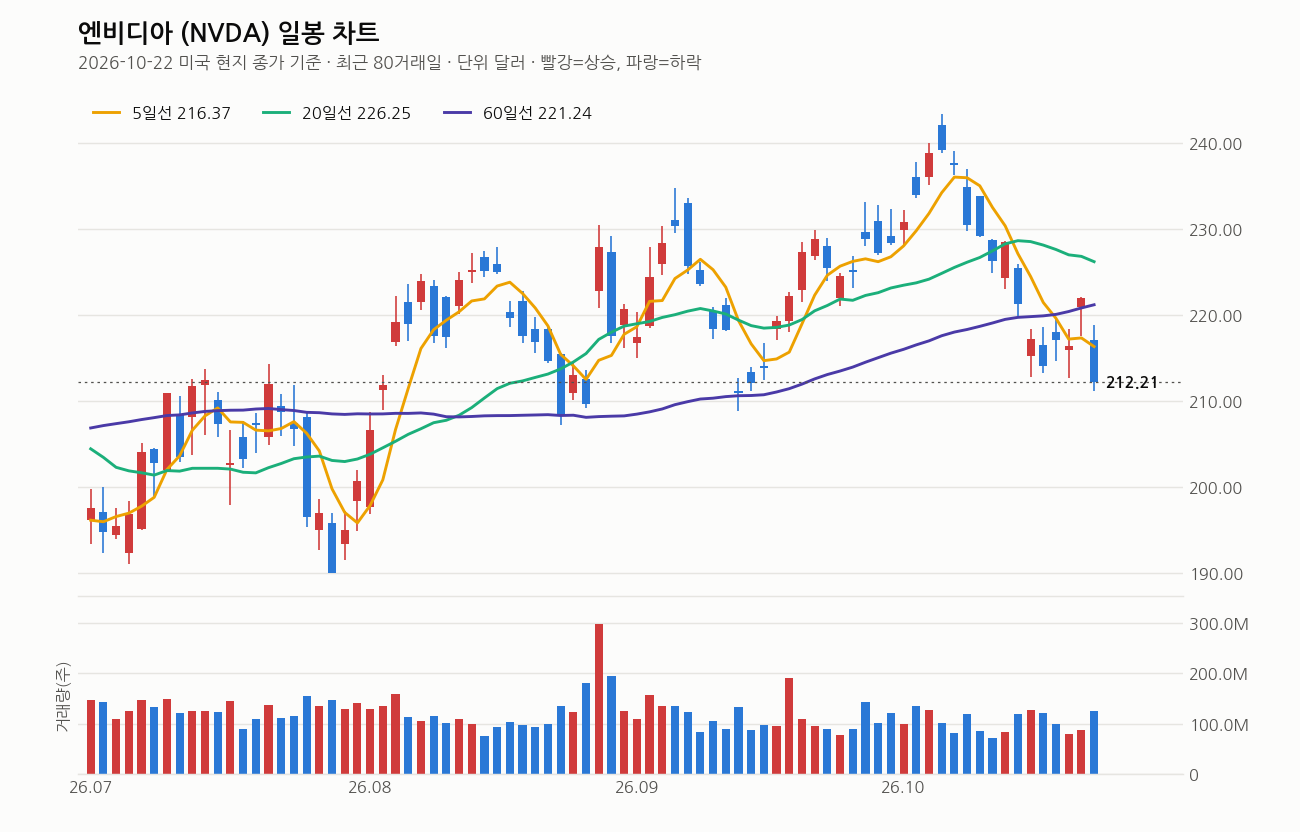
종가 $212.21, -4.40%. 20일선 $226.25를 6.2% 아래로 깨고 내려왔고 RSI는 30으로 침체권 진입 직전이다. 1년 최고가 대비 12.8% 빠진 자리다. 젠슨 황이 2029년 메모리 공급 과잉론을 직접 일축하고 HBM 수요 지속을 강조했지만, 시장은 “수요는 있는데 자본이 부족하다”는 발언에 더 민감하게 반응했다. 고객사들이 선금을 걸고 공급을 확보하려 한다는 건 수요 쪽은 문제없다는 뜻이지만, 동시에 돈줄이 말라간다는 신호이기도 하다. 3개월 수익률은 여전히 +11.7%로 추세 자체가 무너진 건 아니다. 다만 RSI 30 근처는 기술적 반등이 나올 수 있는 자리이지 추격 매수 자리는 아니다.
메타 (META)
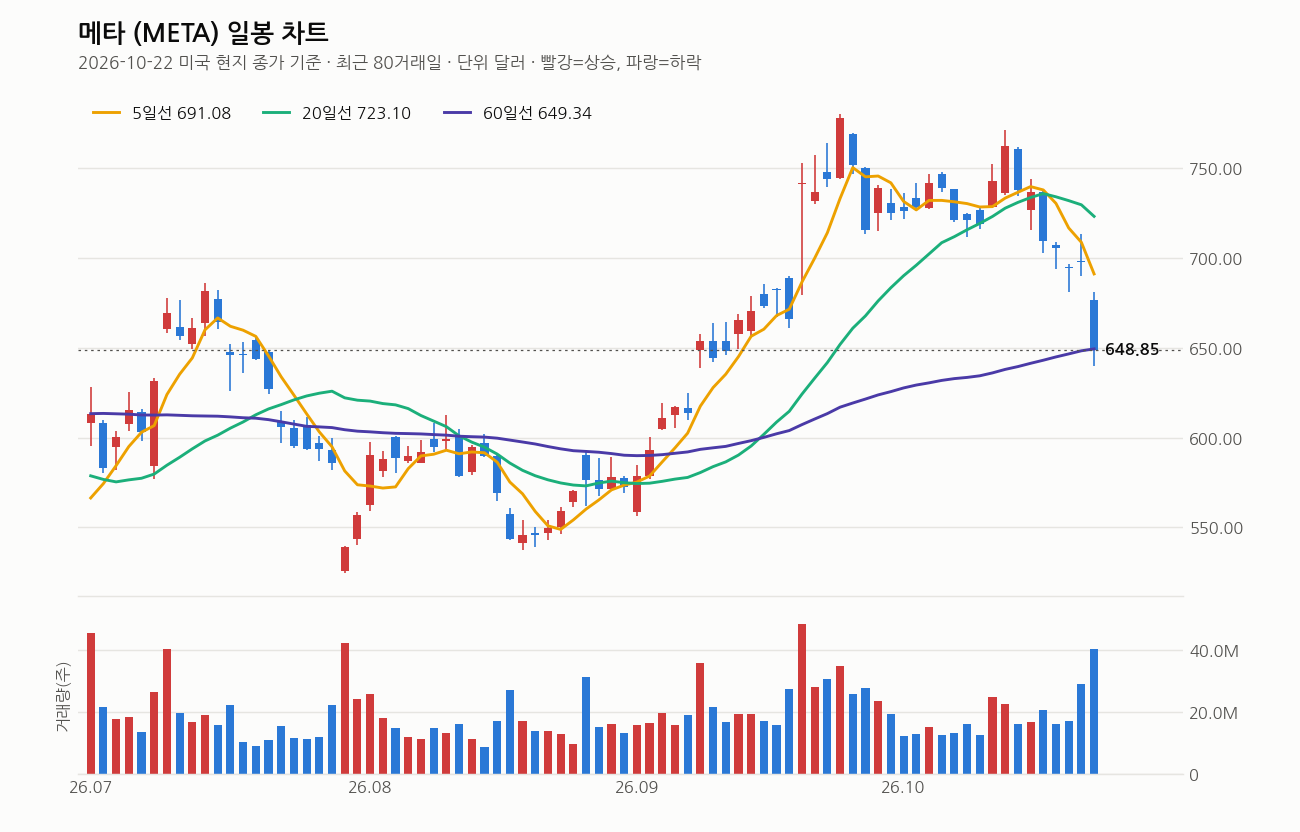
종가 $648.85, -6.98%. 5일선, 20일선 다 깨졌고 60일선 바로 아래까지 밀렸다. 1주 수익률 -11.9%, 1개월 -16.6%. 실적은 예상을 웃돌았는데 주가는 급락했다. 이유는 단순하다. 연간 캐펙스 전망을 7,000억 달러에서 8,250억 달러로 올리면서 CDS 프리미엄이 장중 119.3bp까지 치솟았다. 실적이 좋아도 “이 돈을 어디서 조달할 거냐”는 질문 앞에서는 무용지물이다. RSI 30, 거래량은 평소의 2.1배. 패닉성 매도가 섞인 자리다. 반등이 나올 수는 있지만 캐펙스 우려가 해소되기 전까지는 추세 반전으로 보기 어렵다.
마이크론 테크놀로지 (MU)
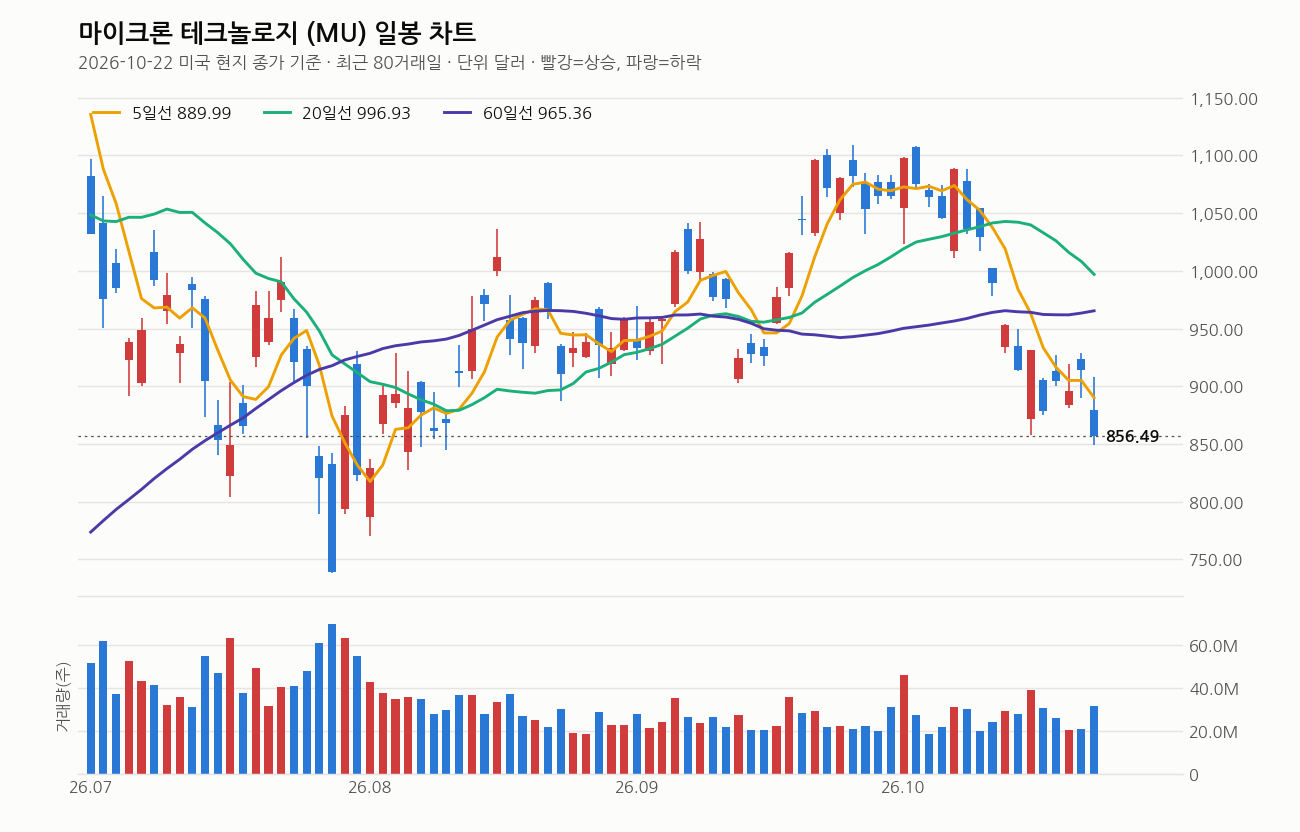
종가 $856.49, -6.26%. RSI 24로 침체권 깊숙이 들어갔다. 20일선 대비 14.1% 아래, 1년 최고가 대비 31.8% 빠진 자리다. 차세대 DRAM 구조 개발을 포기했다는 보도가 기술 경쟁력 우려를 키웠고, 여기에 헤지펀드 수급 불안까지 겹쳤다. 1개월 수익률 -20.7%는 AI 메모리 랠리의 되돌림이 상당히 깊게 왔다는 뜻이다. 다만 3개월 수익률은 아직 +15.9%로 큰 틀의 상승 추세는 살아있다. 바닥을 예단하긴 이르다. 지켜볼 구간이다.
웨스턴 디지털 (WDC)
종가 $354.19, -6.43%. 5일선<20일선<60일선 완전 역배열이다. 1년 최고가 대비 무려 55.7% 빠졌다. 1분기 매출이 전년 대비 55% 늘고 2분기 가이던스도 시장 기대를 웃돌았는데 시간외에서 6.7% 하락했다는 건, 지금 시장이 숫자를 안 보고 있다는 뜻이다. AI 인프라 투자심리 자체가 꺾이면 아무리 좋은 실적도 소용없다. 역배열 종목은 반등해도 이동평균선이 저항으로 작용한다. 지금은 쳐다볼 때가 아니라 비켜설 때다.
애플 (AAPL)
종가 $348.22, +1.25%. 5일>20일>60일 정배열, 1년 신고가 경신, RSI는 72로 과열권이다. 빅테크 중 유일하게 오른 이유는 명확하다. AI 인프라 캐펙스 부담이 거의 없고 현금흐름이 탄탄하기 때문이다. 지금 시장이 두려워하는 바로 그 리스크에서 자유로운 종목이라 안전자산처럼 매수세가 몰렸다. 다만 RSI 72는 단기 과열이다. 신고가 바로 다음 날 쫓아가는 건 리스크 대비 보상이 안 좋은 자리다.
록히드 마틴 (LMT)
종가 $589.91, +6.96%. RSI 83, 극과열권이다. 3분기 실적 서프라이즈에 290억 달러 역사상 최대 수주, F-35 850대 공급 계약까지 겹치며 1주 만에 10.8% 뛰었다. 거래량도 평소 2.6배다. 호재는 진짜고 펀더멘털도 받쳐주지만, RSI 83은 단기 차익실현이 나올 수 있는 구간이라는 것도 같이 봐야 한다. 눌림을 기다리는 접근이 맞다고 본다.
오늘 국내 장, 내가 볼 것
어제 코스피가 3.52%나 빠지고 5,530선까지 밀린 뒤끝에 간밤 나스닥까지 2.6% 빠졌다. 오늘 수급이 좋을 이유가 없다. 외국인이 10월에만 17조 원 넘게 팔았는데 그중 77%가 삼성전자·SK하이닉스에 몰려 있다는 건, 외국인 매도의 타겟이 명확히 반도체 대형주라는 뜻이다. SK하이닉스는 40조 원 자사주 매입이 끝나며 수급 버팀목이 사라졌다는 점도 부담이다.
반대로 기판·소부장 쪽은 결이 다르다. BT·ABF 기판 쇼티지가 장기화되고 있고, 엔비디아 쪽 기판 공급 부족 이슈까지 겹치면서 삼성전기, 대덕전자 같은 기판주는 실적 가시성이 살아있다. 어제 삼성전기가 16% 급등했는데, 53,000원 선을 지키는지가 오늘 추가 반등 여부를 가를 분기점이 될 거다. 로봇, 마이크로 드릴 비트, 전력 인프라(슈퍼커패시터) 쪽도 AI 하드웨어 고도화 수혜 테마로 지켜볼 만하다.
오늘 일정은 가볍지 않다. 다음 주 SK하이닉스 3분기 실적, 빅테크(알파벳·마이크로소프트·아마존) 캐펙스 공개, 11월 초 미국 중간선거까지 변수가 줄줄이 대기 중이다. 이 중 어느 하나라도 캐펙스 축소 신호가 나오면 시장 분위기가 바뀔 수 있다.
조심해라
지금 장은 숫자가 좋아도 안 통하는 장이다. 메타, 웨스턴디지털 실적 보고도 알 거다. 실적이 아니라 “이 돈을 어떻게 조달하느냐”가 주가를 움직인다. 이런 장에서는 좋은 실적만 보고 들어가는 게 제일 위험하다. 헤지펀드 공매도가 5년 만에 최고 수준이고, 거래대금은 바닥이고, 개인 예탁금도 90조 원 아래로 줄었다는 건 시장 전체가 관망 모드로 들어갔다는 뜻이다.
지금은 공격할 때가 아니라 지킬 때다. 보유 종목은 손절 라인을 명확히 잡고, 신규 진입은 미국 금리가 안정되고 빅테크 캐펙스 방향이 확인될 때까지 비중을 낮게 가져가라. 과열권(RSI 70 이상) 종목은 쫓아가지 말고, 침체권 종목은 바닥 확인 없이 섣불리 받지 마라. 중간선거까지는 변동성 구간이라는 전제로 포트폴리오를 짜는 게 맞다. 현금 비중을 늘려두는 것도 전략이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.


