SK하이닉스, 고점서 57% 빠진 자리, 실적이 반등 명분 쥐었다
결론부터 말한다
- 최고가 대비 57.7% 빠진 자리, 역배열에 RSI 21 침체권까지 왔다. 낙폭은 과하다.
- 솔리다임 상장 철회로 단기 수급은 돌아섰지만, 다음 주 실적에서 영업이익률 70~80%대 확인이 진짜 분수령이다.
- 반등 기대는 있지만 추세는 아직 하락이다. 분할 대응, 손절선 없이 들어가는 건 금물이다.
내가 이 종목을 보는 이유
한 달 사이 32.8% 빠진 종목을 그냥 지나칠 수는 없다. 이건 악재로 빠진 게 아니라 속도의 문제다. 메모리 반도체 슈퍼사이클이라는 큰 그림은 살아있는데, 주가만 먼저 꺾였다. 나는 이 괴리가 다음 주 실적에서 메워질지, 더 벌어질지를 보려고 이 종목을 잡았다.
핵심 포인트
시장은 3분기 영업이익률 70~80%, 특히 80% 돌파 여부를 가장 크게 본다. 이 숫자가 나오면 단순 호실적을 넘어 “AI 투자가 실제로 돈이 되고 있다”는 증명이 된다. 반대로 숫자가 기대치에 못 미치면 지금의 역배열은 더 깊어질 수 있다.
솔리다임 미국 상장 철회는 단기 호재로 작용했다. 다만 이건 “투자 재원을 다시 찾아야 한다”는 숙제를 남긴 결정이다. 신규 투자에 대한 자본조달 방식, 장기공급계약 확정 규모가 실적 발표 이후 공시에서 어떻게 나오느냐가 진짜 중요하다. 나는 숫자 하나하나보다 이 회사가 현금흐름을 얼마나 건실하게 지켜내는지를 본다.
차트로 본 현재 위치
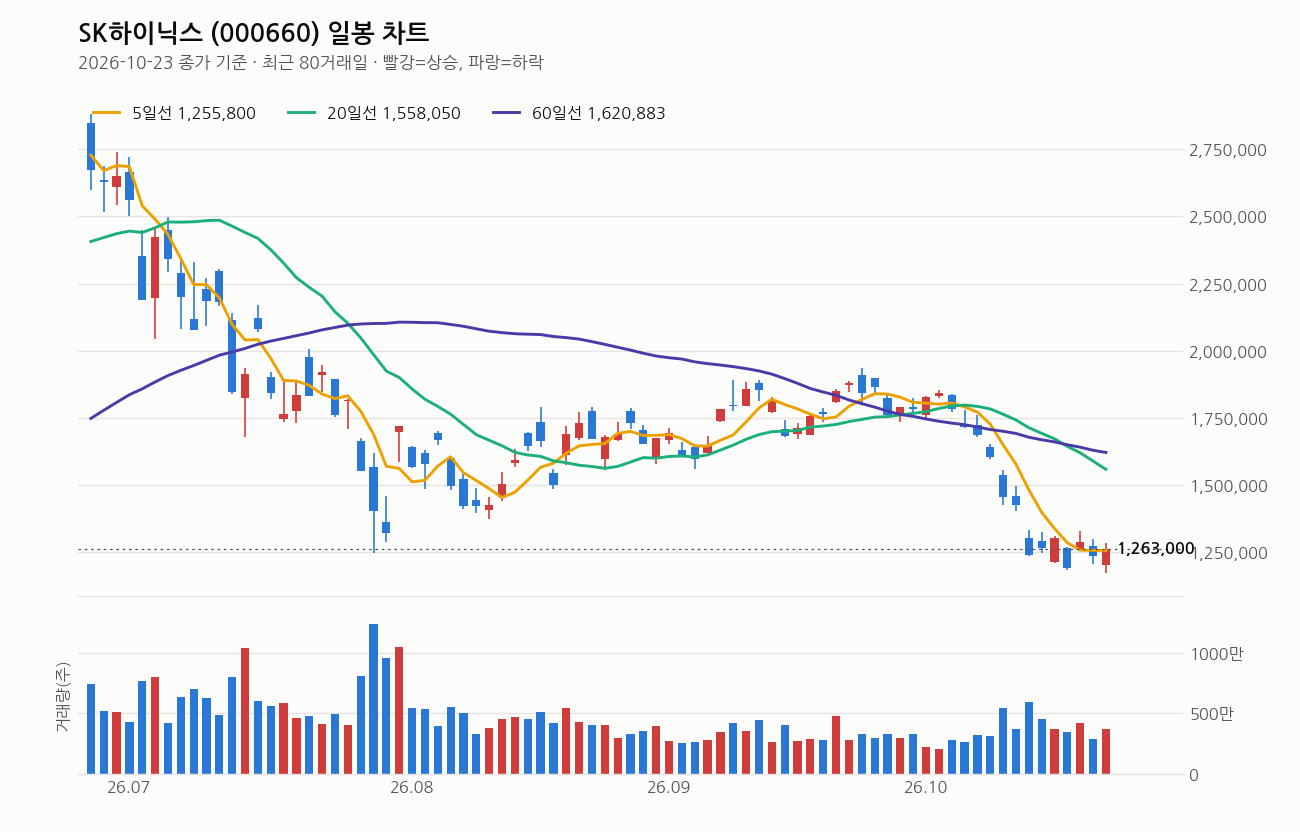
10월 23일 종가 126만 3,000원, 전일 대비 2.35% 올랐다. 당일 저가 117만 1,000원까지 밀렸다가 128만 4,000원까지 반등한 흔적을 보면 변동성이 크다는 걸 그대로 보여준다.
이동평균선은 5일선(125만 5,800원) 위에 겨우 올라섰을 뿐, 20일선(155만 8,050원)과는 18.9% 벌어져 있고 60일선, 120일선까지 전부 역배열이다. 20일선 방향도 아직 하락 중이다. 거래량은 평소보다 1.1배 수준으로 폭발적인 수급 유입이라고 보기엔 부족하다.
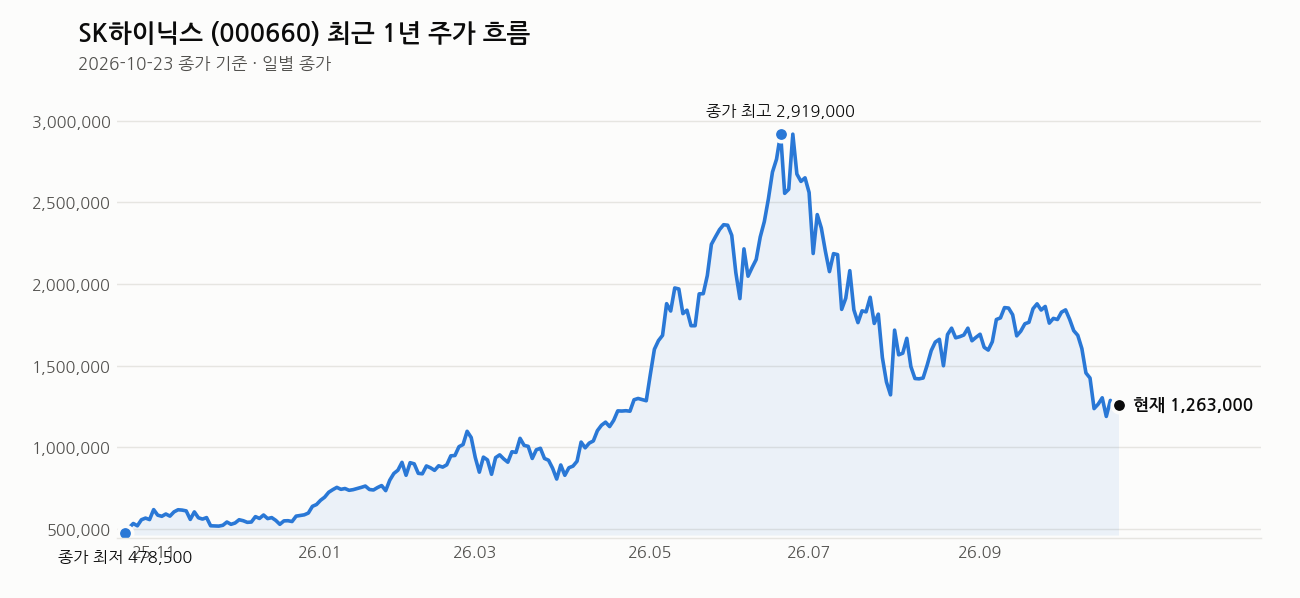
최고가(298만 7,000원) 대비 57.7% 빠진 자리, 1년 최저가 대비로는 여전히 169.9% 높다. RSI 21은 명백한 침체권이다. 과매도 구간에서 기술적 반등이 나올 가능성은 있지만, 역배열과 하락 추세가 꺾였다고 보긴 이르다. 지금은 “바닥을 다지는 과정인지, 하락의 중간인지” 확인이 더 필요한 자리다.
내가 보는 가격대
저항선은 230만 원, 지지선은 180만 원으로 보는 시각이 있다. 그런데 현재가가 126만 원대인 걸 감안하면 이 저항·지지 구간은 아직 한참 위에 있다. 7월 지지선 824(지수 기준으로 언급된 수치)를 지켜준 것이 긍정적 신호로 꼽히지만, 현재 주가 자체는 최근 20거래일 저가(117만 1,000원)와 고가(193만 5,000원) 사이 하단에 가깝게 눌려 있다.
80~90만 원대, 120만 원대가 추가 매수 기회로 거론되는데, 이건 지금 가격(126만 원대)보다 아래 구간이다. 나는 이 가격대를 “지금 들어가도 되는 근거”가 아니라 “더 빠지면 고려할 자리”로 본다. 지금 레벨에서 불나방처럼 따라붙는 건 추천하지 않는다.
최근 뉴스 흐름
삼성전자·SK하이닉스 영업이익 180조 전망, 주주환원책 주목이라는 큰 그림이 깔려 있다. 동시에 솔리다임 미국 상장 철회 소식이 연속으로 나오면서 단기 주가는 반응했다. ADR이 급등하고 코스피 막판 상승 전환까지 끌어낸 걸 보면 시장은 이 결정을 재무 부담 완화로 해석한 셈이다. 최태원 회장의 결단이라는 표현까지 나온 걸 보면, 투자자 입장에서는 불확실성 하나가 줄었다는 안도감이 깔린 흐름이다. 여기에 고점 대비 56% 급락한 상태에서 이번 주 실적 발표가 반등 계기가 될지가 시장의 공통 관심사다.
여기는 조심해라
역배열, 하락 추세, RSI 침체권이 동시에 깔려 있다는 건 반등 기대와 별개로 추세 전환이 확인된 건 아니라는 뜻이다. AI 투자 확대에 따른 현금흐름 악화 우려, 투자 수익화 지연 우려는 여전히 살아있는 리스크다. 고점에서 물린 투자자가 많다는 점도 매물 부담으로 작용할 수 있다.
실적 발표 전후 변동성은 평소보다 훨씬 커질 자리다. 영업이익률이 기대치를 밑돌면 역배열은 더 깊어질 수 있다. 나는 이런 자리일수록 손절선을 미리 정해두고, 비중을 나눠서 접근하라고 말한다. 한 번에 몰빵해서 들어갈 자리가 아니다.
이 회사, 짧게 정리하면
SK하이닉스는 메모리 반도체 업체로 시가총액 922조 6,119억 원, PER 5.63배, 추정PER 3.57배 수준이다. 추정EPS가 35만 3,888원까지 올라가 있다는 건 시장이 내년 이익 성장을 상당히 크게 보고 있다는 뜻이다. 배당수익률은 0.24%로 낮아, 이 종목은 배당보다 실적 사이클과 주가 차익을 보고 접근하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자·SK하이닉스 영업이익 180조 전망…주주환원책 ‘주목’ (YTN, 2026-10-25)
- 솔리다임 상장 접은 SK하이닉스…ADR 괴리율 해결 남았다 (이데일리, 2026-10-25)
- SK하이닉스, 솔리다임 IPO 검토 중단…미국 투자 재원 다시 찾는다 (경북신문, 2026-10-25)
- 고점 대비 56% 급락 SK하이닉스…이번주 실적발표 반등 계기되나 (연합뉴스, 2026-10-25)
- “최태원 회장 큰 결단”…속타던 SK하이닉스 개미들 ‘환호’ (강경주의 테크X) (한국경제, 2026-10-24)
- ’솔리다임’ SK하이닉스 4%↑…코스피 막판 상승 전환 (연합뉴스TV, 2026-10-23)
- SK하이닉스 ADR, 오늘 급등한 이유는? (Investing.com 한국어, 2026-10-23)
- SK하이닉스, 솔리다임 美 상장 검토 전격 중단 (연합뉴스TV, 2026-10-23)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


