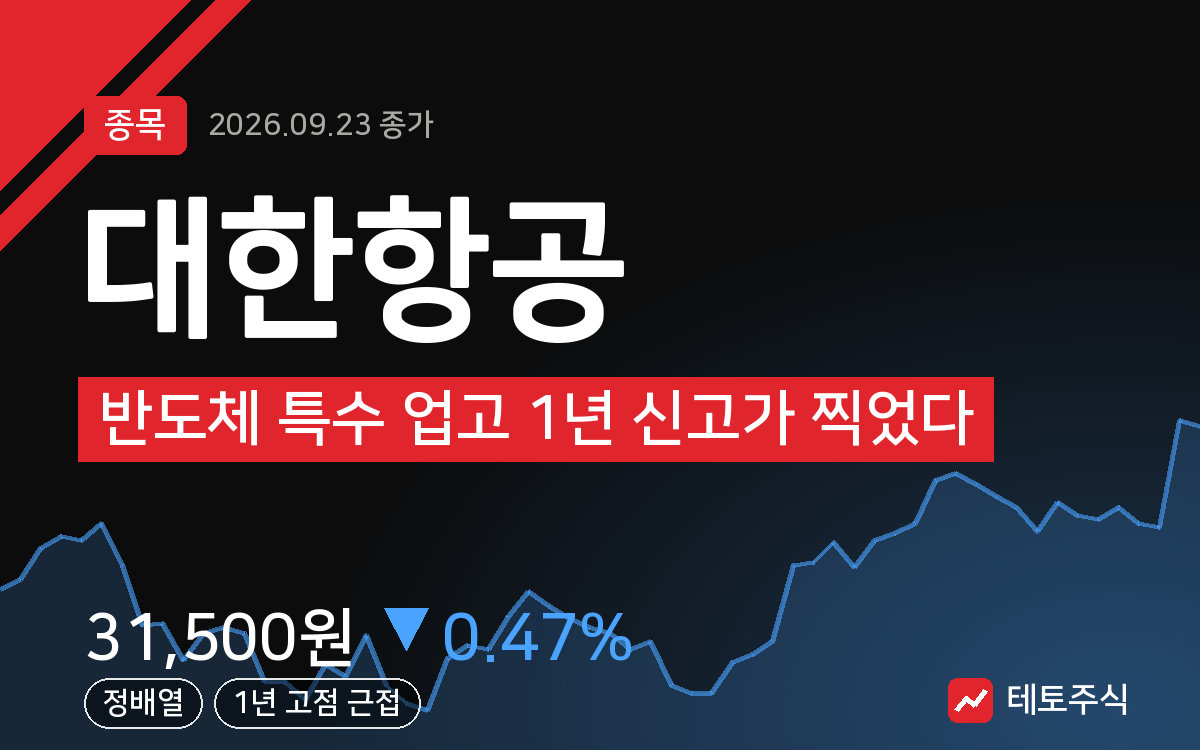
대한항공, 반도체 특수 업고 1년 신고가 찍었다
결론부터 말한다
- 원달러 약세, 유가 하락, 반도체 화물 특수까지 삼중 호재가 겹치며 1년 신고가를 찍었다.
- 정배열에 거래량까지 붙었지만 RSI 66으로 과열권 문턱이다. 추격은 위험하다.
- 목표가는 45,000원이지만 39,000원부터, 늦어도 34,000원부터는 분할매도로 대응할 자리다.
내가 이 종목을 보는 이유
나는 이 종목을 단순히 “항공주가 올랐다”는 이유로 보는 게 아니다. 지금 대한항공을 움직이는 축은 세 가지다. 반도체 수출이 늘면서 항공화물 수요가 붙었고, 원달러 약세는 수익성에 직접 도움을 준다. 여기에 유가 하락까지 겹치면 운영비 절감으로 이어진다. 기관과 외국인이 선호하는 회장주라는 점도 수급 측면에서 무시할 수 없다. 12월 아시아나와의 본격 합병까지 예정되어 있어 구조적 스토리도 살아있다.
핵심 포인트
- 반도체 고급 부품 납품 물량이 늘면서 항공운송 수요가 증가하는 구조다.
- 원달러 약세, 유가 하락이 동시에 일어나면 항공사 수익성 개선에 이중으로 작동한다.
- 12월 아시아나 본합병이 예정돼 있어 통합 이슈가 계속 뉴스 흐름을 만든다.
- 기관·외국인 선호 종목이라 수급이 붙으면 힘이 실린다.
차트로 본 현재 위치
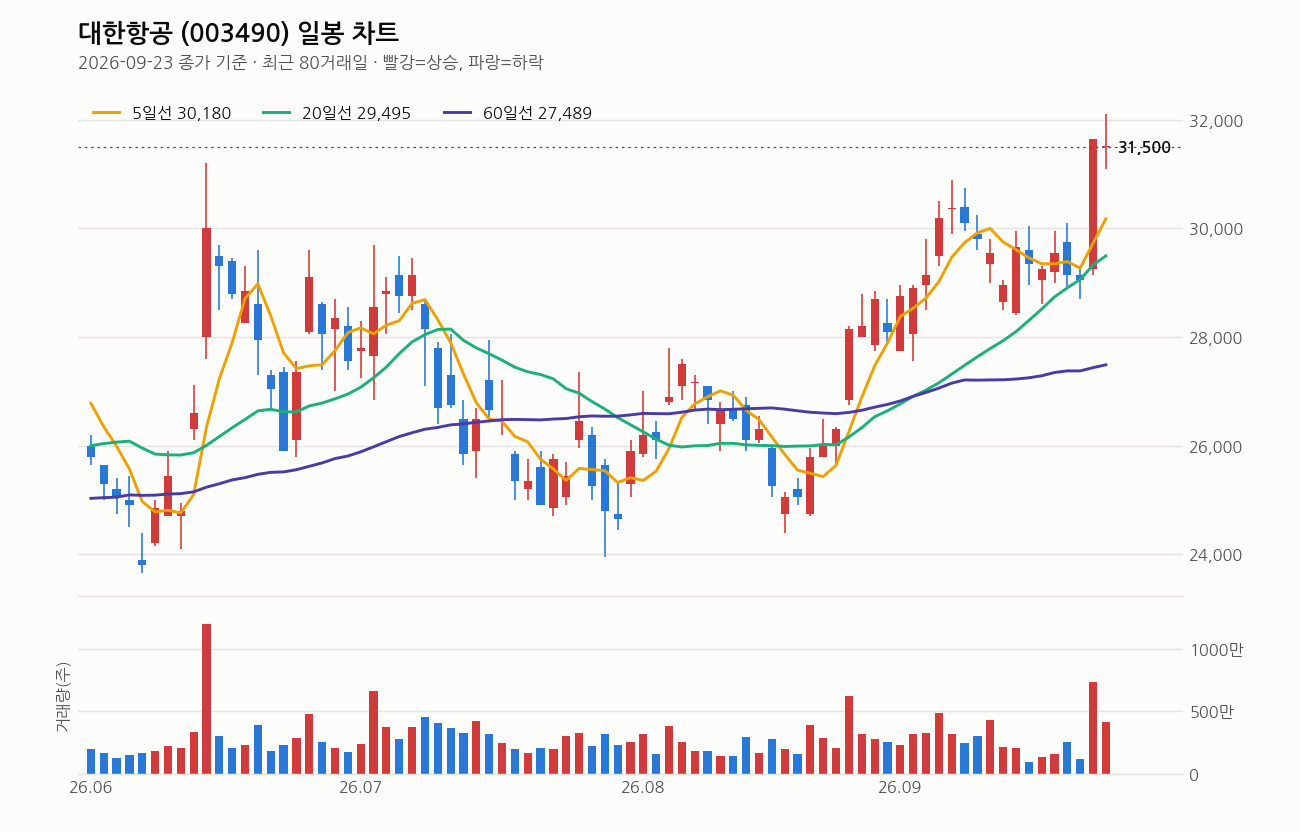
2026년 9월 23일 종가 기준으로 본다. 종가는 31,500원, 5일선 30,180원보다 4.4%, 20일선 29,495원보다 6.8%, 60일선 27,489원보다 14.6%, 120일선 26,625원보다 18.3% 위에 있다. 5일 > 20일 > 60일 정배열이고 20일선도 5거래일 전보다 위로 방향을 틀었다. 단기·중기·장기 모두 우상향이라는 뜻이다.
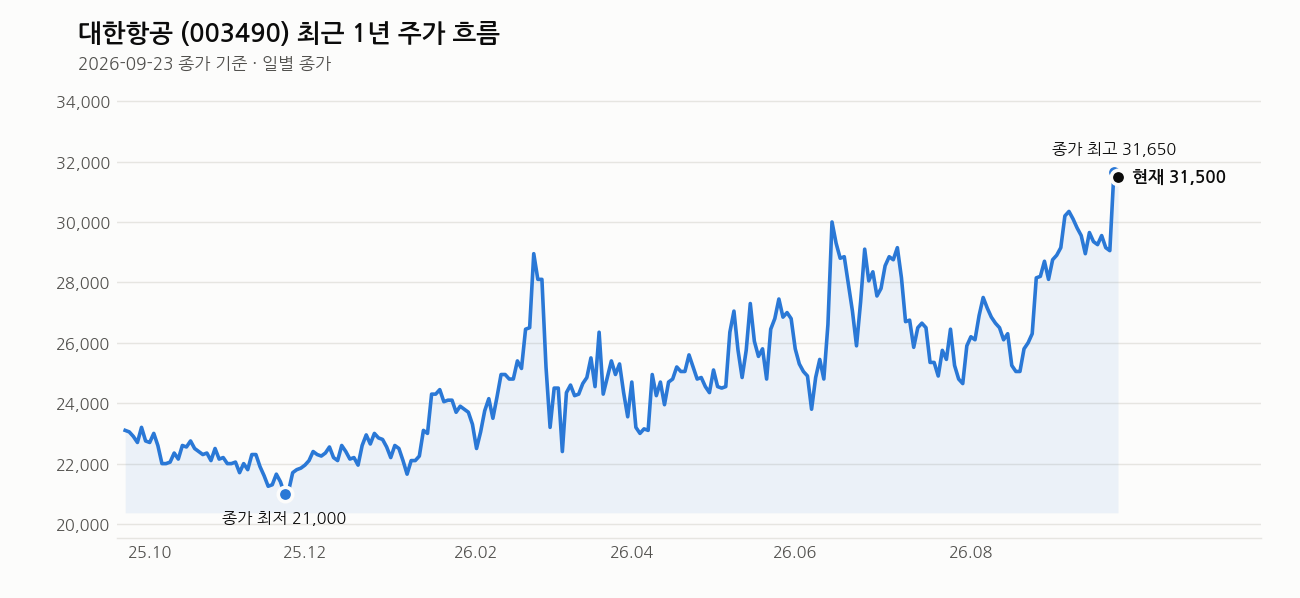
당일 거래량은 415만 주로 직전 20일 평균의 1.4배다. 매수 힘이 실린 채로 오르고 있다는 얘기다. 다만 이 날 고가 32,100원이 최근 1년 최고가와 정확히 같다. 종가는 이 신고가 대비 1.9% 아래 붙어있다. 1년 최저가 21,000원 대비로는 50% 위까지 올라온 자리다. 최근 1주 +7.7%, 1개월 +11.9%, 3개월 +11.1%로 최근 들어 상승 속도가 오히려 빨라졌다.
RSI는 66이다. 70 이상 과열권에는 아직 안 들어갔지만 문턱까지 온 상태다. 신고가를 찍은 직후, 과열 신호가 켜지기 직전이라는 게 지금 위치의 정확한 의미다. 이 자리에서 새로 들어가는 건 위험 대비 보상이 안 맞는다고 본다.
내가 보는 가격대
목표가는 45,000원이다. 현재 종가 31,500원 대비 42.9% 위에 있다. 거리가 상당히 멀다는 점을 분명히 짚어야 한다. 최근 20거래일 저가가 27,550원, 고가가 32,100원인데 종가는 이 구간의 거의 최상단에 붙어있다. 단기적으로 호재가 이미 상당 부분 가격에 반영됐다는 뜻이다.
대응 순서는 이렇다. 39,000원부터는 분할매도를 시작하는 자리로 본다. 만약 10월까지 시간이 지나면서 상승 탄력이 약해진다면 34,000원부터도 분할매도를 시작해야 한다. 목표가까지 한 번에 가져가겠다는 생각은 지금 자리에선 욕심이다. 구간을 나눠서 대응하는 게 맞다.
최근 뉴스 흐름
반도체 화물 특수가 실제 실적 개선 동력으로 언급되고 있고, 아시아나와의 통합이 임박했다는 기사가 나오면서 마일리지 통합 문제까지 시장 관심사로 떠올랐다. 스카이트랙스 세계 10위, 이코노미 좌석 1위 선정 소식은 브랜드 가치 측면의 호재다. 라운지에 라면 공급이나 외인 선수 영입 관련 기사는 주가와 직접 연관은 없는 소식이다. 종합하면 실적 스토리와 합병 스토리가 동시에 뉴스 흐름을 이끌고 있는 구간이다.
여기는 조심해라
지금 자리는 1년 신고가 바로 아래, RSI 과열권 문턱이다. 신고가를 찍은 종목은 단기 차익 실현 매물이 언제든 나올 수 있다. 원달러와 유가는 외부 변수라 방향이 언제든 바뀔 수 있고, 그때는 지금의 이중 호재가 이중 악재로 뒤집힐 수 있다. 아시아나 합병 관련 이슈도 12월까지 진행되는 과정에서 잡음이 나올 수 있다. EPS가 -693원으로 최근 실적 자체는 적자였고, 추정 PER 32.78배는 싼 밸류에이션이 아니다. 턴어라운드를 상당 부분 선반영한 가격이라는 뜻이다. 이런 자리에서는 비중을 한 번에 채우지 말고, 손절선을 미리 정해두고 들어가는 게 기본이다.
이 회사, 짧게 정리하면
대한항공은 시가총액 11조 5,989억원, PBR 1.11배, 배당수익률 2.38%(주당배당금 750원)의 국내 대표 항공사다. 최근 실적은 EPS -693원으로 적자를 기록했지만 추정 EPS는 961원으로 턴어라운드가 예상되고 있고, 이를 반영한 추정PER은 32.78배 수준이다. 외인소진율 52.74%로 외국인 보유 비중이 절반을 넘는다는 점도 수급상 특징이다.
관련 기사
- “기름값 뛰어도 반도체는 날아간다”…대한항공, AI 화물 특수에 웃었다 (더트래커, 2026-09-24)
- 대한항공 207cm 새 외인 케트진스키, 선수단 합류 뒤 곧바로 훈련 (노컷뉴스, 2026-09-24)
- 농심, 대한항공 라운지에 ‘라면 라이브러리’…신라면 등 21종 단독 공급 (인더스트리뉴스, 2026-09-24)
- 대한항공·아시아나 통합 임박…내 마일리지 어떻게 써야 할까 (v.daum.net, 2026-09-24)
- 대한항공, 스카이트랙스 세계 10위…이코노미 좌석 1위 (fetv.co.kr, 2026-09-24)
- 207cm ‘독일 득점왕’ 드디어 한국 왔다! 대한항공 새 외인 케트진스키 “기다려주셔서 감사” (v.daum.net, 2026-09-24)
- 농심, 인천공항 라운지 접수…대한항공에 21종 단독공급 (v.daum.net, 2026-09-23)
- (비즈&) 대한항공, ’세계 최고 항공사’ 10위 선정 外 (연합뉴스TV, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.