SK하이닉스, 54조 투자 발표에도 거래량은 못 미쳤다
결론부터 말한다
- 용인·청주에 54조 투자하며 HBM 호황에 베팅했다. 방향은 맞다.
- 주가는 20일선 위 6% 자리, RSI 69로 과열권 문턱이다.
- 지금 거래량은 오히려 평균 이하다. 추격보다 눌림목을 봐야 할 자리다.
내가 이 종목을 보는 이유
AI 메모리 수요가 폭발하면서 SK하이닉스가 용인 2기에 35조 2천억, 청주에 19조 1천억, 합쳐서 54조 원을 쏟아붓기로 했다. 용인 반도체 클러스터는 기존 계획까지 합치면 600조 원 규모다. 완공 시점도 앞당겼다. 용인은 원래 2045년 계획을 2033년으로 12년이나 당겼다. 이건 단순한 캐파 증설이 아니다. 회사가 이 사이클을 ‘장기 호황’으로 보고 있다는 신호다. 메타발 수요 기대감에 미국 반도체주가 일제히 뛰고, 마이크론이 급등한 날 SK하이닉스도 같이 올랐다. HBM 중심으로 그룹 내 위상이 달라졌다는 얘기까지 나온다. 나는 이 흐름을 가볍게 보지 않는다.
핵심 포인트
- 투자 규모: 용인 2기 35.2조 + 청주 19.1조 = 54조 원. 클러스터 전체로는 600조 원.
- 완공 앞당김: 용인 12년 단축(2045→2033), 청주는 2028년 12월 목표. 이건 수요가 지금 당장 급하다는 뜻이다.
- 밸류에이션: 현재 PER 8.31배지만, 추정 PER은 5.30배로 낮아진다. 실적 개선을 시장이 이미 반영하기 시작했다.
- 배당은 크게 기대할 종목이 아니다. 배당수익률 0.16%. 이 종목은 배당이 아니라 사이클로 먹는 자리다.
차트로 본 현재 위치
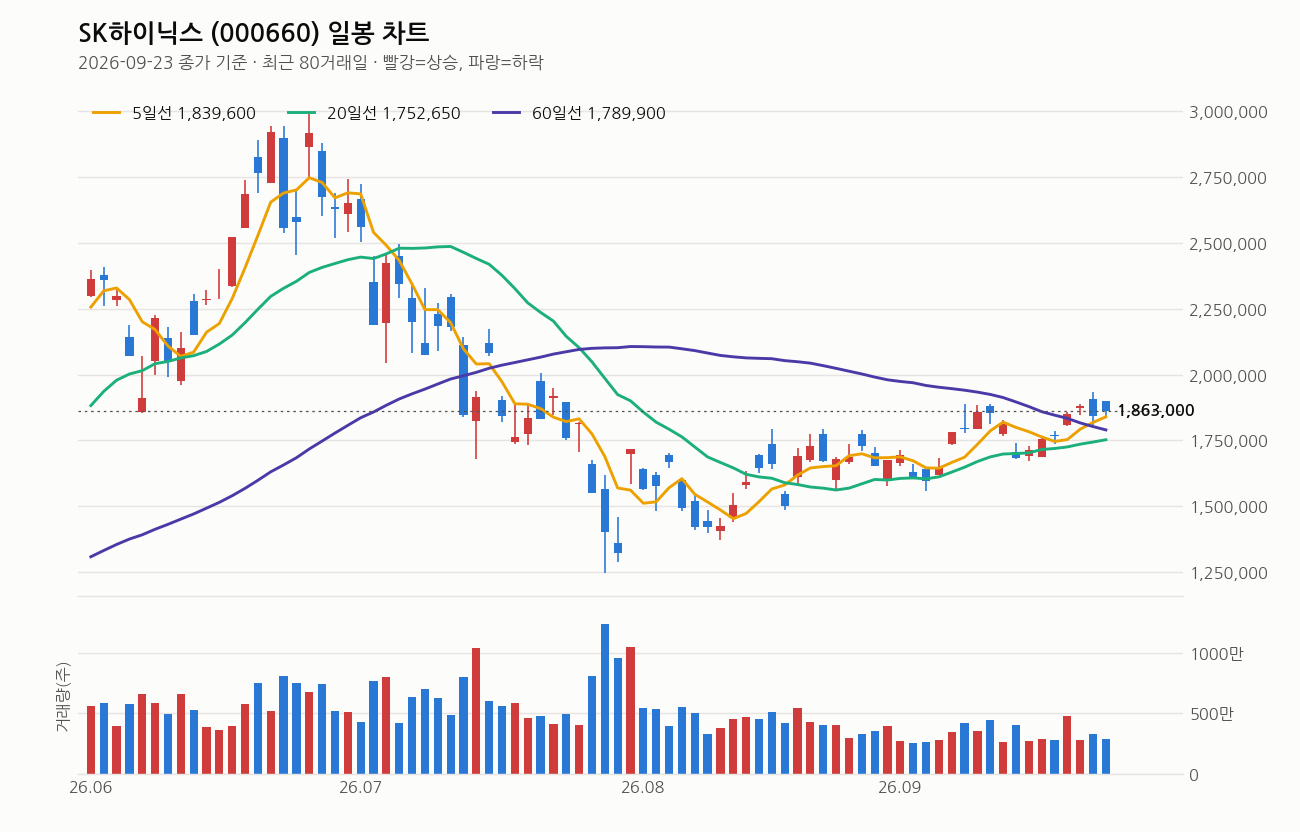
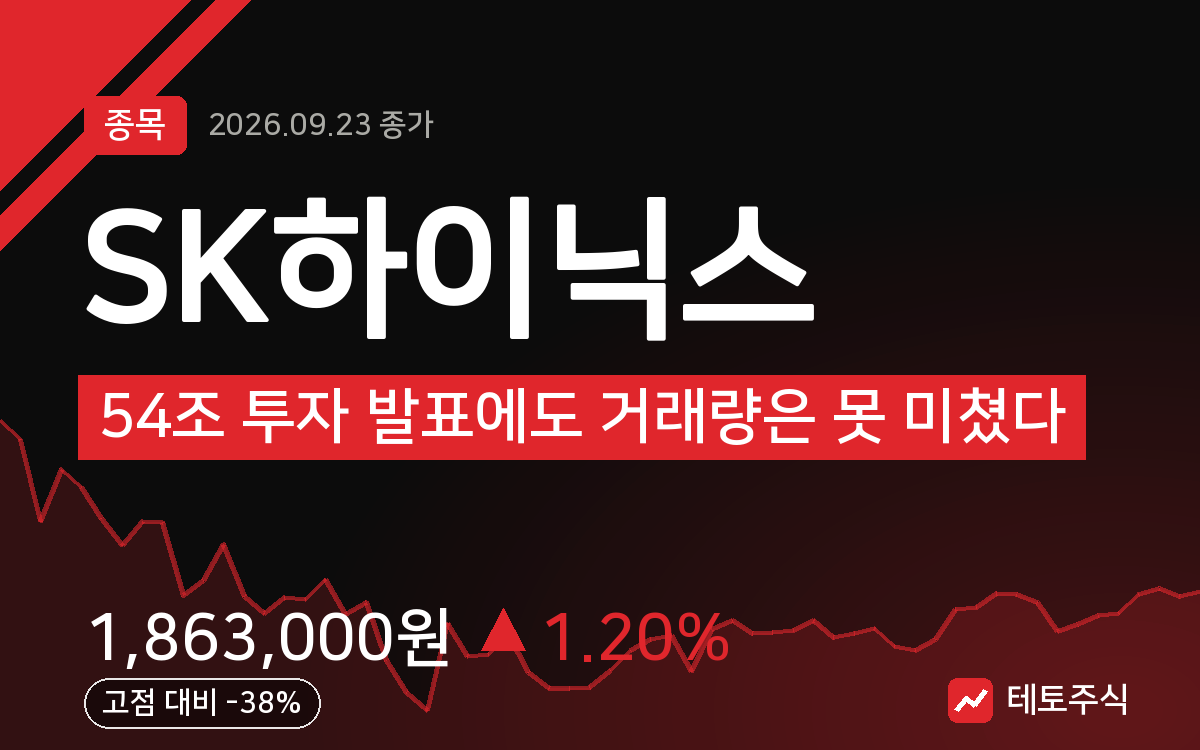
2026년 9월 23일 종가 기준이다. 종가는 1,863,000원, 전일 대비 +1.20%로 마감했다. 5일선(1,839,600원)보다 1.3% 위, 20일선(1,752,650원)보다는 6.3% 위, 60일선과 120일선도 각각 4.1%, 4.4% 위에 있다. 이동평균선 배열은 정배열도 역배열도 아닌 혼조지만, 20일선이 5거래일 전보다 상승 전환한 건 단기 흐름이 살아있다는 뜻이다.
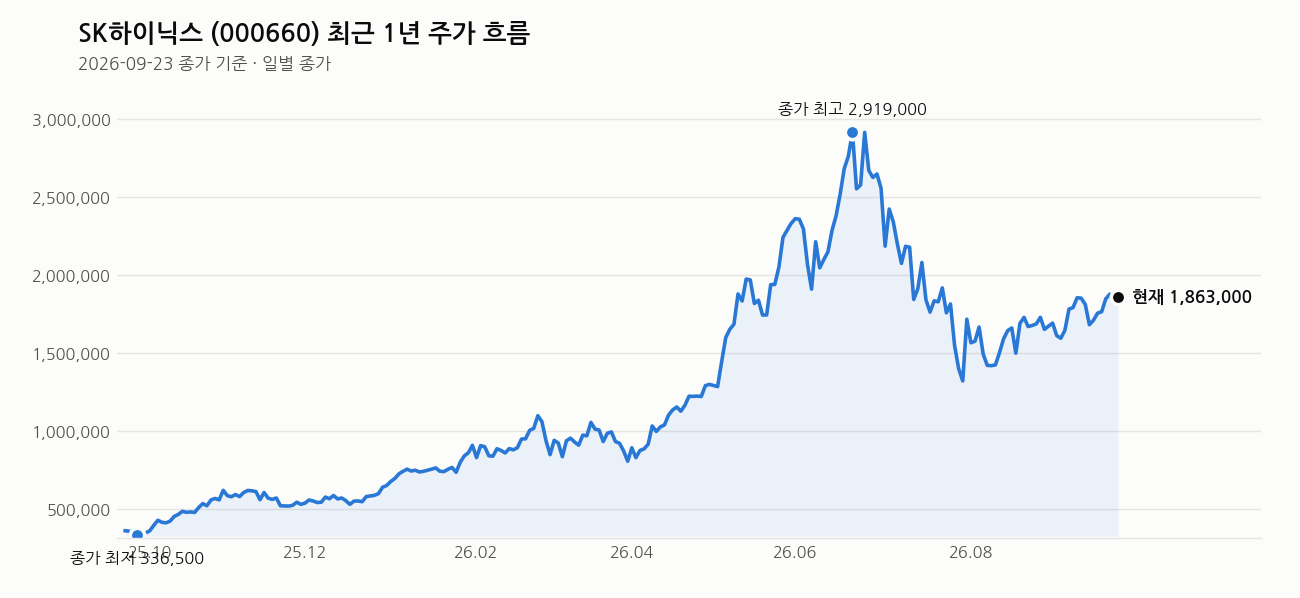
문제는 거래량이다. 당일 거래량 2,886,116주는 직전 20일 평균의 0.9배밖에 안 된다. 주가는 밀어올렸는데 거래는 안 실렸다. 최근 1주 +6.0%, 1개월 +10.4%로 단기 반등은 강했지만, 최근 3개월로 보면 여전히 -29.1%다. 1년 최고가 2,987,000원 대비로는 37.6% 아래 자리, 반대로 1년 최저가 333,000원과 비교하면 459.5% 위에 와 있다. 즉 큰 그림에서는 저점을 찍고 올라온 회복 구간이고, 최근 흐름에서는 20일 고가(1,935,000원)를 다시 넘보는 단기 강세 구간이다. RSI는 69로 과열권 문턱까지 왔다. 나는 이 자리를 ‘추격 매수 자리’가 아니라 ‘거래량 확인하며 지켜볼 자리’로 본다.
여기는 조심해라
RSI 69는 과열권 코앞이다. 여기서 한 번 더 갭 상승하면 단기 조정 나올 확률이 높다. 게다가 당일 거래량이 평균보다 적었다는 건 이 상승에 힘이 완전히 실린 게 아니라는 뜻이다. 54조 투자는 좋은 뉴스지만, 완공은 2028~2033년 얘기다. 장기 스토리와 단기 주가 반응은 다른 문제다. 노이즈성 뉴스도 있다. 신입사원 해고, 안전보건법 위반 규탄 같은 이슈는 주가에 큰 영향은 아니지만 회사 리스크 관리 차원에서 눈여겨봐 둘 필요는 있다. 분할 매수, 분할 매도 원칙 지키고 절대 몰빵하지 마라. 손절 라인은 미리 정해두고 들어가는 게 기본이다.
이 회사, 짧게 정리하면
SK하이닉스는 D램·낸드 메모리와 HBM을 만드는 국내 대표 반도체 기업이다. 시가총액 1,360조 9,073억 원, PER 8.31배에 추정PER은 5.30배까지 낮아진다. PBR은 5.03배로 낮은 편은 아니다. 외인소진율 50.15%로 외국인 비중이 절반을 넘는다.
관련 기사
- HBM 호황에 달라진 위상…그룹 ‘베테랑’ 품은 SK하이닉스 (아시아경제, 2026-09-25)
- 삼성전자, 연휴 앞두고 3%대 급등마감…SK하이닉스도 1.2%↑(종합) (연합뉴스, 2026-09-23)
- (사건현장) SK하이닉스 신입사원 연수 중 4명 해고…무슨 일? (연합뉴스TV, 2026-09-23)
- 환경단체, 안전보건법 위반 SK하이닉스 규탄 (KBS 뉴스, 2026-09-23)
- “메타가 불 지폈다”…삼성전자·SK하이닉스 다시 ‘들썩’ (한국경제, 2026-09-23)
- 삼성전자·SK하이닉스, 반도체 수요 증가 기대감에 동반 상승 – 머니투데이 (mt.co.kr, 2026-09-23)
- SK하이닉스, 신입사원 4명 연수 중 해고…무슨 일? (조세일보, 2026-09-23)
- 美 반도체주 일제히 상승…마이크론 5%·SK하이닉스 3.45% 급등 (뉴스1, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.