SK하이닉스, 83조 어닝서프라이즈와 100조 환원, 숫자가 말한다
결론부터 말한다
- 3분기 영업이익 83조 원, 컨센서스 77조 원을 가볍게 넘긴 어닝 서프라이즈다.
- 현금배당 30조 원 이상, 자사주 매입·소각 60조 원 이상, 연간 100조 원 규모 주주환원이 확정됐다.
- 오늘 9.75% 급등으로 단기 과열 초입이다. 20일선 겨우 회복한 자리라 쫓아가기보다 눌림을 기다리는 전략이 맞다.
내가 이 종목을 보는 이유
숫자부터 보자. 매출 104조 6천억 원, 사상 처음 100조 원을 넘겼다. 영업이익 83조 3천억 원, 영업이익률 80%. 이 숫자는 어지간한 반도체 호황기에도 보기 힘든 수준이다. 전년 동기 대비 영업이익이 632% 늘었다는 건 작년 바닥에서 지금까지 업황이 얼마나 가파르게 돌았는지 보여주는 증거다.
내가 더 눈여겨보는 건 주주환원이다. 배당 30조 원대, 자사주 매입·소각 60조 원대 합쳐서 100조 원 규모다. 분기마다 꾸준히 자사주를 사겠다고 공식 선언까지 했다. 사이클 산업이라는 꼬리표가 붙는 반도체주가 이 정도 환원 약속을 한다는 건, 회사 스스로 지금의 이익 체력을 일시적이지 않다고 본다는 뜻이다.
핵심 포인트
- 글로벌 빅데이터 업체 14곳과 장기공급계약(LTA)을 맺었고, 2029년까지 D램·HBM 물량이 사실상 완판 상태라는 가이던스가 나왔다.
- 4분기부터 HBM4 매출 비중이 기존 제품을 추월할 것으로 본다. HBM4 전환이 본격화되는 분기다.
- 중국 빅테크 쪽에서도 장기 공급계약 요청이 들어오고 있다는 점은 수요 저변이 넓어지고 있다는 신호다.
- 외국인이 오늘 순매수 상위권에 이름을 올렸다. 수급이 실적과 같은 방향으로 움직이고 있다.
차트로 본 현재 위치
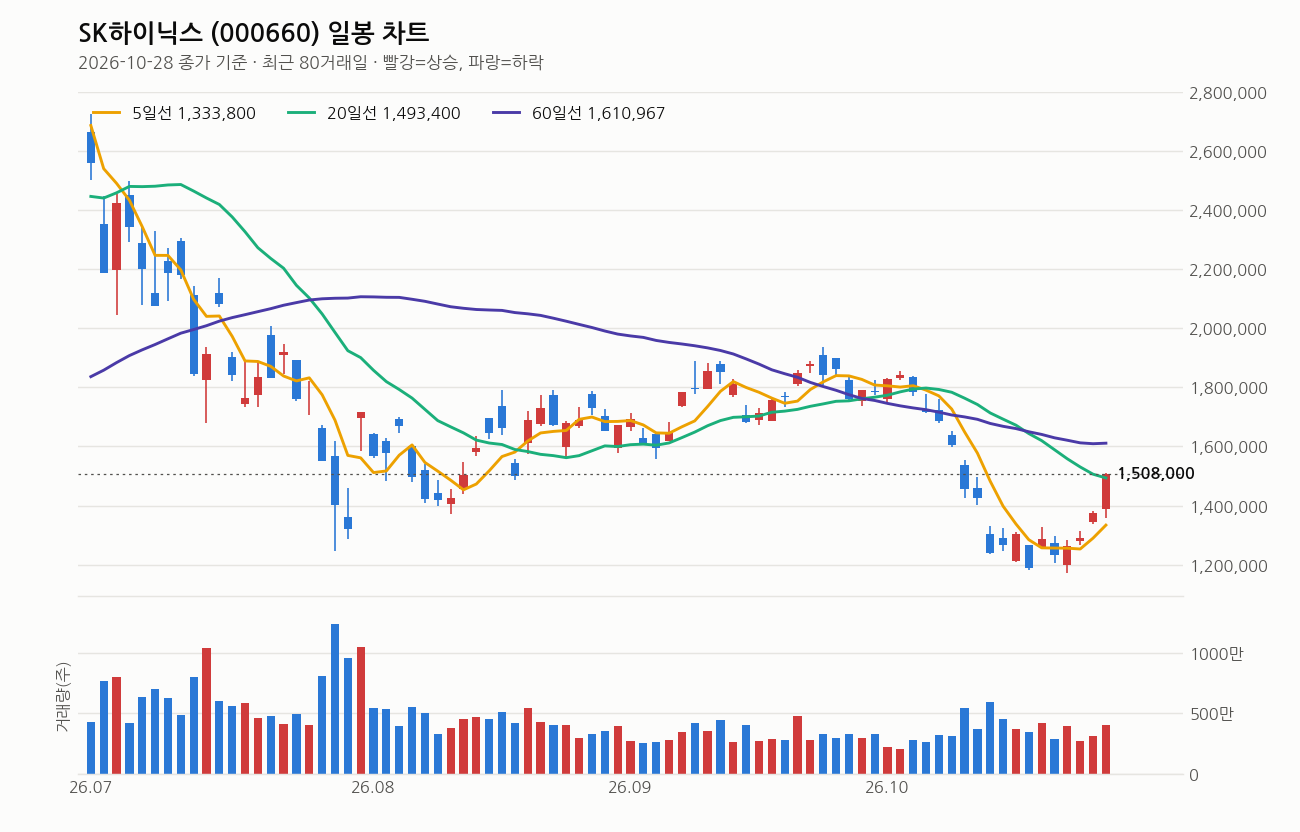
10월 28일 종가 150만 8천 원, 전일 대비 9.75% 급등했다. 당일 고가 151만 원, 저가는 135만 8천 원으로 장중 변동폭이 상당히 컸다.
이동평균선 배열은 5일(133만 3,800원) < 20일(149만 3,400원) < 60일(161만 970원)로 아직 역배열이다. 종가는 20일선을 1.0% 웃돈 정도로 겨우 올라탄 자리고, 60일선까지는 6.4% 더 남았다. 20일선 자체도 5거래일 전보다 방향이 꺾여 있어서, 추세가 완전히 돌아섰다고 보기엔 이르다. 오늘 하루 급등으로 단기 이평선을 복구한 수준이지, 중기 하락 추세를 깬 건 아니다.
거래량은 405만 주, 20일 평균의 1.2배다. 9.75% 급등치고는 거래량 증가폭이 크지 않다는 점은 다소 아쉽다. 진짜 추세 전환이라면 거래량이 더 터져줘야 믿음이 간다.
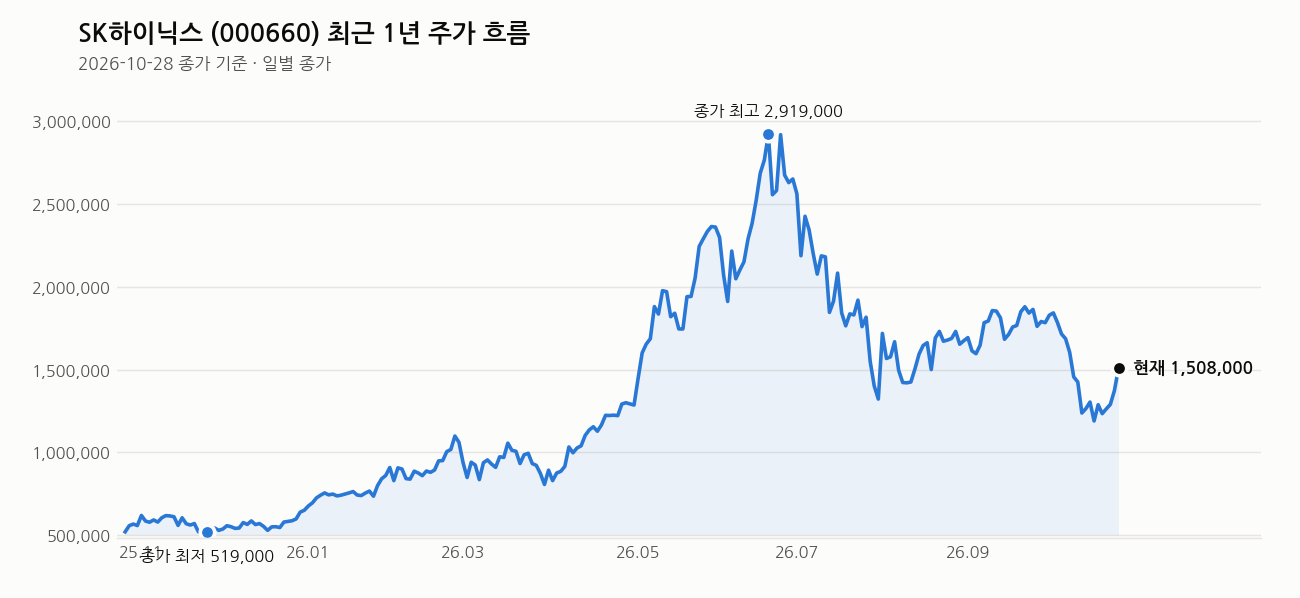
위치로 보면 1년 최고가(298만 7천 원) 대비 49.5% 아래, 1년 최저가(50만 1천 원) 대비는 201% 위다. 최근 1주 수익률 +17.1%로 단기 급등했지만, 최근 1개월로는 여전히 -14.4%다. 고점에서 반토막 난 자리에서 반등이 시작된 그림이다. RSI는 40으로 과열권은 아니지만, 오늘 같은 하루 급등 뒤에는 단기 되돌림이 올 수 있다는 점은 염두에 둬야 한다.
여기는 조심해라
실적과 환원 정책은 나무랄 데 없다. 문제는 가격이다. 오늘 하루에만 9.75% 올랐고 최근 5거래일로는 17% 넘게 뛰었다. 단기 과열 구간에서 뒤늦게 들어가면 눌림목에 물릴 수 있다.
고점(298만 7천 원) 대비 반토막 수준이라는 저평가 논리가 있는 건 맞지만, 동시에 60일선·120일선이 여전히 위에서 누르고 있는 역배열 구간이라는 것도 사실이다. 추세가 완전히 바뀌었다고 단정하기엔 시간이 더 필요하다.
위험 요인도 분명하다. 환율 변동성, HBM 가격 하락 가능성, 미국발 금리 이슈, 그리고 외국인 수급이 계속 따라붙어 줄지 여부다. 여기에 더해 감산 의혹 같은 뉴스가 나오면 변동성이 커질 수 있다. 비중을 한 번에 싣지 말고 분할로 접근하고, 손절 기준은 미리 정해놓고 들어가라. 급등주일수록 원칙 없이 들어가면 제일 먼저 다친다.
이 회사, 짧게 정리하면
SK하이닉스는 D램과 낸드플래시, 특히 AI 서버에 들어가는 HBM을 만드는 메모리 반도체 기업이다. 시가총액 1,101조 원대, PER 6.72배지만 추정PER은 4.23배로 내려간다. 내년 이익이 더 커질 거라는 시장의 기대가 숫자에 반영돼 있다는 뜻이다. PBR은 4.09배로 자산가치 대비는 낮지 않은 편이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 한신평, SK하이닉스·SK스퀘어 신용등급 전망 동반 상향 (Chosunbiz, 2026-10-28)
- SK하이닉스·앤트로픽 훈풍에…코스피 6,000선 탈환 (연합뉴스TV, 2026-10-28)
- SK하이닉스, 3분기 영업이익 83조 원 ‘역대 최대’‥주주환원은 통 크게 (MBC 뉴스, 2026-10-28)
- (집중진단) 삼전 9%·하닉 11% 폭등…SK하이닉스 ‘100조’ 쏜다는데, 삼성도 통 크게 보답할까? (SBS Biz, 2026-10-28)
- 한신평, SK하이닉스·스퀘어 신용등급 전망 ‘안정적’→’긍정적’ 상향 (연합인포맥스, 2026-10-28)
- SK하이닉스, 3분기 매출 ‘사상 첫 100조원’ 돌파…”2029년까지 D램·HBM 사실상 완판” (더구루, 2026-10-28)
- SK하이닉스 주가, 오늘 급등한 이유는? (Investing.com 한국어, 2026-10-28)
- SK하이닉스 올해 100조 푼다…삼성전자 주주환원도 주목 (연합뉴스TV, 2026-10-28)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


