SK하이닉스, 역대급 실적 뒤 성장률 둔화 신호에 조정 중
결론부터 말한다
- 역대급 영업이익을 기록했지만 분기별 성장이 급격히 둔화될 것으로 예상된다. DRAM 수출 단가 하락 신호가 나타났고, 외국인 투자자들이 AI 인프라 투자 우려로 한국 반도체주를 정리하고 있다.
- 기술적으로는 6월 이후 고점·저점이 모두 낮아지는 하락 패턴 중이며, 월봉 21선 지지인 100만원까지 밀릴 가능성이 있다. 실적만 못 꺾이면 상승 가능성이 높다는 평가도 있지만, 지금은 그 가능성을 기다리는 시점이다.
- 시가총액 900조에 PER 5.5배, 추정PER 3.47배로 밸류는 극도로 낮지만, 금리 상승에 메모리칩이 민감하고 글로벌 AI 투자 조정 시 수요가 급감할 수 있다는 게 핵심 위험이다.
내가 이 종목을 보는 이유
반도체 투톱 중 하나가 역대급 실적을 남기고도 주가가 반토막 난 상황이다. 이건 단순히 “싼 종목”이 아니라, 반도체 사이클이 성장에서 둔화로 전환되는 시점을 보여주는 신호다.
삼성전자와 마찬가지로 SK하이닉스도 역대급 영업이익을 기록했는데, 바로 그 뒤에 분기별 성장이 급격히 둔화될 거라는 예상이 나온다. DRAM 수출 단가가 하락하기 시작했고, 외국인 투자자들은 AI 인프라 투자 우려로 한국 반도체주를 먼저 정리하고 있다. 즉, 좋은 실적의 절정이 이미 지나갔을 수 있다는 뜻이다.
기술적으로는 완전히 약세다. 6월 이후 고점과 저점이 계속 낮아지고 있고, 125만원에서 반등했다가 다시 밀리는 패턴을 반복 중이다. 지지선은 100만원이고, 극단적으로는 75만원까지 밀릴 가능성도 있다는 분석이 있다.
핵심 포인트
금리 상승이 메모리칩에 미치는 영향이 생각보다 크다. 메모리칩은 사이클성이 높고 금리에 민감한데, 지금은 금리가 오르고 있는 상황이다. 역대급 실적도 이 악재를 상쇄하지 못하고 있다.
외국인 패시브 자금이 달 말에 최대 8,600억 유입될 가능성이 있다는 건 주목할 만하다. ADR 발행분이 반영되면서 자동 인덱싱 자금이 들어온다는 뜻인데, 이게 기술적 반등의 발판이 될 수 있다. 다만 미국 소송과 정책 불확실성이 남아 있다.
국내 개인투자자들이 신용으로 이 종목과 삼성전자에 7조원대를 집중시켜 놨다. 이건 양날의 칼이다. 반등할 때 강한 리바운드를 만들지만, 조정이 깊어지면 손절 매물과 신용팔림이 폭증할 수 있다.
차트로 본 현재 위치
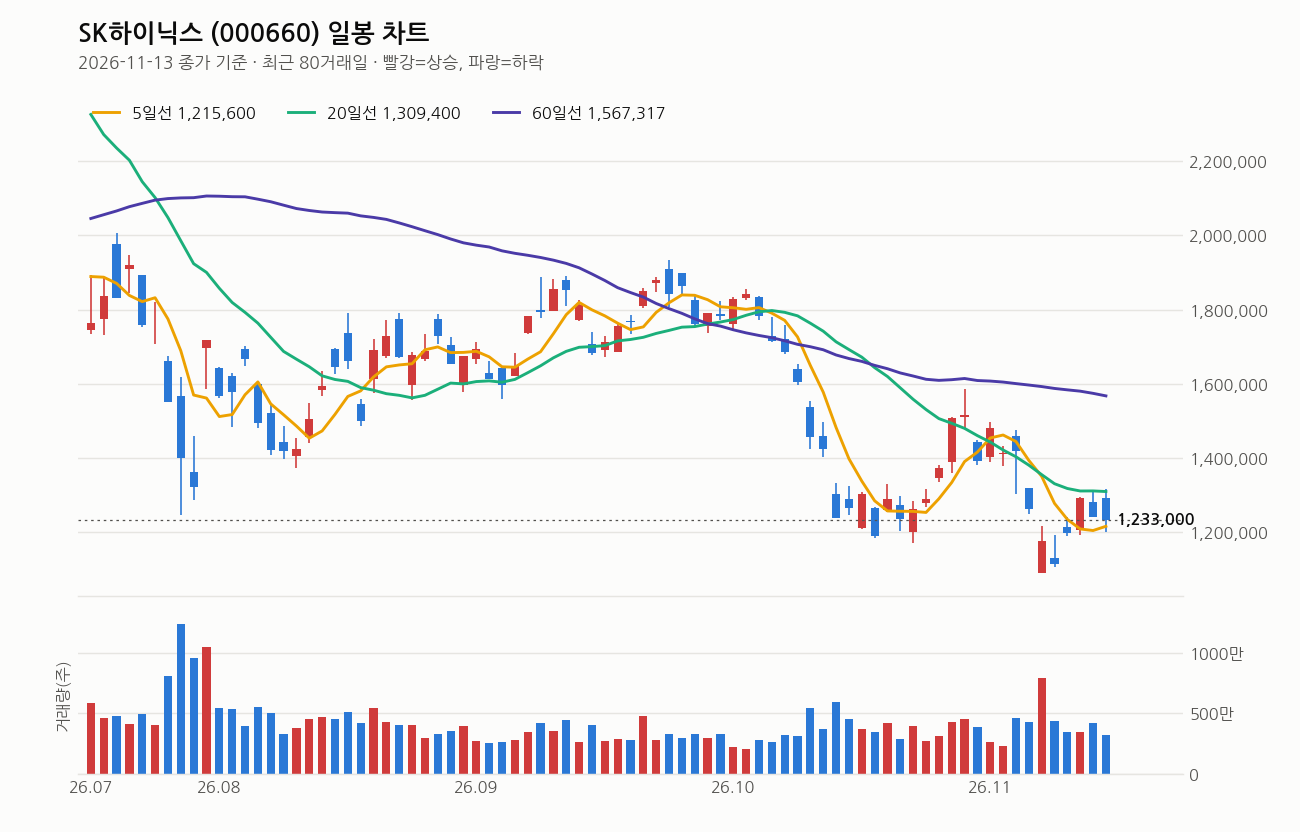
기준일 11월 13일 종가 123만 3,000원. 여기서 본다면, 이 종목은 지난 3개월간 25% 빠진 약세 구간에 있다. 5일선 위에는 있지만 20일선 아래 5.8%, 60일선 아래 21.3%, 120일선 아래 32%다. 이동평균선이 전부 역배열(5 < 20 < 60)된 상태고, 20일선이 계속 하락 중이다.
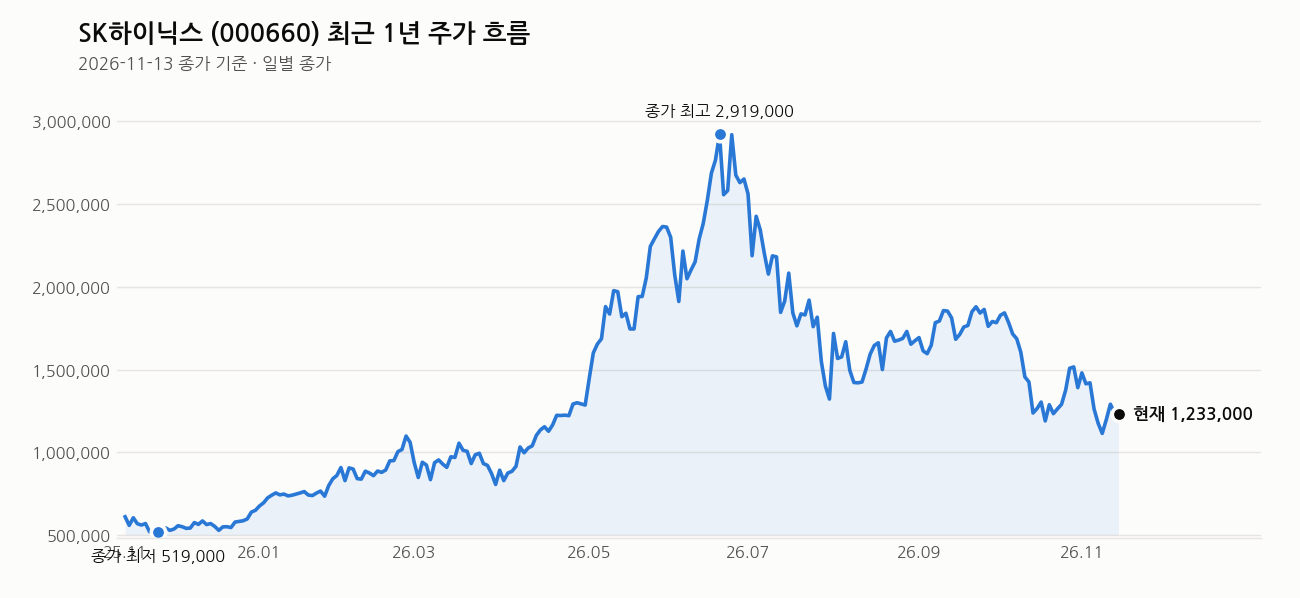
1년 최고가 298만 7,000원에서 58.7% 내려왔고, 1년 최저가 50만 1,000원에서는 146% 올라 있다. 즉, 저점에서는 크게 반등했지만 고점에서는 여전히 반토막이 난 자리다.
최근 20거래일 고가·저가 구간은 158만 7,000원~108만 9,000원인데, 현재가가 그 중간쯤에 있다. 거래량은 20일 평균의 80% 수준으로 약한 편이고, RSI는 47로 중립 상태다. 기술적으로는 위아래 모두 열려 있다는 뜻인데, 금리와 실적이라는 거시 변수가 이 방향을 결정할 것 같다.
내가 보는 가격대
지지선은 100만원이고, 저가 매수 기간으로 120만원 미만을 제시하는 분석이 있다. 반등 목표는 150만원 이상이다. 현재가가 123만 원이니 이미 그 구간에 가까워 있다.
다만 목표가까지 거리가 있다. 23만 원 상승해야 하는데, 이게 쉽지 않은 이유는 20일선이 130만 9,400원으로 여전히 높고, 60일선은 156만 7,317원으로 훨씬 멀어 있기 때문이다. 반등이 되려면 20일선을 깨고 올라가야 하는데, 그 과정에서 매도 압력이 심할 가능성이 크다.
극단 시나리오로 100만원까지 떨어지면 그 지점이 중요한 지지가 될 것 같고, 거기서 못 버티면 75만원까지 밀릴 수 있다는 분석도 있다. 지금 매수한다면 이 리스크를 먼저 감수해야 한다.
최근 뉴스 흐름
삼성전자와 함께 미국 반독점 소송에 휘말려 있는데, 기각 불허로 본안 심리가 진행되는 중이다. 법원이 고객 심사 일치 정황을 살펴보겠다고 했으니, 법적 리스크는 한동안 불확실성으로 남을 것 같다.
달 말에 외국인 패시브 자금 최대 8,600억이 유입될 전망인데, 이건 ADR 발행분이 인덱스에 반영되면서 자동으로 들어오는 자금이다. 이게 기술적 반등의 계기가 될 수 있다는 점은 긍정적이다.
AI 관련해서는 엔비디아 경영진 변화 뉴스가 나왔지만, SK하이닉스는 HBM4 생산능력을 늘리겠다고 했다. 즉, AI 불확실성은 있지만 회사 스스로는 이 분야에 베팅하고 있다는 뜻이다. 다만 글로벌 AI 투자가 조정되면 수요가 급감할 수 있다는 위험은 여전하다.
여기는 조심해라
메모리칩의 높은 사이클성이다. 지금 역대급 실적이라고 해서 내년도 그럴 거라는 보장은 없다. 오히려 성장률이 급격히 둔화된다면, 주가는 그 기대치 하락을 먼저 반영한다.
금리 상승에 메모리칩이 민감하다는 것도 빼놓을 수 없다. 지금 금리 환경이 기업의 투자 계획을 위축시키면, 메모리칩 수요는 생각보다 빨리 악화될 수 있다.
글로벌 AI 투자 조정이 오면 수요가 급감할 수 있다. HBM 같은 고부가 칩은 AI 인프라에 의존도가 높기 때문이다.
신용 빚투가 7조원대로 집중된 것도 위험이다. 조정이 깊어지면 손절 매물이 폭증할 수 있다.
지금은 기술적 저항이 여럿 있는 상황이다. 100만원(월봉 21선), 120만원, 150만원 등 여러 단계의 저항이 있고, 이를 돌파하는 데 실패하면 오히려 더 깊은 조정으로 빨려 들어갈 수 있다.
손실이 생기면 그 손실을 인정하고 손절하는 훈련이 중요하다. 특히 신용으로 진입했다면 더욱 그렇다.
이 회사, 짧게 정리하면
SK하이닉스는 메모리칩(DRAM, NAND) 전문 반도체 기업이다. 시가총액 900조 6,971억에 PER 5.50배, 추정PER 3.47배로 밸류는 극도로 낮지만, 이건 “싼 것”이 아니라 “반도체 사이클 최고점의 조정”이라는 시장의 판단을 반영하고 있다. 역대급 실적도 성장률 둔화 전망에 밀려 있는 상황이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성·SK하이닉스 美 D램 반독점 소송, 기각 불허로 본안행…법원 “고객 심사 일치 정황 따져봐야” (글로벌이코노믹, 2026-11-15)
- ADR 발행분 반영된 SK하이닉스, 이달 말 외국인 패시브 자금 최대 8600억 유입 전망 (마켓잉크, 2026-11-15)
- 젠슨 황 떠난 엔비디아…삼성전자 웃고, SK하이닉스 울게 될까 (뉴스웍스, 2026-11-15)
- (특징주) SK하이닉스(000660), 주가 급락에도 실적·재무 체력 ‘굳건’ (인천일보, 2026-11-15)
- “AI 불확실 우려에도 수요 견고”…SK하이닉스, HBM4 생산능력 더 키운다 (전자신문, 2026-11-15)
- 삼성전자·SK하이닉스 빚투 6조9669억..코스피 신용잔고 36.5% 차지 (한국정경신문, 2026-11-15)
- 삼성전자·SK하이닉스에 빚투 7조원 집중…증시 변동성 확대 우려 (아주경제, 2026-11-15)
- “언젠가는 오르겠지”…국내 ‘빚투’ 30% 삼성전자·SK하이닉스에 몰렸다 (조선일보, 2026-11-15)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

