SK하이닉스, 급등 뒤 과열 신호와 외국인 매도가 겹치는 자리
결론부터 말한다
- AI 메모리 수요는 진짜다. HBM 중심 공장 투자 확대가 이를 뒷받침한다.
- 최근 한 달 급등하며 RSI 69, 20일선 대비 6% 넘게 붙어 단기 과열권에 들어왔다.
- 외국인 매도와 ADR 역송금 이슈가 겹쳐 있다. 지금은 추격보다 자리 확인이 먼저다.
내가 이 종목을 보는 이유
AI 메모리, 그중에서도 HBM 수요가 시장 전체를 끌고 가는 구간이다. 청주·용인 반도체 클러스터에 신규 공장 투자를 밀어붙이는 것도 이 수요를 장기적으로 감당하겠다는 의지로 본다. 나는 이 흐름을 단기 테마가 아니라 사이클의 초입으로 본다.
추정 실적도 이 시각을 뒷받침한다. 추정PER이 5.30배까지 내려온다는 건 시장이 앞으로의 실적 성장을 이미 반영하기 시작했다는 뜻이다. 다만 이 숫자는 ‘추정’이라는 전제가 붙어 있다는 걸 잊지 말아야 한다.
핵심 포인트
- 현재 PER 8.31배, 추정PER 5.30배로 밸류에이션 부담은 크지 않다. 추정EPS 351,557원이 현실화되느냐가 핵심이다.
- 외국인 소진율이 50.15%로 여전히 높은데, 최근 흐름은 매도 우위다. ADR 상장에 따른 자금 본국 송금 현상이 겹치며 수급이 흔들리고 있다.
- 손자회사 솔리다임의 미국 IPO 검토 이슈가 재부각됐다. 몸값이 크게 거론되는 만큼 중복상장 논란은 주가에 잡음으로 작용할 수 있다.
차트로 본 현재 위치
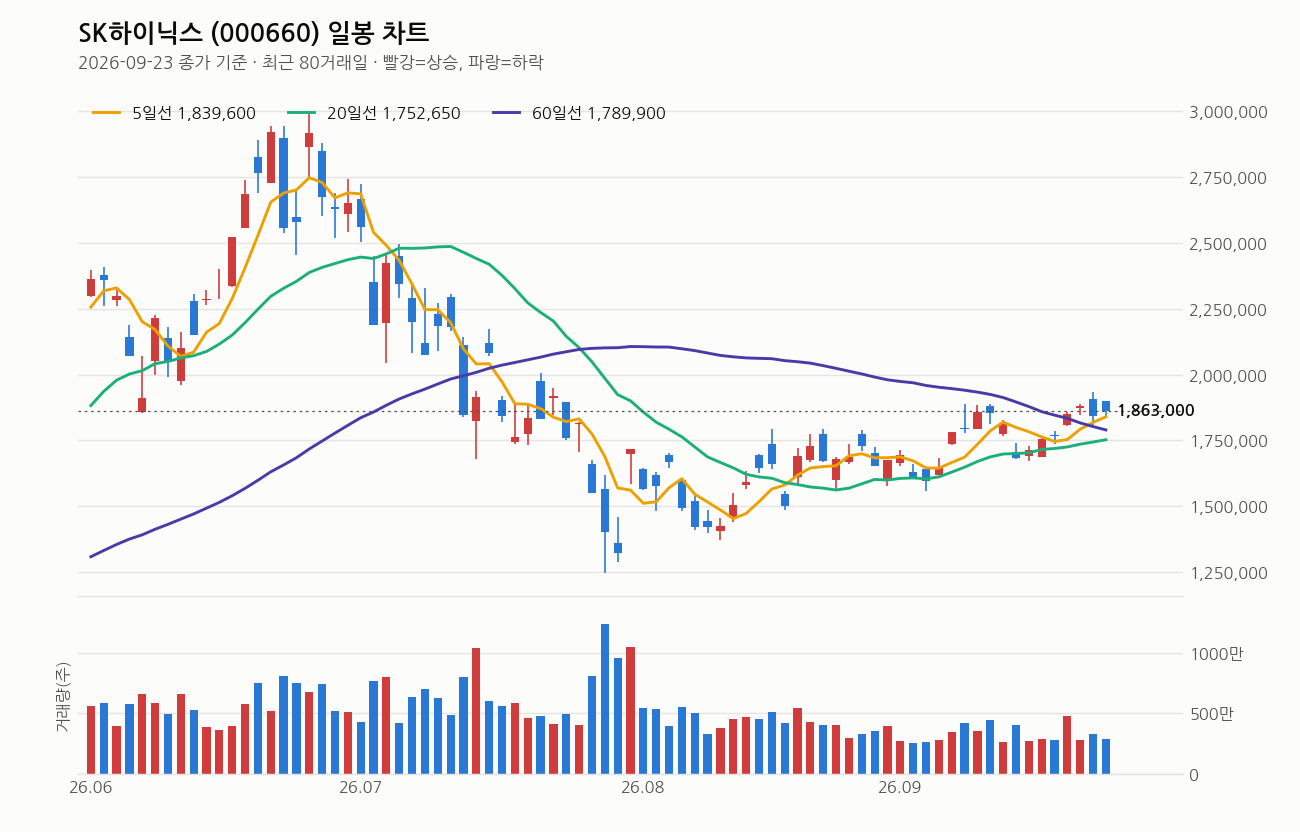
2026년 9월 23일 종가 1,863,000원 기준이다. 5일선(1,839,600원)보다 1.3% 위, 20일선(1,752,650원)보다는 6.3% 위에 있다. 60일선과 120일선도 각각 4% 이상 위에서 종가가 놀고 있다. 이동평균선은 정배열도 역배열도 아닌 혼조지만 20일선이 5거래일 전보다 올라오고 있어 단기 추세는 살아있다.
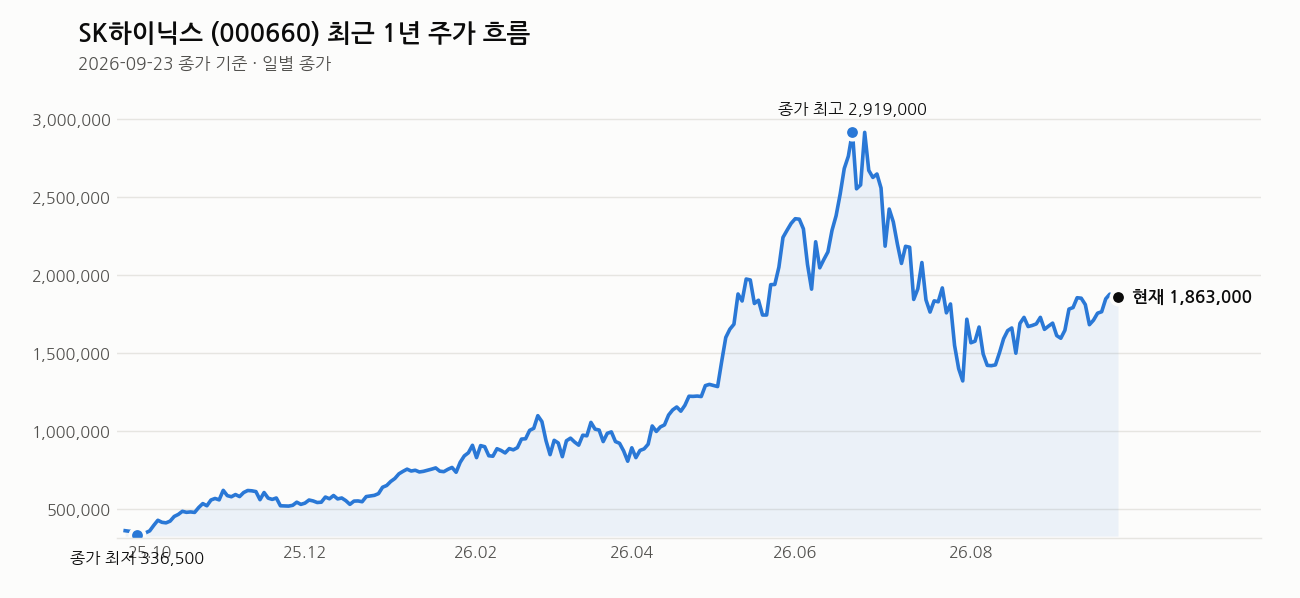
문제는 속도다. 1주일 +6.0%, 1개월 +10.4% 오른 반면 거래량은 직전 20일 평균의 0.9배로 오히려 평균 이하다. 가격은 오르는데 거래량이 못 따라오는 구간이다. RSI(14일)는 69로 과열권 코앞이다. 3개월 수익률이 -29.1%였다는 것도 잊으면 안 된다. 급락 후 되돌림이 강했던 구간이라, 지금 자리는 ‘바닥에서 반등한 초입’이 아니라 ‘반등 이후 숨 고르기가 필요한 자리’로 본다. 1년 최고가(2,987,000원) 대비로는 아직 37.6% 낮은 자리라 위쪽 공간은 있지만, 최근 20거래일 고가가 1,935,000원이라는 점에서 단기 상단은 이미 근접했다.
최근 뉴스 흐름
이 시기 뉴스는 크게 세 갈래다. 첫째는 손자회사 솔리다임의 미국 IPO 검토와 이에 따른 중복상장 논란이다. 몸값이 크게 거론되며 AI 반도체 독주 체제를 굳힌다는 시각과, 중복상장 부담을 우려하는 시각이 동시에 나온다. 둘째는 실물 파급 효과다. 청주 흥덕구 일대 땅값이 들썩인다는 기사는 투자 확대가 지역 경제로 이어지고 있다는 방증이다. 셋째는 수급·환율 이슈다. 9월 말 배당에 따른 역송금 환율 영향, 미중 무역휴전 연장이 반도체 대형주에 미칠 영향이 함께 짚어지고 있다. 성과급 기대에 따른 육아휴직률 하락 기사는 주가와 직접 관련은 없지만, 실적 기대감이 회사 내부 분위기에도 반영되고 있다는 정도로 읽으면 된다.
여기는 조심해라
지금 가장 신경 써야 할 건 외국인 수급이다. 소진율 50%가 넘는 종목에서 외국인이 지속 매도로 돌아서면 가격 방향을 흔들 수 있다. ADR 상장에 따른 역송금 현상도 단기 수급에 부담을 줄 수 있는 요인이다. 여기에 RSI 69, 거래량 부진까지 겹쳐 있어 단기적으로는 힘이 빠질 수 있는 구간이다.
AI 투자 둔화 시그널이 나오면 이 종목은 다른 종목보다 더 민감하게 반응할 가능성이 크다. 진입한다면 분할로 접근하고, 20일선(1,752,650원)이나 60일선(1,789,900원) 같은 지지선이 무너지는지를 손절 기준으로 잡아야 한다. 단일 종목 비중을 과하게 키우지 않는 것, 이건 어떤 종목이든 예외가 없다.
이 회사, 짧게 정리하면
SK하이닉스는 D램·낸드 등 메모리 반도체를 만드는 국내 대표 반도체 기업이다. 시가총액 1,360조 9,073억원, PER 8.31배, PBR 5.03배로 대형주 중에서도 실적 대비 부담이 크지 않은 편이다. 배당수익률은 0.16%로 낮아 배당보다는 실적과 업황 사이클로 접근해야 하는 종목이다.
관련 기사
- SK하이닉스 손자회사 ‘솔리다임’ 중복상장 논란 재점화 (경향신문, 2026-09-27)
- SK하이닉스 투자 여파 … 청주시 흥덕구 4개 洞 땅값 `들썩’ (cctimes.kr, 2026-09-27)
- “SK하이닉스 솔리다임, 내년 미국 상장 검토”…중복상장 논란 재점화 (경향신문, 2026-09-27)
- ‘억대 성과급’ 기대에… 삼성전자·SK하이닉스, 상반기 육아휴직률 동반 하락 – 조선비즈 (Chosunbiz, 2026-09-27)
- 9월 말 배당 나서는 SK하이닉스·현대차…역송금 환율 영향은 (news.einfomax.co.kr, 2026-09-27)
- 미중 무역휴전 두 달 연장 합의삼성전자·SK하이닉스 영향은? (스트레이트뉴스, 2026-09-26)
- ‘204조 몸값’ 솔리다임 美 IPO 추진…SK하이닉스, AI 반도체 독주 체제 굳힌다 (v.daum.net, 2026-09-26)
- “SK하이닉스 솔리다임, 내년 美서 IPO 추진 검토” | (매일일보, 2026-09-26)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


