LG전자, 엔비디아 냉각 파트너십에 붙는 힘
결론부터 말한다
- 엔비디아 AI 데이터센터 냉각솔루션 공식 파트너 선정, 이게 오늘 이 종목의 핵심이다
- 정배열에 20일선 우상향, 최근 한 달 흐름은 분명히 좋다
- 다만 1년 최고가 대비 절반 수준, 추격보다는 자리 확인이 우선이다
내가 이 종목을 보는 이유
LG전자를 오늘 짚는 이유는 하나다. 엔비디아 AI 데이터센터 생태계에 냉각 장치로 들어갈 기회가 열렸다는 소식이 연이어 나왔다. 냉각솔루션 공식 파트너 선정이라는 타이틀은 가전 회사 이미지가 강했던 LG전자를 AI 인프라 밸류체인 안에 넣어주는 이야기다. 나는 이걸 단발성 테마로 안 본다. AI 데이터센터가 커질수록 전력·발열 문제는 필연적으로 따라오고, 냉각은 그 해법의 한 축이다. 여기에 그룹 차원에서 진행 중인 한국형 혁신 SMR 개발과 독파머 프로젝트 AI 모델까지 겹치면, LG전자가 그리는 그림은 가전을 넘어 에너지·AI 인프라 쪽으로 확장되고 있다는 거다.
핵심 포인트
- 엔비디아 AI 데이터센터 냉각솔루션 공식 파트너 선정 (뉴데일리, 칸, 연합뉴스TV, newstomato 등 다수 매체 동시 보도)
- 그룹 차원 한국형 혁신 SMR, 2035년 상용화 목표로 개발 중. 경납 용기 방식으로 부지 선정 유연성 확보
- 독파머 프로젝트는 2차 평가에서 8조 7500억 개 규모 AI 모델로 1차 대비 4배 확대, 69점으로 3위 진출. 3차 최종 평가가 남았다
- 국내 최대 산업데이터를 기반으로 한다는 게 이 모델의 강점이지만, 아직 3차 평가라는 관문이 남아 있다는 점은 분명히 인지해야 한다
차트로 본 현재 위치
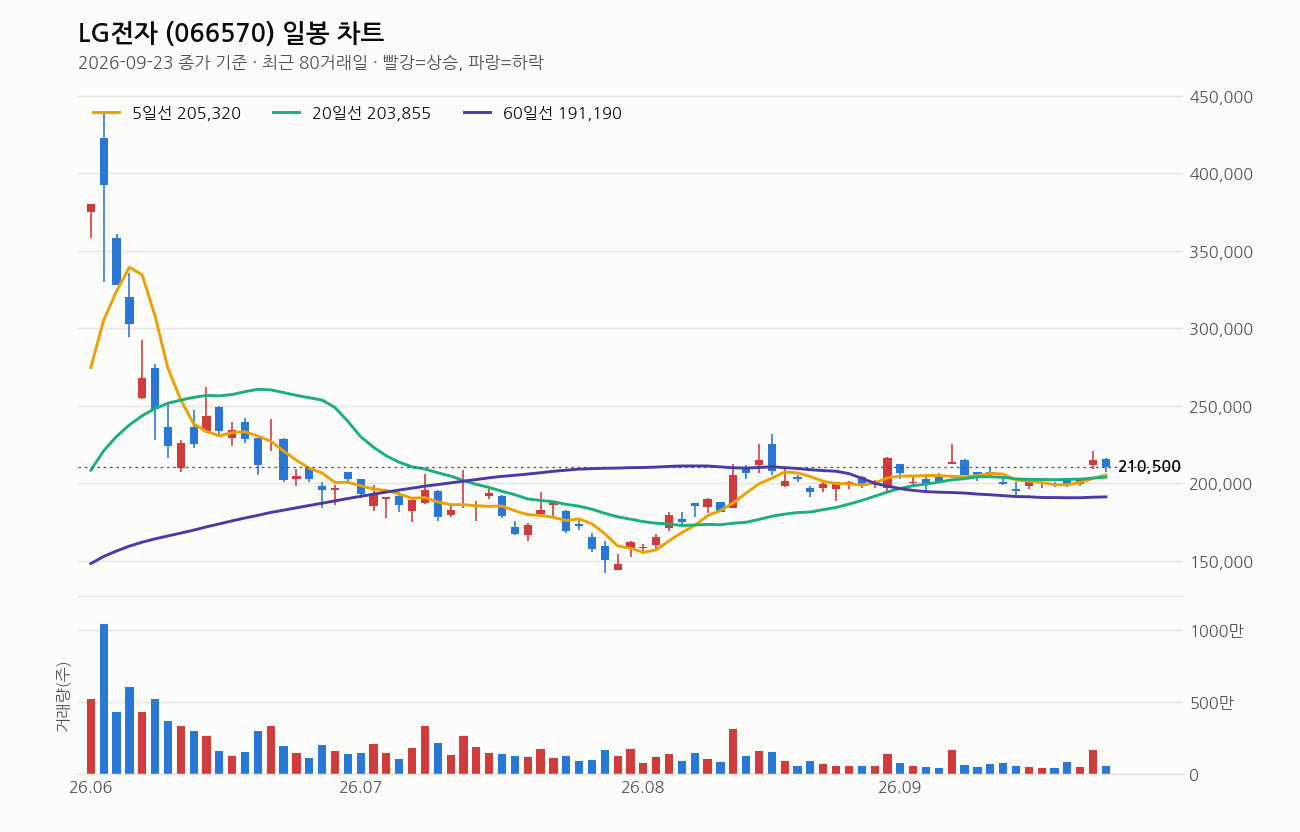
2026년 9월 23일 종가 기준이다. 종가는 210,500원, 전일 대비 -2.09% 하락했지만 당일 고가 216,000원까지 찍은 뒤 밀린 흐름이다. 5일선 205,320원, 20일선 203,855원, 60일선 191,190원으로 정배열이 유지되고 있고, 20일선은 5거래일 전보다 상승 중이다. 종가는 60일선 대비 10.1%, 120일선 대비 10.8% 위에 있다. 추세 자체는 살아있다는 뜻이다.
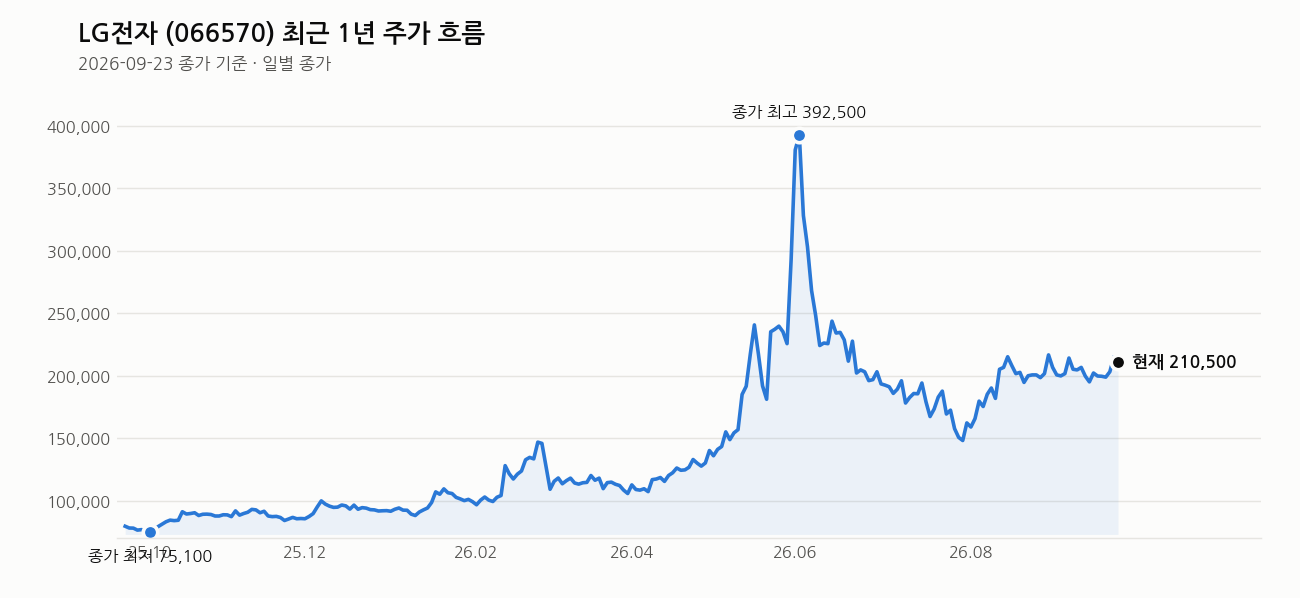
다만 거래량은 544,074주로 직전 20일 평균의 0.8배, 다소 힘이 빠진 수치다. 오르는 국면에서 거래량이 평균을 못 채운다는 건 매수 강도가 아직 폭발적이지 않다는 신호로 읽는다. 최근 1주 +5.5%, 1개월 +5.0%, 3개월 +7.0%로 단기·중기 모두 우상향이다. 다만 최근 1년 최고가 438,000원과 비교하면 지금 종가는 그 대비 51.9% 아래에 머물러 있다. 반대로 1년 최저가 75,000원과 비교하면 180.7% 위, 바닥에서는 크게 올라온 자리다. RSI는 58로 과열도 침체도 아닌 중립 구간이다. 정리하면 추세는 우상향이지만 거래량이 아직 확신을 못 주는, 눈치보기 구간이다.
최근 뉴스 흐름
9월 27일을 기점으로 엔비디아 AI 데이터센터 냉각솔루션 공식 파트너 선정 소식이 여러 매체에서 동시에 나왔다. 냉각 장치가 엔비디아 생태계에 들어갈 기회가 열렸다는 내용이 핵심이다. 여기에 전기 쿡탑이 미국에서 최고 평가를 받았다는 소식, 장애인들과 나눔 활동을 했다는 사회공헌 기사도 같이 올라왔다. 9월 28일자로는 LG전자와 LG디스플레이의 주가 성과 차이를 다룬 기사(TSR 기준 116% 상승 대비 LG디스플레이 -30%)도 나왔는데, 이건 LG전자의 최근 흐름이 시장에서 주목받고 있다는 걸 보여주는 방증이다.
여기는 조심해라
엔비디아 파트너십 소식은 호재지만, 이게 실제 매출·이익에 얼마나 기여할지는 시간이 지나야 확인된다. 뉴스만 보고 따라 들어가면 기대와 실적 사이 간극에서 물릴 수 있다. 독파머 프로젝트도 아직 3차 최종 평가가 남아 있는 단계다. 2차에서 3위를 했다고 최종 승자가 되는 게 아니다. 여기에 그룹 내 폐쇄적 생태계라는 지적, 일반 대중 대상 서비스로 증명해야 한다는 과제, 글로벌 경쟁 심화라는 위험 요인도 함께 있다. 또 하나, 지금 주가는 1년 최고가 대비 여전히 크게 낮은 위치다. 바닥에서 많이 올라왔다고 안심할 게 아니라, 저점 대비 상승폭이 크다는 건 그만큼 변동성도 크다는 뜻으로 받아들여야 한다. 분할 매수, 분할 매도 원칙을 지키고 손절 라인을 미리 정해두는 게 기본이다.
이 회사, 짧게 정리하면
LG전자는 가전과 TV를 축으로 하되 최근에는 전장·냉각솔루션 등으로 사업 영역을 넓히고 있는 글로벌 전자 기업이다. 시가총액은 34조 2,872억, PER은 36.44배지만 추정 PER은 16.59배로 낮아지는 구조다. PBR은 1.41배, 배당수익률은 0.64% 수준이다. 추정치가 현재보다 훨씬 개선된 이익을 가정하고 있다는 점에서, 시장이 앞으로의 성장 스토리에 프리미엄을 주고 있다는 걸 알 수 있다.
관련 기사
- LG전자 116% 뛸 때 LG디스플레이 -30% 왜? (정답은 TSR) (fntimes.com, 2026-09-28)
- 엔비디아의 AI 데이터센터 생태계에 LG전자 냉각 장치 들어갈 기회 열렸다 (경향신문, 2026-09-27)
- LG전자, 장애인들과 송편 빚고 전 부치고 윷놀이 (v.daum.net, 2026-09-27)
- LG전자, 엔비디아 냉각솔루션 공식 파트너 선정 … AI 데이터센터 공략 확대 (뉴데일리, 2026-09-27)
- LG전자, AI DC ‘엔비디아’ 공식 파트너 선정 (칸(KHARN), 2026-09-27)
- LG전자, ‘전기 쿡탑 종주국’ 美서 최고 평가 (v.daum.net, 2026-09-27)
- LG전자, 엔비디아 생태계 진입……AI 데이터센터 정조준 (newstomato.com, 2026-09-27)
- LG전자, 엔비디아 AI 데이터센터 냉각솔루션 공식 파트너 선정 (연합뉴스TV, 2026-09-27)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


