마이크론, 실적 발표 D-1… 1,000달러 지지선이 시험대
결론부터 말한다
- 마이크론이 9월 30일 실적을 발표한다. 반도체 섹터 전체, 그리고 삼성전자·SK하이닉스까지 영향을 주는 이벤트다.
- 주가는 정배열을 유지하고 있지만 최근 1주일은 -2.8%로 숨 고르기 중이다. 실적이 아니라 가이던스가 승부처다.
- $1,000 부근이 심리적 지지선이다. 이 선을 지키느냐가 단기 방향성의 핵심이다.
내가 이 종목을 보는 이유
지금 반도체 섹터에서 가장 중요한 이벤트는 마이크론 실적이다. 메모리 쇼티지가 2027년까지 이어질 거란 전망이 나오는 상황에서, 마이크론이 그 전망을 숫자로 증명하느냐가 관건이다. 영업이익률이 80% 후반대까지 갈 수 있다는 얘기도 있고, 내년부터 LTA 장기계약 매출이 본격화된다는 얘기도 있다. 이 모든 게 사실이라면 지금 주가는 결코 비싼 게 아니다.
나는 이걸 단순히 “미국 반도체주 하나”로 보지 않는다. 삼성전자와 SK하이닉스가 걷고 있는 수익성 개선 구도와 거의 똑같은 길을 마이크론이 먼저 걷고 있다. 여기서 좋은 실적과 강한 가이던스가 나오면 한국 투톱에도 단기 훈풍이 분다. 반대로 실망스러운 숫자가 나오면 그 충격도 고스란히 넘어온다. 그래서 이 종목은 지금 가장 먼저 챙겨봐야 할 자리에 있다.
핵심 포인트
- 시장 기대치는 매출 520억 달러, EPS 32.5~33달러 수준이다. 다음 분기 전망은 매출 560억 달러 후반대가 나와야 시장이 만족할 거다.
- 매출총이익률 80% 유지 여부가 숫자보다 더 중요하다. 이게 꺾이면 “쇼티지는 끝났다”는 해석이 나올 수 있다.
- HBM4, HBM4E 경쟁력과 장기 공급계약 확대가 이번 실적 콜의 진짜 포인트다. 현재 매출이 아니라 앞으로 몇 년치 방향을 가늠하는 자리다.
- 2년 가까이 어닝 서프라이즈가 이어져왔다. 시장이 놀라움에 무뎌졌을 가능성도 염두에 둬야 한다. “잘해도 본전”인 구간에 들어섰을 수 있다.
- 최근 주가가 고점 대비 12~15% 정도만 빠진 상태라 이미 기대가 상당 부분 반영됐다는 시각도 있다. 이 점은 냉정하게 봐야 한다.
차트로 본 현재 위치
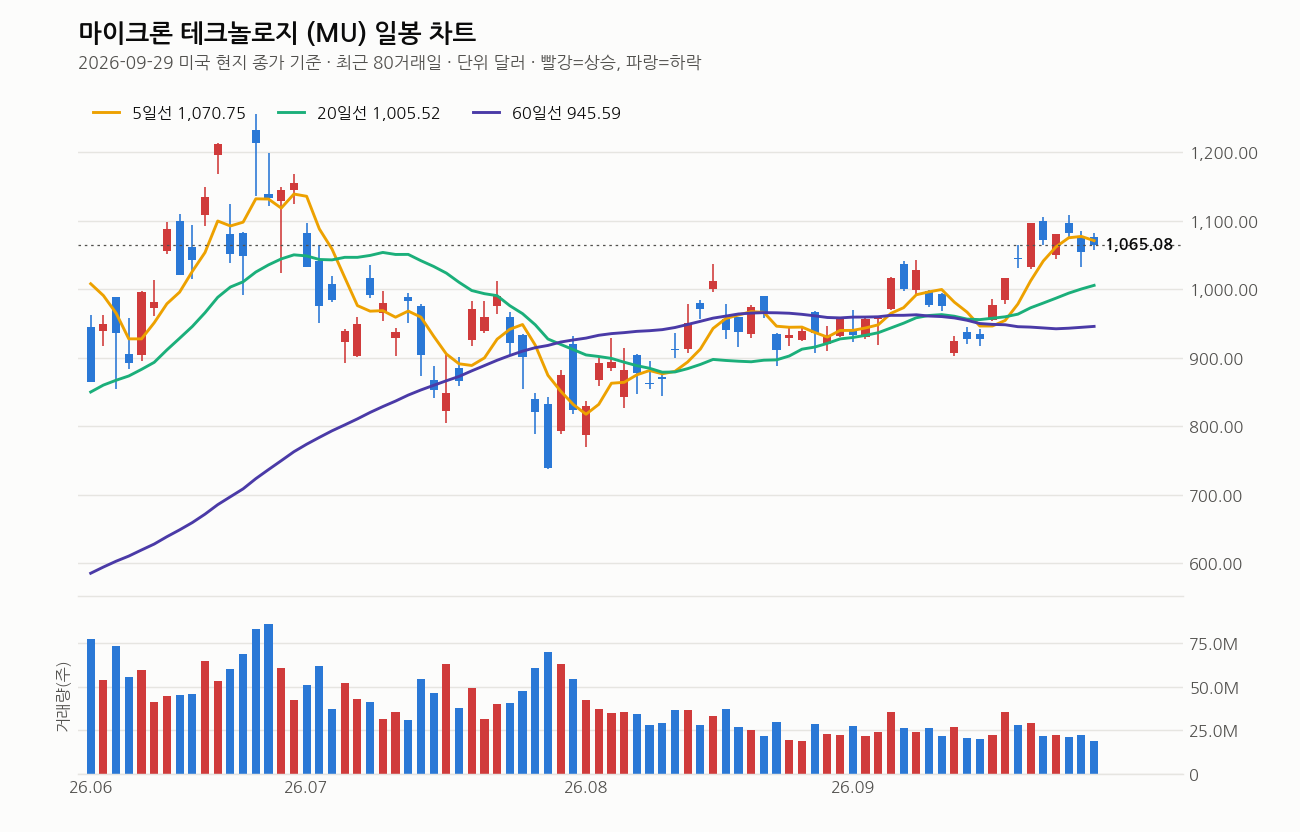
9월 29일 종가는 $1,065.08, 전일 대비 +1.05%다. 5일선($1,070.75) 바로 아래, 20일선($1,005.52)보다는 5.9% 위에 있다. 60일선·120일선까지 정배열이 유지되고 있고 20일선도 상승 방향이다. 큰 그림에서는 여전히 상승 추세 안에 있다는 뜻이다.
다만 거래량이 직전 20일 평균의 0.7배로 붙지 않는다. 실적 발표를 하루 앞두고 관망세가 짙다는 신호다. 최근 1주일 수익률이 -2.8%인 것도 단기 과열을 소화하는 구간으로 봐야 한다. 1년 최고가 $1,255 대비로는 15.1% 아래, 1년 최저가 대비로는 이미 5배 넘게 오른 자리다. RSI는 55로 과열도 침체도 아닌 중립이다. 방향을 정할 재료, 즉 내일 실적 하나만 남은 상태다.
내가 보는 가격대
$1,000 수준이 지지선으로 거론된다. 20일선이 $1,005.52에 있으니 이 두 라인이 거의 겹친다. 여기가 무너지면 60일선($945.59)까지 밀릴 빌미가 생긴다. 반대로 실적과 가이던스가 시장 기대를 넘으면 5일선($1,070.75)을 다시 회복하고 최근 고점 $1,082.66, 나아가 1년 최고가 $1,255 방향으로 재도전할 여지가 있다. 지금 종가에서 최고가까지는 아직 15% 넘게 떨어져 있다는 점도 기억해둘 필요가 있다.
최근 뉴스 흐름
실적 발표를 앞두고 월가 반응이 엇갈린다. 바이어드와 베어드는 DRAM 가격 전망 상향, AI 수요 기대를 근거로 목표주가를 올렸고, 시티도 이번 이벤트를 앞두고 상승 전망을 냈다. 반면 공매도 베팅이 다시 커지고 있다는 기사, 밸류에이션 부담을 짚는 기사도 함께 나온다. 여기에 ITC가 넷리스트 특허 관련 조사에 착수했다는 소식도 있다. 실적 하나로 정리될 재료가 아니라, 기대와 경계가 동시에 쌓인 상태로 발표를 맞는다고 보면 된다. 실제로 9월 29일 장중에는 -2.61%까지 밀렸다가 종가는 +1.05%로 마감한 걸 보면 변동성이 이미 커진 상태다.
여기는 조심해라
가장 큰 리스크는 가이던스다. 실적 자체가 나쁠 가능성은 낮게 보는 시각이 많지만, 2년간 이어진 어닝 서프라이즈에 시장이 익숙해진 게 오히려 함정이다. “잘 나와도 가이던스가 기대에 못 미치면 판다”는 게 지금 같은 고밸류 구간의 전형적인 패턴이다. 특허 소송 이슈, 고금리 환경도 잠재 변수다.
실적 발표 전날 진입은 변동성 도박이나 다름없다. 발표 후 갭 상승이든 갭 하락이든 크게 움직일 수 있는 자리다. 분할 대응, 손절 라인 사전 설정은 기본이다. 특히 $1,000 지지선이 깨지는지 여부를 반드시 확인하고 움직여라. 비중을 한 번에 싣는 건 이 구간에서는 위험하다.
이 회사, 짧게 정리하면
마이크론은 DRAM과 NAND를 만드는 글로벌 메모리 반도체 기업이다. HBM 등 AI 인프라향 고부가 메모리 비중 확대가 최근 실적 개선의 핵심 축이다. 2분기 영업이익이 전년 동기 대비 400% 넘게 늘었다는 점에서 이번 사이클의 회복 강도를 가늠할 수 있고, 이번 실적이 그 흐름의 연속성을 증명하는 자리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 마이크론 테크놀로지 주가, 1,053.98달러 2.61% 하락 마감 (톱스타뉴스, 2026-09-29)
- 바이어드, DRAM 가격 전망 상향으로 마이크론 테크놀로지 목표주가 올려 (Investing.com 한국어, 2026-09-28)
- 베어드, AI 수요 전망에 마이크론 테크놀로지 목표 주가 상향 조정 (Investing.com 한국어, 2026-09-28)
- 마이크론 테크놀로지(MU) 4분기 실적 앞두고 AI 메모리 기대 커지는데 밸류에이션은 어떨까 (simplywall.st, 2026-09-28)
- 마이크론 테크놀로지 주가, 1,082.28달러 0.16% 상승 마감 (톱스타뉴스, 2026-09-26)
- 왜 마이크론 테크놀로지(MU) 공매도 베팅이 투자 논쟁을 다시 키우나? (simplywall.st, 2026-09-25)
- ITC, 넷리스트 특허 관련 마이크론 테크놀로지 조사 착수 (Investing.com 한국어, 2026-09-24)
- 시티, 마이크론 테크놀로지 주가 이 이벤트 앞두고 상승 전망 (Investing.com 한국어, 2026-09-23)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


