현대모비스, 822,000원에서 385,500원까지 내려온 자리에서 볼 것
결론부터 말한다
- 램프 사업 매각으로 체질 개선, 액추에이터·로봇 사업 전환이 핵심 스토리다
- 고점 대비 53% 빠진 자리, 20일선 아래 역배열에서 바닥 다지는 중이다
- 보스턴 다이나믹스 아틀라스 양산은 2028년, 지금은 기대감만 있고 숫자는 없다
내가 이 종목을 보는 이유
현대모비스는 지금 두 가지 이야기를 동시에 하고 있다. 하나는 저마진 램프 사업을 털어내고 고마진 액추에이터 중심으로 체질을 바꾼다는 것. 둘은 그 액추에이터가 로봇, 구체적으로는 보스턴 다이나믹스 아틀라스 같은 휴머노이드 로봇에 들어갈 가능성이다. 이 두 개가 맞아떨어지면 지금의 밸류에이션은 싸게 보일 여지가 있다. 하지만 나는 이걸 “이미 검증된 성장 스토리”가 아니라 “검증을 기다리는 스토리”로 본다. 그게 지금 이 종목을 보는 정확한 태도다.
핵심 포인트
- 램프 사업 매각은 생산직 고용안정 합의까지 끝났다. 다만 사무연구직 반발은 아직 남아있다. 매각이 구조적으로 마무리 단계라는 뜻이다.
- 로봇 액추에이터 쪽은 아직 “확실한 공급” 단계가 아니라 “가능성이 거의 확실하다”는 수준이다. 아틀라스 양산은 2028년이다. 지금 주가에 2028년 실적을 끌어다 쓰면 안 된다.
- 연기금·기관 수급이 들어오고 있다는 신호가 있다. 역배열 구간에서 수급이 붙는 건 눈여겨볼 만하다.
- 소프트뱅크 지분 인수, IPO 준비 등 움직임은 있지만 구체적 일정과 숫자는 아직 안 나왔다. 여기서 성급하게 결론 내지 마라.
차트로 본 현재 위치
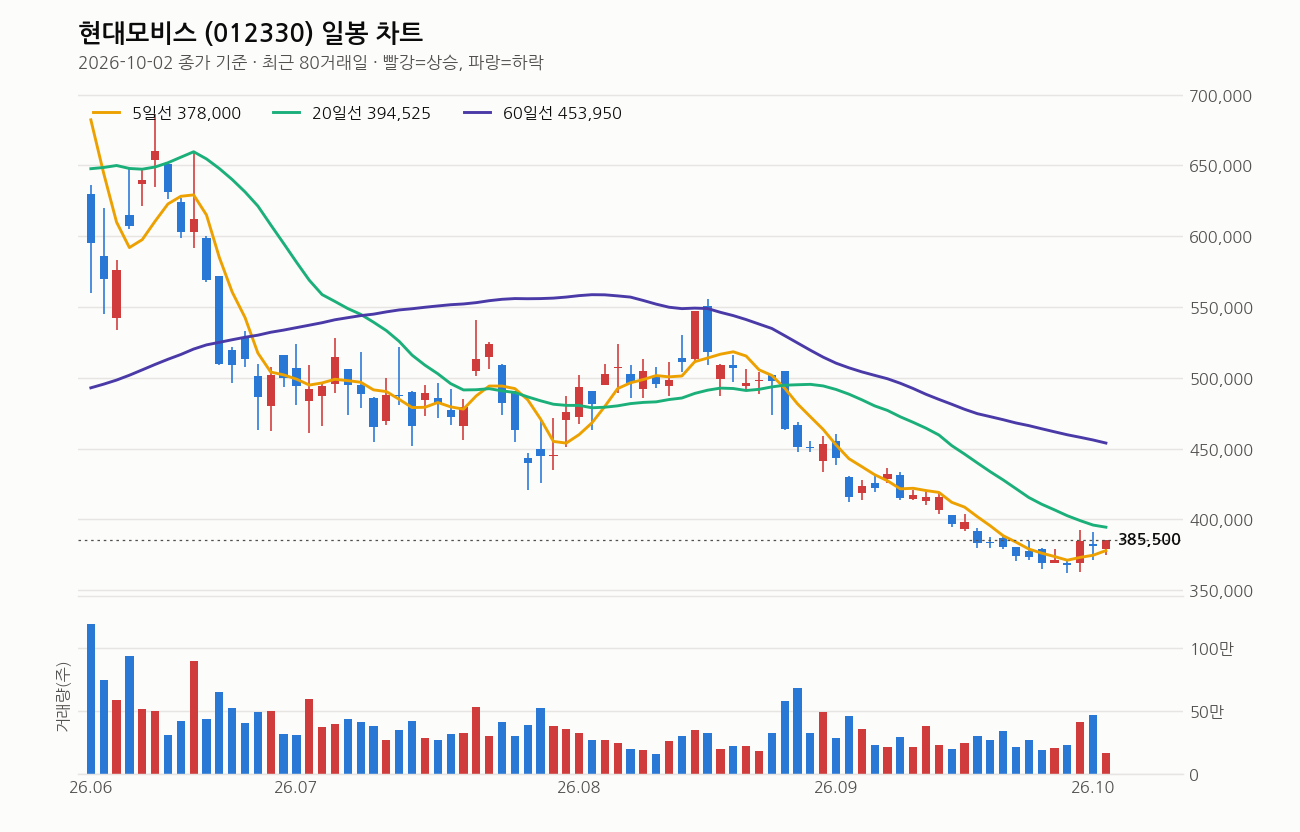
10월 2일 종가 385,500원, 전일 대비 +1.18% 올랐다. 5일선(378,000원) 위에 있지만 20일선(394,525원)은 아래, 60일선(453,950원)과 120일선(497,483원)은 한참 아래다. 5일<20일<60일 역배열이고 20일선도 5거래일 전보다 꺾여 내려오는 중이다. 전형적으로 아직 추세가 살아나지 않은 구간이다.
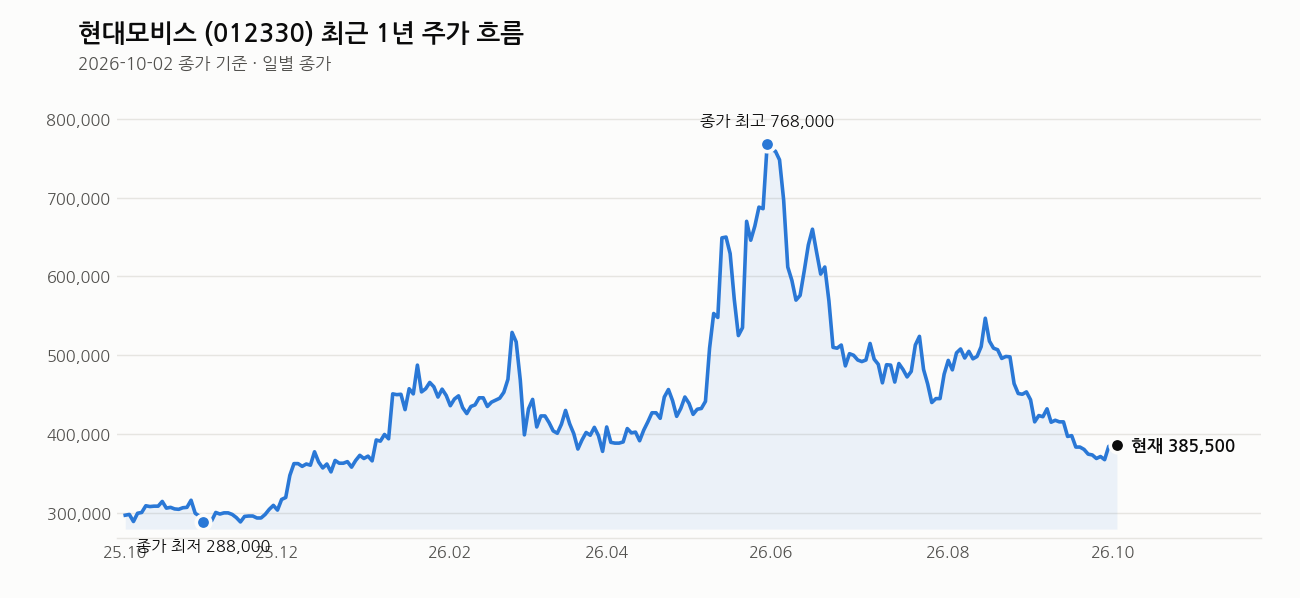
다만 최근 1주 수익률이 +4.5%로 단기 반등은 나왔다. 반면 1개월은 -7.2%, 3개월은 -25.1%다. 큰 그림에서 하락 추세 안에서의 단기 되돌림으로 봐야 한다. 1년 최고가 822,000원 대비 53.1% 빠진 자리, 최저가 283,000원 대비는 36.2% 올라온 자리다. 거래량은 직전 20일 평균의 0.6배로 눌려있다. 반등이지만 힘이 세다고 말하긴 어렵다. RSI는 31로 침체권 근처다. 과매도에서 반등 시도 중이라는 해석이 맞다.
내가 보는 가격대
현재가 385,500원은 20일선과 60일선 사이, 즉 최근 20거래일 고가 436,000원과 저가 362,000원 범위 안에 걸려 있다. 저가 362,000원이 가까운 지지선이고, 이 선을 깨면 추가로 더 밀릴 수 있다는 걸 염두에 둬야 한다.
연말까지 50만원 회복, 50만원을 넘으면 70만원까지 열려있다는 시각이 있다. 하지만 현재가 385,500원에서 50만원까지는 30% 넘게 올라야 하는 거리다. 쉽지 않은 거리다. 단기로는 45만원, 중기로는 50만원, 장기로는 60만원 이상을 보는 시각도 있는데, 이건 전부 로봇 사업이 실제로 숫자로 나와야 성립하는 그림이다. 지금 가격은 그 숫자가 나오기 전 단계의 가격이라고 나는 본다.
최근 뉴스 흐름
램프 사업 매각이 “중복상장 아닌 진성 매각”이라는 평가가 나오면서 분할반대 마지노선이 낮다는 분석이 나왔다. 생산직과는 고용안정 합의가 끝났지만 사무연구직은 계속 반발 중이다. 매각을 계기로 로봇 사업 전환 기대감이 커지고 있고, 주주환원 효과도 언급되고 있다. 사업 재편이 시장에서 긍정적으로 읽히는 흐름이다. 다만 아직은 “기대감”이라는 단어가 뉴스에 계속 붙어있다는 점을 놓치지 말아야 한다.
여기는 조심해라
역배열 구간에서의 반등은 추세 전환인지 일시적 되돌림인지 구분하기 어렵다. 60일선, 120일선이 한참 위에서 누르고 있는 자리라는 걸 잊으면 안 된다. 로봇 사업은 아직 구체적 실적과 영업 계획이 나오지 않았다. 아틀라스 양산은 2028년, 그 사이에 얼마든지 지연이나 변수가 생길 수 있다. 자동차 업황 자체도 약세 국면이면 모비스 본업 실적에 부담이 될 수 있다.
나는 이런 전환 스토리 종목은 반드시 분할 매수, 분할 매도로 접근하라고 말한다. 한 번에 베팅하지 말고, 362,000원 선이 깨지는지 지켜보면서 비중을 조절해라. 손절선은 미리 정해두고 들어가야 한다. 기대감만으로 움직이는 구간에서는 리스크 관리가 수익보다 먼저다.
이 회사, 짧게 정리하면
현대모비스는 시총 34조 6,258억 원, PER 9.67배(추정 PER 8.52배), PBR 0.66배로 밸류에이션 자체는 부담스럽지 않은 수준이다. 배당수익률 1.69%, 주당배당금 6,500원으로 꾸준한 배당도 유지하고 있다. 숫자로 보면 싸 보이는 자리지만, 그 싼 가격이 로봇 전환 스토리가 현실화될 때까지 유지될지는 시장이 계속 확인해 나가야 할 부분이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (프로농구 안양전적) 정관장 88-85 현대모비스 (연합뉴스, 2026-10-03)
- 프로농구 현대모비스 이우석, 조기 전역…개막전 출전 (연합뉴스, 2026-10-02)
- ‘AG 金 조기 전역’ 현대모비스 이우석, 5억9천 도장…개막전부터 뛴다 (노컷뉴스, 2026-10-02)
- 중복상장 아닌 진성 매각…현대모비스, 분할반대 마지노선 낮은 이유 (톱데일리, 2026-10-02)
- ‘램프 매각’ 현대모비스, 생산직과 고용안정 합의…사무연구직은 계속 반발 (edaily.co.kr, 2026-10-02)
- FA 앞두고 보수 ‘백지위임’…이우석, 현대모비스와 5억 9000만 원에 계약 (서울경제, 2026-10-02)
- ‘램프 매각’ 현대모비스에 로봇 사업 전환 기대감↑…”주주환원 효과도” (연합인포맥스, 2026-10-02)
- (심층) 현대모비스, 램프 사업 분리 매각…로봇 등 미래 사업 중심 전환 (알파경제, 2026-10-02)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


