삼성전자, 영업이익 100조 D-3, 숫자가 기대를 증명할 차례
결론부터 말한다
- 다음 주 목요일 잠정실적에서 영업이익 100조원 돌파가 유력하게 거론되고 있다. 메모리 업황과 가격 상승이 뒷받침한다.
- 주가는 정배열에 20일선 위, 하지만 최근 1주일은 -3.7%로 숨 고르기 중이다. 실적 발표 전 전형적인 눈치보기 구간이다.
- 좋은 회사인 건 맞다. 근데 반도체는 경기순환 산업이다. 지금 분위기에 취해서 ‘무조건 안전한 주식’으로 착각하면 안 된다.
내가 이 종목을 보는 이유
지금 삼성전자를 봐야 하는 이유는 단 하나다. 숫자가 눈앞에 와 있다는 것. 다음 주 목요일 잠정실적 발표에서 영업이익 100조원 돌파가 유력하다는 얘기가 시장 전반에 깔려 있다. AI 메모리 수요 폭증, HBM 경쟁력, DRAM 쇼티지로 인한 가격 상승까지 – 메모리 업황이 삼성전자 쪽으로 기울어 있는 그림이다. 9월 반도체 수출이 260% 증가했다는 건 이 흐름이 숫자로 확인되고 있다는 뜻이다.
여기에 자사주 매입이 거의 마무리됐다는 점도 눈여겨볼 만하다. 수급의 한 축이 빠지는 거지만, 뒤집어 보면 그만큼 자신감이 있었다는 신호이기도 하다. 실적이 이걸 증명해줄지가 관건이다.
핵심 포인트
- 다음 주 목요일 잠정실적, 영업이익 100조원 돌파 시 어닝 서프라이즈급 이벤트
- 마이크론 대비 생산량·점유율 우위, DRAM 쇼티지로 공급 계약 증가 중
- 컨센서스 상향 가능성이 거론되는 상황 – 시장 기대치 자체가 올라가고 있다
- 실적 발표 후 소부장주까지 연쇄 상승 가능성 언급되는 분위기
- 자사주 매입 거의 소진, 수급의 버팀목 하나가 빠지는 구간
차트로 본 현재 위치
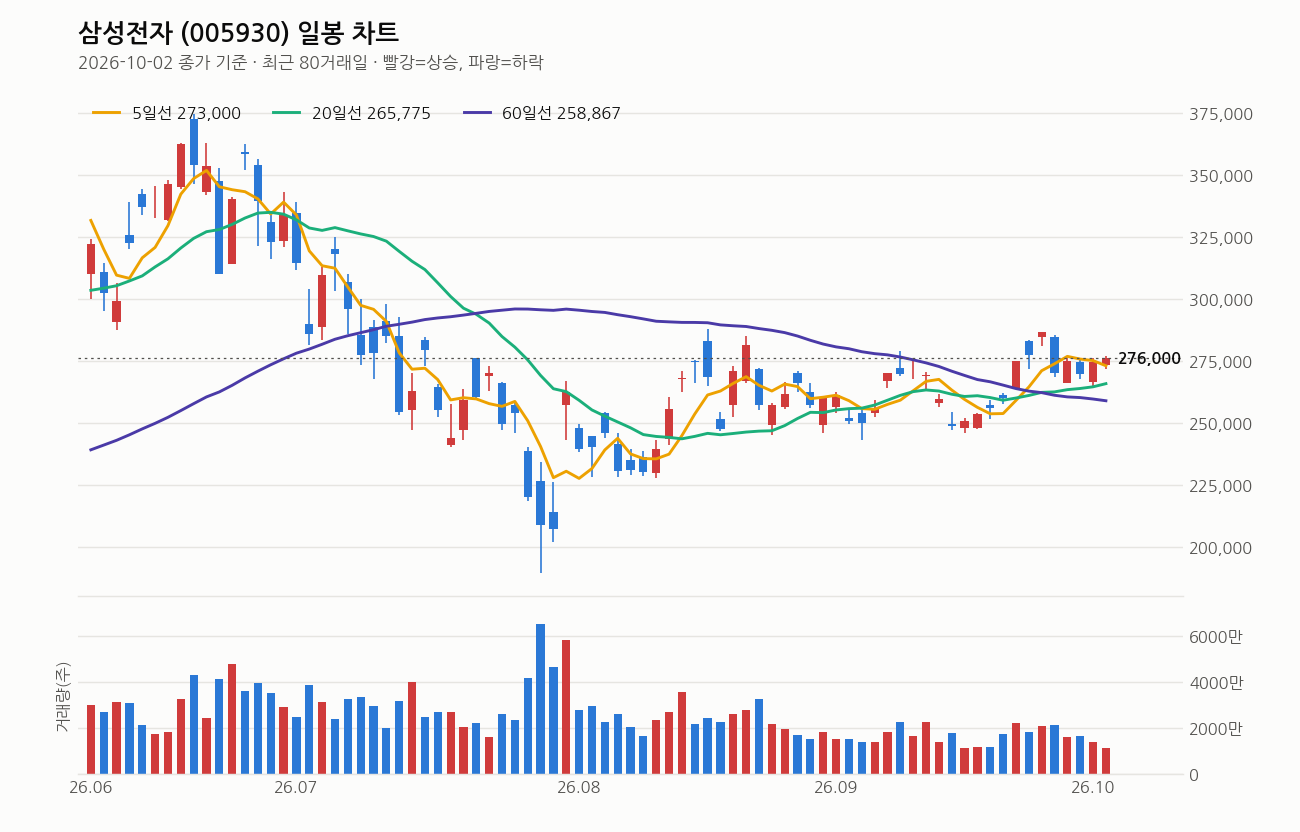
2026년 10월 2일 종가 기준으로 본다. 종가는 276,000원, 5일선(273,000원)과 20일선(265,775원), 60일선(258,867원) 위에 정배열로 자리잡고 있다. 20일선도 5거래일 전보다 올라오는 중이라 중기 추세는 아직 살아있다.
다만 당일 거래량이 1,140만주로 직전 20일 평균의 0.7배밖에 안 된다. 힘이 실린 상승이 아니라 관망 분위기라는 뜻이다. 최근 1개월 수익률은 +10.2%로 꽤 올랐지만, 최근 1주일은 -3.7%로 밀렸다. 단기 과열을 식히면서 실적 발표를 기다리는 자리로 본다.
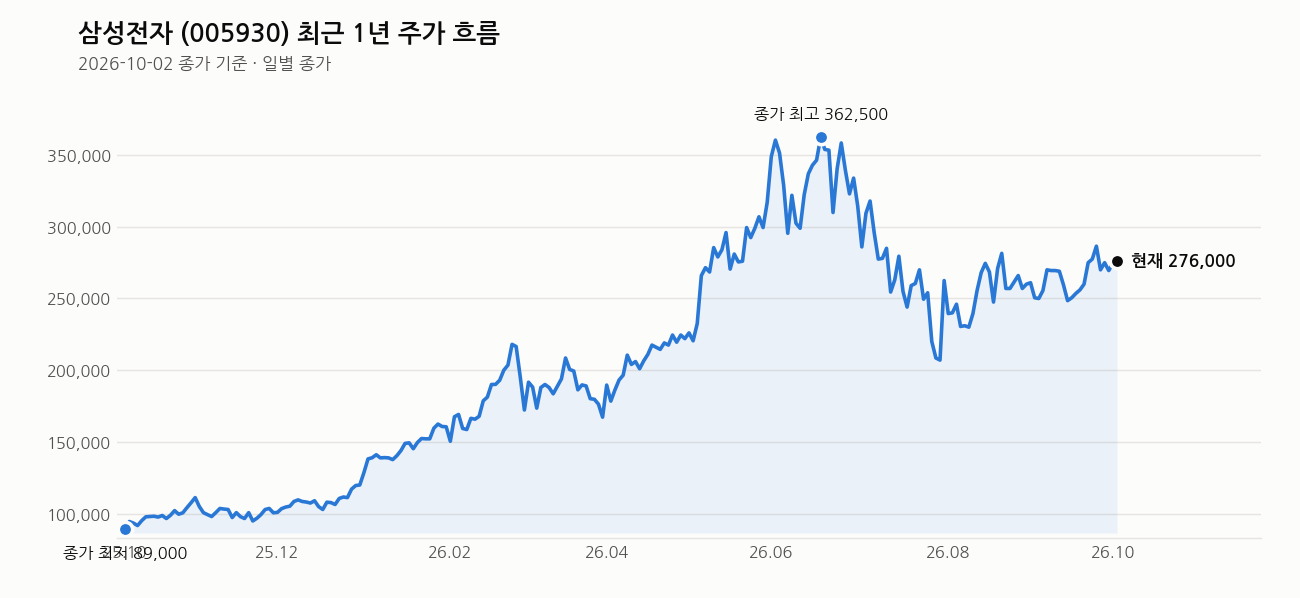
1년 최고가 374,500원 대비로는 아직 26.3% 아래다. 1년 전 저점(88,700원) 대비로는 211% 넘게 올라온 상태라 장기 추세 자체는 명확히 상승이다. RSI는 54로 과열도 침체도 아닌 중립 구간이다. 기술적으로는 “아직 더 갈 수도, 여기서 쉴 수도” 있는 애매한 자리인데, 이럴 때는 차트보다 실적이 방향을 결정한다고 본다.
내가 보는 가격대
30만원을 목표로 보는 시각이 있다. 현재가 276,000원에서 보면 약 8.7% 위다. 최근 20거래일 고가가 286,500원이니, 일단 이 구간을 돌파하는지가 1차 관문이다. 저가는 243,000원으로, 이 밑으로 깨지면 단기 추세가 흔들린다고 봐야 한다.
120일선(271,288원)이 바로 아래 받치고 있는 모습이라 지지력 자체는 나쁘지 않다. 다만 목표가까지 가려면 실적이 기대치를 충족하거나 넘어서야 한다는 전제가 붙는다. 숫자 없이 기대만으로 오르는 구간은 이미 상당 부분 지나왔다고 본다.
최근 뉴스 흐름
오늘 나온 기사들을 종합하면 분위기는 명확히 실적 발표 D-3에 쏠려 있다. “분기 영업익 100조 꿈의 숫자 눈앞”이라는 제목이 핵심을 요약한다. 동시에 “자사주 버팀목이 빠지는” 상황에서 실적으로 이걸 극복할 수 있을지가 시장의 질문이다. “매크로 불확실성의 도피처는 반도체”라는 평가도 나오는데, 이건 삼성전자가 지금 코스피 전체의 중심축 역할을 하고 있다는 뜻이다. “칠천피, 운명 갈리는 이 날”이라는 표현에서 보듯 지수 자체가 삼성전자 실적에 연동되는 모습이다.
용인 국가산단 투자 계획(360조 투자, 160만명 고용)이나 BOE 회장 방한 소식은 중장기 밑그림이지 단기 주가 재료로 보기는 어렵다. 지금 시장이 보는 건 오직 하나, 목요일 숫자다.
여기는 조심해라
반도체는 경기순환 산업이다. 지금처럼 호황 사이클에서는 다들 “삼성전자는 안전하다”고 느끼기 쉬운데, 이게 가장 위험한 착각이다. 사이클이 꺾이면 변동성은 그만큼 크게 돌아온다. 좋은 회사라는 것과 지금이 좋은 매수 타이밍이라는 건 별개의 문제다.
단기적으로는 실적 발표가 양날의 검이다. 100조를 넘기고도 컨센서스에 못 미치면 ‘뉴스에 팔아라’ 식의 차익실현이 나올 수 있다. 거래량이 받쳐주지 않는 지금 상승은 힘이 약하다는 신호로도 읽힌다. 실적 발표 전후로 변동성이 커질 수 있으니, 비중을 한 번에 싣기보다 분할 대응하고 손절선을 미리 정해두는 게 맞다. 특히 목표가만 보고 들어가는 매매는 피해라. 가격은 숫자가 나와봐야 안다.
이 회사, 짧게 정리하면
삼성전자는 메모리 반도체 세계 1위 기업으로 AI 메모리와 HBM 시장에서 핵심 공급자 역할을 하고 있다. 시가총액은 1,613조원을 넘고, 현재 PER은 12.38배지만 추정PER은 5.85배로 내려온다 – 실적 성장이 그만큼 클 거라는 시장의 기대가 반영된 숫자다. PBR은 3.21배, 배당수익률은 0.60%로 높은 편은 아니다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전자, 용인 과학축제서 반도체 국가산단 청사진 공개 (디일렉, 2026-10-05)
- 천옌순 BOE 회장, 내주 방한…삼성전자와 관계 강화 (etnews.com, 2026-10-05)
- 자사주 ‘버팀목’ 빠지는 삼성전자… 100조원대 영업익으로 극복할까? – 머니투데이 (mt.co.kr, 2026-10-05)
- 초고수의 선택은 삼성전자…”매크로 불확실성의 도피처는 반도체” (한국경제, 2026-10-05)
- (Mom’s 생활) 삼성전자 감사 페스티벌로 받은 디지털 온누리상품권, 어디서 어떻게 사용하지? (맘스커리어, 2026-10-05)
- 분기 영업익 100조 ‘꿈의 숫자’ 눈앞…삼성전자 실적 D-3 – 머니투데이 (mt.co.kr, 2026-10-05)
- 삼성전자, 용인 국가산단 청사진 공개… “360조 투자·160만명 고용 창출” (경기일보, 2026-10-05)
- “삼성전자만 믿는다”…아슬아슬 칠천피, 운명 갈리는 ‘이 날’ (이코노미스트, 2026-10-05)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


