삼성전기, 6.79% 급등 후 RSI 75, 쫓아갈 자리는 아니다
결론부터 말한다
- MLCC 수주 랠리 진짜다. 올해 누적 3.9조, AI 서버 수요가 숫자로 증명되고 있다
- 다만 오늘 종가는 5일선 위 6.9%, RSI 75. 단기 과열은 부정할 수 없는 사실이다
- 추세는 믿어도 된다. 지금 이 가격에 몰아서 들어가는 건 다른 얘기다
내가 이 종목을 보는 이유
기판과 MLCC, 둘 다 AI 데이터센터의 기본 소재다. 메모리든 비메모리든 칩을 쓰려면 이 두 부품이 필수로 들어간다. AI 서버 투자가 늘수록 수요가 같이 늘어나는 구조고, 쇼티지까지 겹쳤다는 분석이 반복해서 나온다. 여기에 미국 쪽 경쟁사가 없다는 점까지 더하면, 이 업황 사이클에서 삼성전기가 왜 대장주 자리를 차지하는지는 분명하다.
실제로 오늘 나온 뉴스만 봐도 2,900억 원 규모 MLCC 공급계약이 또 터졌다. 올해 들어 여섯 번째 대형 계약, 누적 장기 수주액이 3.9조원이다. 일주일 전에도 비슷한 계약이 있었다는 걸 감안하면 수주 속도 자체가 빨라지고 있다는 뜻이다. 여기에 유리기판 생산라인을 내년 말 가동 목표로 준비한다는 얘기까지 나왔다. 지금 사업은 MLCC가 끌고, 미래 성장은 유리기판이 받친다. 이 구도가 지금 주가를 설명하는 핵심이다.
핵심 포인트
- 세종 4조 2,700억 원, 베트남 2조 5,000억 원 증설. 선주문 받고 증설하는 패턴이라 수요가 꺼지지 않는 이상 투자는 계속된다
- MLCC뿐 아니라 전장용 MLCC, 카메라 모듈까지 성장 축이 여러 개다. 한 가지 모멘텀에만 걸려 있는 종목이 아니다
- 유리기판은 2027년 본격 양산 목표다. 지금 주가에 선반영되는 건 기대감이지 실적이 아니라는 점은 분명히 인지하고 가야 한다
- 외국인·기관이 최근 동반 순매수로 들어왔다는 흐름도 확인된다. 수급이 받쳐주는 상승이라는 근거는 있다
차트로 본 현재 위치
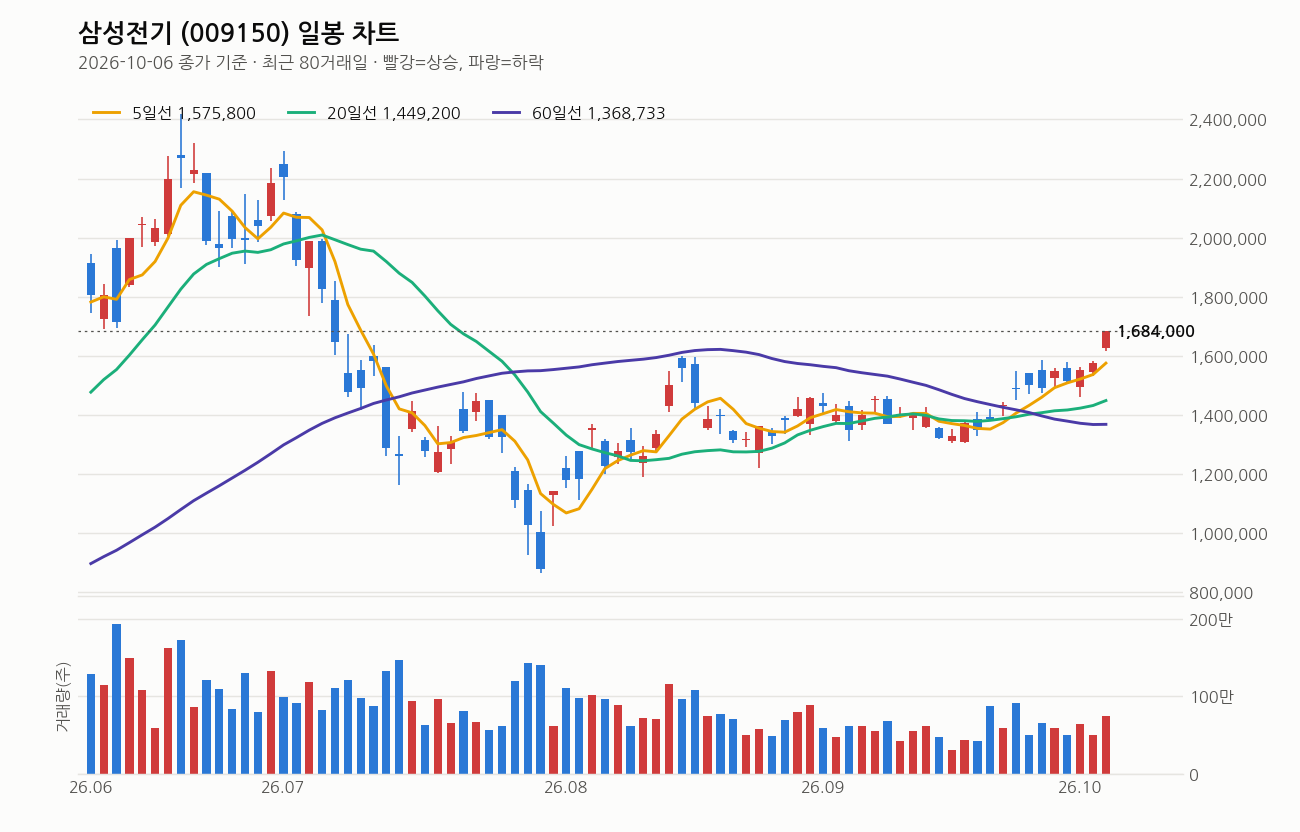
종가 1,684,000원, 전일 대비 6.79% 급등 마감이다. 당일 저가 1,616,000원에서 고가 1,685,000원까지 찍었으니 하루 변동폭 자체가 크다.
이동평균선은 5일선 > 20일선 > 60일선으로 완전한 정배열이다. 20일선도 5거래일 전보다 올라오는 중이니 중기 추세는 위를 보고 있다. 문제는 거리다. 종가가 5일선보다 6.9%, 20일선보다 16.2%, 60일선보다 23% 위에 있다. 이 정도면 단기적으로 벌어질 만큼 벌어진 상태다.
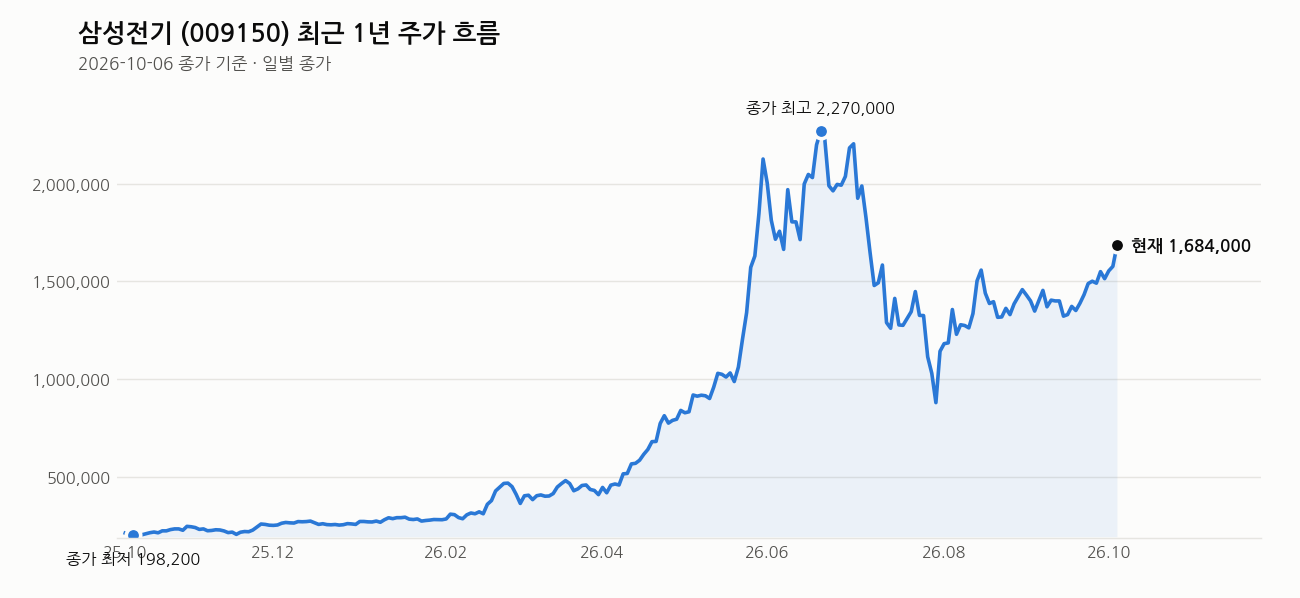
거래량은 직전 20일 평균의 1.3배. 급등치고는 거래량 증가가 그렇게 폭발적이진 않다. 가격만 튄 느낌이 있다는 뜻이다. 최근 1주 수익률 12.9%, 1개월 24.9%. 짧은 기간에 너무 가파르게 올라왔다. 1년 최고가 2,417,000원 대비로는 아직 30.3% 아래라 추가 상승 여력을 말하는 사람도 있겠지만, RSI(14일)가 75로 과열권에 진입했다는 건 숫자로 명확하게 나와 있다. 지금은 쫓아가는 자리가 아니라 지켜보는 자리다.
내가 보는 가격대
6월 고점 164,000원대(종가 기준 관점)를 넘어서는 흐름, 그리고 더 나아가 200만원을 목표가로 보는 시각도 있다. 다만 현재가 1,684,000원과 비교하면 200만원까지는 아직 18% 넘게 남아 있는 거리다. 추세가 꺾이지 않는다는 전제가 깔려야 가능한 그림이다.
최근 20거래일로 좁혀보면 고가 1,685,000원, 저가 1,305,000원이다. 오늘 종가가 거의 20일 고가에 붙어 있다. 단기 조정 없이 이 구간을 더 끌고 가기는 쉽지 않다는 게 내 판단이다. 한 달에서 한 달 반 정도 조정 후 매수하는 전략도 고려할 만한데, 과열 지표를 보면 공감이 가는 얘기다.
최근 뉴스 흐름
오늘 쏟아진 기사들이 전부 MLCC 수주 얘기로 통일돼 있다. 2,900억 원 규모 AI MLCC 공급계약, 올해 들어 여섯 번째 대형 계약, 누적 수주액 3.9조원. 일주일 전에도 비슷한 계약 소식이 있었다는 보도까지 겹치면서 수주 발표 빈도 자체가 눈에 띄게 잦아진 흐름이다. 여기에 유리기판 생산라인을 내년 말 가동 목표로 준비한다는 기사, 그리고 전기전자 관련주 전반으로 자금이 몰리고 있다는 기사까지 나왔다. 뉴스 흐름만 보면 지금 시장이 이 업종을 얼마나 주목하고 있는지는 분명하게 드러난다.
여기는 조심해라
RSI 75는 숫자로 찍힌 과열 신호다. 수급이 좋다고 해도 단기 급등 뒤에는 반드시 쉬어가는 구간이 온다. PER 129.70배, 추정PER로 봐도 83.41배다. 미래 성장을 상당 부분 선반영한 가격이라는 뜻이고, 이 밸류에이션은 기대가 조금이라도 흔들리면 주가가 먼저 반응하는 구조다.
기판·MLCC 섹터 자체가 돌아가며 주도주가 바뀌는 회전성이 있다는 점, 경쟁 심화 가능성도 염두에 둬야 한다. 또 대형주라 외국인 매도 한 번이 주가에 바로 영향을 준다. 지금처럼 80% 같은 과중한 비중으로 들어가는 건 리스크 관리 원칙에 정면으로 반하는 행동이다. 분할 매수, 분할 매도 기본 원칙 지키고, 손절선 없이 버티는 매매는 하지 마라. 추세가 좋아도 비중 조절은 항상 별개의 문제다.
이 회사, 짧게 정리하면
삼성전기는 MLCC와 반도체 기판, 카메라 모듈을 주력으로 하는 전자부품 회사다. 시총 125조 7,842억 원, PER 129.70배로 현재 실적보다는 미래 성장 기대가 짙게 반영된 가격이다. 추정EPS 20,190원 기준 추정PER는 83.41배로 내려오는데, 이는 AI 수요 확대로 내년 실적이 크게 개선될 거라는 시장의 믹스 판단이 깔려 있다는 뜻이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전기, 글로벌 기업에 2900억 MLCC 공급…AI부품 수주 ‘4조 클럽’ 돌파 (시티타임스 CityTimes, 2026-10-06)
- 삼성전기, AI 부품 수주 3.9조…MLCC 계약 또 확보 (미디어스, 2026-10-06)
- 삼성전기, AI MLCC 2900억 수주… 올해 장기계약 3조9000억 (시장경제신문, 2026-10-06)
- 반도체 기판 전쟁 다음은 유리…삼성전기, 내년말 생산라인 가동 목표 – 머니투데이 (머니투데이, 2026-10-06)
- 삼성전기, 일주일만 MLCC 2900억 공급계약…올 수주 3.9조원 (한국경제, 2026-10-06)
- 삼성전기, AI 서버 부품 장기수주 3.9조…MLCC 공급망 넓힌다 (매일일보, 2026-10-06)
- 누적 수주액 3조9000억원…삼성전기, 올해만 여섯 번째 대형 계약 (디일렉, 2026-10-06)
- 삼성전기에 LG전자·이노텍까지 담았다…전기전자株 집중매수 (주식 초고수는 지금) (매일경제, 2026-10-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


