10월 8일 아침 브리핑 – 금리 롤러코스터 속 삼성전자 실적
결론부터 말한다
- 간밤 미국 3대 지수 모두 하락했지만 낙폭은 제한적이다. 국채금리 급등락이 원인이고, 나스닥·S&P는 여전히 사상 최고가 코앞이다.
- 마이크론은 목표가 상향에 4% 급등, AMD는 올해 200% 오른 뒤 숨 고르기, 메타는 규제 이슈로 밀렸다. 종목별 온도차가 뚜렷하다.
- 오늘 국내 장은 삼성전자 3분기 잠정실적이 전부다. 영업이익 100조 시대 개막 여부와 ETF 리밸런싱·옵션만기가 겹쳐 변동성 극대화 구간이다. 비중 관리 필수다.
간밤 미국 증시
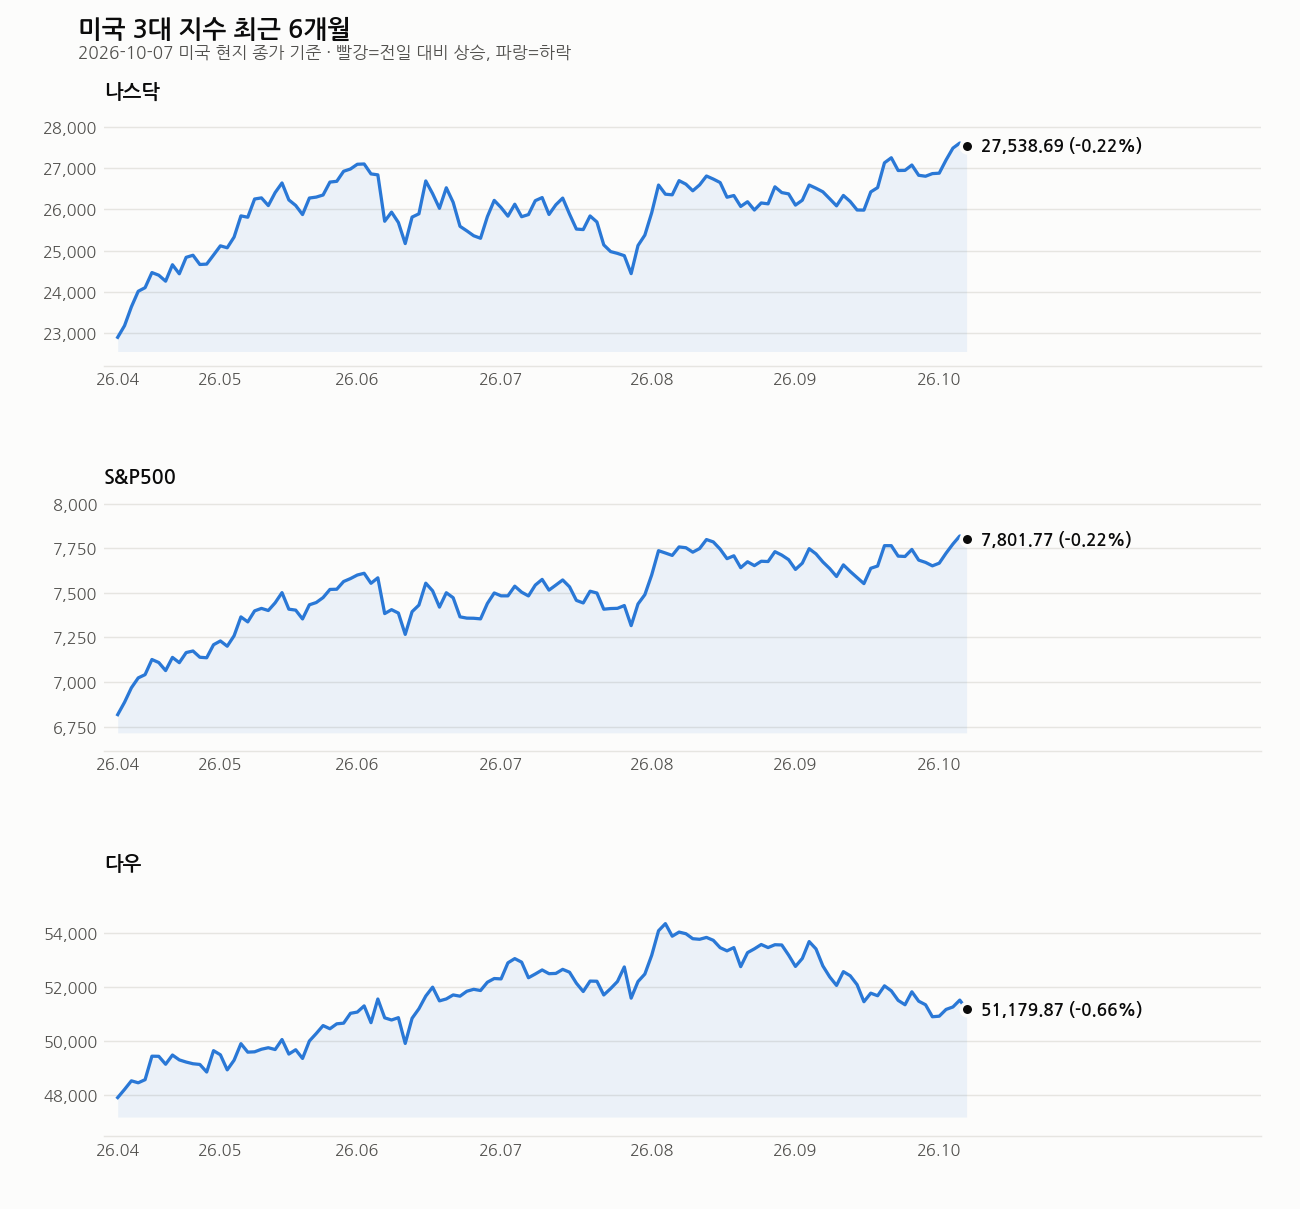
다우 -0.66%, S&P500 -0.22%, 나스닥 -0.22%로 3대 지수 모두 하락 마감했다. 원인은 국채금리다. 10년물이 장중 5.36%까지 치솟았다가 입찰이 흥행(응찰률 2.77배, 2016년 이후 최고)하면서 5.28%로 되돌렸다. 금리가 오르면 주식 할인율이 높아진다. 이게 이번 하락의 본질이다.
다만 지수별로 처지가 다르다. 나스닥은 RSI 73, S&P는 66으로 둘 다 과열권 근처이고 5·20·60일선이 정배열이다. 종가가 1년 최고가 대비 각각 0.7%, 0.5% 아래라는 건 사실상 전고점을 두드리고 있다는 뜻이다. 반면 다우는 역배열에 RSI 41로 전혀 다른 그림이다. 금리에 민감한 전통 업종이 지수를 끌어내리고 있고, 기술주 중심 나스닥·S&P는 여전히 버티는 중이다.
10월 금리 동결 확률이 82.8%로 거의 기정사실화됐다는 점은 긍정적이지만, 단기 인플레이션 기대가 3.9%까지 올라온 건 변수다. 레이 달리오의 AI 버블 경고도 흘려듣지 말자. 금리가 5% 선에서 논다는 건 채권이 주식과 진짜 경쟁하는 구간에 들어왔다는 뜻이다. 이 구도가 바뀌지 않는 한 변동성은 계속 달고 가야 한다.
미국 종목, 하나씩 본다
마이크론 테크놀로지 (MU)
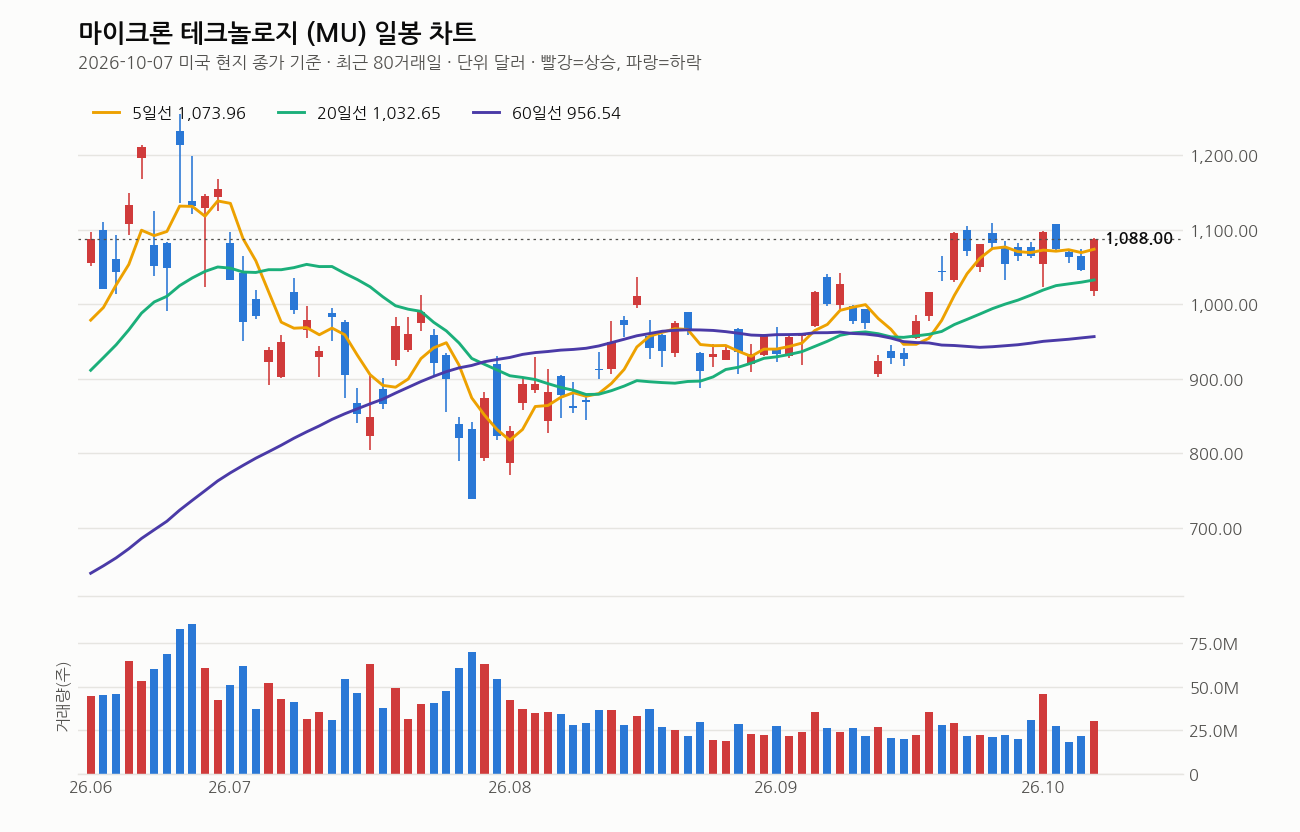
$1,088.00, +4.06%. 목표가가 2,100달러에서 3,000달러로 상향되면서 파업 우려를 뚫고 급등했다. 5·20·60일선 정배열에 최근 한 달 수익률 +5.9%, RSI 67로 과열 직전이다. 1년 고점 대비 13.3% 아래라 아직 더 갈 여지는 있어 보이지만, 하루 4% 급등 뒤엔 숨 고르기가 올 수 있다는 것도 염두에 둬야 한다. HBM·D램 공급 부족이라는 구조적 호재는 유효하다. 다만 대만 파업 리스크와 금리 상승에 따른 조달비용 부담은 계속 체크해야 할 변수다.
아마존닷컴 (AMZN)
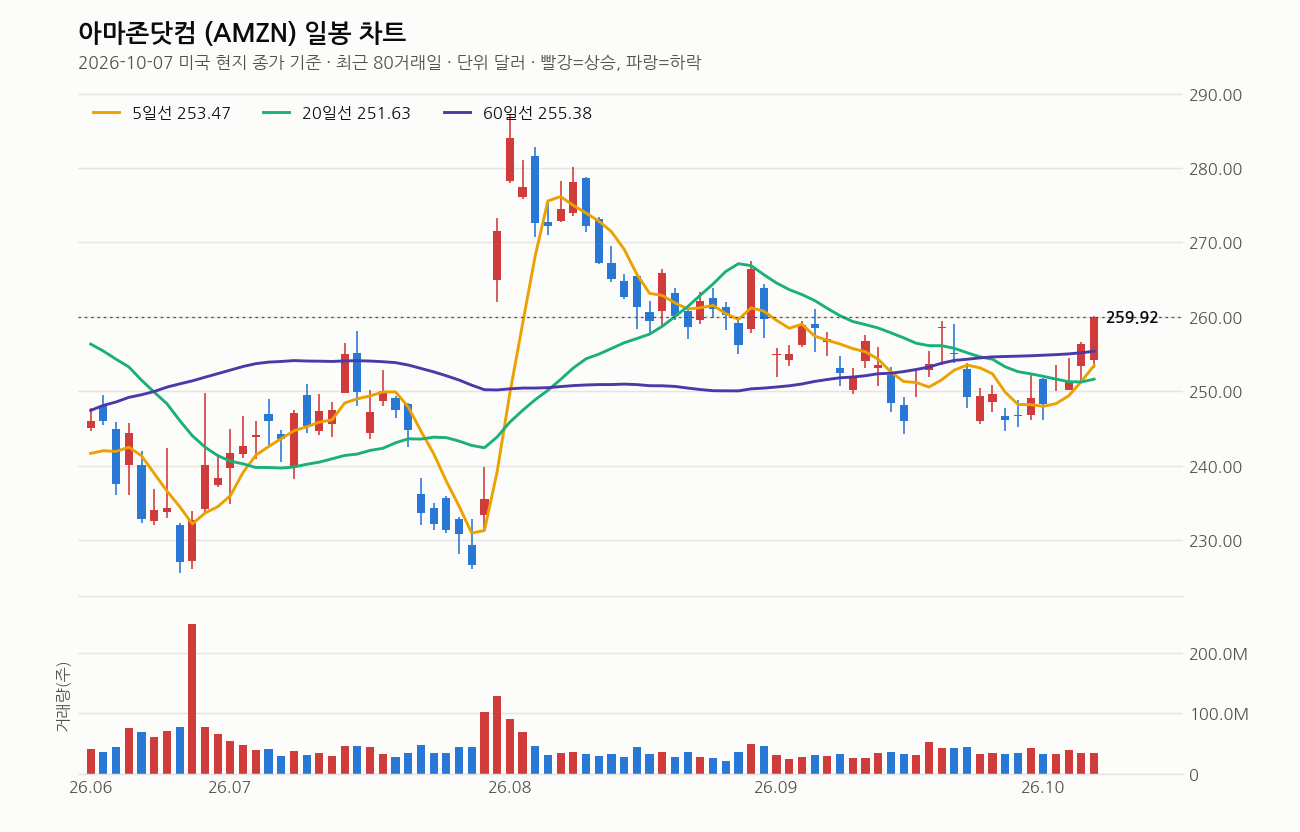
$259.92, +1.42%. 프라임 빅딜데이 첫날 가구당 87달러 지출로 소비가 견조했고 광고 매출 성장 기대까지 더해졌다. 이동평균선은 혼조지만 최근 1주 수익률 +4.3%로 최근 반등 탄력이 좋다. RSI 62면 아직 여유 있는 구간이다. 1년 고점 대비 9.5% 아래라 추가 상승 여력도 있다. 리테일에만 기대는 종목이 아니라 광고라는 두 번째 엔진이 붙었다는 점이 긍정적이다.
인텔 (INTC)
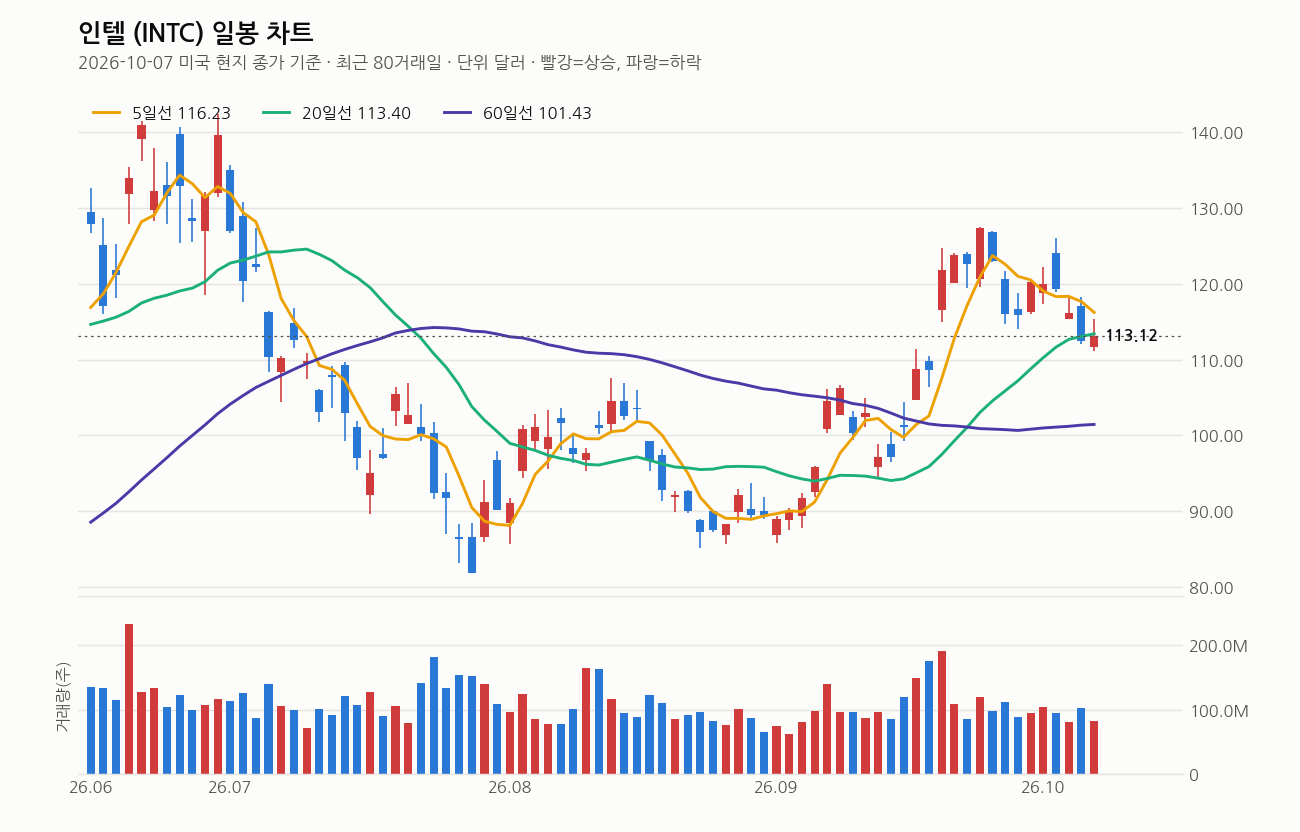
$113.12, +0.55%. TSMC와의 협력(테라펩) 지속 의지를 재확인하며 투심이 살았다. 20·60일선 위에 있지만 5일선 아래라 단기 조정 흐름이다. 최근 1주 수익률이 -5.9%로 꽤 빠졌다는 점은 주의할 부분이다. RSI는 55로 중립이라 과열 부담은 없다. 반등은 나왔지만 방향성을 다시 잡으려면 추가 확인이 필요한 자리다.
AMD (AMD)
$645.86, -0.55%. 리사 수 CEO가 강한 수요 전망을 재확인하고 목표가가 575달러에서 800달러로 올랐는데도 주가는 빠졌다. 올해만 200% 넘게 오른 뒤라 차익실현 매물이 나오는 거다. RSI 79로 명백한 과열권이고, 1년 고점 대비 겨우 1.9% 아래다. 펀더멘털은 나쁘지 않지만 지금 신규 진입하기엔 가격 부담이 가장 큰 종목이다. 이미 들고 있다면 수익 관리를 고민할 자리고, 새로 들어가는 건 보수적으로 접근해야 한다.
마이크로소프트 (MSFT)
$529.76, +0.09%. 엔비디아 칩 탑재 신형 서피스 공개로 AI PC 세대교체 기대가 붙었다. 5·20·60일선 정배열, 최근 3개월 수익률 +37.6%로 흐름이 아주 좋다. 다만 RSI 74는 과열권이다. 1년 고점 대비 4.3% 아래라 전고점 돌파를 시도하는 구간인데, 단기 과열은 부담이니 추격매수보다는 눌림을 기다리는 게 낫다.
메타 (META)
$721.31, -2.38%. 플로리다가 청소년 SNS 이용 제한을 요구하면서 규제 리스크가 부각됐다. 그래도 20·60일선 위 정배열은 유지하고 있고, RSI 57로 과열과는 거리가 멀다. 1년 고점 대비 7.5% 아래라 밸류 부담은 상대적으로 덜하다. 규제 이슈는 단기 악재지만 플랫폼 체력 자체가 흔들린 건 아니라고 본다. 다만 규제 뉴스는 꾸준히 지켜봐야 할 변수다.
오늘 국내 장, 내가 볼 것
오늘은 삼성전자 하나로 수렴하는 날이다. 오전 8시 전 3분기 잠정실적이 나온다. 영업이익 105~106조 원이 예상되는데, 이게 맞다면 역대 최초 분기 영업이익 100조 시대다. 기대치가 2~3주 전 110조 원대에서 이미 100조 원대 중반~초반으로 낮아졌다는 게 오히려 긍정적이다. 눈높이가 낮아진 상태에서 상회하면 반응이 좋을 수 있다. 과거 16번 중 10번은 실적 발표 당일 하락했다는 통계도 있지만, 이번엔 악재가 선반영된 상황이라 다르게 볼 여지가 있다. 주주환원 정책, LTA 전략, HBM 비중(올해 20%→내년 30% 예상) 이 세 가지를 체크포인트로 본다.
문제는 오늘 19조 원 규모 반도체 ETF 7종 리밸런싱과 옵션 만기일이 겹친다는 거다. 여기에 15조 원 자사주 매입이 전날 종료되면서 수급 공백까지 생겼다. 변동성이 커질 수밖에 없는 날이다. 어제 외국인이 삼성전자를 순매수 1위로 돌렸다는 건 긍정적 신호지만, 개인이 2조 5천억 원을 매수하며 방어한 것도 과열 신호일 수 있다.
삼성전자 수급이 흔들리면 SK하이닉스, SKC, 이수페타시스, 원익IPS, 한미반도체 같은 소부장으로 자금이 옮겨갈 가능성도 봐야 한다. 전력기기(9월 중대형 변압기 수출 전년비 55% 급증)와 화장품(9월 수출 사상 최고)도 실적 시즌 수혜 업종으로 체크할 만하다. 미국 시장이 숨 고르기를 하는 와중에 국내는 삼성전자발 재료로 독립적인 하루가 될 가능성이 높다.
조심해라
미국 국채금리가 5% 선에서 급등락을 반복하고 있다는 게 가장 큰 변수다. 이 변동성이 잠잠해지지 않으면 외국인 수급은 언제든 다시 흔들릴 수 있다. AMD처럼 RSI 70 후반대의 과열 종목은 좋은 뉴스에도 빠질 수 있다는 걸 오늘 밤에 직접 봤다. 삼성전자 실적 발표일은 ETF 리밸런싱과 옵션 만기가 겹쳐 하루 안에 등락폭이 커질 수 있는 날이다. 실적이 좋아도 재료 소멸로 팔자가 나올 수 있고, 반대로 숫자가 기대 이하면 낙폭이 커질 수 있다. 오늘 같은 날은 분할 대응이 기본이다. 손절선은 미리 정해두고, 단기 변동성에 흔들려 비중을 한 번에 싣는 건 하지 마라. 리스크 관리가 수익보다 먼저다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.


