SK하이닉스, 실적은 최대치인데 외국인은 팔고 있다
결론부터 말한다
- 3분기 영업이익 75조원 전망에 “100조 벌어도 싫다”는 외국인 매도가 겹치는 구간이다
- 종가 168.6만원, 5·20·120일선 아래 역배열 쪽으로 기울었고 60일선만 겨우 위다
- 실적과 밸류에이션은 싸지만 단기 수급은 흔들리는 중이다. 지금은 쫓기지 말고 지켜볼 자리다
내가 이 종목을 보는 이유
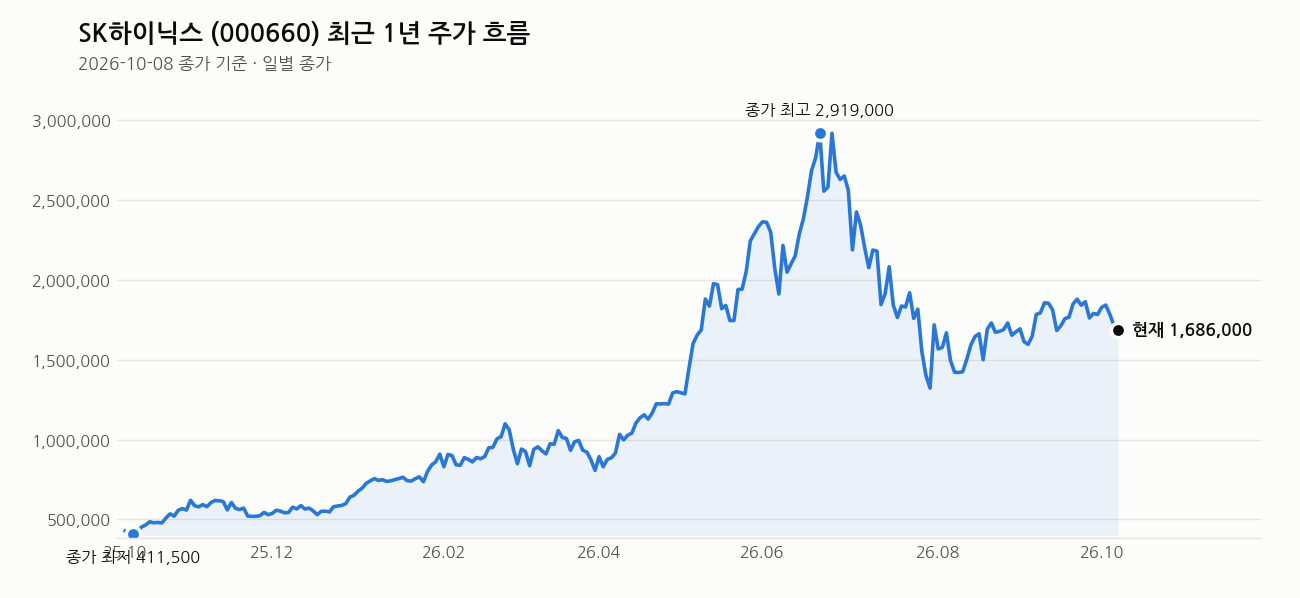
SK하이닉스는 지금 한국 증시에서 가장 아이러니한 종목이다. 실적은 사상 최대로 가는데 주가는 최근 3개월 -22.9%다. HBM 시장 주도권, 54조원 투자로 2028년까지 확정된 증설 로드맵, 삼성전자 107조 영업이익이 보여준 메모리 업황 개선까지 펀더멘탈 쪽은 흠잡을 데가 없다. 그런데 외국인은 팔고 있다. 이 괴리를 어떻게 해석하느냐가 지금 이 종목을 보는 핵심이다.
내가 보기엔 둘 다 맞는 말이다. 장기 성장 스토리는 살아있다. 다만 단기적으로는 이미 기대치가 주가에 많이 눌려 담겼었고, 그 기대치가 되돌림을 겪는 구간이라고 본다.
핵심 포인트
- 3분기 영업이익 75조원 전망, IBK투자증권 추정이다. 사상 최대 실적 구간으로 간다는 뉴스 흐름은 분명하다
- 54조원 투자, 2028년 12월 M11 클린룸 오픈 목표로 증설 가속 중. 호남권 투자도 “최대한 빨리”라는 속도로 밀고 있다
- 솔리다임 미국 상장 추진, 최대 134조원 평가 전망이 나온다. 이게 현실화되면 그룹 내 숨은 가치가 드러나는 이벤트다
- 추정PER 4.75배는 삼성전자 내년 전망과 함께 보면 업종 전체가 저평가라는 신호다
- 반대로 외국인은 팔고 있다. “100조 벌어도 싫다”는 제목이 상징하듯, 실적 피크아웃 우려 또는 AI 고점론이 수급을 누르고 있다
차트로 본 현재 위치
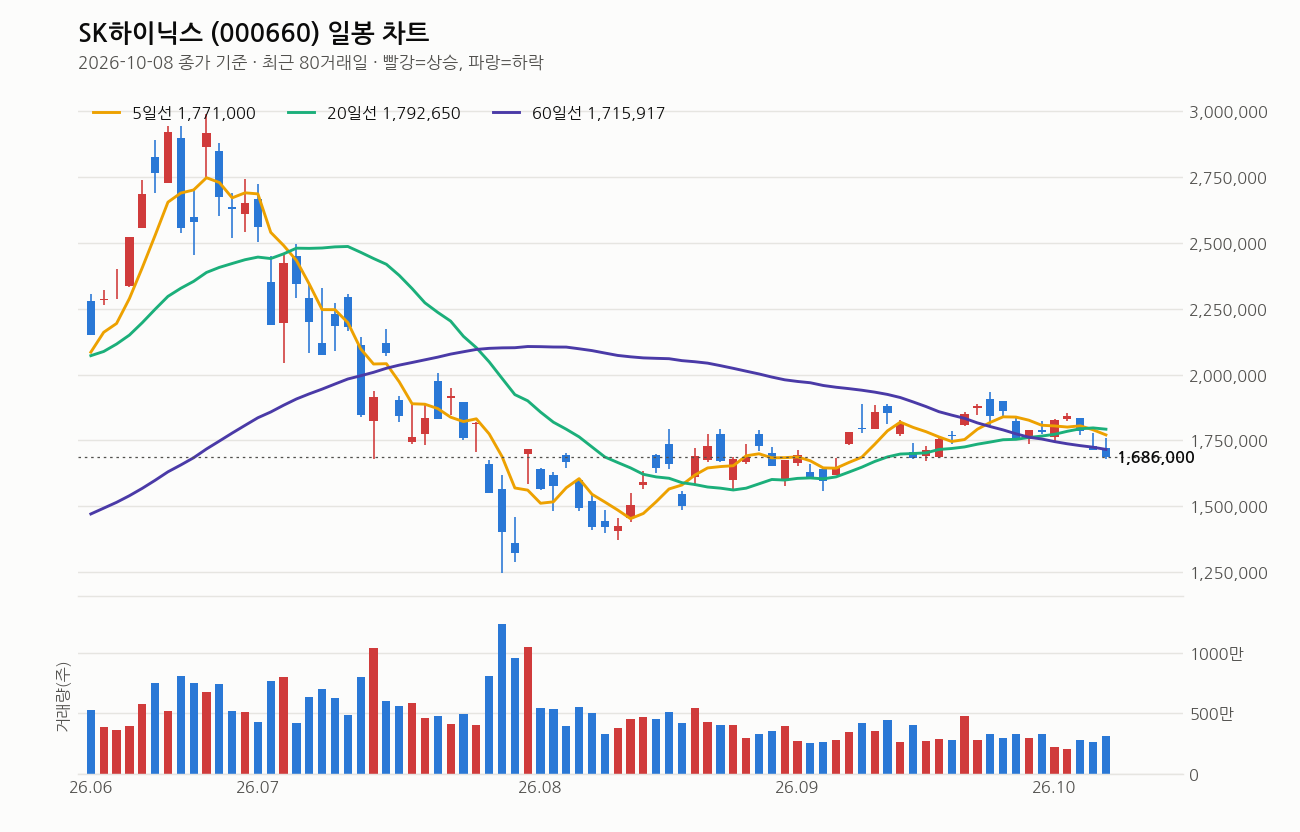
2026년 10월 8일 종가 168만 6천원, 전일 대비 -1.69%다. 5일선 177만 1천원보다 4.8% 아래, 20일선 179만 2,650원보다 5.9% 아래, 120일선 184만원보다는 8.4% 아래다. 60일선 171만 5,917원보다는 1.7% 아래로 거의 붙어있다. 이동평균선 배열은 정배열도 역배열도 아닌 혼조인데, 단기선이 장기선 아래로 눌린 그림이라 추세적으로는 약세 쪼그라든 상태다. 다만 20일선 방향은 5거래일 전보다 올라오고 있어 완전히 꺾인 건 아니다.
거래량은 311만 주, 직전 20일 평균과 거의 같은 1.0배다. 눌림목에서 물량이 특별히 쏟아지지도, 반등 물량이 들어오지도 않는 애매한 구간이라는 뜻이다. RSI는 48, 과열도 침체도 아닌 중립이다.
1년 최고가 298만 7천원 대비 43.6% 아래까지 내려왔다. 반면 1년 최저가 40만 3천원 대비로는 318% 위에 있다. 즉 저점에서는 이미 크게 올라온 종목이 고점에서 상당히 되돌림을 겪은 자리다. 최근 20거래일 고가 193만 5천원, 저가 167만 1천원 사이에서 보면 지금 종가는 저가 쪽에 더 가깝다. 단기 하락 압력이 아직 살아있다는 신호다.
내가 보는 가격대
박스권 하단 지지선은 175만원으로 보는 시각이 있는데, 현재 종가 168만 6천원은 이미 이 지지선을 하회했다. 20일선(179만 2,650원)과 60일선(171만 5,917원) 사이에 갇혀 있는 모습이라, 60일선을 깨고 내려가면 추가 하락 가능성을 열어둬야 한다.
위쪽 저항은 28만 5천원 박스권 고점(이건 삼성전자 기준으로 보이니 SK하이닉스 자체 기준으로는 직전 20거래일 고가 193만 5천원을 1차 저항으로 보는 게 맞다. 그 위로는 작년 전고점 298만 7천원까지 거리가 상당하다. 올해 안에 200만원을 다시 넘기기는 쉽지 않다는 시각에 나도 동의한다. 지금 가격은 단기 지지선 테스트 구간이고, 여기서 반등하느냐 더 밀리느냐가 다음 한두 주의 관전 포인트다.
최근 뉴스 흐름
뉴스 흐름을 모아보면 세 갈래다. 첫째, 실적은 명백히 좋아진다. 3분기 영업이익 75조원 전망, “팔면 80% 남는다”는 HBM 수익성 기사까지 실적 측면은 역대급이라는 공통된 그림이다. 둘째, 투자는 계속 가속한다. 호남권 투자 속도전, 조직을 양산·영업 중심으로 확대하는 인사 움직임까지 공격적 증설 의지가 뚜렷하다. 셋째, 솔리다임 미국 상장이라는 새로운 변수가 떴다. 최대 134조원 평가라면 이건 단순 자회사 이벤트가 아니라 SK하이닉스 전체 밸류에이션에 영향을 줄 수 있는 사안이다.
그런데 이 좋은 뉴스들과 별개로 외국인은 팔고 있다는 기사가 같은 날 같이 나왔다. 실적 피크 이후를 걱정하는 수급이 먼저 움직이고 있다는 뜻으로 읽힌다.
여기는 조심해라
지금 가장 조심해야 할 건 “실적이 좋은데 왜 주가가 빠지냐”는 혼란에 휘둘려 성급하게 들어가는 거다. 실적과 주가는 다른 시계로 간다. 외국인 매도가 이어지는 동안은 단기 반등이 와도 제한적일 수 있다. AI 고점론, 메모리 공급 과잉 우려도 완전히 꺼지지 않았다. 60일선 171만 5천원을 깨고 밀리면 20일선 복귀는 더 멀어진다. 추세가 꺾인 자리에서는 분할 대응과 손절 기준을 미리 정해두는 게 기본이다. 비중을 한 번에 싣지 말고, 지지선 반응을 보며 단계적으로 접근하는 게 맞다.
이 회사, 짧게 정리하면
SK하이닉스는 시총 1,231조원, PER 7.52배지만 내년 추정 기준으로는 4.75배까지 떨어지는 저평가 구간에 있다. HBM 중심 메모리 반도체 글로벌 선두주자로 54조원 투자를 통해 2028년까지 증설 로드맵을 확정해둔 상태다. 다만 외인소진율 49.59%로 외국인 지분이 절반에 육박해, 외국인 수급 방향이 주가에 미치는 영향이 특히 큰 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- SK하이닉스도 최대 실적 예고…AI 메모리 호황 지속 (뉴스토마토, 2026-10-11)
- IBK투자증권. SK하이닉스 3분기 영업이익 75조 원 전망 (자본시장뉴스, 2026-10-11)
- “100조 벌어도 싫다”…삼성전자·SK하이닉스 떠나는 외국인들 (에너지경제신문, 2026-10-11)
- SK하이닉스, 호남권 반도체 투자 가속…최태원 “최대한 빨리 건설” (스트레이트뉴스, 2026-10-11)
- (인사 나침반) SK하이닉스, 성장성에 맞춘 조직 확대…‘양산·영업’ 힘 실리나 (FETV, 2026-10-11)
- (현장)SK하이닉스 손자회사 솔리다임, 내년 美 증시 상장 추진…최대 134조원 평가 전망 (알파경제, 2026-10-10)
- SK하이닉스는 왜 솔리다임을 상장하려 하나…4가지 이유(biz-플러스) (서울경제, 2026-10-10)
- “팔면 80% 남는다”…HBM 날개 단 SK하이닉스, 역대급 수익성 예고 By EBN (Investing.com 한국어, 2026-10-09)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


