10월 13일 아침 브리핑 – 메모리 쇼크와 외국인 이탈, 두 개의 균열
결론부터 말한다
- 간밤 미국은 다우만 웃고 나스닥·S&P는 반도체에 발목 잡혀 숨 고르기 했다. 메모리 중국 리스크가 미국까지 건너갔다.
- 마이크론은 중국 창신메모리발 경쟁 우려로 하루 새 4% 가까이 빠지며 단기 추세가 흔들렸고, 메타는 AI 모델 공개로 홀로 강했다.
- 국내는 어제 코스피 3%대 급락, 코스닥 4%대 급락의 충격이 남아있다. 오늘 관전 포인트는 딱 하나, 외국인이 돌아오느냐다.
간밤 미국 증시
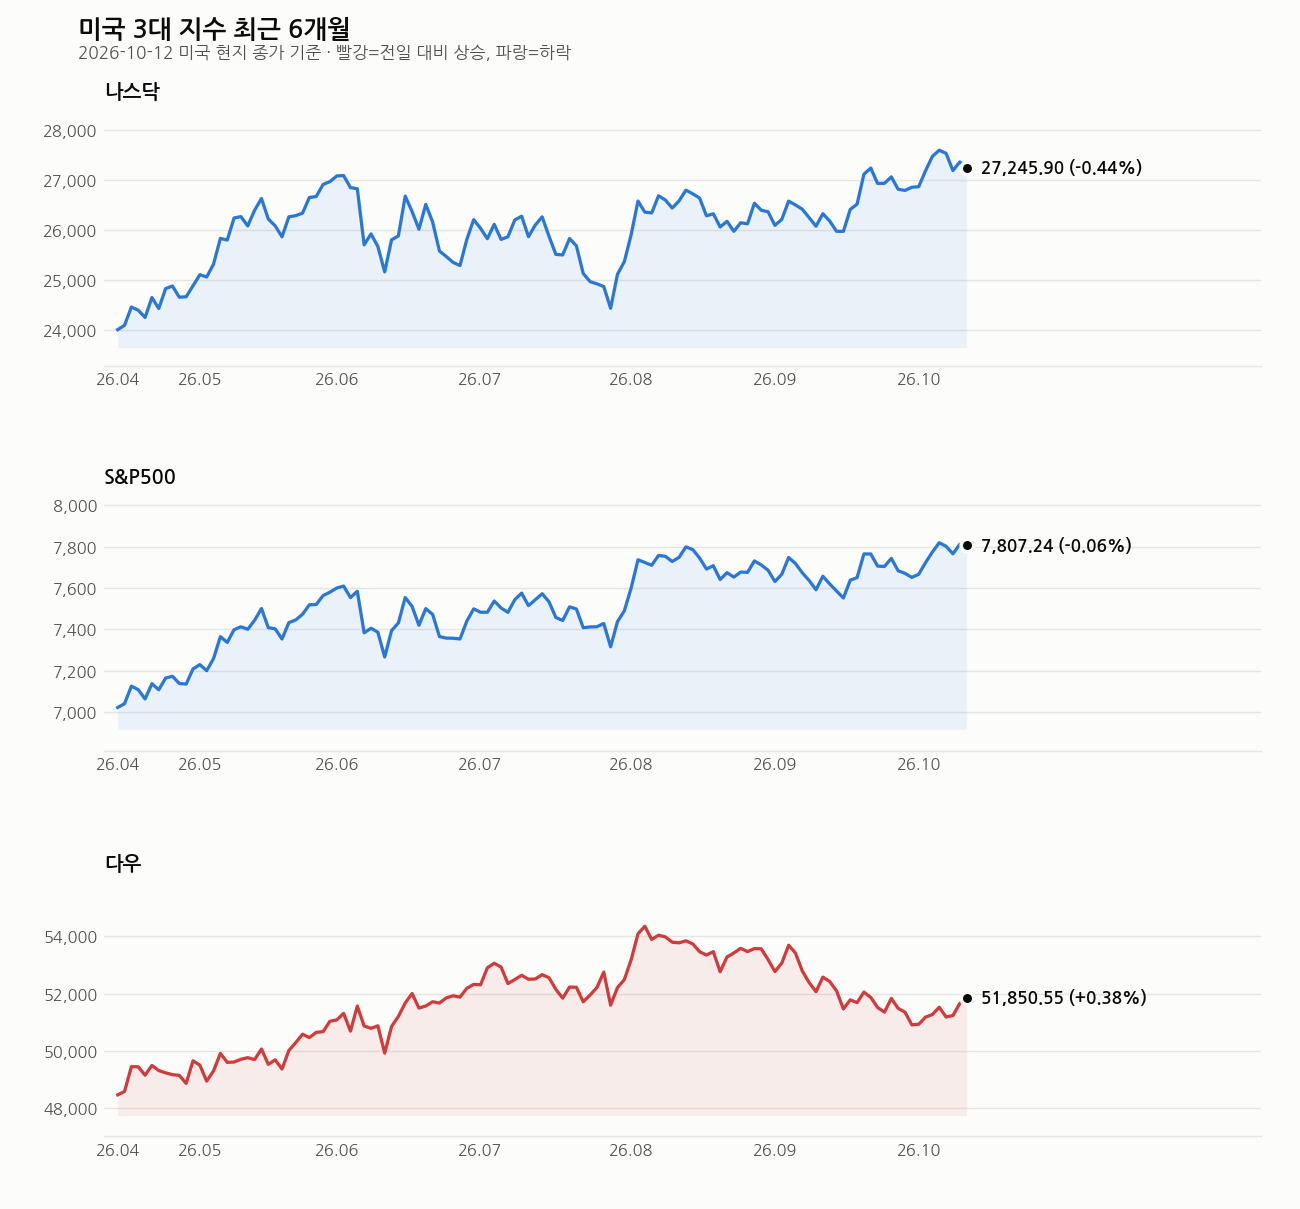
다우지수는 +0.38%, S&P500은 -0.06%, 나스닥은 -0.44%로 갈렸다. 콜럼버스의 날 휴장 영향으로 거래가 한산한 가운데, 중국 메모리 업체의 추격 소식과 국제유가 급등(WTI 93달러, 브렌트 6달러 상승)이 겹치면서 필라델피아 반도체지수가 3% 가까이 빠졌다. 지수만 보면 나스닥은 5일선을 0.5% 밑돌지만 20일선은 여전히 1.1% 위, 이동평균선은 5일>20일>60일 정배열을 유지하고 있다. 단기 조정이지 추세 붕괴는 아니라는 뜻이다.
S&P500은 사상 최고가(7,844pt) 대비 0.5% 아래까지 올라왔다가 숨 고르는 자리, RSI 55로 과열권은 아니다. 다우는 이동평균선이 역배열(5일<20일<60일)에 20일선도 하락 중이라 셋 중 가장 체력이 약하다. 여기에 클리블랜드 연은 총재가 긴축 필요성을 강조했고 10년물 금리는 연말 5.1%까지 간다는 전망이 돈다. 달러지수는 18개월 최고치 근처, 금은 온스당 4,192달러까지 밀렸다. 돈이 안전자산보다 달러·채권 쪽으로 쏠리는 그림이다. 이 와중에 CPI 발표가 임박해 있다는 걸 잊으면 안 된다. 다음 변곡점은 거기다.
미국 종목, 하나씩 본다
메타 (META)
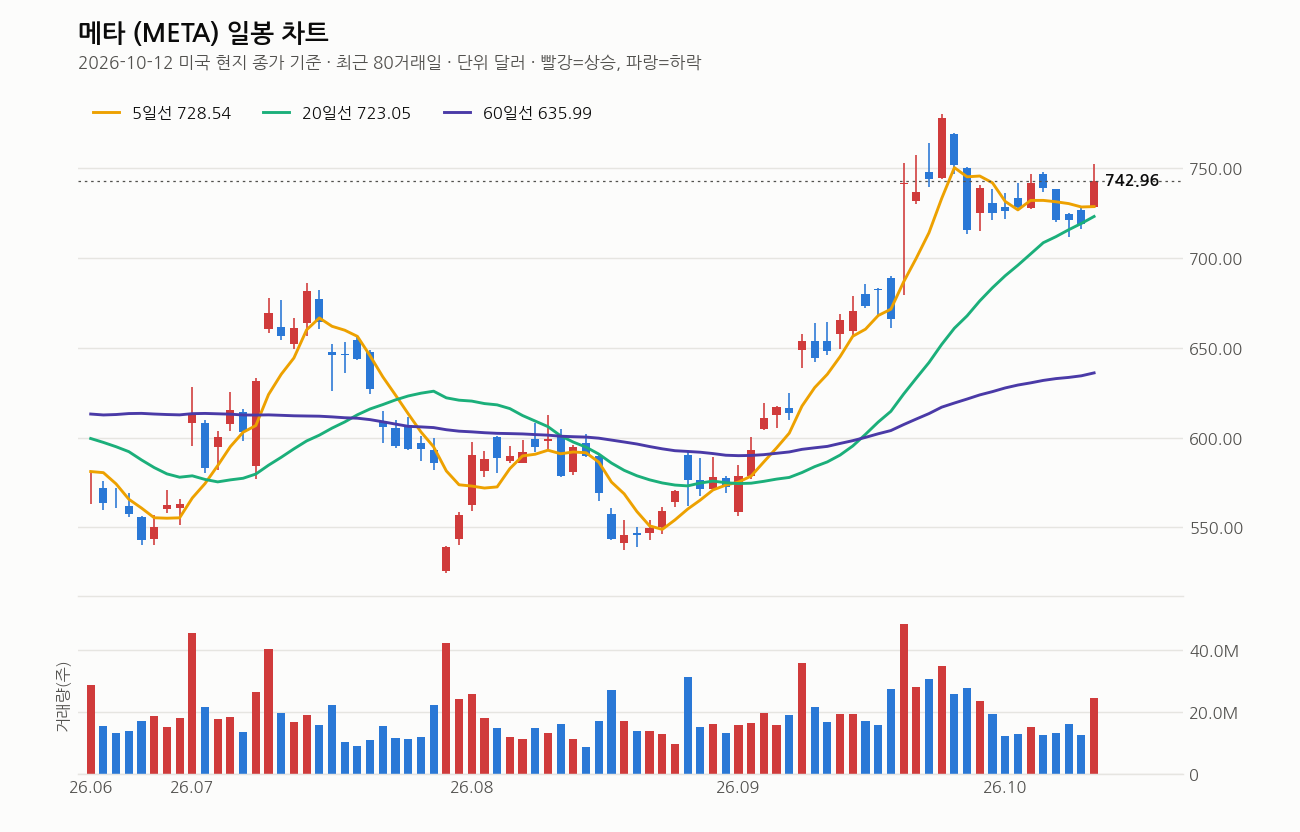
종가 $742.96, +3.38%로 지수 하락폭을 혼자 막았다. 5일·20일·60일선 모두 정배열이고 종가는 20일선보다 2.8% 위에 있다. 뮤즈 원더 같은 차세대 AI 모델을 공개하며 오픈AI·앤스로픽 최신 모델을 넘어섰다고 주장한 게 재료다. 1년 최고가 대비는 아직 4.7% 아래, RSI는 52로 과열과는 거리가 멀다. 실적 기대감까지 겹친 자리라 숨은 여유가 있어 보이지만, 재료 소멸 시 되돌림 속도도 빠를 수 있다는 걸 염두에 둬야 한다.
마이크론 테크놀로지 (MU)
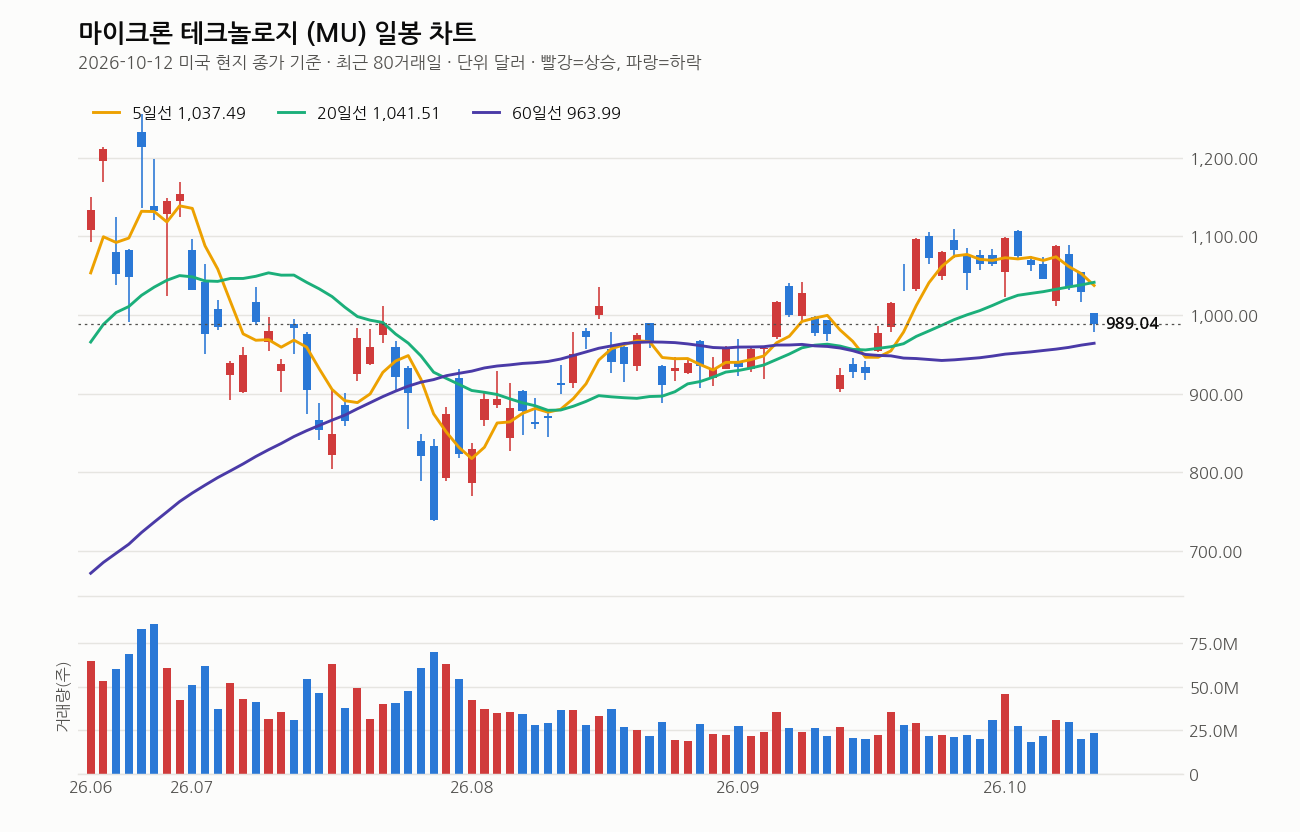
종가 $989.04, -3.88%. 5일선·20일선을 모두 깨고 내려왔고 최근 1주 수익률이 -7.0%로 급격히 꺾였다. 중국 창신메모리의 차세대 DRAM 출시 예고가 직접 타격을 줬다. RSI는 32로 침체권 근접, 단기 낙폭은 과하다 싶을 정도다. 다만 120일선 대비는 여전히 8.1% 위, 최근 3개월로 보면 +16.5%로 큰 추세는 살아있다. 중국의 수율 달성 여부가 확인되기 전까진 변동성 구간으로 보고 접근해야 한다.
마이크로소프트 (MSFT)
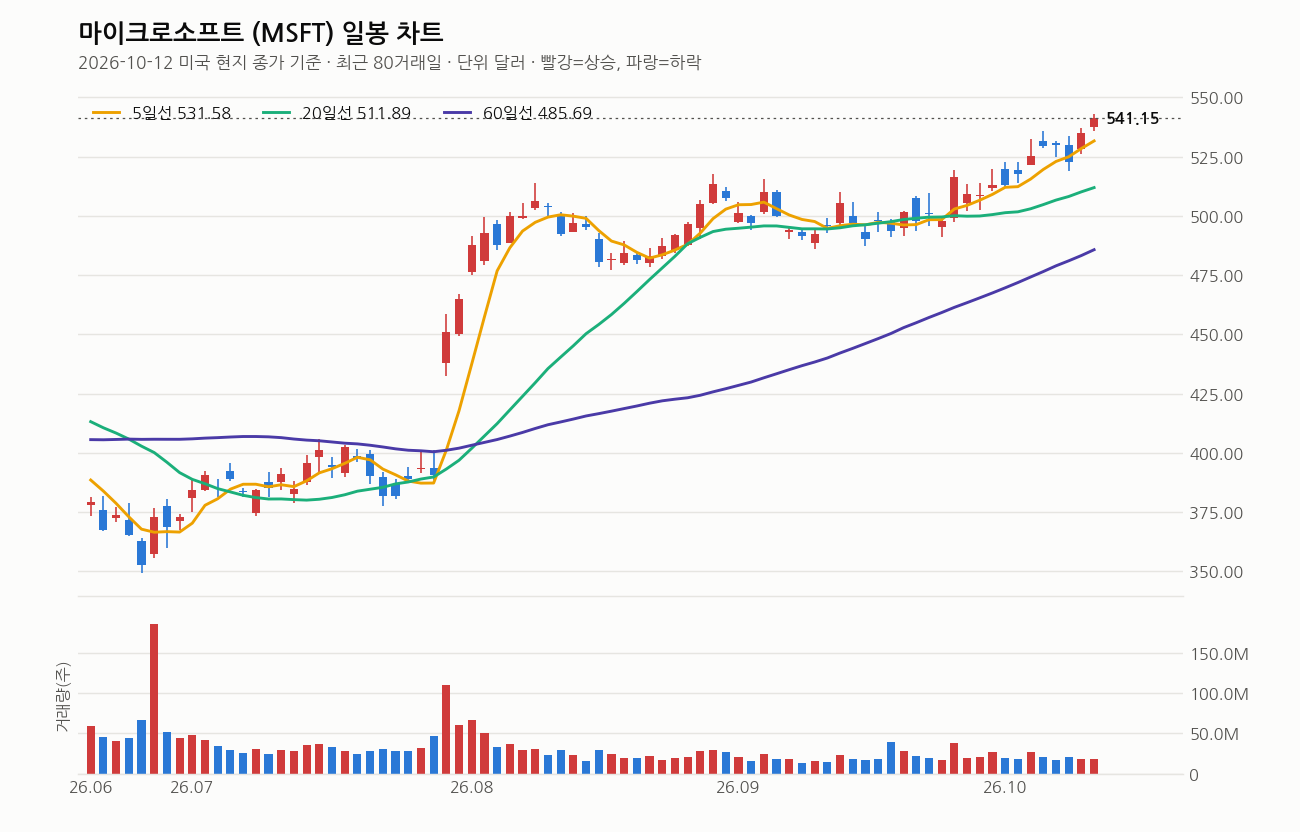
종가 $541.15, +1.14%. 5일>20일>60일 정배열에 20일선도 상승 중이다. 자체 AI칩 마이아 300을 데이터센터에 대규모 도입한다는 소식이 엔비디아 의존도 감소라는 서사를 밀어 올렸다. 문제는 RSI 78, 과열권에 진입했다는 점이다. 1년 최고가 대비 2.3% 아래까지 바짝 붙은 상태라 단기 차익실현 매물이 나올 여지가 있다. 추세는 좋지만 신규 진입이라면 눌림을 기다리는 게 합리적이다.
팔란티어 테크놀로지스 (PLTR)
종가 $209.00으로 사실상 보합(-0.02%)이지만 당일 고가가 $212.94, 바로 1년 신고가다. RSI 82로 과열권 중에서도 가장 뜨겁다. 국방·안보 AI 기업 레그나AI 설립, 목표가 상향(200→250달러) 같은 재료는 좋은데, 최근 1주 +10.3%, 1개월 +20.6%는 누가 봐도 가파르다. 신고가 경신 후 차익실현 매물이 이미 나오기 시작했다는 메모도 있다. 추세는 최고지만 쫓아가는 매매는 위험하다.
엔비디아 (NVDA)
종가 $226.32, -1.29%로 반도체 약세에 동반 하락했다. 5일선 아래, 20일선도 살짝 밑돈 자리다. 다만 이동평균선 큰 배열은 아직 정배열, RSI 46으로 과열도 침체도 아닌 중립 구간이다. 1년 고점 대비 7.0% 아래, 최근 1주 -5.3%로 단기 조정이 진행 중이다. 3분기 실적 기대(29.6% 증가 전망)가 살아있는 한 추세 훼손으로 보기는 이르다.
세일즈포스 (CRM)
종가 $233.92, +2.09%. 20일선은 하락 중이고 이동평균선 배열도 혼조라 추세가 분명치 않다. 최근 1개월 -9.8%로 눌려있던 와중에 반등한 모습이다. 3개월로 보면 +37.0%로 큰 흐름은 여전히 우상향이다. 실적 기대감에 따른 단발성 반등인지 추세 전환인지는 좀 더 지켜봐야 한다.
오늘 국내 장, 내가 볼 것
어제 코스피는 중국 창신메모리의 차세대 DRAM 소식에 3%대, 코스닥은 4%대 급락했다. 외국인이 2조 원 넘게 팔았고 개인이 받았지만 지수 방어엔 역부족이었다. 오늘 미국에서도 마이크론이 같은 이유로 4% 가까이 빠졌으니, 이 재료는 하루짜리가 아니라 당분간 반도체·메모리 섹터 전반에 그림자로 남을 가능성이 크다.
핵심은 외국인이다. 환율이 지수 급락에도 크게 튀지 않았다는 건 외국인이 완전히 시장을 떠난 게 아니라는 신호이고, 현물 팔고 선물 사는 흐름(선물 순매수 약 3,200억 원)도 포착됐다. 반등의 필수 조건은 외국인 수급 복귀다. 삼성전자는 25만 원대 초반에서 매수세, 28만 원 이상에서 매도세가 반복되는 박스권 흐름이 이어질 가능성이 높다.
업종은 세 갈래로 본다. 첫째 반도체·소부장은 단기 충격이 이어질 수 있지만 중국의 실제 수율 달성 전까지는 과도한 공포로 볼 여지도 있다. ASML(13일), TSMC(15일) 실적이 중요한 체크포인트다. 둘째 해운주는 중동發 우회 항로 증가로 VLCC 용선료가 최고치를 찍으며 빅사이클 초입이라는 평가가 나온다. 셋째 배터리·ESS는 AI 데이터센터용 수요가 새 동력으로 떠올랐고, LG에너지솔루션이 엔비디아 인증 첫 업체로 지목된 점이 눈에 띈다. 반면 호남 반도체 클러스터 테마(금호전기 등)는 단기 재료성 급등이라 실질 수주 확인 전엔 쫓아가기보다 지켜보는 쪽을 권한다.
조심해라
어제 급락은 실적이 역대급으로 나와도 외국인 수급이 안 돌아오면 지수가 못 버틴다는 걸 보여준 사례다. 오늘 장 초반 추가 변동성은 각오해야 한다. 반도체·메모리는 중국 기술 추격이라는 재료가 해소되기 전까진 단기 트레이딩 관점에서 접근하고, 물량 실린 종목은 반드시 손절 라인을 정해놓고 들어가라. CPI 발표가 임박한 만큼 이번 주는 변동성 장세가 기본값이라고 보고, 신규 진입은 분할로, 비중은 평소보다 낮춰라. 과열권(RSI 70 이상)에 들어간 마이크로소프트·팔란티어 같은 종목은 추세가 좋아도 쫓아가는 매수보다 조정 시 대응이 낫다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.


