SK하이닉스, 하루 만에 -8.7% 급락한 자리에서 RSI 18
결론부터 말한다
- 솔리다임 중복상장 논란이 실체적 악재로 번지며 하루에 8.74% 빠졌다. RSI 18은 바닥권 신호지만 역배열 추세에서는 함정일 수 있다.
- PER 3배대 극저평가는 사실이나, 지금 시장은 밸류보다 수급과 신뢰 훼손을 먼저 본다. 27~28일 IR 전까지는 방향 잡기 어렵다.
- 120만 원 지지선이 당일 종가 119만 원으로 이미 깨졌다. 다음 자리는 더 아래를 열어둬야 한다.
내가 이 종목을 보는 이유
반도체 투톱 중 하나가 하루 만에 8% 넘게 빠졌다. 이 정도 낙폭이면 이유를 모르고 지나갈 수 없다. 솔리다임 미국 상장을 둘러싼 중복상장 논란, 여기에 금융당국 인사가 직접 언급했다는 사실이 시장 심리를 완전히 흔들어놨다. 단순 조정이 아니라 신뢰의 문제로 번진 자리다. 나는 이런 구간일수록 숫자와 수급을 냉정하게 따져봐야 한다고 본다.
핵심 포인트
- 솔리다임 나스닥 상장이 중복상장으로 판단되면서 주주사 디스카운트 우려가 현실화됐다.
- 외국인은 한 달째 순매도 중이다. 삼성전자와 수급 흐름이 갈리고 있다는 점도 눈여겨봐야 한다.
- 27일(또는 28일) IR·컨퍼런스콜에서 이 이슈에 대한 회사의 명확한 입장이 나올 예정이다. 주주환원 정책도 같이 언급될 가능성이 크다.
- 40조 원 규모 자사주 매입이 진행 중이었으나, 매입 종료가 임박했다는 보도도 함께 나왔다. 수급 공백 우려가 겹치는 자리다.
- PER 3배대, 추정 PER로 보면 그보다 더 낮다. 영업이익률 측면에서도 메모리 업황 개선 기대는 꺾이지 않았다. 밸류는 싸다는 데 이견이 없다.
- 다만 메모리 공급 과잉이 2028년까지 이어질 수 있다는 분석도 동시에 나온다. 시각이 엇갈리는 지점이다. 나는 지금 장세에서는 수급과 심리가 밸류를 이긴다고 본다.
차트로 본 현재 위치
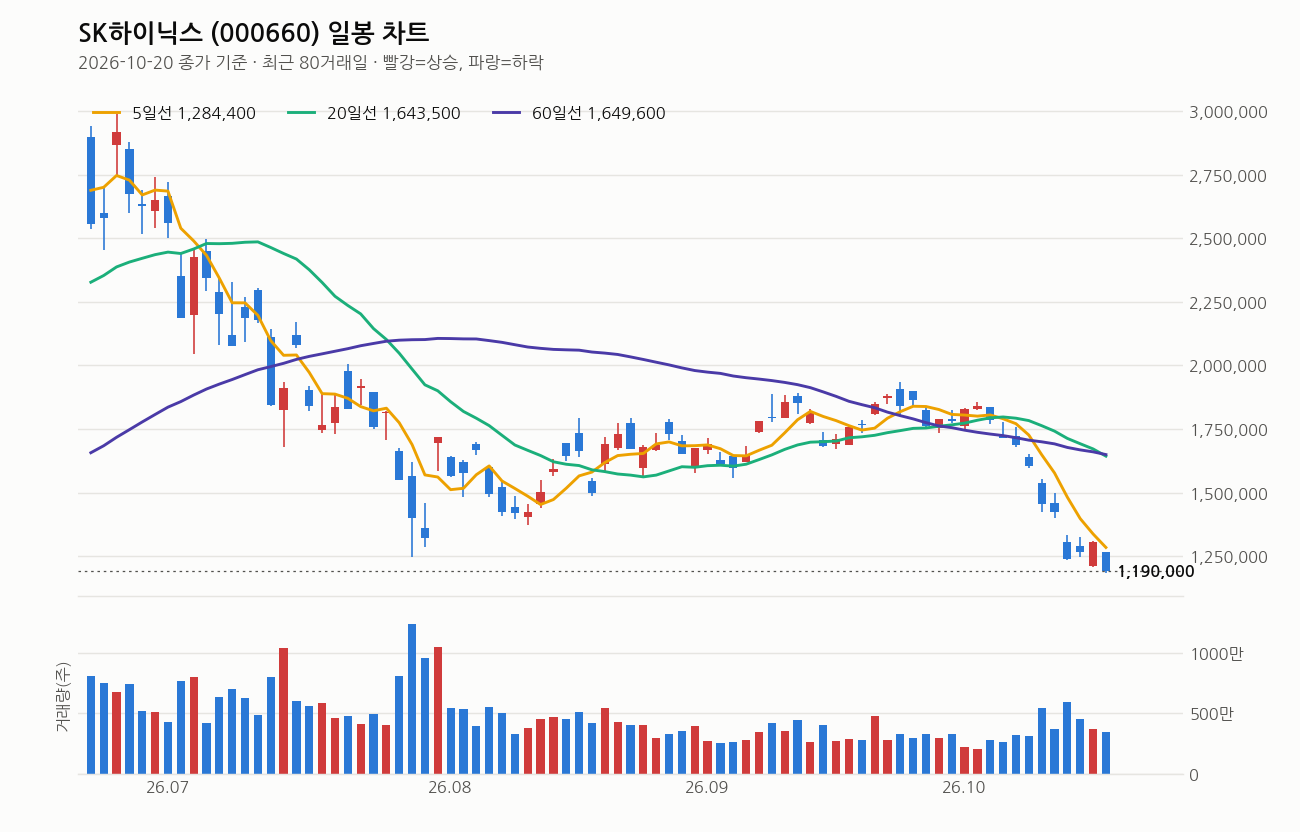
2026년 10월 20일 종가 기준이다. 종가는 119만 원, 전일 대비 8.74% 빠졌다. 당일 고가 126만 7천 원에서 저가 118만 3천 원까지 내리 밀렸다는 건 장중 내내 매도가 쏟아졌다는 뜻이다.
이동평균선은 5일선 < 20일선 < 60일선으로 완전한 역배열이다. 20일선마저 5거래일 전보다 꺾여 내려오고 있다. 추세 전환 신호가 아직 보이지 않는다는 얘기다. 120일선과는 35.8% 떨어져 있다. 중장기 추세가 완전히 무너진 자리다.
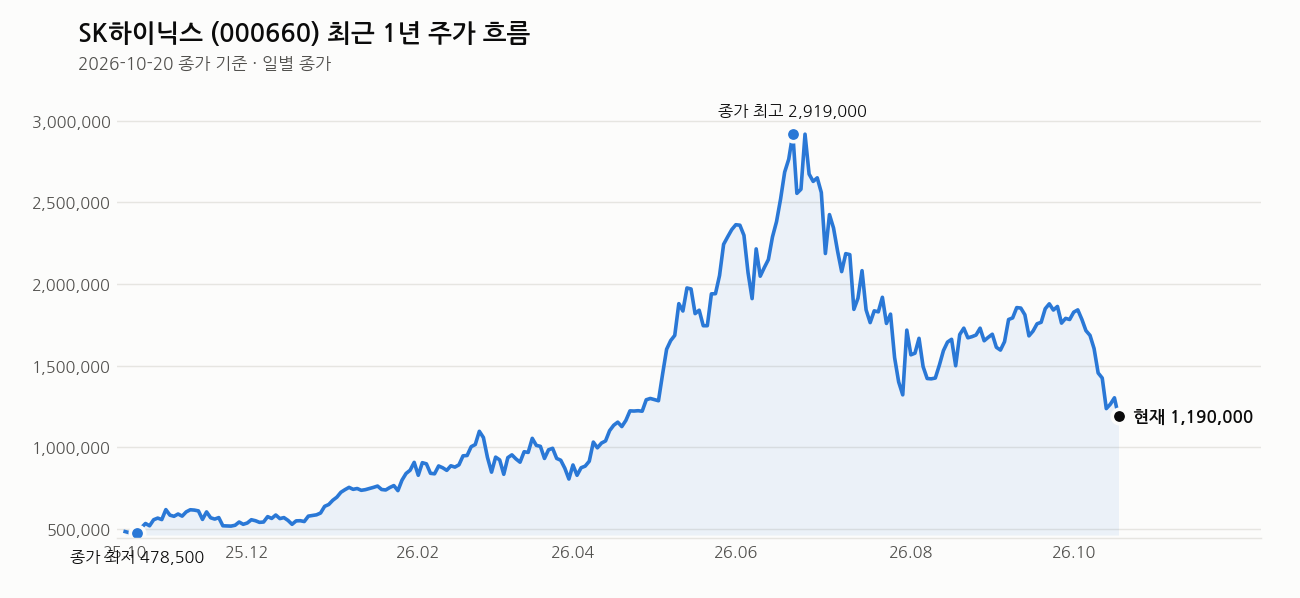
최근 1주 수익률 -18.3%, 1개월 -32.3%, 3개월 -35.2%. 낙폭이 시간이 갈수록 커지고 있다. 1년 최고가 298만 7천 원 대비로는 60.2% 아래다. 거의 반토막을 넘어선 수준이다. 거래량은 직전 20일 평균의 1.0배로 특별히 쏠리진 않았다. 패닉성 투매라기보단 꾸준한 매도가 쌓인 결과로 보인다.
RSI 14일 기준 18. 30 이하는 통상 침체권으로 보지만, 역배열 추세에서 RSI 저점은 단기 반등 신호일 뿐 추세 전환 신호는 아니다. 이 구간에서 섣불리 “바닥이다”라고 단정하는 건 위험하다.
내가 보는 가격대
분석상 지지선은 120만 원, 더 위로는 120만~150만 원 구간이었다. 그런데 오늘 종가가 119만 원으로 이 지지선을 이미 이탈했다. 7월 저점이었던 116만 8천 원 근처까지 내려온 셈이다. 최근 20거래일 저가가 118만 3천 원이니, 오늘이 바로 그 구간의 저점을 다시 테스트한 날이다.
목표가 측면에서는 시각 차이가 크다. 한쪽은 노무라증권 목표가 470만 원, 다른 쪽은 증권사 목표가 40만 원을 언급한다. 두 숫자의 거리가 너무 커서 이 자체가 지금 시장이 이 종목을 얼마나 혼란스럽게 보고 있는지 보여준다. 나는 이런 극단적인 목표가 괴리 구간에서는 특정 숫자에 베팅하기보다, 116만 8천 원 전 저점이 지켜지는지부터 확인하는 게 맞다고 본다. 이 선마저 무너지면 다음 지지는 더 아래서 찾아야 한다.
최근 뉴스 흐름
오늘 하루 쏟아진 뉴스를 보면 흐름이 분명하다. 외국인이 한 달째 순매도 중이고, 솔리다임 중복상장 논란이 핵심 변수로 떠올랐다. 28일 IR에서 이 문제를 회사가 어떻게 설명할지가 다음 변곡점이다. 자사주 매입 종료가 임박했다는 점도 수급 공백 우려를 키우고 있다. 레버리지 ETF가 반토막 이하로 떨어졌다는 건 단일종목 레버리지에 몰린 개인 자금의 손실이 그만큼 크다는 뜻이고, 이는 신용 매물과 반대매매 압력으로 이어질 수 있는 구조다. 긍정적인 뉴스로는 4대 은행이 반도체 협력기업에 금융지원을 한다는 소식 정도인데, 이는 종목 자체의 모멘텀과는 결이 다르다.
여기는 조심해라
지금 가장 큰 리스크는 밸류가 아니라 신뢰다. 솔리다임 이슈에 대해 회사가 명확한 입장을 내놓지 못하면 디스카운트는 더 길어질 수 있다. 신용과 기관 로스컷, 외국인 매도가 겹치는 구간에서는 지지선이라는 개념 자체가 무의미해질 때가 있다. 역배열 추세에 RSI 과매도가 겹친 자리는 반등이 나와도 짧고 거칠 가능성이 크다. 분할 대응, 손절 기준을 미리 정해두는 것 외에는 답이 없다. 비중을 한 번에 싣는 건 지금 구간에서 가장 피해야 할 선택이다. 28일 IR 전까지는 변동성이 더 커질 수 있다는 점도 염두에 둬야 한다.
이 회사, 짧게 정리하면
SK하이닉스는 DRAM과 HBM을 주력으로 하는 메모리 반도체 기업이다. 시가총액 869조 원대, PER 5.31배(추정 PER 3.36배)로 밸류 자체는 역사적으로 낮은 구간에 있다. PBR 3.22배, 배당수익률은 0.25%로 배당 매력보다는 실적과 업황 사이클에 베팅하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 외국인, SK하이닉스 한 달째 순매도…중복상장 논란까지 (YTN, 2026-10-20)
- SK하이닉스 레버리지 ETF 5천원도 붕괴…1/10 토막 (티제이비, 2026-10-20)
- (이슈체크) SK하이닉스, 28일 IR서 ‘솔리다임 중복상장’ 이슈 설명하나? (조세금융신문, 2026-10-20)
- SK하이닉스 급락에 단일종목 레버리지도 9%대↓ (블루밍비트, 2026-10-20)
- 이러다 ‘동전주’ 될라…SK하이닉스 단일종목 레버리지 추락 (한국경제, 2026-10-20)
- 4대 은행, SK하이닉스·무보와 반도체 협력기업에 2조원 금융지원 (한국보험신문, 2026-10-20)
- 솔리다임 미 상장에 ‘규제 암초’…셈법 복잡해진 SK하이닉스 (뉴스토마토, 2026-10-20)
- SK하이닉스 자사주 매입 종료 D-1···삼성전자 이어 ‘수급공백’ 우려 확산 (시사저널e, 2026-10-20)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


