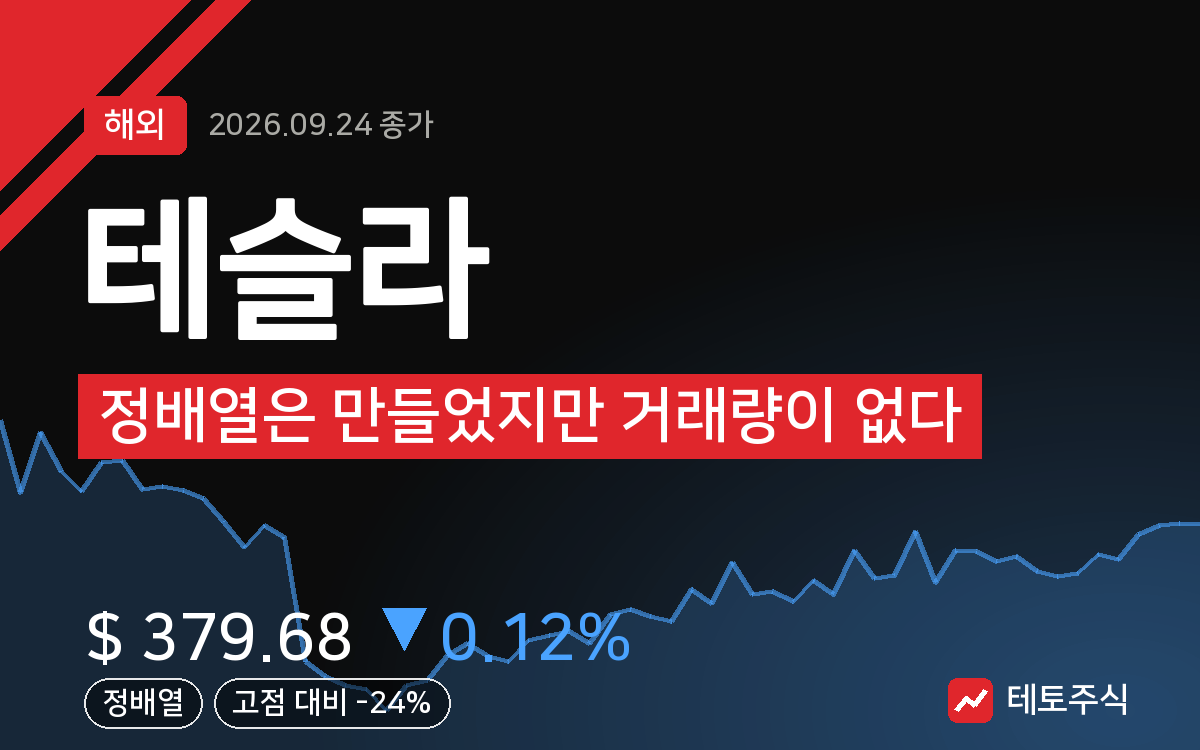
테슬라, 정배열은 만들었지만 거래량이 없다
결론부터 말한다
- 5일선이 20일선 위, 20일선이 60일선 위인 정배열 구도지만 거래량이 평소의 0.6배로 힘이 실리지 않았다.
- 1년 최저가 대비 27.7% 올라왔지만 1년 최고가 대비는 여전히 23.9% 아래, 즉 회복 국면 중간쯈이다.
- PER 100배 이상의 고평가 부담이 여전히 발목을 잡는 구조라 단기 기대감과 밸류에이션 부담이 계속 충돌할 자리다.
내가 이 종목을 보는 이유
테슬라를 그냥 전기차 회사로 보면 지금 주가는 설명이 안 된다. 나는 이 회사를 OTA·FSD 소프트웨어, 방대한 실주행 데이터, 그리고 그 위에 얹힌 사이버택시·휴머노이드 로봇 옵티머스까지 묶은 ‘피지컬 AI’ 플랫폼으로 본다. 매출의 80%가 여전히 전기차에서 나오지만, 시장이 이 주식에 붙이는 프리미엄은 미래 사업에서 나온다. 그 프리미엄이 정당한지 확인하는 게 지금 이 종목을 보는 핵심이다.
핵심 포인트
- FSD 구독 모델 전환이 진행 중이다. 2분기 구독자 147만 명, 전년 대비 40~50% 늘었다. 이게 수익성 개선의 실질적인 축이다.
- 옵티머스 양산이 시작됐고 모델 S/X 생산라인 일부가 전환됐다. 상용화 검증은 아직 진행형이다.
- 2024년 상반기 판매 역성장 이후 2분기부터 플러스 전환했지만, 예전 30~50% 연평균 성장에 비하면 확실히 둔화된 속도다.
- 중국 경쟁사들의 추격과 가격 경쟁 심화는 본업인 자동차 수익성을 계속 압박하는 변수다.
- 250억 달러 이상의 높은 CapEx가 언제 매출로 돌아오는지가 이 주식의 진짜 관전 포인트다.
차트로 본 현재 위치
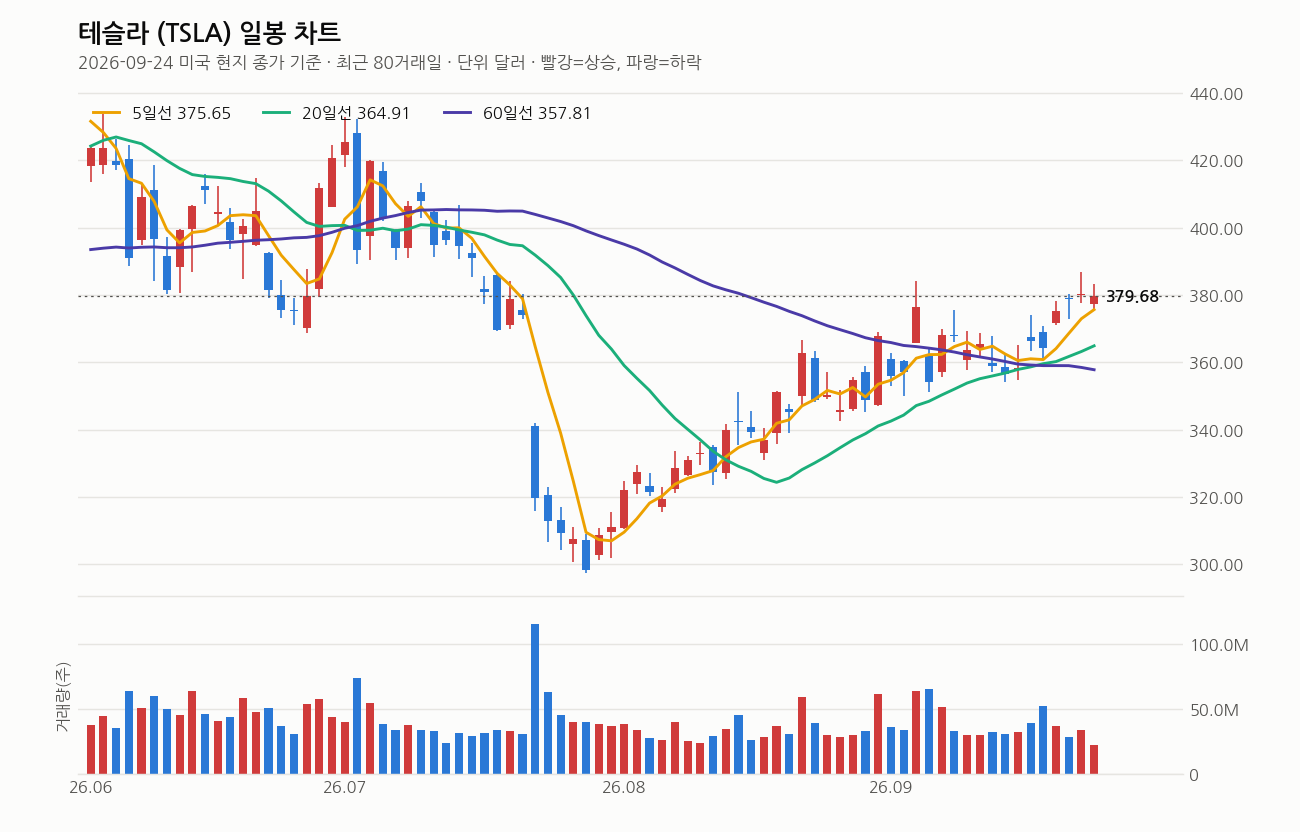
2026년 9월 24일 종가 기준이다. 종가 $379.68로 전일 대비 -0.12%, 큰 움직임 없이 마감했다. 5일선($375.65)·20일선($364.91)·60일선($357.81)이 순서대로 정배열이고 20일선도 5거래일 전보다 방향이 위로 꺾였다. 여기까지는 상승 흐름을 지지하는 그림이다.
문제는 거래량이다. 당일 거래량 2,180만 주는 직전 20일 평균의 0.6배밖에 안 된다. 가격은 올라가는데 손은 덜 붙었다는 뜻이다. 최근 1주 +3.7%, 1개월 +9.8%로 단기 반등은 확실하지만 3개월로 보면 -9.7%로 여전히 마이너스다. 1년 최고가 $498.83 대비 23.9% 아래, 1년 최저가 $297.38 대비는 27.7% 위에 있는 자리, 말 그대로 바닥과 천장 사이 중턱이다. RSI(14일)는 52로 과열도 침체도 아닌 중립이다. 나는 이 자리를 “추세는 살아있지만 확인은 아직 안 된 자리”로 본다.
내가 보는 가격대
지금 종가는 120일선($378.21)을 겨우 0.4% 웃돌고 5일선 위 1.1%, 20일선 위 4.0%, 60일선 위 6.1%에 있다. 단기 이동평균선들이 다 아래에서 받쳐주는 구조라 당장 급락 신호는 아니다. 하지만 밸류에이션은 PER 100배 이상으로 여전히 부담스럽다. 나는 이 구간을 “추가 업사이드를 노리기보다 리스크 관리를 먼저 챙길 자리”로 판단한다. 목표가를 새로 잡기보다는, 현재가가 60일선까지 밀릴 경우($357.81 근방)를 1차 지지 확인 구간으로 보고 대응하는 게 합리적이다.
최근 뉴스 흐름
오늘 나온 뉴스들을 묶어보면 세 갈래다. 첫째, 글로벌 확장은 계속된다. 말레이시아 쇼룸 오픈, 베트남 시장 진격 소식이 그렇다. 둘째, 공급망·부품 이슈가 눈에 띈다. 중국산 테슬라 물량이 미국·한국 시장에 실제로 깔리고 있다는 지적과, 반대로 한국 로봇 부품망을 두드린다는 소식이 같이 나왔다. 이건 옵티머스 쪼든 자동차든 공급망을 다변화하려는 움직임으로 읽힌다. 셋째, 신차·기술 경쟁이다. 3열 패밀리카 시장에 도전장을 던졌고, FSD가 운전자 제어권까지 개입하는 수준으로 강화됐다는 뉴스도 있다. 이 흐름은 모두 “테슬라가 여러 전선에서 동시에 싸우고 있다”는 그림을 보여준다.
여기는 조심해라
사이버택시와 옵티머스는 여전히 수요 검증 전 단계다. 기대감으로 주가가 먼저 움직이는 구간이라 현실화가 늦어지면 실망 매물이 나올 수 있다. 규제 환경 변화로 FSD 확산 속도가 지연될 위험도 있다. 본업인 전기차는 중국 업체와의 가격 경쟁 속에 수익성 개선이 더디다. 여기에 PER 100배 이상의 고평가가 얹혀 있으니, 조금만 성장 기대가 흔들려도 밸류에이션 재조정 압력이 커질 수 있다. 오늘 같은 저거래량 반등은 신뢰도가 낮다. 추격 매수는 피하고, 진입한다면 분할로 접근하고 60일선 이탈 시엔 기계적으로 비중을 줄이는 원칙을 세워두는 게 맞다.
이 회사, 짧게 정리하면
테슬라는 전기차를 중심으로 에너지·서비스 사업을 더한 회사에서, FSD·로보택시·옵티머스로 확장하는 AI 플랫폼 기업으로 변신 중이다. 매출의 80%가 여전히 자동차에서 나오는 만큼 본업 수익성이 회복돼야 미래 사업 스토리도 힘을 받는다. PER 100배 이상이라는 숫자가 이 회사의 밸류에이션 부담을 그대로 보여준다.
관련 기사
- (NNA) 미국 테슬라, 말레이시아 수도 미드 밸리에 쇼룸 오픈 (아주경제, 2026-09-24)
- 미국 전기차 99.9%가 테슬라…알고 보니 ‘메이드 인 차이나’ (콜뉴스24, 2026-09-24)
- “카니발 독주에 도전장”…테슬라까지 뛰어든 3열 패밀리카 전쟁 (맞짱대결) (한국경제, 2026-09-24)
- “‘테슬라’ 저리비켜”…’소맥’ 공식 바꾼다 (magazine.hankyung.com, 2026-09-24)
- 무늬는 미국 EV 브랜드인데 …’중국산 테슬라’ 韓시장 대공습 (전기차 五國志②) (뉴시스, 2026-09-24)
- 중국 공급망 쓰던 테슬라, 한국 로봇 부품망 노크 (뉴스토마토, 2026-09-24)
- 테슬라 FSD, 운전자가 잡은 핸들도 빼앗는다! (dailycar.co.kr, 2026-09-24)
- (베트남 주간 이슈) 비수기 뚫은 ‘아이폰·테슬라’…공룡들 진격 속 규제 빗장 (인사이드비나, 2026-09-24)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.