삼성전자, 엔비디아 공급 확대와 애플 계약이 맞물리는 순간
결론부터 말한다
- 엔비디아 기판 신규 공급계약, AI·EDGE 칩 설계 수혜, 애플 디렘 장기공급계약 임박 등 호재가 적층되면서 반도체 약세장에서도 버티고 있다.
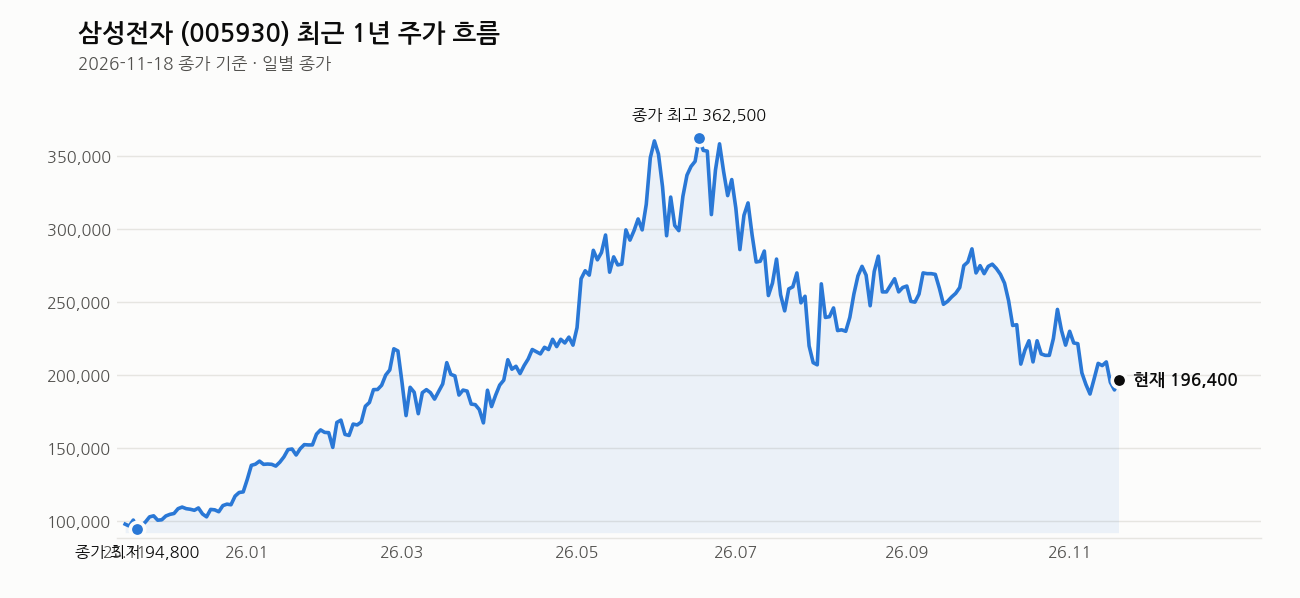
- 현재가 196,400원은 6월 고점 374,500원 대비 47.6% 떨어진 자리지만, 20일선 211,000원까지는 6.9% 더 올라가야 하고 역배열 상태도 풀려야 한다.
- 200조 원 현금 보유, 현금 기준 추정PER 4.31배라는 저평가 지표에도 불구하고 외국인 지분율이 역대 최저인 45.96% 수준이라는 게 현실이다.
내가 이 종목을 보는 이유
삼성전자는 지금 여러 갈래의 호재가 동시에 움직이고 있는 상황이다. 엔비디아와 기판 신규 공급계약을 체결했고, 정부 KON-DEVICE AI 반도체 로드맵에서 설계 프로젝트 수혜를 본다. 스타링크 위성용 MCU 칩 공동개발도 2030년까지 진행된다.
그 위에 애플과의 D-RAM 장기공급계약(LTA)이 최종 조율 단계라는 것이 중요하다. 아이폰 20주년 모델을 겨냥한 4~5년 계약이다. 이건 단순한 부품 계약이 아니라 삼성 메모리 사업의 수익 안정성을 보장하는 것이다.
현금 보유량 200조 원도 의미가 있다. 국내 사상 처음이다. 올해 2분기까지 벌어들인 영업이익보다 3·4분기 예측치가 더 크다는 건 현금창출 능력이 여전히 뛰어나다는 뜻이다.
핵심 포인트
엔비디아 생태계 확대와 탈엔비디아 시대의 동시 준비
엔비디아 기판 공급 확대는 현재 AI 반도체 호황에 직접 참여한다는 뜻이지만, 동시에 AI·EDGE 칩 설계 수혜를 본다는 건 엔비디아 의존도를 낮추려는 움직임이다. 메타가 커스텀 HBM을 개발 중이고, AMD 등의 점유율이 높아질수록 메모리 탑재량은 더 증가한다. 최악의 경우 엔비디아 독점이 풀릴 때도 삼성 메모리 수요는 오히려 늘어날 수 있다는 계산이다.
애플 계약의 무게
애플과의 LTA 체결이 최종 단계라는 건 외국인들이 계속 순매수하는 이유이기도 하다. 이건 메모리 반도체 사업의 고점에서도 바닥에서도 안정적인 수익을 보장한다.
저평가의 역설
현재 추정PER 4.31배, 배당수익률 0.85%인데도 주가가 움직이지 않는다. 외국인 지분율이 45.96%로 역대 최저 수준이고, 과거 매물대가 23만 원부터 형성되어 있다는 게 현실이다.
차트로 본 현재 위치
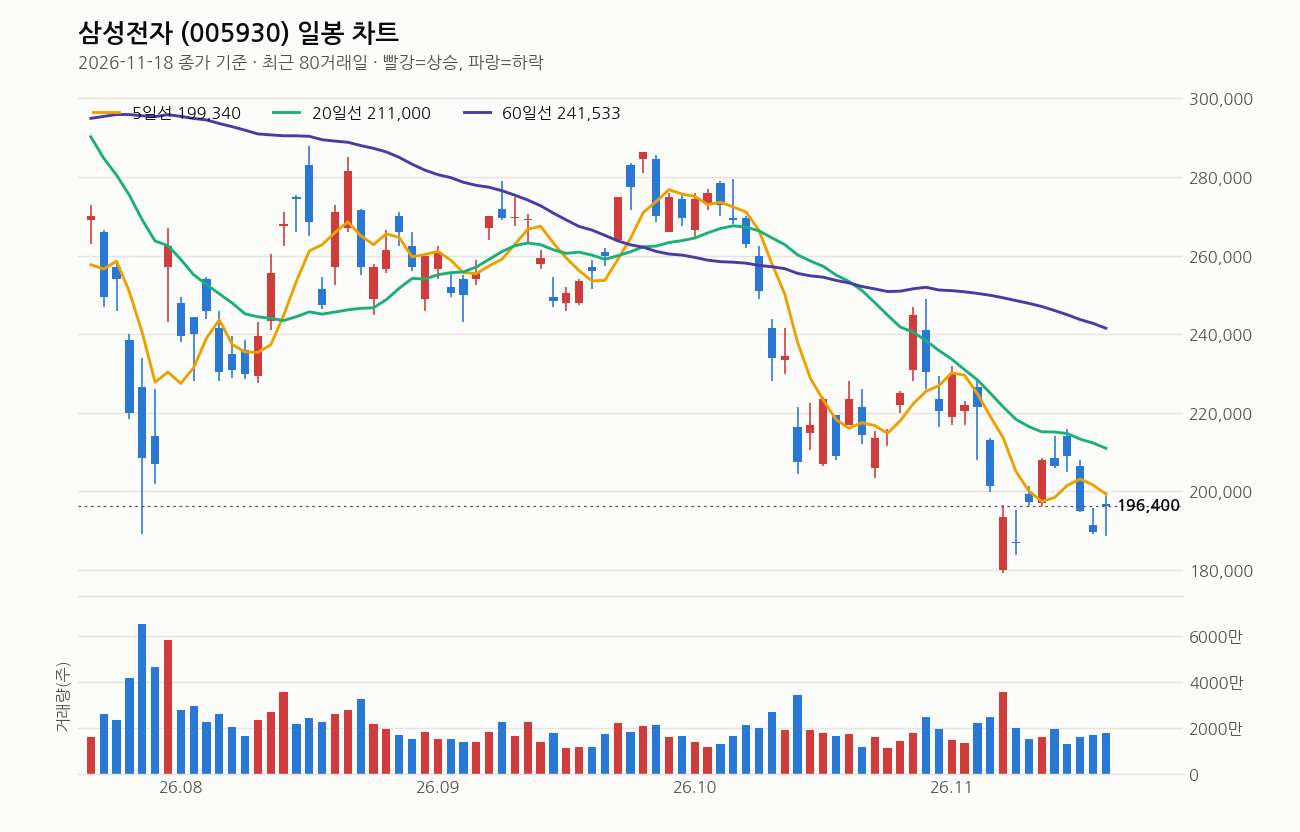
기준일 2026년 11월 18일 기준 종가 196,400원.
이동평균선이 완전히 역배열 상태다. 5일선 199,340원보다 1.5% 아래, 20일선 211,000원보다 6.9% 아래, 60일선 241,533원보다 18.7% 아래다. 20일선 방향도 하락하고 있다. 이건 단기든 중기든 하향 흐름에서 오늘 반등한 것일 뿐이다.
거래량은 평년(20일 평균)과 같은 1.0배 수준이다. 충분한 매매 관심 없이 올라온 셈이다.
RSI 35는 침체권에 가깝다. 과열도 아니고 과도하게 팔린 상황도 아니다. 그냥 위축된 상태다.
최근 1주간 -5.6%, 1개월 -12.1%, 3개월 -27.5%다. 중기 추세는 명확하게 약세다. 최고가 374,500원 대비 47.6% 떨어진 자리고, 최저가 94,500원 대비는 107.8% 위다. 여름 고점 이후 절반 넘게 내린 것이다.
내가 보는 가격대
20만 원 회복이 목표라는 메모들이 많은데, 현재가 196,400원에서 보면 1.8% 오르면 된다. 하지만 역배열 풀려면 20일선 211,000원까지 가야 한다. 그 사이가 약 7.5% 차이다.
최근 20거래일 고가는 249,000원, 저가는 179,200원이다. 현재가는 그 범위의 중간 위쪽에 있다. 위로는 아직 여유가 있지만, 아래로는 떨어질 준비가 된 상태다.
목표가 88만 9천원이라는 메모도 있는데, 현재가와는 무려 352% 차이난다. 그 정도 목표는 별개의 가정이고 지금 여기서 중요하지 않다.
최근 뉴스 흐름
엔비디아 실적 호조가 반도체주 전반에 미친 영향이 크다. 휴머노이드 로봇 개발 모멘텀도 계속 나온다. CES 2025에서 로봇 2종을 공개할 예정이라는 보도도 있다.
애플 공급계약 체결 소식은 직접 나온 게 없지만, 최종 조율 단계라는 건 시간 문제라는 뜻이다.
한쪽에선 평택 신규 사업장 준비, 제7노조 출범 등 경영 변화도 감지된다.
여기는 조심해라
첫째, 외국인 지분율이 역대 최저인 45.96%라는 게 위험 신호다. 호재는 많지만 외국인들이 빠져나간 상태다. 역으로 외국인이 순매수한다는 건 미처 대응하지 못한 소수 기관의 움직임일 수 있다. 주가가 오르려면 외국인 복귀가 필요한데, 그게 쉽지 않을 수 있다.
둘째, 과거 매물대가 23만 원부터 형성되어 있다. 떨어질 때 재진입을 고려하되, 22~21만 원대를 목표로 본다는 건 현재가 196,400원에서 10~15% 추가 하락도 가능하다는 뜻이다.
셋째, 메모리 반도체 가격이 약세인 상황이 계속되면 호재들도 무력해질 수 있다. 엔비디아 호황은 맞지만, 그것이 메모리 반도체 가격으로 이어지지 않으면 삼성 수익성은 개선되지 않는다.
넷째, 글로벌 금리 환경 악화와 미국 국채 금리 고위험 수준이 장애물이다. 반도체 투자심리는 금리 환경에 민감하다.
손절의 기준은 명확히 하되, 비중 관리가 핵심이다. 대형주인 만큼 한 번에 다 사고 다 파는 건 위험하다.
이 회사, 짧게 정리하면
삼성전자는 한국 최대 메모리 반도체 제조사이자 세계 시장의 주요 플레이어다. 현재 시총 1조 1,482억 원, 추정PER 4.31배, PBR 2.28배로 저평가 상태다. 200조 원 현금 보유라는 든든한 재무 기초 위에서 애플 LTA, 엔비디아 공급 확대, 정부 AI 칩 로드맵 수혜를 동시에 받는 중이다. 다만 외국인 지분율 최저 수준과 역배열 차트가 현실이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- SK하이닉스·삼성전자 역대 최고 성과급에도 개미는 소비 줄인 이유 (글로벌이코노믹, 2026-11-18)
- (종목상담 주식민원처리반) 삼성전자와 휴머노이드 공동개발 모멘텀 ‘레인보우로보틱스’ – 머니투데이 (머니투데이, 2026-11-18)
- “삼성전자향 매출 비중 44% 돌파”…레인보우로보틱스, 3분기 외형 성장으로 ‘피지컬 AI’ 본궤도 진입 (위키리크스한국, 2026-11-18)
- ‘삼성전자 도시’ 평택이 심상찮다…입주 두 달 앞두고 마피, 왜? (네이버 프리미엄콘텐츠, 2026-11-18)
- “얇고 가벼운 설계에 AI 결합…삼성전자, 폴더블 시장 선도” (한국경제, 2026-11-18)
- 삼성전자 제7노조 출범, 광주사업장 중심으로 조합원 모집 (비즈니스포스트, 2026-11-18)
- 삼성전자 평택ㆍ지역난방공사ㆍ전원테크, ‘대한민국 안전대상’ 대통령상 수상 (소방방재신문, 2026-11-18)
- 삼성전자 제7노조 ‘광주노조’ 출범…임단협 참여 추진 (아이뉴스24, 2026-11-18)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

