삼성전자, 영업익 100조 기대와 과열 신호가 겹치는 자리
결론부터 말한다
- 3분기 영업이익 100조 기대감에 최근 5거래일 +13% 급등, RSI 73으로 과열권 진입했다.
- AI 메모리 수혜라는 펀더멘털은 확실하지만, 목표주가가 35만 원부터 63만 원까지 갈리는 건 그만큼 불확실성이 크다는 뜻이다.
- 지금은 쫓아가기보다 눌림을 기다릴 자리다. 비중과 손절선부터 정하고 접근해라.
내가 이 종목을 보는 이유
반도체 업황 호조, 그중에서도 AI 메모리 수요가 삼성전자를 다시 시장의 중심에 세웠다. NAND와 HBM에서 강점을 가진 회사고, 이번 3분기 실적이 그 증거로 나오는 중이다. 증권가에서 영업이익 100조 원 돌파, 107조 원 전망까지 나오는 걸 보면 숫자로 확인되는 호황이다. 나는 이 종목을 단순히 “우량주니까 사둔다”가 아니라 지금이 반도체 사이클의 어느 지점인지 확인하고 접근해야 하는 자리로 본다.
핵심 포인트
- 3분기 영업이익 100조 원 돌파 기대, 증권가 전망치는 107조 원까지 나온다. 추정PER이 5.98배까지 낮아진 것도 이 기대치가 반영된 숫자다.
- 외국인은 4월 이후 계속 팔았다. 6월 이후 매도 규모가 줄어드는 건 긍정적이지만, 아직 매수로 완전히 돌아선 건 아니다. 외인소진율 46.55%가 이걸 방증한다.
- 목표주가가 35만 원부터 63만 원까지 두 배 가까이 벌어져 있다. 같은 실적을 보고도 이렇게 다른 그림을 그린다는 건 시장 자체가 방향을 확신하지 못한다는 신호다.
- 반도체는 시황산업이다. 지금 좋다고 영원히 좋은 게 아니다. 순환 구조를 이해하고 들어가야 한다.
차트로 본 현재 위치
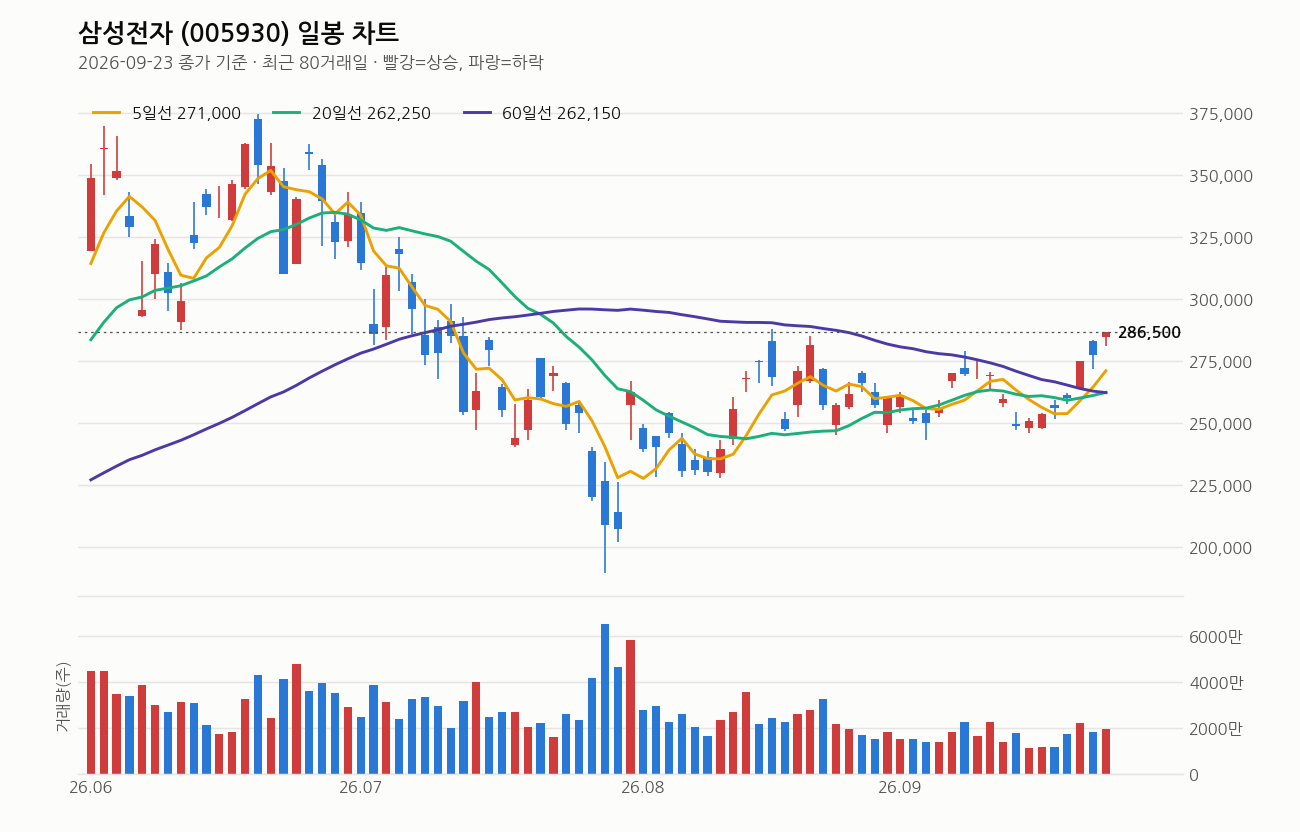
2026년 9월 23일 종가 286,500원 기준이다. 5일선(271,000원), 20일선(262,250원), 60일선(262,150원)이 위에서 아래로 정배열이고 20일선도 5거래일 전보다 상승 중이다. 추세 자체는 살아있다는 뜻이다.
하지만 종가가 5일선보다 5.7%, 20일선보다 9.2%, 60일선보다 9.3% 위에 있다. 이건 이동평균선과의 거리가 짧은 시간에 너무 벌어졌다는 얘기다. 최근 1주 수익률이 +13%인데 3개월 수익률은 -11.3%다. 최근 급하게 되돌림이 나오면서 단기 과열이 만들어진 그림이다. 거래량은 직전 20일 평균의 1.2배로 크게 실린 건 아니지만, RSI(14일)가 73으로 과열권에 들어와 있다.
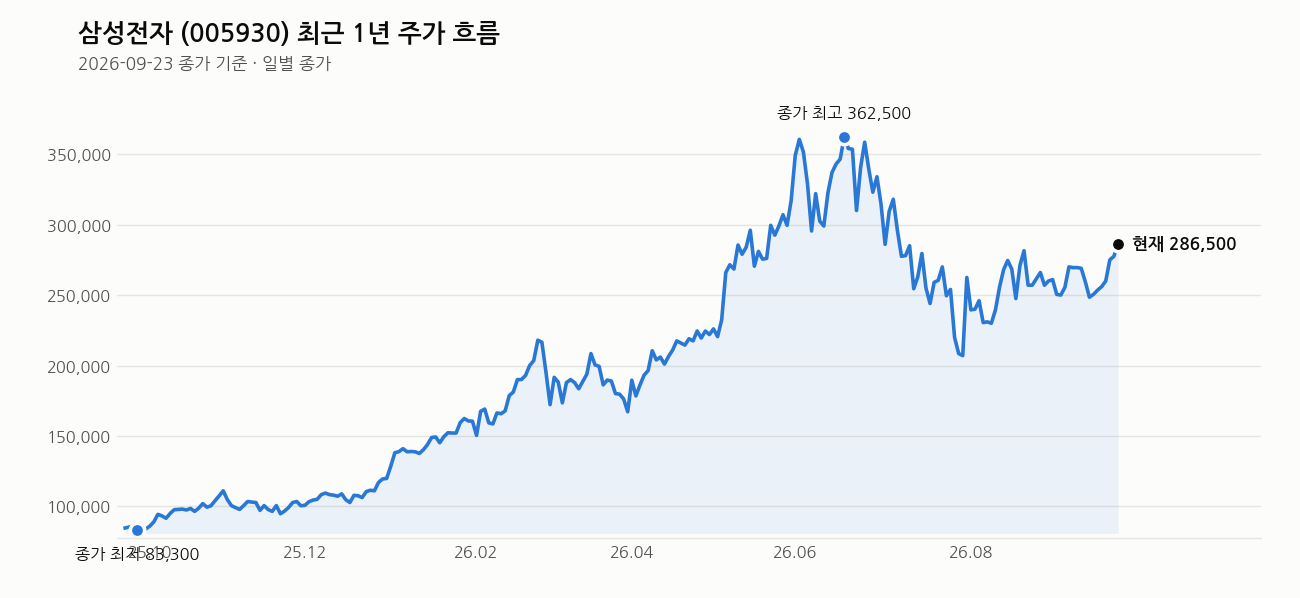
1년 최고가 374,500원과 비교하면 아직 23.5% 아래고, 1년 최저가 82,400원과 비교하면 247.7% 위다. 큰 그림에서는 저점에서 많이 올라온 자리이면서도 전 고점까지는 여유가 있는, 사이클 중간쯉의 위치다. 최근 20거래일 고가가 바로 오늘 종가(286,500원)라는 점도 눈여겨봐라. 신고가를 갱신하는 중이지만 그만큼 단기 되돌림 가능성도 같이 커진 자리다.
여기는 조심해라
목표주가가 35만 원과 63만 원으로 갈리는 건 이 종목의 미래를 시장도 확신하지 못한다는 뜻이다. RSI 73의 과열권에서 뉴스만 보고 뒤늦게 들어가면 눌림에 물릴 수 있다. 외국인 매도가 완전히 끝났다는 신호도 아직 없다. 중동 지정학 리스크가 확전되면 외국인 매도가 재개될 수 있고, AI 투자 과열에 대한 시장 우려도 여전히 살아있는 변수다.
반도체는 순환 산업이다. 지금 좋다고 영원히 보유하는 자산이 아니다. “삼성전자니까 안전하다”는 생각으로 무리하게 비중을 키우지 마라. 이 회사는 부동산처럼 예측 불가능한 급락도 겪을 수 있는 시황주다. 진입한다면 분할로 접근하고, 손절선을 반드시 정해라. 지금처럼 단기 급등 뒤에는 되돌림이 자연스러운 흐름이다.
최근 뉴스 흐름
오늘 나온 뉴스의 중심은 3분기 영업이익 100조 원 돌파 기대다. 여러 매체가 증권가 전망치 107조 원을 인용하며 역대 최대 실적을 예고하고 있다. 동시에 같은 날 나온 리포트에서 목표주가가 35만 원부터 63만 원까지 크게 갈린다는 기사가 눈에 띈다. 실적은 좋게 보는데 미래 가치 평가는 시장 참여자마다 극단적으로 다르다는 뜻이다.
내부적으로는 DX 부문 성과급 불만이 있어 다음 달 노태문 사장이 직접 타운홀로 소통에 나선다는 소식도 있다. 실적 잔치 뒤에 조직 내부 갈등도 같이 관리해야 하는 상황이다. 해외에서는 멕시코 K-박람회에서 스마트폰·가전 AI 기술을 선보이는 등 사업 확장 움직임도 이어지고 있다.
이 회사, 짧게 정리하면
삼성전자는 시가총액 1,674조 9,588억 원으로 코스피 최대 종목이다. PER 12.85배, 추정PER 5.98배로 앞으로 실적 개선을 이미 시장이 크게 반영하고 있다. PBR은 3.33배, 배당수익률은 0.58%로 배당 매력보다는 성장·실적 모멘텀으로 접근해야 하는 종목이다.
관련 기사
- “같은 날 나온 보고서 맞아?”…삼성전자 목표주가 63만 vs 35만원 (투자360) (헤럴드경제, 2026-09-27)
- 삼성전자 영업이익 3분기 100조 넘을듯 (한국경제, 2026-09-27)
- 삼성전자, 분기 영업익 첫 100조원 넘나…증권가 107조원 전망 (v.daum.net, 2026-09-27)
- 삼성전자 3분기 ‘영업이익 100조원’ 넘나…또 역대 최대 예측 (한겨레, 2026-09-27)
- 삼성전자, ‘성과급 불만’ DX 직원과 내달 직접 소통 (연합뉴스, 2026-09-27)
- 삼성전자, DX 전 직원 타운홀 진행… 노태문 사장, 성과급 격차·노사 갈등 현안 설명할 듯 – 조선비즈 (Chosunbiz, 2026-09-27)
- ‘억대 성과급’ 기대에… 삼성전자·SK하이닉스, 상반기 육아휴직률 동반 하락 – 조선비즈 (Chosunbiz, 2026-09-27)
- 삼성전자, 멕시코 K-박람회서 스마트폰·가전 등 AI 기술 선보여 (뉴스핌, 2026-09-27)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


