현대모비스, 램프 팔고 로봇 산다…82만→38만, 반 토막 자리에서
결론부터 말한다
- 램프 사업 매각과 로보틱스 전환은 방향성 자체는 맞다. 다만 주가는 3개월간 25% 빠지며 이미 역배열로 꺾인 상태다.
- 지금 자리는 60일선, 120일선 아래로 한참 밀린 침체권이다. 반등은 나왔지만 중장기 하락 흐름을 돌렸다고 보기엔 이르다.
- 로봇 모멘텀에도 거래량이 평소의 0.6배밖에 안 붙었다. 시장이 아직 확신을 안 주고 있다는 뜻으로 본다.
내가 이 종목을 보는 이유
현대모비스는 지금 사업 구조를 바꾸는 중이다. 전체 매출의 1.5%도 안 되는 램프 사업을 1조 원 규모로 스핀오프하고, 그 자리에 로보틱스 부품을 밀어 넣는다. 손·그립, 액추에이터 양산을 시작했고 프랑스 부품사와 6,000억 원대 계약도 맺었다. 저마진 사업 정리하고 마진 좋은 신사업으로 체질을 바꾸겠다는 그림 자체는 나쁘지 않다.
문제는 이 그림이 주가에 아직 안 먹히고 있다는 거다. 현대차 그룹의 로봇 투자 확대 수혜 얘기가 계속 나오는데도 정작 주가는 3개월째 흘러내렸다. 나는 이걸 “스토리는 맞는데 타이밍은 아직”이라고 본다.
핵심 포인트
- 램프 사업 매각은 단순 사업 정리가 아니라 로보틱스 전환 자금을 만드는 작업으로 읽힌다.
- 액추에이터는 로봇의 관절 역할을 하는 핵심 부품이다. 아틀라스 같은 로봇 양산 구조에서 채용이 확실시된다는 점이 장기 포인트다.
- 보선 다이네믹스의 자율주행 플랫폼 IPO가 2028년으로 예정돼 있다. 이건 지금 당장 반영될 숫자가 아니라 2~3년짜리 장기 모멘텀으로 봐야 한다.
- PBR 0.66배, PER 9.67배는 밸류 자체는 싸다. 추정 EPS로 보면 추정PER 8.52배로 더 내려간다. 다만 싸다고 바로 오르는 건 아니다. 역배열 구간에서 밸류만 보고 들어가는 건 위험하다.
차트로 본 현재 위치
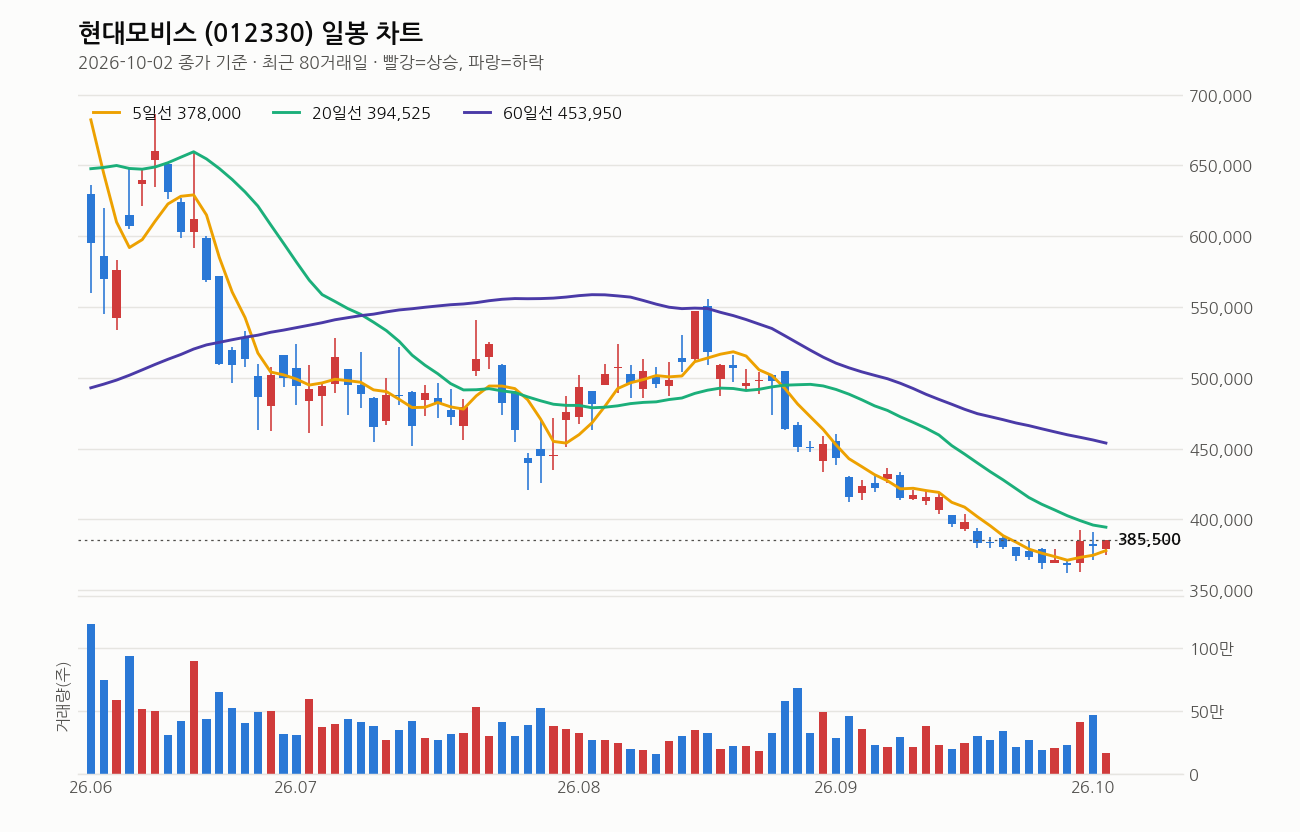
종가 385,500원, 전일 대비 +1.18%다. 5일선(378,000원) 위로는 올라왔지만 20일선(394,525원)은 아직 못 넘었다. 60일선은 453,950원, 120일선은 497,483원으로 각각 15.1%, 22.5% 위에 있다. 5일<20일<60일 역배열이 그대로 유지되고 있고 20일선도 5거래일 전보다 꺾여 있다. 추세가 살아났다고 말하기엔 선이 다 위에서 내려다보고 있는 모양이다.
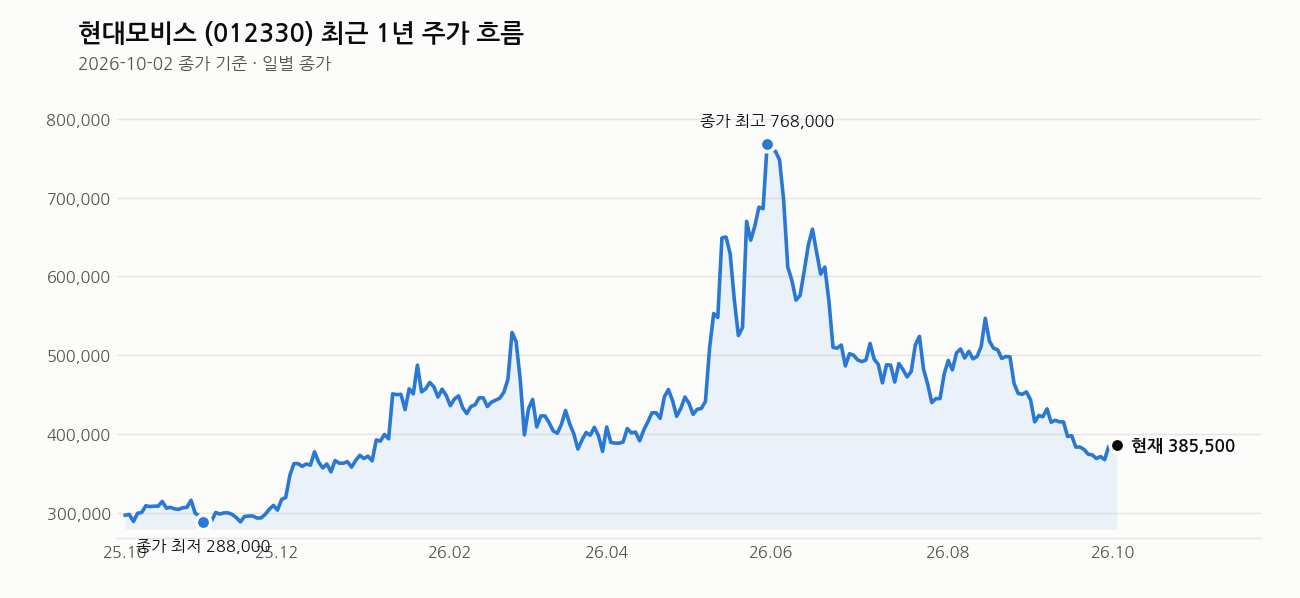
최근 1주는 +4.5%로 반등했지만 1개월은 -7.2%, 3개월은 -25.1%다. 단기 반등이 중기 하락을 아직 못 이겼다. 1년 최고가 822,000원 대비 53.1% 빠진 자리, 최저가 283,000원 대비는 36.2% 위다. 딱 중간도 아니고 고점에서 반 토막 난 구간이다.
RSI는 31로 침체권 초입이다. 많이 팔린 자리인 건 맞다. 근데 거래량이 162,623주로 20일 평균의 0.6배밖에 안 붙었다. 가격은 오르는데 손은 많이 안 들어왔다는 얘기다. 나는 이걸 “눌림목 매수가 아니라 관망 속 소폭 반등”으로 해석한다.
내가 보는 가격대
최근 20거래일 고가는 436,000원, 저가는 362,000원이다. 지금 385,500원은 이 박스권 가운데쯔음이다. 위로는 20일선 394,525원이 1차 저항이고, 거기를 넘어도 60일선 453,950원까지는 길이 멀다. 아래로는 저가 362,000원, 그 밑으로 올 초 지지선까지 시야에 넣어야 한다.
50만원, 70만원 구간 매수나 42만원 매수를 고려했던 가격대는 지금 가격 385,500원보다 다 위에 있다. 지금 가격은 그보다 더 내려온 자리라는 걸 분명히 인지해야 한다. 밸류는 싸졌지만 추세는 아직 역배열이다. 나는 20일선을 회복하는지, 거래량이 평균 이상으로 받쳐주는지를 먼저 확인하고 싶다.
최근 뉴스 흐름
오늘 뉴스는 두 갈래다. 하나는 농구단 FA 계약 관련 보도고, 본업 투자 판단과는 무관하다. 다른 하나가 핵심인데, 램프 사업 매각을 “중복상장 아닌 진성 매각”으로 평가하는 기사와 로봇 사업 전환 기대감을 다루는 기사들이 연이어 나왔다. 분할반대 마지노선이 낮다는 분석, 주주환원 효과 언급까지 나온 걸 보면 시장 일각에서는 이번 매각을 주주 친화적 구조조정으로 보는 시각이 있다. 흐름 자체는 일관되게 “램프 팔고 로봇으로 간다”는 쪽이다.
여기는 조심해라
사업 다각화는 말처럼 쉽지 않다. 로보틱스 부품이 실제 매출과 이익으로 잡히기까지는 시간이 걸리고, 그 사이 현대차 그룹 전체의 조정 국면이 길어지면 모비스도 같이 눌릴 수 있다. 보선 다이네믹스 IPO도 2028년 예정이라 지연 리스크가 늘 붙어 있다.
지금 차트는 역배열, 저거래량 반등이다. 이런 자리에서 급하게 들어가면 2차 하락 때 버티기 힘들다. 분할 매수, 분할 접근 원칙을 지키고, 60일선·20일선 회복 여부를 손절·추가매수 기준으로 미리 정해두는 게 맞다. 비중 관리 없이 들어가는 건 금물이다.
이 회사, 짧게 정리하면
현대모비스는 현대차·기아의 핵심 부품 계열사로, 시총 34조 6,258억 원이다. PER 9.67배, PBR 0.66배로 밸류는 역사적으로 싼 구간에 있고 배당수익률도 1.69%로 꾸준하다. 지금은 전통 부품사에서 로보틱스 부품사로 체질을 바꾸는 전환기에 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 프로농구 현대모비스 이우석, 조기 전역…개막전 출전 (yna.co.kr, 2026-10-02)
- ‘AG 金 조기 전역’ 현대모비스 이우석, 5억9천 도장…개막전부터 뛴다 (노컷뉴스, 2026-10-02)
- 중복상장 아닌 진성 매각…현대모비스, 분할반대 마지노선 낮은 이유 (톱데일리, 2026-10-02)
- FA 앞두고 보수 ‘백지위임’…이우석, 현대모비스와 5억 9000만 원에 계약 (서울경제, 2026-10-02)
- ‘램프 매각’ 현대모비스에 로봇 사업 전환 기대감↑…”주주환원 효과도” (연합인포맥스, 2026-10-02)
- (심층) 현대모비스, 램프 사업 분리 매각…로봇 등 미래 사업 중심 전환 (alphabiz.co.kr, 2026-10-02)
- (종목이 보영) 현대모비스, 램프 팔고 신사업 투자 확대 (스트레이트뉴스, 2026-10-01)
- ‘램프 매각’ 현대모비스, 군살 빼고 미래 빌드업한다 (톱데일리, 2026-10-01)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


