HD현대일렉트릭, 수주는 쌓이는데 주가는 박스권 하단
결론부터 말한다
- AI 데이터센터·해상풍력 수주는 계속 쌓이는데 주가는 오히려 역배열 상태다.
- 20거래일 박스권(691,000원~854,000원) 하단 근처에서 힘없이 횡보 중이다.
- 지금은 추격 매수 자리가 아니라 관찰 자리다. 박스권 상단 돌파를 확인하고 움직여도 늦지 않는다.
내가 이 종목을 보는 이유
이 회사는 변압기와 배전기기로 AI 데이터센터 전력 인프라를 공급하는 핵심 업체다. 지난 7월 글로벌 빅테크와 최대 1조 1,210억 원 규모 장기공급 계약을 맺었고, 최근에는 영국 데이터센터 5곳 전력망 구축에 참여해 1GW를 연결하는 계약까지 나왔다. 여기에 유럽 해상풍력에서도 첫 수주를 따내면서 사업 포트폴리오가 넓어지고 있다. AI 전력 수요 확대라는 큰 그림에서 실적 반영이 계속될 구조라는 점, 이게 내가 이 종목을 계속 보는 이유다.
핵심 포인트
- 북미 빅테크 대형 계약 + 영국 데이터센터 전력망 + 유럽 해상풍력까지, 수주 다각화가 뚜렷하다.
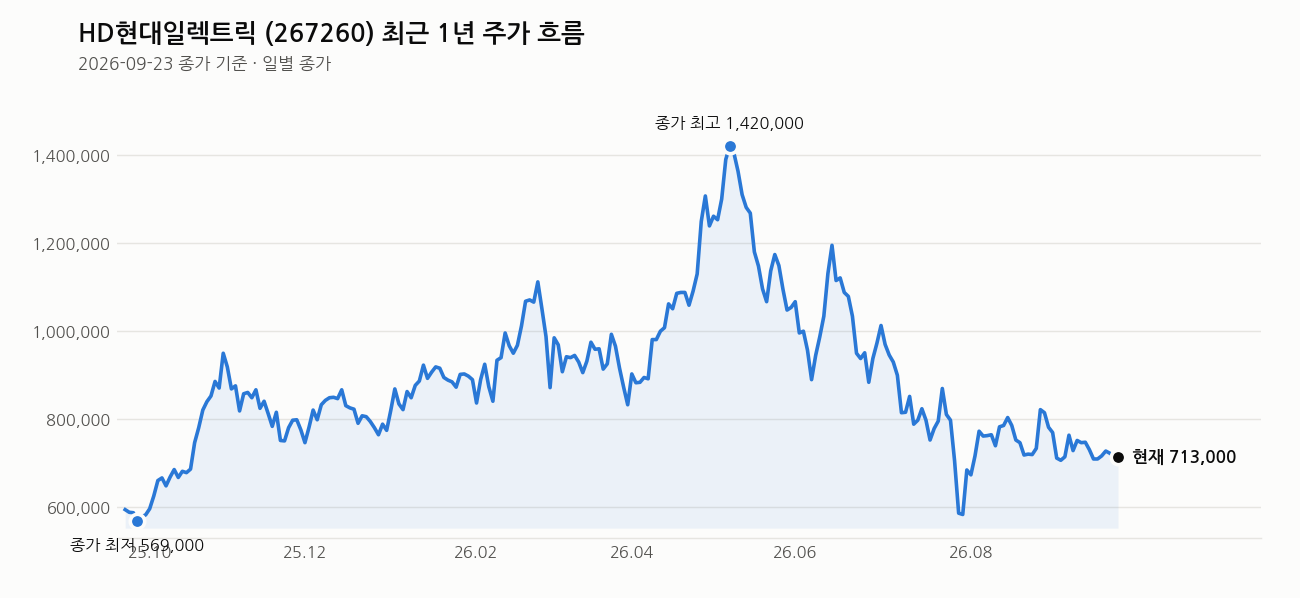
- 그런데 주가는 최근 3개월 -23.9%, 1년 최고가 대비 -50.1%다. 펀더멘털과 주가 사이에 간극이 크다.
- 거래량이 직전 20일 평균의 0.6배밖에 안 된다. 시장이 이 종목에 관심을 못 주고 있다는 뜻이다. 좋은 뉴스에도 매수세가 안 붙는다는 게 지금 가장 눈에 걸리는 부분이다.
차트로 본 현재 위치
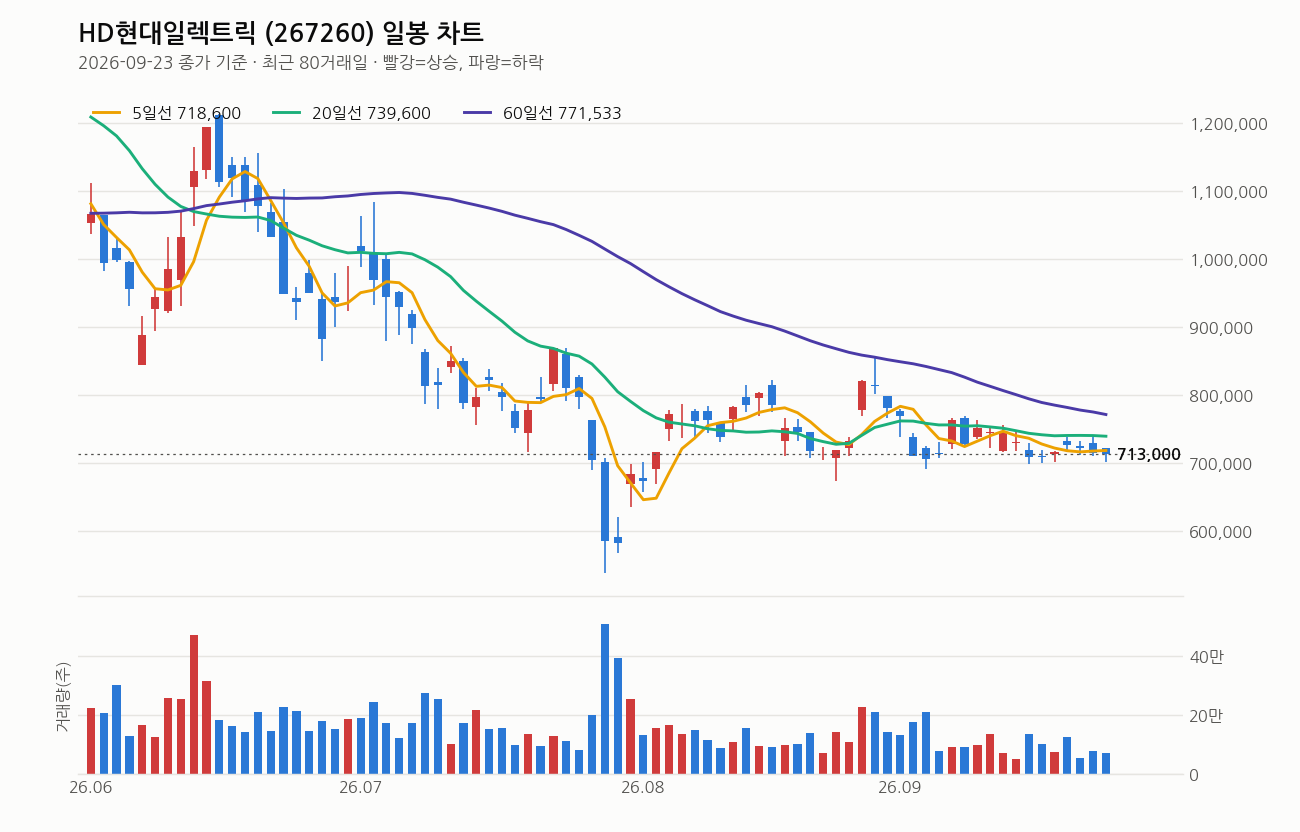
2026년 9월 23일 종가 713,000원 기준이다. 5일선(718,600원), 20일선(739,600원), 60일선(771,533원), 120일선(931,733원) 모두 위에 있고 배열 순서도 5일<20일<60일로 역배열이다. 완전한 하락 추세 구조다. 20일선도 5거래일 전보다 더 내려온 상태라 방향 전환 신호는 아직 없다.
최근 1주는 +0.6%로 겨우 버텼지만 1개월로 보면 -2.7%, 3개월로 보면 -23.9%다. 1년 최고가 1,430,000원 대비 반토막(-50.1%) 난 자리이고, 1년 최저가 538,000원보다는 32.5% 위에 있다. 즉 바닥을 찍고 어느 정도 반등했다가 다시 박스권에 갇힌 모양이다. RSI는 52로 과열도 침체도 아닌 중립이다. 거래량이 평소보다 확 줄어든 채 옆으로 기는 건, 매수도 매도도 강하게 나서지 않는 눈치 보기 장세라는 뜻으로 본다.
내가 보는 가격대
최근 20거래일 고가는 854,000원, 저가는 691,000원이다. 지금 종가 713,000원은 이 박스권 하단 쪽에 붙어 있다. 5일선(718,600원)조차 위에 있는 상황이라 단기적으로는 이 선을 회복하는지부터 지켜봐야 한다. 박스권 상단인 854,000원까지는 현재가 대비 20% 가까운 거리가 있다. 이 상단을 거래량을 동반해서 뚫어야 진짜 추세 전환으로 볼 수 있다. 그 전까지는 691,000원~854,000원 사이의 기간 조정 구간으로 본다.
최근 뉴스 흐름
9월 18일부터 유럽 해상풍력 변압기·리액터 공급 소식이 연속으로 나왔다. 3년 만에 현장 투입이라는 표현이 나올 정도로 의미 있는 첫 수주였다는 점이 확인된다. 9월 20일에는 북미에 이어 유럽 해상풍력 수주 기반을 넓혔다는 흐름이 이어졌고, 9월 22일에는 영국 데이터센터 5곳 전력망에 참여해 1GW를 연결한다는 단독 보도가 나왔다. 9월 23일에는 증권사에서 미국 AI 전력 인프라 관련주로 이 종목을 계속 지목한 리포트가 나왔지만, 같은 날 차익 실현 매물에 장중 약세를 보였다는 기사도 함께 나왔다. 좋은 뉴스와 주가 반응이 엇갈리는 게 지금 가장 뚜렷한 흐름이다.
여기는 조심해라
지금 위험한 건 “뉴스는 좋은데 주가가 안 오른다”는 착시에 빠지는 거다. 수주가 아무리 좋아도 역배열 구조에서 거래량 없이 버티는 구간은 언제든 추가로 흘러내릴 수 있다. 60일선(771,533원), 120일선(931,733원)까지 위에서 누르고 있는 저항선이라는 점도 잊으면 안 된다. 진입한다면 박스권 하단(691,000원) 이탈 여부를 손절 기준으로 미리 정해두고, 비중은 절대 한 번에 몰아넣지 마라. 확인은 상단 돌파와 거래량 증가, 둘 다 봐야 한다.
이 회사, 짧게 정리하면
시가총액 25조 7,016억 원, PER 30.21배(추정PER 26.95배), PBR 11.38배로 밸류에이션은 가볍지 않은 편이다. 배당수익률은 1.00%로 배당 매력보다는 성장주 성격이 강한 종목이다. AI 전력 인프라라는 구조적 성장 스토리는 살아있지만, 그만큼 주가에 기대감이 이미 많이 반영돼 있었다는 점도 함께 봐야 한다.
관련 기사
- HD현대일렉트릭, 차익 실현 매물에 장중 약세…수급 흐름 촉각 : 기업주식정보 (재경일보, 2026-09-23)
- 하나증권 “미국 AI 전력 인프라에 투자자 관심 지속, 관련주 HD현대일렉트릭 효성중공업” (비즈니스포스트, 2026-09-23)
- (단독) HD현대일렉트릭, 영국 데이터센터 5곳 전력망 구축 참여…1GW 연결 (데일리안, 2026-09-22)
- HD현대일렉트릭, 북미 이어 유럽 해상풍력서 수주 기반 확대 (메트로신문, 2026-09-20)
- HD현대일렉트릭, “변압기 호황” 유럽 해상풍력 첫발 (팩트인뉴스, 2026-09-19)
- “변압기 호황” HD현대일렉트릭, 유럽 해상풍력서도 기회 잡는다 (뉴시스, 2026-09-19)
- HD현대일렉트릭, 유럽 해상 풍력단지에 변압기·리액터 공급 (데일리한국, 2026-09-18)
- HD현대일렉트릭, 유럽 해상풍력 첫 수주 3년 만에 현장 투입 (v.daum.net, 2026-09-18)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


