삼성전자, 모레 실적 앞두고 5% 반등한 자리의 의미
결론부터 말한다
- 역배열 한복판에서 나온 반등이다. 추세 전환이 아니라 과매도 되돌림으로 본다.
- 모레 실적과 주주환원 발표가 진짜 변곡점이다. 숫자가 기대치를 못 넘기면 오늘 반등분은 바로 반납이다.
- RSI 32, 20일선 7% 아래. 싼 건 맞는데 “싸다”와 “오른다”는 다른 말이다.
내가 이 종목을 보는 이유
지금 삼성전자를 움직이는 축은 두 개다. 하나는 메모리·HBM 업황, 하나는 주주환원 정책이다. HBM4부터 점유율 확대가 반영되기 시작하고 DRAM·NAND 가격이 분기마다 오르고 있다는 건 분명 긍정적인 재료다. 여기에 모레 실적 발표에서 90~110조 원 규모의 주주환원, 그중 상당액이 현금배당으로 구체화될 거란 기대가 겹치면서 오늘 하루 수급이 크게 돌았다. 외국인이 매도 흐름을 멈추고 매수로 돌아선 것도 눈에 띈다. 나는 이 종목을 “싸졌다”가 아니라 “이번 주 실적이 추세를 결정한다”는 관점으로 본다.
핵심 포인트
- 파운드리는 6월부터 흑자 전환, 3분기도 성장 지속 기대. 메모리 쏠림이던 실적 구조에 변화 신호.
- 주주환원 규모 90~110조 원, 그중 30조 원 현금배당 구체화 전망. 자사주 매입까지 더해지면 하방 버팀목 역할 기대.
- HBM4 반영 본격화, 내년 HBM 가격 2배 이상 추정, DRAM·NAND 가격 상승 기조. 업황 자체는 나쁘지 않다.
- 다만 SK하이닉스 대비 반등폭이 상대적으로 낮았다는 건 시장이 아직 삼성전자 실적을 100% 신뢰하지 않는다는 뜻이기도 하다.
차트로 본 현재 위치
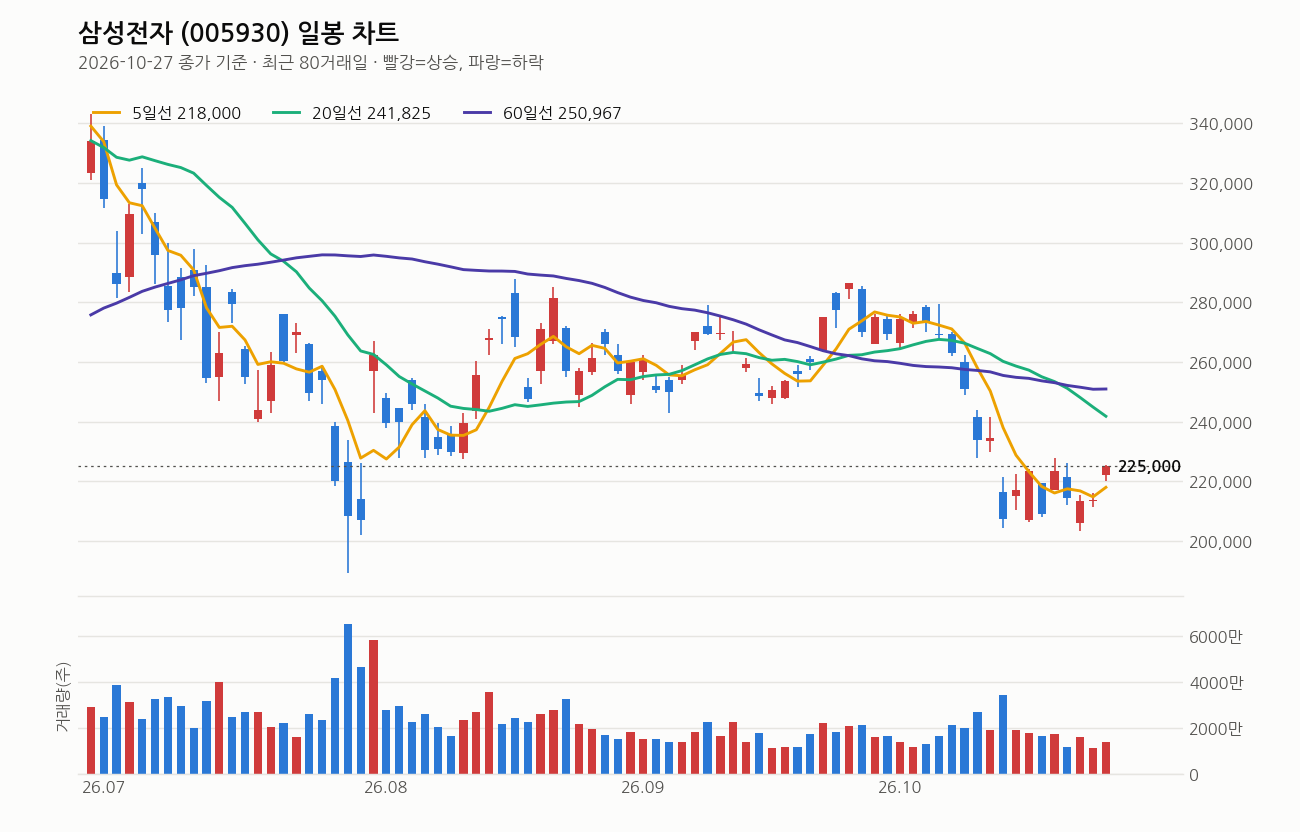
2026년 10월 27일 종가 기준이다. 종가는 225,000원, 전일 대비 +5.39%로 강하게 올랐다. 하지만 이동평균선은 5일선(218,000원) 위에 있을 뿐, 20일선(241,825원)보다 7.0%, 60일선(250,967원)보다 10.3%, 120일선(273,433원)보다는 17.7% 아래다. 5일<20일<60일 역배열이고 20일선 방향도 5거래일 전보다 꺾여 있다. 추세는 아직 하락 쪽이라는 뜻이다.
거래량은 13,998,636주로 직전 20일 평균의 0.8배. 5%대 급등치고는 거래량이 터진 게 아니다. 대형 자금이 본격적으로 들어왔다기보다 숏커버와 저가 매수가 섞인 반등으로 본다.
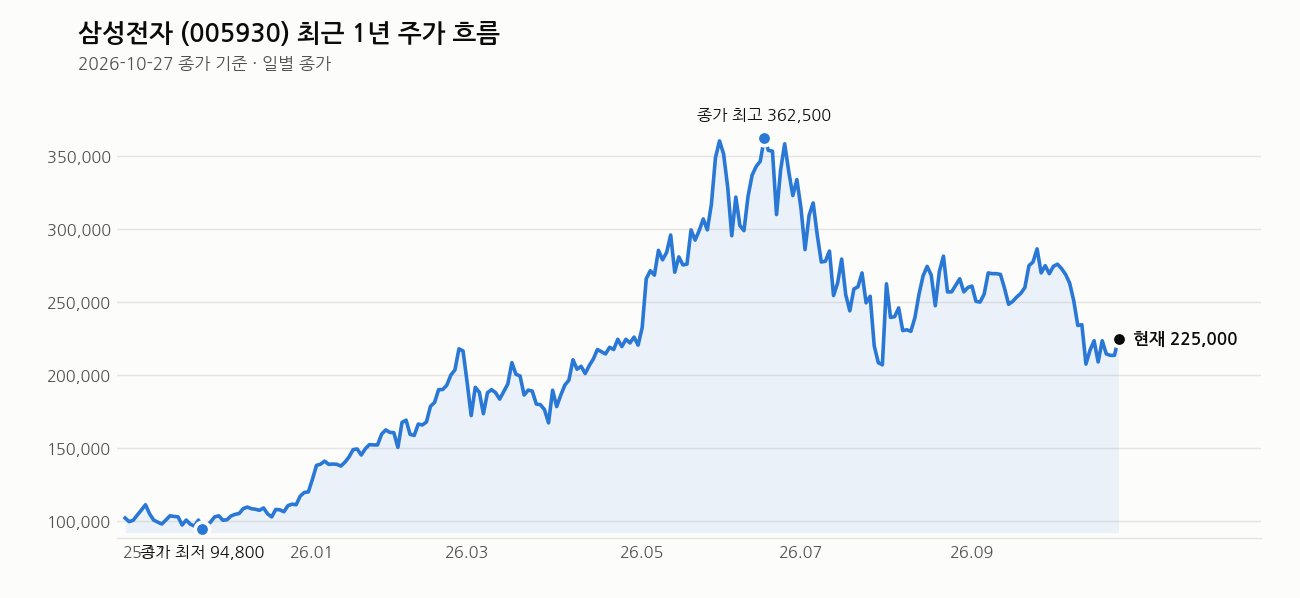
최근 1주 수익률은 +7.7%로 단기 반등이 뚜렷하지만, 최근 1개월은 -21.5%다. 한 달 급락의 일부를 하루 이틀 만에 되돌린 모양새다. 최근 1년 고점(374,500원) 대비로는 아직 39.9% 아래, 최근 20거래일 레인지(203,500~285,500원)에서는 중하단이다. RSI는 32로 침체권에 가깝다. 과매도 반등은 나올 수 있는 자리지만, 추세 전환으로 단정할 자리는 아니다.
내가 보는 가격대
20만 원이 심리적 지지선, 21만 원이 진바닥 인식 구간으로 분석된다. 현재가 225,000원은 이 지지선들 위에 있고, 최근 20거래일 저가 203,500원과도 어느 정도 거리를 벌린 상태다. 반대로 20일선 241,825원과 최근 20거래일 고가 285,500원까지는 아직 각각 7%, 27% 가까이 남아 있다. 지지선은 확인했지만 추세선 돌파까지는 거리가 있다는 게 내 판단이다.
최근 뉴스 흐름
오늘 헤드라인은 실적 기대감과는 결이 다르다. 과거 GOS 논란 관련 공정위 과징금 201억 원 부과 소식이 여러 매체에서 동시에 나왔고, 회사는 법적 대응을 예고했다. 기밀유출 관련 전 임원의 2심 실형 소식도 겹쳤다. 다만 동남아 상업용 세탁기 B2B 확대처럼 사업 다각화 소식도 함께 보도됐다. 이런 뉴스들은 주가 방향을 직접 흔들 재료는 아니라고 본다. 시장의 눈은 결국 모레 실적에 가 있다.
여기는 조심해라
핵심 리스크는 하나다. 주주환원 규모가 시장 기대치(90~110조 원, 현금배당 30조 원 선)에 못 미치면 오늘 반등분은 쉽게 반납된다. 역배열 구간에서의 반등은 추세 전환 신호가 아니라 실적 발표 전 기대감 선반영일 가능성이 크다는 걸 기억해야 한다. 거래량이 평균 이하로 급등했다는 것도 추격 매수를 자제해야 할 이유다. 실적 발표 전후로 변동성이 커질 구간이니, 분할 접근과 손절 라인을 반드시 정해두고 움직여라. 비중을 한 번에 싣는 건 지금 자리에서는 위험하다.
이 회사, 짧게 정리하면
삼성전자는 시가총액 1,315조 원, PER 10.09배지만 추정PER은 4.94배로 내년 이익 턴어라운드를 시장이 선반영하고 있다. PBR 2.61배, 배당수익률 0.74%로 아직 고배당주는 아니지만 이번 주 발표될 주주환원 정책에 따라 이 그림이 바뀔 수 있다. 메모리·파운드리·HBM을 다 가진 종합 반도체 기업이라는 위상은 여전하다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- ’삼성전자 기밀유출’ 전 부사장 2심 징역 3년…법정구속 (연합뉴스TV, 2026-10-27)
- 삼성전자, ‘GOS 광고’ 과징금 201억에 “공정위 결론 동의 어려워”…법적 대응 시사 (더나은미래, 2026-10-27)
- 게임 성능 제한 알리지 않은 삼성전자…공정위, 과징금 201억 원 잠정 부과 (산업일보, 2026-10-27)
- 삼성전자, ‘게임 최적화 서비스’ 과징금에 반박…“소송 통해 적극 소명” (스트레이트뉴스, 2026-10-27)
- “게임 성능 제한 미고지”…공정위, 삼성전자에 과징금 201억 부과 (전기신문, 2026-10-27)
- 공정위, 갤럭시 S21 등 ‘GOS 논란’ 삼성전자에 과징금 200억원 부과 (조세금융신문, 2026-10-27)
- 삼성전자, 공정위 과징금 200억에 법적 대응 예고 外 (톱데일리, 2026-10-27)
- 삼성전자, 동남아 ‘빨래방’ 정조준…상업용 세탁기로 B2B 확대 (전자신문, 2026-10-27)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


