SK하이닉스, 영업이익률 80% 찍고도 120일선 아래인 이유
결론부터 말한다
- 분기 영업이익 83조, 이익률 80% – 숫자 자체가 역사에 남을 실적이다.
- 그런데 주가는 아직 120일선 밑, 1년 고점 대비 반토막 수준이다. 이 괴리를 어떻게 읽느냐가 지금 판단의 핵심이다.
- 추세는 바닥을 찍고 돌아섰다. 다만 역배열 잔재가 남아있어 속도 조절 구간이 올 수 있다는 걸 염두에 둬야 한다.
내가 이 종목을 보는 이유
숫자부터 보자. 분기 매출 100조 돌파, 영업이익 83조 3380억, 영업이익률 79.9%. 이건 메모리 반도체 역사에서 본 적 없는 숫자다. 마이크론과 맞먹고 엔비디아보다 높은 이익률을 메모리 회사가 찍었다는 게 핵심이다. 반도체는 사이클 산업이라 피크아웃 걱정이 항상 따라붙는데, 영업이익률이 72%→75%→80%로 계속 올라가는 추세라면 이건 아직 정점이 아니라는 신호로 본다.
여기에 주주환원이 화끈하다. 기존 자사주 매입소각 40조에 추가로 60조를 더 얹었다. 100조 규모 연간 주주환원에 주당 배당금 2만 원, 특별배당 기준일이 11월 30일로 잡혀 있다. 삼성전자와 비교해서 시장이 SK하이닉스에 더 후한 점수를 준 이유가 여기 있다고 본다. 배당·소각 숫자를 구체적으로 못 박아줬다는 점에서 시장 신뢰도가 다르다.
핵심 포인트
- D램·HBM 물량이 2029년까지 선판매(완판) 상태다. 장기공급계약(LTA)이 기존 10곳에서 14곳으로 늘면서 총 20곳 이상 확보됐다. 이건 “다음 분기 실적 불안”을 상당 부분 지워주는 재료다.
- 외국인이 3일 연속 매수에 기관·외국인 매수세 상위권이다. 어제 10% 넘게 급등한 뒤 오늘도 상승 흐름을 이어가는 모습은 수급이 실적 발표를 그대로 받아들이고 있다는 뜻이다.
- 다만 증권사 목표가 편차가 165만 원부터 400만 원까지 벌어져 있다. 내년 전망에 대한 시각차가 그만큼 크다는 얘기고, 추정PER 4.25배로 저평가 매력이 있다는 쪽과 고점 대비 60% 이상 조정 났던 흔적을 경계하는 쪽이 공존한다.
차트로 본 현재 위치
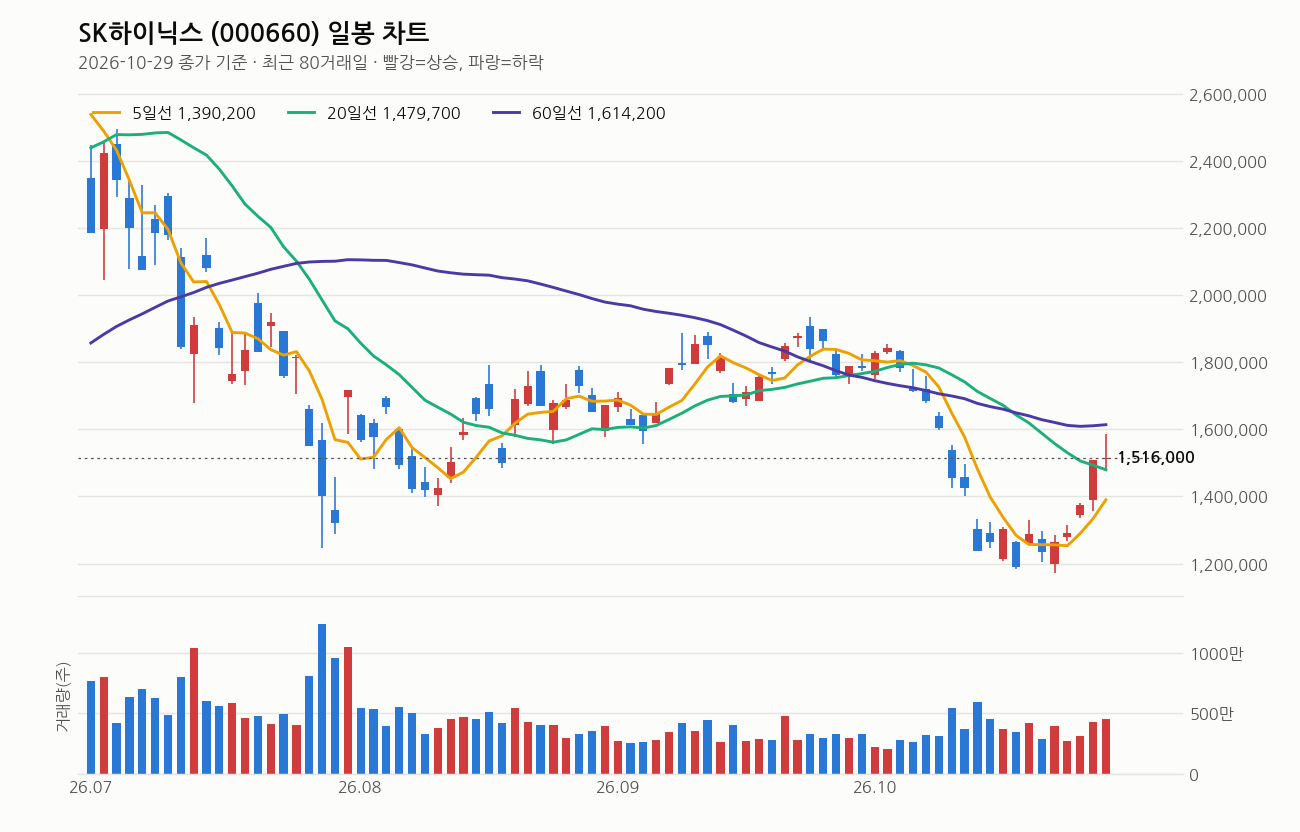
기준일 종가는 151만 6000원, 전일 대비 소폭 상승이다. 5일선(139만 원)보다 9.0% 위, 20일선(147만 9700원)보다 2.5% 위로 단기 추세는 분명히 위를 향하고 있다. 문제는 60일선(161만 4200원) 6.1% 아래, 120일선(185만 8000원)은 18.4%나 아래에 있다는 점이다. 5일<20일<60일 역배열이 아직 안 풀렸다.
쉽게 말하면 단기는 급하게 턴어라운드했는데, 중기 추세선들은 아직 위에서 내려다보고 있는 자리다. 20일선 방향도 5거래일 전보다 하락 중이라 중기 추세가 완전히 돌아섰다고 단정하기엔 이르다. 최근 1주 수익률 +22.9%로 단기 과열이 있었지만 최근 1개월로 보면 -15.3%다. 그만큼 변동성이 크게 흔들렸던 구간을 지나왔다는 뜻이다.
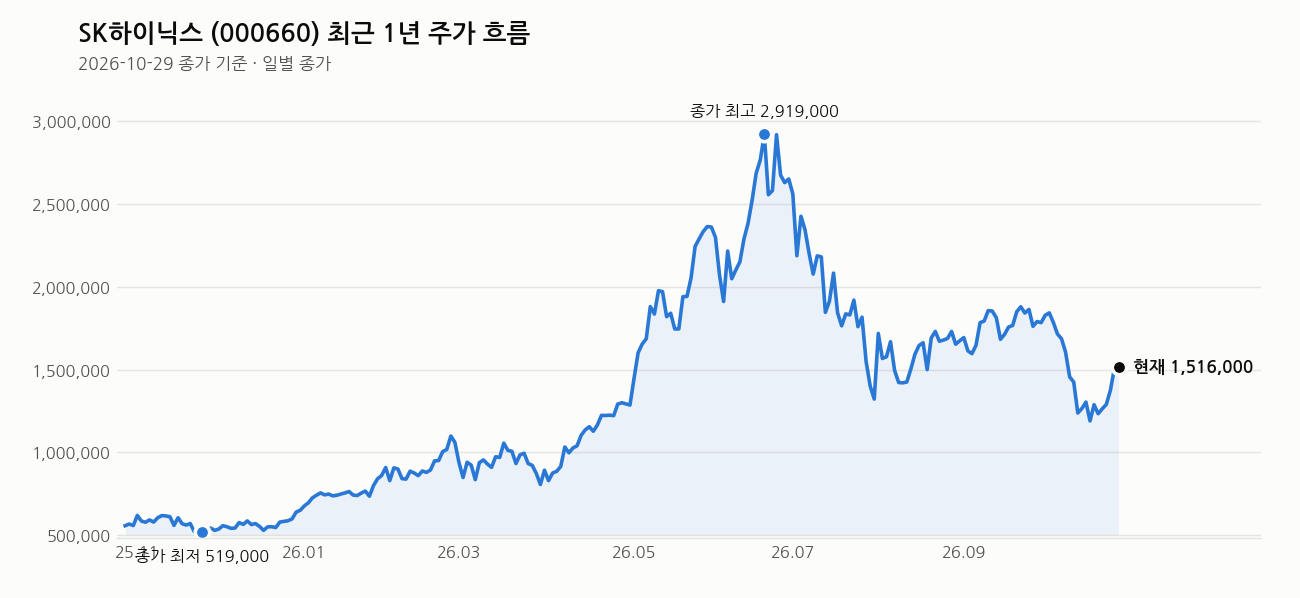
1년 최고가 298만 7000원 대비는 여전히 49.2% 아래, 최저가 50만 1000원 대비로는 202.6% 위다. 쌍바닥을 찍고 올라온 자리라는 메모의 시각과 일치한다. RSI는 42로 과열도 침체도 아닌 중립 구간. 거래량은 평균의 1.3배 수준이라 어제 급등 같은 폭발적인 수급은 아니고 숨 고르기에 가깝다.
내가 보는 가격대
150만 원이 심리적 저항선이었는데 이번 실적 발표로 돌파하고 올라선 모습이다. 최근 20거래일 고가 185만 5000원, 저가 117만 1000원 사이 박스권 안에서 움직이고 있는데, 지금 종가는 그 박스권 중상단에 위치한다. 20일선(147만 9700원)이 바로 아래 지지선 역할을 할 수 있는 자리다.
목표가는 증권사마다 165만 원부터 400만 원까지 벌어져 있어서 참고 숫자로만 쓸 뿐 그대로 믿기는 어렵다. 다만 추정PER 4.25배, 마이크론과 비슷한 밸류에이션이라는 점은 숫자로 확인되는 사실이다. 60일선(161만 원)과 120일선(186만 원)을 다시 회복하느냐가 다음 단계 관전 포인트다. 그 구간을 넘지 못하면 역배열 해소는 시간이 더 걸린다고 봐야 한다.
최근 뉴스 흐름
속보성 기사들이 일제히 100조 주주환원(배당 30조·자사주 소각 60조)과 3분기 영업이익 83조 ‘역대 최대’를 전하고 있다. 코스피 지수가 6000선을 탈환한 배경에도 SK하이닉스 급등이 직접적으로 연결돼 있다는 보도가 이어졌다. D램 가격이 2달러 시대로 접어들며 실적이 더 뛸 수 있다는 산업 전망도 나왔고, 신용평가사가 SK하이닉스·SK스퀘어 신용등급 전망을 동반 상향했다는 소식도 있다. 삼성전자와 함께 분기 영업이익 합산 190조라는 숫자가 반도체 랠리 재점화 가능성을 뒷받침하는 분위기다.
여기는 조심해라
단기 급등 뒤에는 반드시 쉬어가는 구간이 온다. 5일 수익률 +22.9%는 짧은 기간에 많이 간 숫자다. 역배열이 아직 완전히 안 풀렸다는 것도 잊지 말아야 한다. 외국인 자사주 매입 기간 중에는 오히려 매도우위가 나올 수 있다는 지적도 있고, 내년 메모리 사이클 조정 가능성을 경계하는 시각도 분명히 존재한다. 목표가가 165만 원부터 400만 원까지 벌어져 있다는 사실 자체가 시장 내부에서도 확신이 완전히 일치하지 않는다는 증거다.
여기서 지금 무리하게 쫓아가기보다는 분할 접근, 그리고 60일선·120일선 회복 여부를 확인하면서 비중을 조절하는 게 맞다고 본다. 반도체는 사이클 산업이다. 지금 좋다고 영원히 좋을 거라 믿는 순간이 가장 위험하다. 손절선은 반드시 세워두고 들어가라.
이 회사, 짧게 정리하면
SK하이닉스는 메모리 반도체(D램, 낸드, HBM)를 만드는 세계적인 기업이다. 시가총액 1107조 원대, PER 6.76배(추정PER은 4.25배로 더 낮다), PBR 4.11배 수준이다. 영업이익률 80%에 순현금성 자산 98조 원까지 쌓아놓은 만큼 재무 체력은 역대급으로 튼튼한 상태다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (속보)SK하이닉스, 주주환원 100조…배당 30조·자사주 소각 60조 – 머니투데이 (머니투데이, 2026-10-29)
- SK하이닉스, 3분기 영업이익 83조 원 ‘역대 최대’‥주주환원은 통 크게 (MBC 뉴스, 2026-10-29)
- 삼성·SK하이닉스, 분기 영업익 190조…반도체 랠리 다시 불붙나 (전기신문, 2026-10-29)
- 카운터포인트 “D램 가격 2달러 시대…SK하이닉스 실적 더 뛴다” (연합인포맥스, 2026-10-29)
- SK하이닉스 3분기 영업익 83조…60조 추가 주주환원 (연합뉴스TV, 2026-10-29)
- 코스피 6천 탈환, SK하이닉스 폭등…염승환 “150만 원도 싸다”는 이유 (몇층이세요) (YTN, 2026-10-28)
- 한신평, SK하이닉스·SK스퀘어 신용등급 전망 동반 상향 (Chosunbiz, 2026-10-28)
- SK하이닉스·앤트로픽 훈풍에…코스피 6,000선 탈환 (연합뉴스TV, 2026-10-28)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


