현대차, 역대급 실적에도 역배열로 밀리는 이유
결론부터 말한다
- 3분기 영업이익은 시장 예상을 넘었지만 주가는 거꾸로 4.62% 빠졌다. 실적과 주가가 따로 노는 전형적인 모습이다.
- 5일, 20일, 60일, 120일 이동평균선이 전부 역배열이고 아래로 눌려 있다. 지금은 추세가 살아있다고 말할 자리가 아니다.
- 주조 환원 축소 우려와 판매 감소라는 악재가 호실적을 집어삼켰다. 로보틱스 기대감은 있지만 아직 주가를 떠받칠 힘은 못 된다.
내가 이 종목을 보는 이유
3분기 영업이익 2조 6,772억 원, 전년 대비 5.5% 증가다. 시장 예상치도 넘었다. 그런데 주가는 실적 발표 후 오히려 밀렸다. 나는 이 괴리를 그냥 지나칠 수 없다고 본다. 좋은 숫자가 나와도 주가가 안 움직이면, 그 이유를 봐야 돈이 보인다.
이유는 명확하다. 글로벌 도매 판매가 11% 감소했고, 주조 환원 규모 재검토 얘기까지 나왔다. 영업이익을 떠받친 건 환율 효과와 보증비 감소 같은 일회성·구조적 요인이지, 판매가 잘 돼서가 아니다. 본업인 차가 안 팔리는데 숫자만 좋으니 시장이 믿지 않는 거다.
핵심 포인트
- 영업이익 호조는 환율 효과와 보증비 감소가 받쳐준 결과다. 판매량 자체는 11% 줄었다.
- 주조 환원 축소 우려가 투심을 직접적으로 눌렀다. 배당·자사주 정책이 바뀔 수 있다는 신호는 주주들이 가장 민감하게 반응하는 지점이다.
- 4분기부터 판매 회복을 기대하는 시각이 있지만, 아직 숫자로 증명된 건 아니다.
- 로보틱스·SDV 사업은 2028년 양산 목표로 장기 과제다. 당장 주가를 끌어올릴 재료로 보기엔 이르다.
- 포티투닷에 현대차·기아 합산 4753억 원 추가 출자, 새만금 9조 투자, 데이터센터 착수 등 미래 투자는 계속되고 있다. 방향성은 맞지만 시간이 걸리는 그림이다.
차트로 본 현재 위치
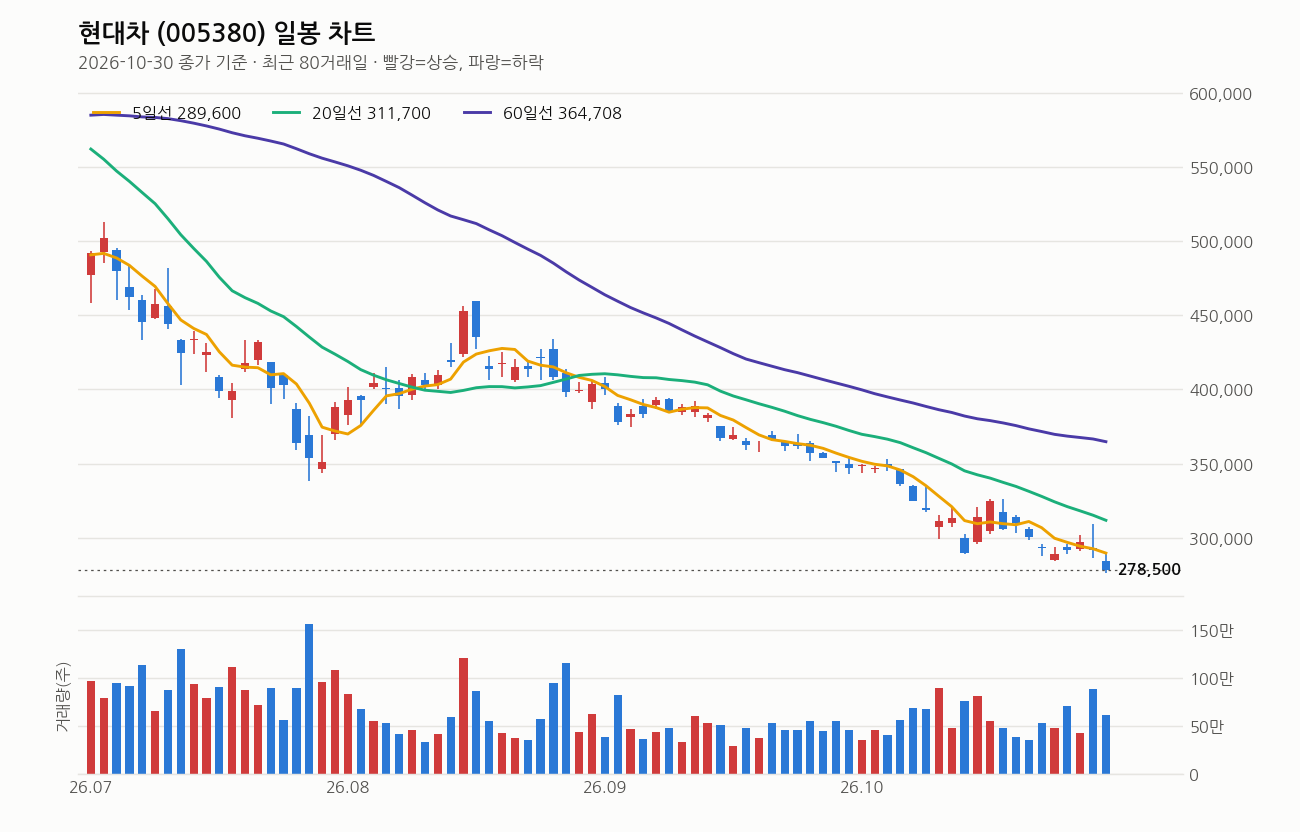
종가 278,500원, 전일 대비 4.62% 빠졌다. 당일 고가 290,000원에서 저가 276,000원까지 내리꽂힌 하루였다. 5일선(289,600원), 20일선(311,700원), 60일선(364,708원), 120일선(459,038원) 전부 위에서 아래로 쌓여 있는 완전한 역배열이다. 20일선 방향도 5거래일 전보다 꺾여 내려오고 있다. 추세로만 보면 지금은 버티는 구간이지 올라타는 구간이 아니다.
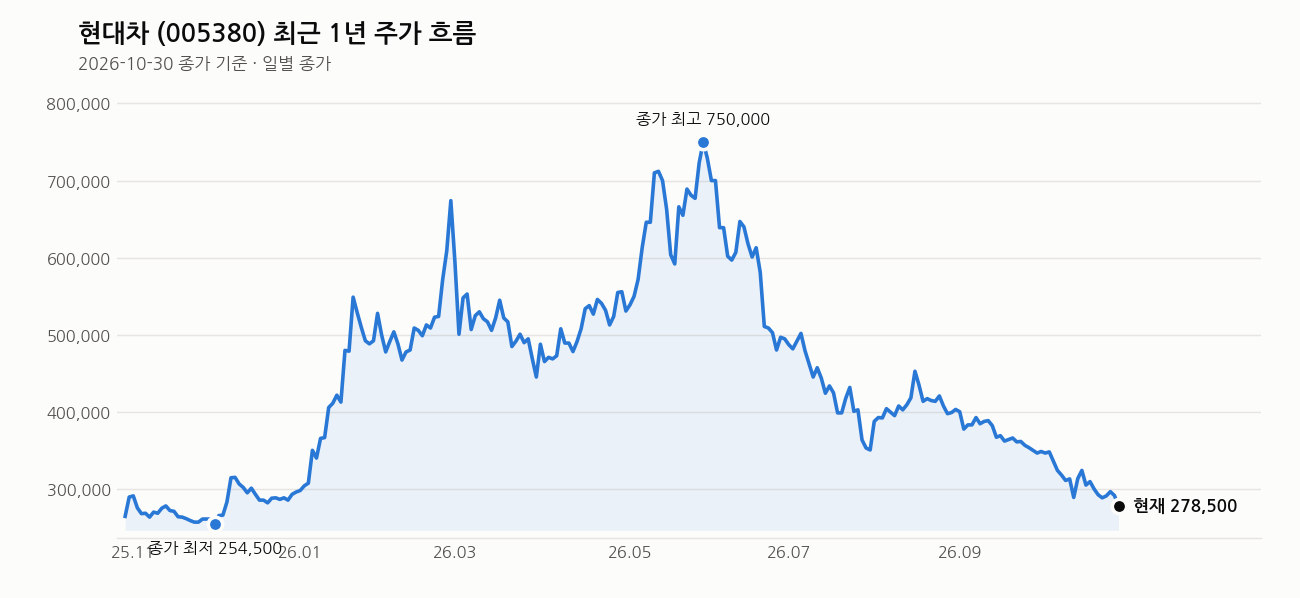
1년 최고가 783,000원과 비교하면 지금은 64.4% 아래다. 반면 1년 최저가 253,500원 대비로는 9.9% 위에 있다. 즉 최고점에서는 반 토막을 넘겼지만, 바닥권에서도 완전히 벗어나진 못한 어정쩡한 자리다. 최근 1주 -4.9%, 1개월 -19.7%, 3개월 -28.2%로 하락 속도가 가팔라지고 있다는 점이 특히 눈에 띈다.
거래량은 609,371주로 20일 평균의 1.1배. 급락치고는 거래량이 폭발적으로 실린 건 아니다. 투매라기보단 매물이 조금씩 흘러나오는 그림에 가깝다. RSI는 36으로 침체권(30 이하) 바로 위다. 과매도 직전까지 온 건 맞지만, 아직 바닥을 확인했다고 단정할 신호는 아니다.
내가 보는 가격대
목표가 48만 원, 현재가 278,500원 기준으로 보면 70% 가까운 상승 여력이 계산된다. 하지만 이 숫자를 그대로 믿고 들어가긴 어렵다. 지금 주가는 60일선(364,708원)과도 23.6% 떨어져 있고, 120일선(459,038원)과는 39.3% 차이가 난다. 목표가에 닿으려면 중기 이동평균선을 전부 돌파해야 한다는 뜻이다. 최근 20거래일 고가가 353,000원인데, 그 가격조차 지금 자리에서는 27% 위에 있다. 단기간에 이 거리를 메우기는 쉽지 않다고 본다. 목표가는 로보틱스·SDV 재평가라는 전제가 깔린 장기 그림이지, 지금 당장의 가격 근거는 아니다.
최근 뉴스 흐름
오늘 하루 뉴스를 보면 그림이 두 갈래다. 한쪽은 실적과 미래 사업 투자 소식이다. 브랜드 가치가 테슬라를 제치고 글로벌 4위에 올랐고, 포티투닷에 현대차·기아 합산 4753억 원을 추가 출자했다. 새만금에는 9조 투자를 본격 집행하고 데이터센터 건립에도 착수했다. 공동주택 주차로봇 실증까지, 미래 모빌리티·로봇 쪽 행보는 분명 활발하다.
다른 한쪽은 주가 반응이다. “역대 최대 실적인데 왜 주가는 주르륵”이라는 제목이 오늘 상황을 압축한다. 미래 투자와 브랜드 가치는 올라가는데, 정작 주가는 본업 실적 불안과 환원 정책 우려에 눌려 있다. 재료와 주가가 다른 방향으로 가고 있는 하루였다.
여기는 조심해라
주조 환원 축소 우려는 아직 ‘검토’ 단계지, 확정된 게 아니다. 하지만 시장은 불확실성 자체를 싫어한다. 이 이슈가 구체화되는 시점까지는 변동성이 더 커질 수 있다고 본다. 글로벌 판매 11% 감소라는 숫자도 가볍게 볼 게 아니다. 4분기 반등을 기대하는 시각이 있지만, 아직 확인된 수치가 아니라 전망일 뿐이다.
역배열 구간에서 섣불리 평균 단가를 낮추겠다고 들어가는 건 위험하다. 지금처럼 이동평균선이 전부 아래로 눌려 있을 때는 반등이 나와도 저항선에 부딪혀 밀리기 쉽다. 분할로 접근하고, 비중을 과하게 싣지 마라. 손절 기준은 미리 정해두고 지켜야 한다. 지정학적 리스크까지 겹쳐 있는 종목이라 변수가 하나둘이 아니다.
이 회사, 짧게 정리하면
현대차는 시가총액 56조 6,654억 원의 코스피 대형주다. PER 9.07배, 추정PER 7.93배로 밸류에이션 자체는 낮은 편이고 PBR도 0.60배로 자산가치 대비 저평가 구간이다. 배당수익률 3.59%, 주당배당금 1만 원으로 배당 매력은 살아있지만, 환원 정책 재검토 이슈가 이 매력을 흔들고 있다는 점은 짚고 가야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 현대차, 글로벌 브랜드 가치 첫 20위권 진입… 자동차, 테슬라 제치고 4위 안착 (다나와 자동차, 2026-10-30)
- 기아, 포티투닷에 1901억원 추가 출자…현대차와 총 4753억원 투입 (인베스트조선, 2026-10-30)
- 현대차그룹 새만금 현지사무소 개소…9조 투자 본격 실행 (대한민국 정책브리핑, 2026-10-30)
- (비즈&) 현대차, 데이터센터 건립 본격 착수…새만금 사무소 外 (연합뉴스TV, 2026-10-30)
- 현대차·기아, 포티투닷에 4753억원 추가 투입 (지디넷코리아, 2026-10-30)
- 현대차 이어 기아도 포티투닷 유상증자 참여…1천901억 출자 (연합뉴스, 2026-10-30)
- “역대 최대 실적인데, 왜?”…현대차그룹 주가 ‘주르륵’ (한국경제, 2026-10-30)
- 현대차그룹, 공동주택 주차로봇 실증 시연회 개최 (다나와 자동차, 2026-10-30)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


