헤지펀드 강의의 팩터를 한국 일봉으로 검증했다 — 저변동성 +2.8%p(t 2.6)와 52주 고가 +2.1은 맞고, 12개월 모멘텀은 방향만, 저베타는 반대, 시계열 모멘텀은 3개월만
결론부터 말한다
- 앞 글(헤지펀드 전략 강의 총정리)의 강의가 사실이라고 말하는 것 가운데 재무제표 없이 주가와 거래량만으로 셀 수 있는 것을 전부 셌다. 코스피·코스닥 2,287종목, 2021년 12월부터 2026년 10월까지의 일봉으로 매월 말 10분위 포트폴리오를 만들어 다음 달 수익률을 봤다. 팩터 10개, 시계열 모멘텀 4개 기간, 과최적화 시연 1개다.
- 책의 방향대로 유의하게 나온 건 둘이다. 저변동성(직전 60일 변동성 하위 10퍼센트 매수, 상위 10퍼센트 공매도)은 월 +2.82퍼센트포인트(t 2.6, 연환산 샤프 1.22), 2022~2026년 다섯 해 전부 플러스, 비용을 빼도 +2.11. 다만 그 수익의 대부분은 변동성 상위 10퍼센트가 월 −2.29퍼센트(전체 대비 t −4.3)로 망가지는 데서 나온다. 저변동성 종목이 좋은 게 아니라 고변동성 종목이 나쁘다. 52주 고가 근접(종가가 250일 최고가에 가까운 순)은 월 +2.06(t 2.0), 상위 10퍼센트가 전체 평균을 월 +1.22(t 2.2) 이긴다. 이 글에서 롱온리로 쓸 수 있는 유일한 숫자다.
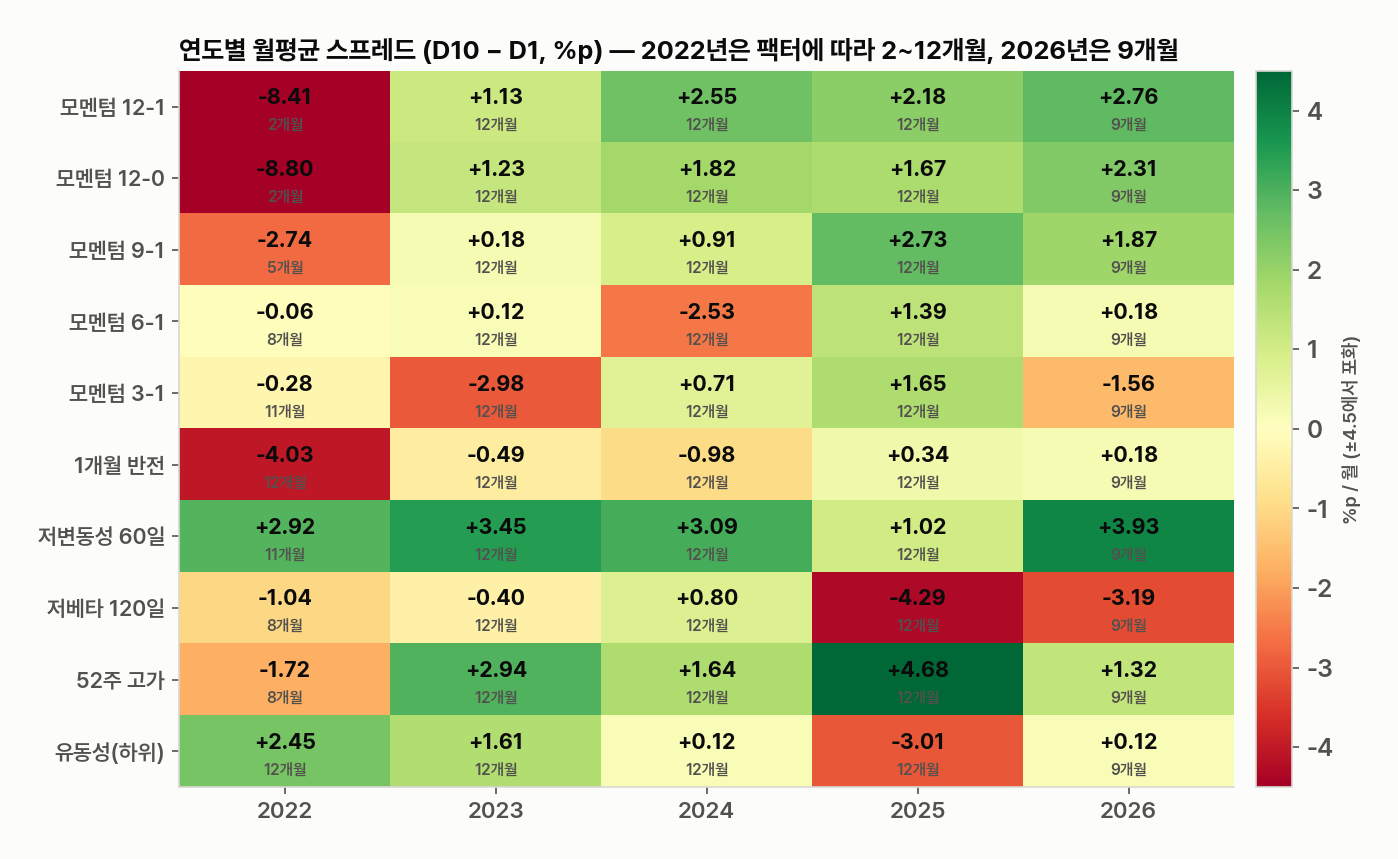
- 12개월 모멘텀(최근 1개월 제외)은 방향은 맞고 크기는 모자란다. 스프레드 월 +1.66(t 1.6, 샤프 0.80), 2022년 두 달 −8.41 뒤로 2023~2026년은 매해 +1.1~+2.8. 기간을 줄일수록 나빠져서 9개월 +0.98, 6개월 −0.21, 3개월 −0.44. 한국에서 모멘텀은 12개월짜리만 모멘텀이다.
- 반대로 나온 것도 있다. 저베타는 베타 하위 10퍼센트가 월 −1.03퍼센트, 상위 10퍼센트가 +0.55로 책과 반대(스프레드 −1.58, t −1.2). 저변동성과 월별 상관이 0.81인데 부호가 다르다 — 한국에서 ‘베타가 낮은 종목’은 안전한 종목이 아니라 지수와 무관하게 흘러내리는 종목이었다. 1개월 반전은 방향은 맞다(지난달 상위 10퍼센트가 다음 달 −1.26퍼센트, 전체 대비 t −2.4). 그런데 매달 구성 종목의 89퍼센트가 바뀌어 비용 1.6퍼센트를 빼면 남는 게 없다. 유동성 프리미엄은 +0.41로 0과 구별이 안 되고 비용을 빼면 마이너스다.
- 시계열 모멘텀은 강의의 “1·3·12개월 전부 샤프 1.2~1.5″와 다르다. 동일가중 한국 지수에서 3개월 추세만 됐다(추세 양이면 다음 달 +0.84퍼센트, 음이면 −0.58, 롱온리 샤프 0.37 대 보유 0.16, 최대 낙폭 −17.7 대 −30.7). 1·6·12개월은 거꾸로였고 12개월은 추세 음일 때 +1.45퍼센트다. 58개월짜리 지수 하나로는 “3개월이 된다”가 아니라 “기간을 고르면 뭐든 된다”가 결론이다. 종목 단위 12개월 부호는 양인 종목 +0.65 대 음인 종목 −0.21(t 1.7)로 방향만 맞다.
- 강의 첫 장의 과최적화 경고를 실제로 해 봤다. 2022~2023년에서 모멘텀 기간 여섯 개(1·2·3·6·9·12개월) 중 가장 좋은 걸 고르면 6개월(월 +0.04, 유일한 플러스)이고, 그걸 2024~2026년에 쓰면 월 −0.37로 여섯 중 4등이다. 표본 밖 1·2등은 12개월 +2.47과 9개월 +1.84인데 둘 다 표본 안에서는 마이너스였다. “제일 좋은 파라미터”는 신호가 아니라 그 구간의 잡음이었다.
무엇을 셌고, 무엇은 못 셌나
강의가 말하는 전략 여덟 개 중 개인이 한국 주식 일봉만으로 흉내낼 수 있는 건 3장의 팩터와 5장의 추세추종뿐이다. 그 둘을 셌다. 가치·우량성 팩터는 재무제표가 없어서 못 셌고, 사이즈는 시가총액 자료가 없어 거래대금으로 대신했다(그래서 이름을 ‘유동성’으로 바꿨다). 공매도 전략의 대차잔고·대여 수수료, 매크로의 배당수익률 회귀식, 채권·전환사채·합병 차익거래는 데이터 자체가 없다. 강의가 “효과가 있다”고 적은 팩터는 강의 숫자 그대로(12개월 모멘텀, 1·3·12개월 시계열 모멘텀), 숫자가 없는 건 학계의 관행대로 정했다(변동성 60일, 베타 120일). 52주 고가는 강의에 없는 모멘텀의 변형인데 같은 틀에서 하나 더 세어봤다.
| 항목 | 정의 |
|---|---|
| 데이터 | 코스피·코스닥 2,287종목 일봉(수정주가·거래대금), 2021년 11월 ~ 2026년 10월. 현재 상장 종목만 있어 상장폐지 종목이 빠진다. 월별 수익률은 팩터에 따라 47~58개월. |
| 유니버스 | 매월 말, 직전 20일 평균 거래대금 10억 원 이상이고 종가 1,000원 이상인 종목. 월 평균 960~1,030종목. |
| 10분위 포트폴리오 | 월말에 신호 순으로 10등분해 각 분위를 동일가중으로 다음 달 말까지 보유. D10이 신호 상위(모멘텀이 높은, 변동성이 낮은, 고가에 가까운), D1이 하위. 신호는 그 달 말 종가까지의 정보만 쓴다. |
| 스프레드와 초과 | 스프레드 = D10 − D1(롱숏). 초과 = D10 − 유니버스 평균(롱온리로 쓸 때 보는 숫자). t값은 월별 값의 평균 ÷ 표준오차, 샤프는 연환산(월평균 ÷ 월표준편차 × √12), 승률은 플러스인 달의 비율. |
| 비용 | 분위 구성 종목이 매달 바뀌는 비율(회전율) × 편도 0.45퍼센트(수수료 + 거래세 0.20의 절반 + 슬리피지) × 2. 롱숏은 양쪽 회전율을 더한다. 공매도 대차 비용과 대차 가능 여부는 무시했다 — 한국에서 D1을 실제로 공매도할 수 있다는 뜻이 아니다. |
| 시계열 모멘텀 | 전 종목 일간 평균 수익률을 누적한 동일가중 지수의 직전 1·3·6·12개월 수익률 부호. 양이면 다음 달 보유, 음이면 현금(롱온리) 또는 공매도(롱숏). 코스피가 아니라 소형주 비중이 큰 지수다. |
| 표본 외 | 2022~2023년에서 가장 좋은 모멘텀 기간을 고르고 2024~2026년에 적용. 강의 첫 장이 말하는 방식 그대로. |
판정식
| 팩터 | 신호 (월말 기준) | 강의의 주장 | 출처 |
|---|---|---|---|
| 12개월 모멘텀 | 직전 12개월 수익률, 최근 1개월 제외(12-1). 변형으로 최근 달 포함(12-0), 9-1, 6-1, 3-1 | 지난 12개월 수익률이 우수한 주식이 다음 달에도 우수하다 | 3장 |
| 1개월 반전 | 직전 1개월 수익률. D10이 지난달 상위 | 벌어진 쌍의 떨어진 쪽을 사고 오른 쪽을 공매도(반전 전략). 강의는 페어 기준이고 나는 단일 종목으로 대신했다 | 3장 |
| 저변동성 | 직전 60일 일수익률 표준편차(연율화), 낮을수록 D10 | 저위험 주식의 수익률이 고위험만큼 높다 | 3장 |
| 저베타 | 직전 120일 동일가중 지수 대비 베타, 낮을수록 D10 | 저베타 주식의 평균 수익률이 고베타만큼 높다(역베타) | 3장 |
| 52주 고가 근접 | 종가 ÷ 직전 250일 최고가, 1에 가까울수록 D10 | 강의에 없음. 모멘텀의 변형(조지·황 2004)으로 추가 | 추가 |
| 유동성 | 직전 20일 평균 거래대금, 작을수록 D10 | 유동성이 낮은 증권은 보상이 붙는다(사이즈 팩터의 대용) | 3·7장 |
| 시계열 모멘텀(지수) | 동일가중 지수의 직전 k개월 수익률 부호, k = 1·3·6·12 | 1·3·12개월 전부 샤프 1.26·1.43·1.52(58개 선물, 1985~2012) | 5장 |
| 시계열 모멘텀(종목) | 각 종목의 직전 12개월 수익률 부호가 양인 종목만 동일가중 보유 vs 음인 종목 | 과거 수익률이 양이면 매수, 음이면 매도 | 5장 |
| 과최적화 시연 | 1·2·3·6·9·12개월 모멘텀 중 2022~23년 최고를 골라 2024~26년에 적용 | “12개월이 아니라 6개월 2주가 더 좋더라”는 의심하라 | 0장 |
검증 1. 12개월 모멘텀 — 방향은 맞고, 한국에서는 12개월짜리만 모멘텀이다
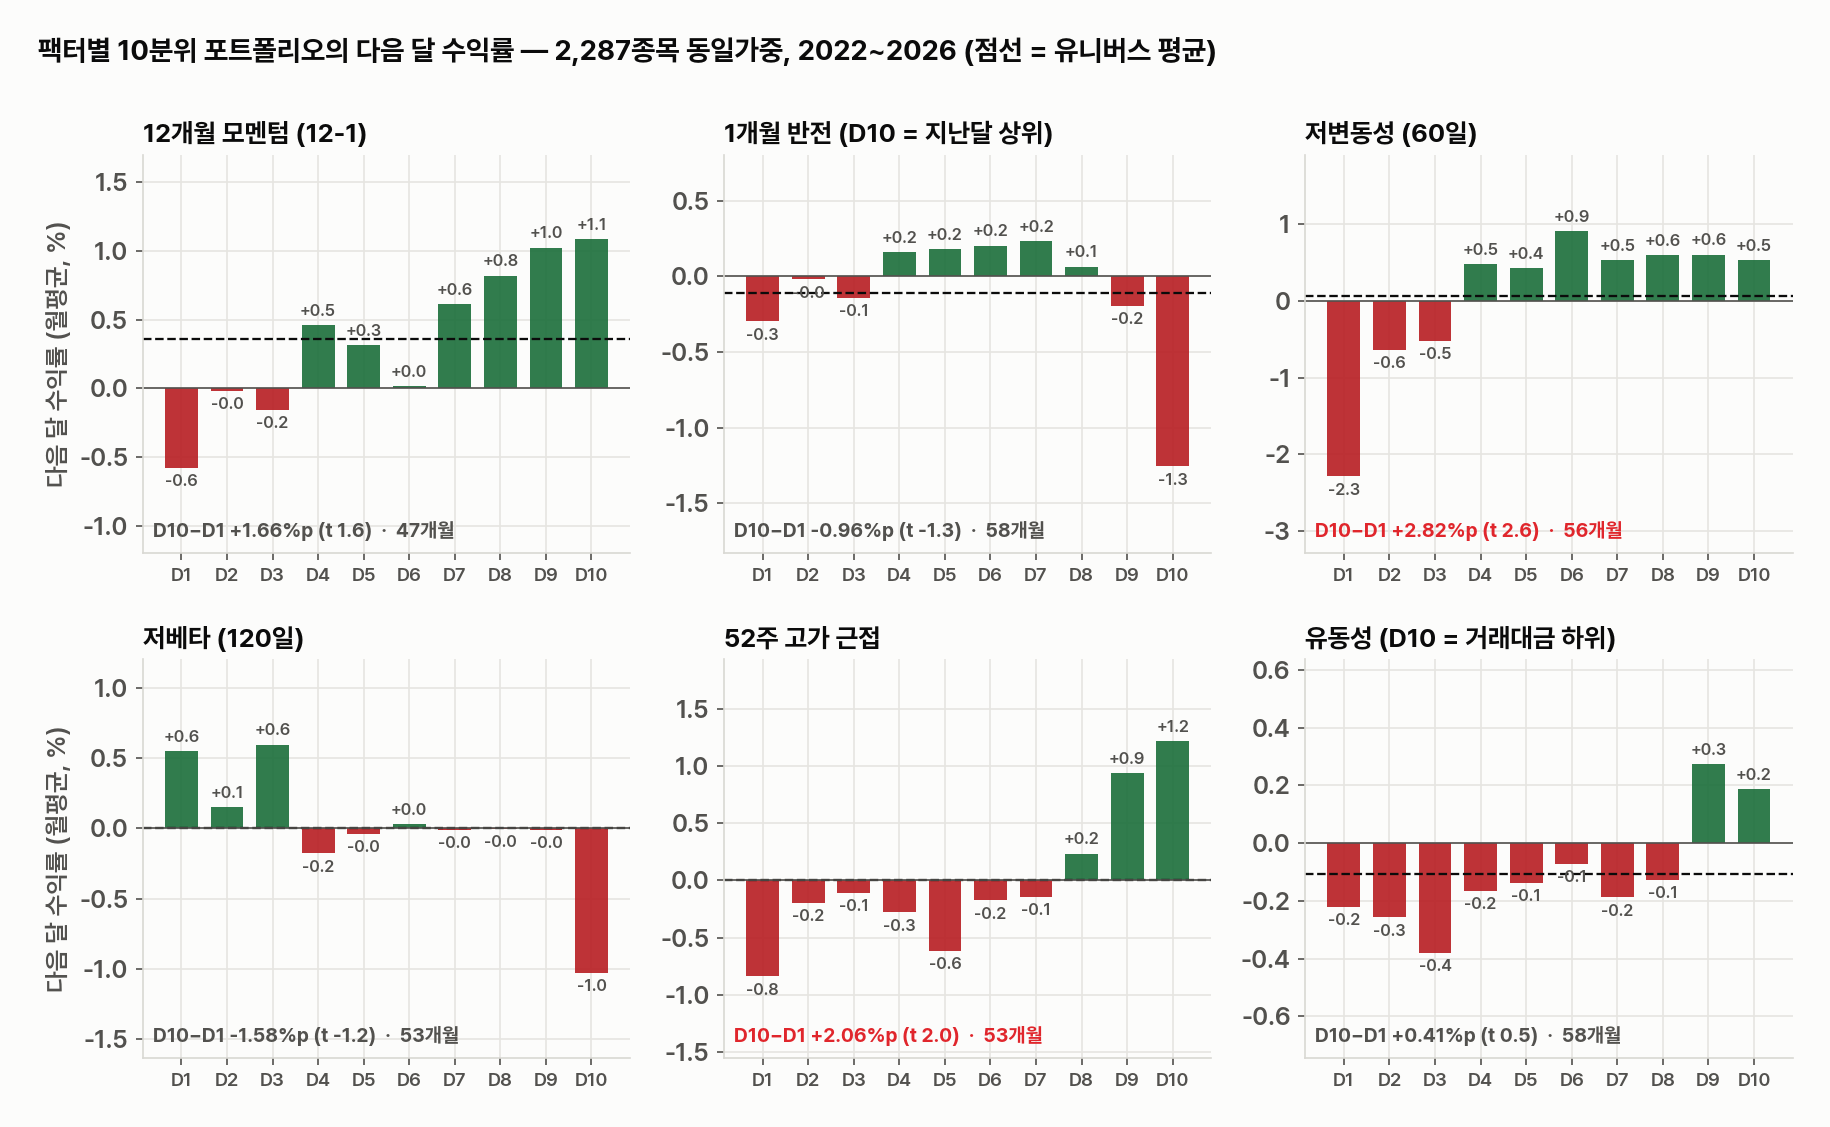
강의가 가장 많이 인용하는 팩터다. 지난 12개월 수익률이 좋은 주식이 다음 달에도 좋다는 주장은 최근 1개월을 뺀 12-1 모멘텀으로 세는 게 학계의 관행이고 그대로 했다. 47개월 동안 상위 10퍼센트(D10)가 월 +1.08퍼센트, 하위 10퍼센트(D1)가 −0.58, 유니버스가 +0.36이다. 스프레드 +1.66은 분위 열 개가 거의 단조(D1 −0.58 → D4 +0.46 → D8 +0.82 → D10 +1.08)라는 점에서 우연으로 보이진 않지만, t값 1.6은 47개월로는 “그렇다”고 말하기에 모자란 숫자다. 그리고 수익의 절반 이상이 D1 쪽에서 온다. 상위 10퍼센트가 유니버스를 이기는 폭은 +0.73(t 1.0), 하위 10퍼센트가 지는 폭은 −0.94(t −1.8). 한국에서 모멘텀은 “오른 게 더 오른다”보다 “내린 게 더 내린다”에 가깝다.
| 모멘텀 기간 | 개월 | D1 | D10 | 스프레드 (t) | 샤프 | 승률 | 비용 후 | D10 − 전체 (t) |
|---|---|---|---|---|---|---|---|---|
| 12-1 (강의) | 47 | −0.58 | +1.08 | +1.66 (1.6) | 0.80 | 57% | +0.93 | +0.73 (1.0) |
| 12-0 (최근 달 포함) | 47 | −0.12 | +1.16 | +1.27 (1.2) | 0.61 | 62% | +0.59 | +0.80 (1.1) |
| 9-1 | 50 | −0.37 | +0.61 | +0.98 (1.0) | 0.50 | 58% | +0.17 | +0.39 (0.6) |
| 6-1 | 53 | −0.27 | −0.49 | −0.21 (−0.2) | −0.12 | 47% | −1.13 | −0.48 (−0.8) |
| 3-1 | 56 | −0.16 | −0.60 | −0.44 (−0.5) | −0.22 | 50% | −1.68 | −0.66 (−1.2) |
기간을 줄이면 사라진다. 9개월 +0.98, 6개월 −0.21, 3개월 −0.44. 3~6개월 모멘텀은 상위 10퍼센트가 유니버스보다 못하다. 미국 연구에서는 3·6·12개월이 다 되는데 한국 소형주는 반년 안의 상승을 반년 안에 되돌리는 쪽이 많다는 뜻이다. 연도별로는 2022년(두 달뿐) −8.41 뒤로 2023년 +1.13, 2024년 +2.55, 2025년 +2.18, 2026년 +2.76이다. 2025년처럼 유니버스가 월 +3.2퍼센트씩 오른 해에도 모멘텀 상위가 전체를 +1.16 이겼고, 2024년처럼 월 −0.8씩 내린 해에도 +1.41 이겼다. 장세와 상관이 적다는 건 좋은 성질이다. 회전율은 D10이 28퍼센트, D1이 54퍼센트라 비용을 빼도 +0.93이 남는다.
검증 2. 1개월 반전 — 지난달 1등은 다음 달 꼴찌다, 그런데 비용이 그걸 다 먹는다
강의의 반전 전략은 페어(상관 높은 두 종목이 벌어지면 떨어진 쪽을 사고 오른 쪽을 공매도)인데, 페어를 고르는 규칙이 강의에 없어서 단일 종목의 1개월 반전으로 대신했다. 지난달 수익률 상위 10퍼센트(D10)는 다음 달 −1.26퍼센트, 유니버스 −0.11, 차이 −1.15에 t −2.4. 이 글에서 t값의 절댓값이 2를 넘는 몇 안 되는 숫자 중 하나다. 해마다 보면 2022년 −2.48, 2023년 −1.13, 2024년 −0.97, 2025년 −0.03, 2026년 −1.20으로 유니버스를 이긴 해가 없다. 지난달 급등주를 다음 달에 들고 있으면 평균적으로 진다는 말이고, 이건 매매 없이 피하기만 하면 되는 규칙이라 비용이 없다.
반대쪽은 안 된다. 지난달 하위 10퍼센트(D1)는 다음 달 −0.30으로 유니버스와 차이가 없다(t −0.4). 떨어진 게 튀어오르는 게 아니라 오른 게 가라앉는 것이다. 그래서 롱숏 스프레드는 +0.96(D1 매수, D10 공매도 기준)인데 t는 1.3이고, 양쪽 다 매달 구성 종목의 89~90퍼센트가 바뀌어 비용이 월 1.6퍼센트 붙는다. 비용 후 −0.65. 강의 첫 장이 말한 “연 100퍼센트짜리 전략이 수수료를 빼면 0이 되는 경우”의 교과서적인 예다.
검증 3. 저변동성과 저베타 — 하나는 책대로, 하나는 반대로
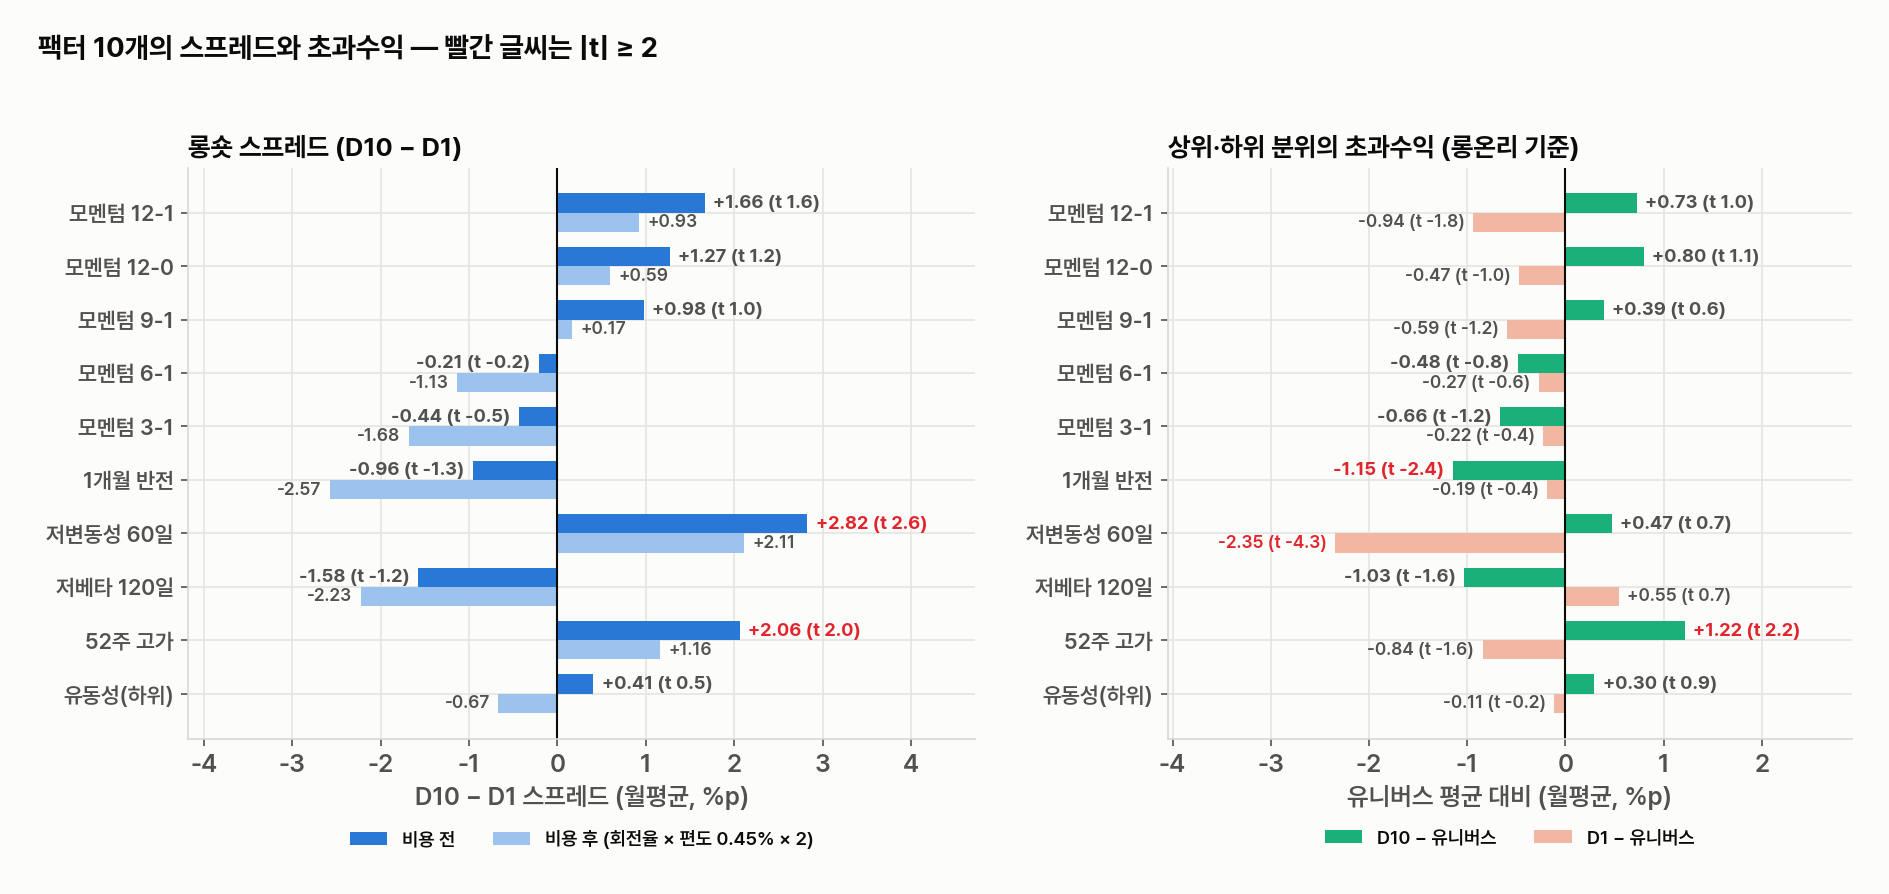
저변동성은 이 글에서 가장 큰 숫자다. 직전 60일 변동성이 가장 낮은 10퍼센트가 월 +0.54, 가장 높은 10퍼센트가 −2.29. 스프레드 +2.82에 t 2.6, 연환산 샤프 1.22, 56개월 중 64퍼센트가 플러스, 누적 +302퍼센트. 2022년 +2.92, 2023년 +3.45, 2024년 +3.09, 2025년 +1.02, 2026년 +3.93으로 다섯 해 전부 플러스이고, 회전율이 양쪽 40퍼센트라 비용을 빼도 +2.11이 남는다. 그런데 분위를 펼쳐 보면 D4부터 D10까지는 +0.4~+0.9로 평평하고 D1 −2.29, D2 −0.64, D3 −0.52만 꺼져 있다. 저변동성 종목이 좋은 게 아니라 고변동성 상위 30퍼센트가 나쁘다. 저변동성 상위 10퍼센트가 유니버스를 이기는 폭은 +0.47(t 0.7)뿐이다. 롱온리로 저변동성 주식을 사는 건 별 의미가 없고, 변동성 상위 10퍼센트를 피하는 건 의미가 있다(유니버스 대비 −2.35, t −4.3). 상장폐지 종목이 빠진 데이터라 실제 D1은 이보다 더 나쁘다.
저베타는 반대로 나왔다. 직전 120일 동일가중 지수 대비 베타가 가장 낮은 10퍼센트가 월 −1.03(유니버스 대비 −1.03, t −1.6), 가장 높은 10퍼센트가 +0.55. 스프레드 −1.58(t −1.2), 2025년 −4.29, 2026년 −3.19. 강의는 “저베타 주식의 평균 수익률이 고베타만큼 높다”고 하는데 한국 5년에서는 낮았다. 저변동성과 저베타의 월별 스프레드 상관이 0.81로 같이 움직이는데 평균의 부호가 다른 건, 한국에서 베타가 가장 낮은 종목이 ‘안전한 대형주’가 아니라 지수와 무관하게 거래 없이 흘러내리는 종목이기 때문이다. 변동성은 그 종목의 자체 흔들림을 재고, 베타는 지수와 같이 움직이는 정도만 잰다. 지수와 안 움직이는 종목은 베타가 0에 가깝고, 그 안에 좋은 종목과 버려진 종목이 섞인다. 책의 역베타 전략은 양쪽 베타를 1로 맞추는 레버리지가 전제라서 위험 조정 수익률로는 다를 수 있지만, 그 레버리지는 개인이 못 쓴다.
검증 4. 52주 고가 근접 — 롱온리로 남는 유일한 숫자
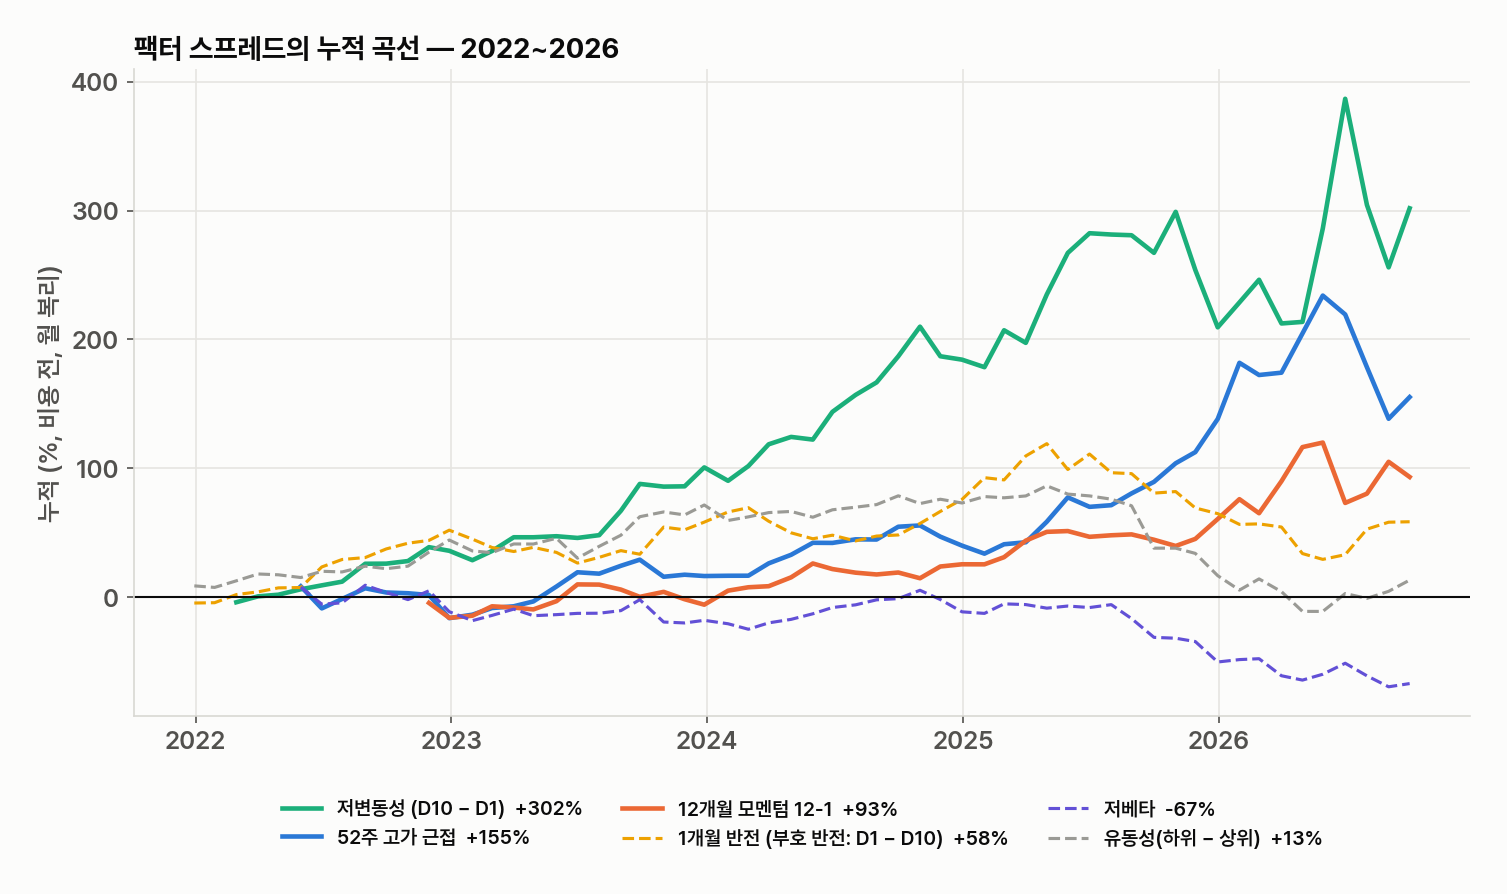
강의에는 없지만 모멘텀의 변형으로 같은 틀에서 세어봤다. 종가가 직전 250일 최고가에 가장 가까운 10퍼센트가 월 +1.22, 가장 먼 10퍼센트가 −0.84, 유니버스 0.00. 스프레드 +2.06(t 2.0, 샤프 0.96, 승률 66퍼센트), 상위 10퍼센트가 유니버스를 이기는 폭 +1.22에 t 2.2. 이 글에서 상위 분위 자체가 유의하게 유니버스를 이기는 건 이것뿐이다. 분위가 D8 +0.23, D9 +0.94, D10 +1.22로 위쪽 세 칸에서만 솟는 모양이라 “신고가 근처”가 아니면 아무 의미가 없다. 해마다 보면 2022년 −0.38, 2023년 +1.64, 2024년 +1.64, 2025년 +2.73, 2026년(9개월) −0.51. 2022년 하락장과 2026년의 급등락에서는 안 됐고 2023~2025년 세 해에는 됐다. 회전율 56퍼센트라 비용을 빼면 유니버스 대비 +0.71이 남는다.
1개월 반전과의 월별 상관이 0.68이라는 점은 짚어야 한다. 신고가 근처 종목과 지난달 급등 종목은 겹친다. 그런데 지난달 급등 상위 10퍼센트는 다음 달 −1.26이고 신고가 근접 상위 10퍼센트는 +1.22다. 차이는 ‘얼마나 오래 거기 있었나’다. 급등으로 한 달 만에 고가에 닿은 종목과 몇 달째 고가 근처에서 버티는 종목이 섞여 있고, 후자가 전자를 상쇄하고도 남는다. 이걸 가르는 조건(고가 근처 체류 기간, 거래량 감소)은 다음 검증거리다.
검증 5. 유동성 — 프리미엄은 없다
사이즈 팩터의 대용으로 직전 20일 평균 거래대금이 가장 작은 10퍼센트(단, 10억 원 이상)를 D10으로 놓았다. 월 +0.19, 가장 큰 10퍼센트 −0.22, 스프레드 +0.41에 t 0.5, 승률 52퍼센트. 0과 구별이 안 된다. 연도별로는 2022년 +2.45, 2023년 +1.61로 소형주가 나았다가 2024년 +0.12, 2025년 −3.01(반도체·조선 대형주의 해), 2026년 +0.12로 장세를 그대로 탄다. D10의 회전율이 87퍼센트(거래대금 하위권은 매달 바뀐다)라 비용을 빼면 −0.67이다. 거래대금 10억 미만을 처음부터 뺐으니 진짜 비유동성 프리미엄이 그 아래에 있을 수는 있다. 그러나 그 아래는 호가가 비어 있어서 백테스트의 종가로 살 수 없는 구간이고, 강의 첫 장이 말한 “종가에는 살 수 없다”가 가장 세게 적용되는 곳이다.
검증 6. 시계열 모멘텀 — 한국 지수에서는 3개월만, 그것도 58개월짜리 우연일 수 있다
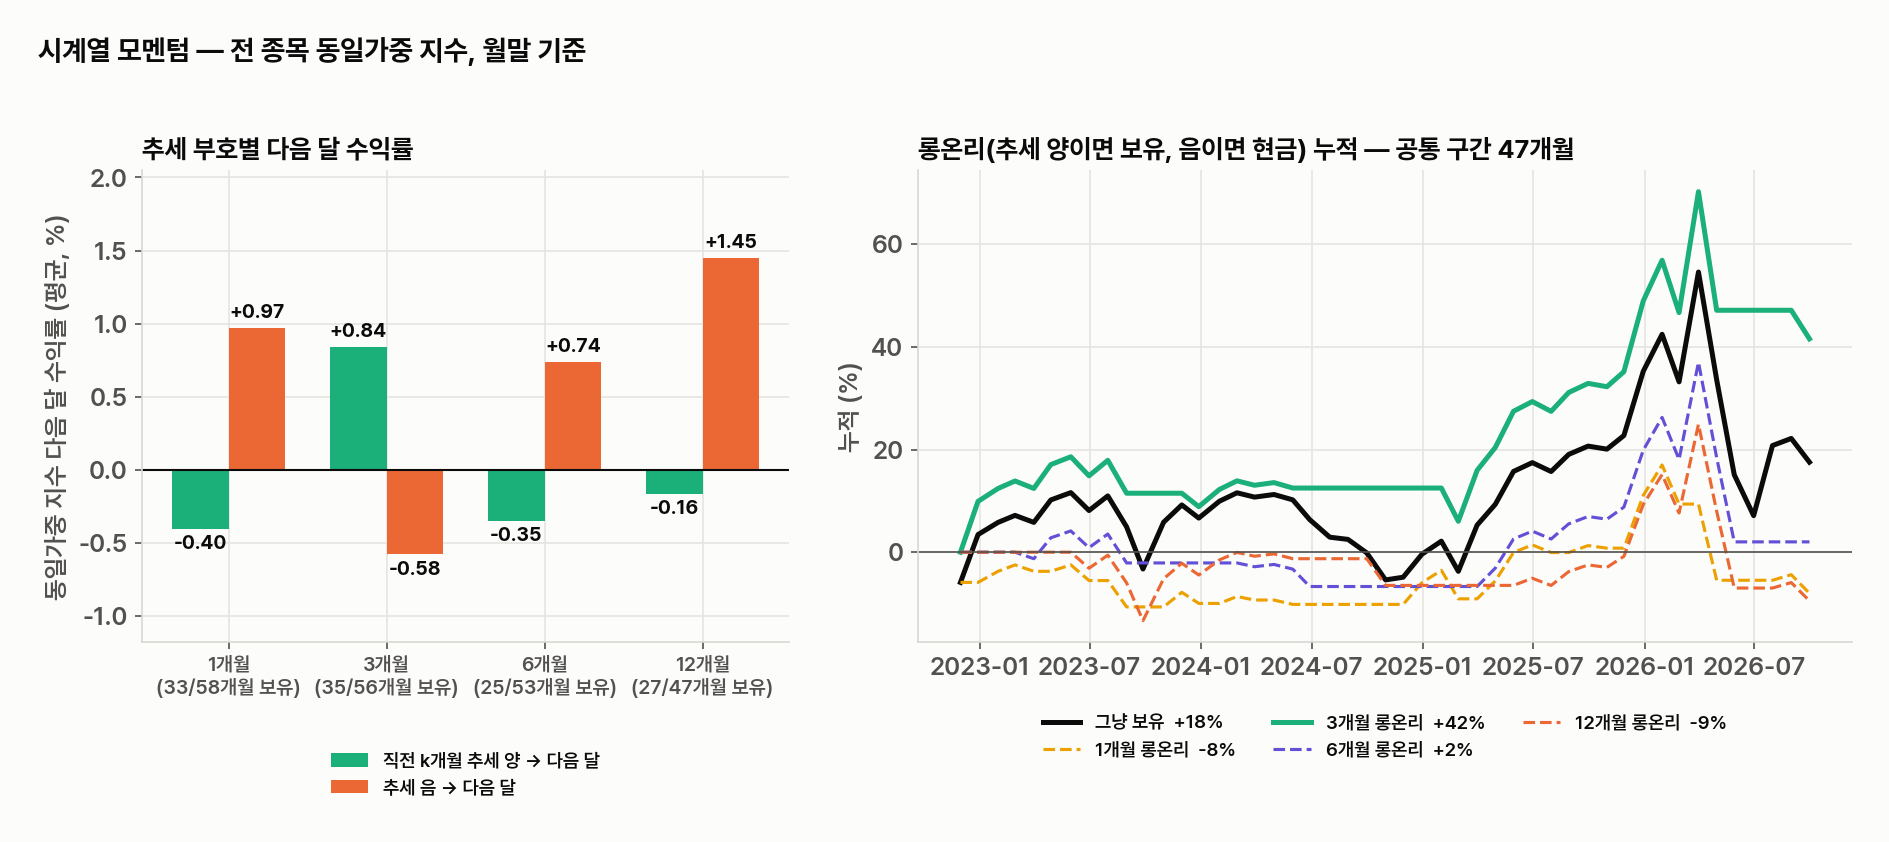
강의 5장의 표는 1985~2012년 58개 선물·선도에 1·3·12개월 시계열 모멘텀을 걸어 샤프 1.26·1.43·1.52가 나왔다는 것이다. 내가 가진 건 한국 주식 하나의 동일가중 지수(전 종목 일간 평균 수익률의 누적) 58개월뿐이라 같은 실험이 아니다. 그 지수에서 직전 k개월 수익률이 양이면 다음 달 보유, 음이면 현금으로 가는 롱온리를 돌렸다.
| 추세 기간 | 개월 | 추세 양 → 다음 달 | 추세 음 → 다음 달 | 롱온리 샤프 | 그냥 보유 샤프 | 롱온리 MDD | 보유 MDD |
|---|---|---|---|---|---|---|---|
| 1개월 | 58 | −0.40 | +0.97 | −0.18 | 0.10 | −21.4% | −30.7% |
| 3개월 | 56 | +0.84 | −0.58 | 0.37 | 0.16 | −17.7% | −30.7% |
| 6개월 | 53 | −0.35 | +0.74 | −0.12 | 0.12 | −25.5% | −30.7% |
| 12개월 | 47 | −0.16 | +1.45 | −0.07 | 0.30 | −27.5% | −30.7% |
3개월만 된다. 추세 양이면 다음 달 +0.84퍼센트, 음이면 −0.58, 롱온리 샤프 0.37 대 보유 0.16, 최대 낙폭이 −30.7에서 −17.7로 준다. 1·6·12개월은 거꾸로다. 12개월 추세가 음일 때 다음 달 +1.45, 양일 때 −0.16. 이 지수는 5년 동안 0.92에서 1.00으로 제자리걸음을 하면서 −25퍼센트(2022년)와 −31퍼센트(2026년)의 낙폭을 겪었고, 긴 추세가 없는 장에서 긴 기간의 추세추종은 꺾이는 자리마다 늦게 타고 늦게 내린다. 다만 롱숏 기준 3개월의 t값은 0.85다. 네 기간 중 하나가 되는 걸 “3개월이 된다”고 읽으면 검증 7이 말하는 그 함정이다. 결론은 “확인 못 했다”이지 “틀렸다”가 아니다.
종목 단위로는 조금 다르다. 각 종목의 직전 12개월 수익률 부호가 양인 종목만 동일가중으로 들면 월 +0.65, 음인 종목은 −0.21, 유니버스 +0.36(47개월, 차이의 t 1.7). 검증 1의 12개월 모멘텀을 부호 하나로 거칠게 자른 것이라 당연히 같은 방향이고, 역시 크기가 모자란다.
검증 7. 과최적화 시연 — 2022~23년의 최적값은 2024~26년에 4등이다
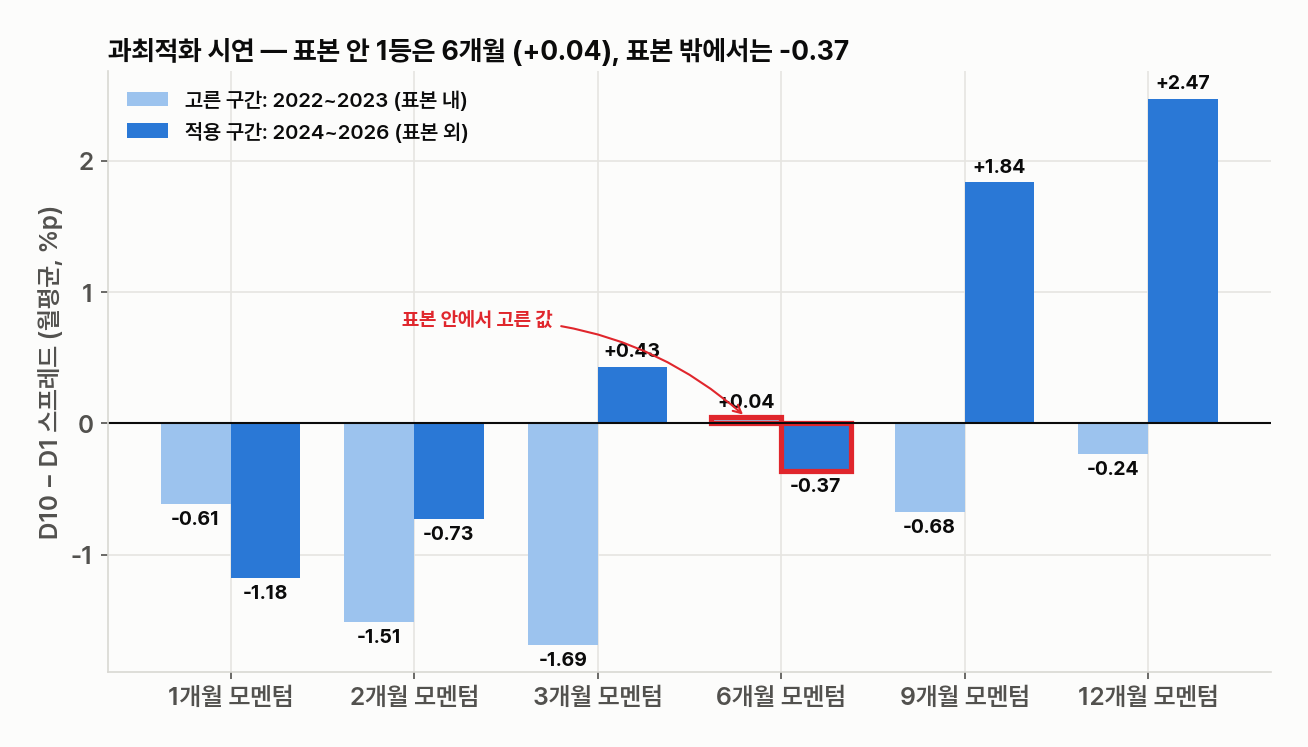
강의 첫 장이 가장 길게 말한 것이 이거다. “12개월이 아니라 6개월 2주 모멘텀이 더 좋더라”는 의심하라, 1990~2000년에서 고르고 2000~2010년에 돌려 보라. 그대로 했다. 2022~2023년 두 해에서 모멘텀 기간 여섯 개의 스프레드를 재면 1개월 −0.61, 2개월 −1.51, 3개월 −1.69, 6개월 +0.04, 9개월 −0.68, 12개월 −0.24. 유일한 플러스인 6개월을 고른다. 2024~2026년에 그 6개월을 쓰면 월 −0.37, 여섯 중 4등. 표본 밖 1등은 12개월 +2.47, 2등은 9개월 +1.84인데 둘 다 표본 안에서는 마이너스였다. 2022년 하락장과 2023년 특정 업종 쏠림이 모멘텀 전체를 눌렀고 그 안에서의 순위는 잡음이었다. 표본 안에서 최적값이 +0.04밖에 안 될 때 그걸 고르는 건 동전 던지기다. 그리고 표본 안의 최적값이 +3이었더라도 다음 구간에서 순위가 유지된다는 보장은 없다 — 그걸 확인하는 유일한 방법이 손대지 않은 구간이다.
팩터끼리는 얼마나 같이 움직이나
| 쌍 | 월별 스프레드 상관 | 뜻 |
|---|---|---|
| 12개월 모멘텀 — 저변동성 | −0.56 | 모멘텀이 되는 달에 저변동성이 안 되고, 그 반대도. 둘을 섞으면 서로의 나쁜 달을 메운다 |
| 12개월 모멘텀 — 유동성 | −0.59 | 소형주가 오르는 달에 모멘텀이 깨진다. 소형주 랠리는 지난 1년 패자가 튀는 랠리다 |
| 저변동성 — 저베타 | 0.81 | 같이 움직이지만 평균의 부호가 다르다(검증 3) |
| 52주 고가 — 1개월 반전 | 0.68 | 신고가 근처와 지난달 급등이 겹친다. 그런데 결과는 반대(검증 4) |
| 52주 고가 — 12개월 모멘텀 | 0.29 | 둘 다 ‘오른 종목’인데 생각보다 다른 종목을 고른다 |
| 12-1 모멘텀 — 12-0 모멘텀 | 0.95 | 최근 1개월을 빼든 넣든 한국에서는 거의 같다. 1개월 반전이 약하기 때문이다 |
해석과 한계
- 5년이다. 월별 수익률 47~58개로는 월 1퍼센트포인트짜리 스프레드가 t 2를 넘기 어렵다. 학계의 팩터 연구는 보통 30~90년이다. 이 글의 t 1.6(12개월 모멘텀)은 “없다”가 아니라 “이 자료로는 모른다”이고, t 2.6(저변동성)도 다섯 해 중 특정 해가 끌어올린 건 아닌지 연도표로 같이 봐야 한다 — 그래서 연도표를 붙였다.
- 상장폐지 종목이 없다(생존 편향). 빠진 종목은 대개 고변동성·저유동성·지난 1년 패자다. 그러니 고변동성 D1, 모멘텀 D1, 반전 D1의 실제 수익률은 여기 적힌 것보다 나쁘고, 저변동성·모멘텀 스프레드는 여기보다 크다. 생존 편향은 이 글의 결론을 약하게 하는 쪽이 아니라 세게 하는 쪽으로 작용한다. 유니버스 평균 자체도 과대평가돼 있어서, 롱온리 초과수익(D10 − 유니버스)은 실제보다 작게 나왔을 수 있다.
- 롱숏 스프레드는 한국 개인이 실행할 수 없다. D1 공매도는 대차가 되는 종목에서만 가능하고 비용도 여기 넣은 0.45퍼센트가 아니다. 개인이 볼 숫자는 오른쪽 그래프의 ‘D10 − 유니버스’이고, 그 기준으로 유의한 건 52주 고가 하나다. 저변동성의 +2.82는 “고변동성 10퍼센트를 피하라”로 읽어야지 “저변동성 주식을 사라”가 아니다.
- 동일가중이다. 소형주 비중이 시가총액 가중보다 훨씬 크다. 시가총액 가중으로 다시 재면 모멘텀·저변동성 스프레드는 보통 작아진다. 시가총액 자료가 없어 못 했다.
- 시계열 모멘텀의 지수는 코스피가 아니다. 전 종목 일간 평균 수익률의 누적이라 소형주 비중이 크고, 일간 리밸런싱의 상향 편향(싼 종목의 호가 튐)이 들어 있다. 코스피·코스닥 지수 일봉으로 다시 세는 게 다음 과제다. 그리고 강의의 표는 58개 자산에 분산한 결과이고 나는 자산 하나다. 분산이 빠진 시계열 모멘텀은 원래 샤프가 낮다.
- 가치·우량성·사이즈·캐리는 못 셌다. 강의가 “검증됐다”고 말하는 팩터의 절반이 재무제표와 시가총액이 필요하고 이 글에는 없다. 공매도 챕터의 대차잔고·대여 수수료, 매크로 챕터의 배당수익률 회귀식도 마찬가지다. 이 글은 강의의 3장 절반과 5장 절반을 검증한 것이다.
- 세어본 설정이 많다. 팩터 10개, 시계열 모멘텀 4개, 과최적화 후보 6개. 이만큼 세면 우연히 t 2를 넘는 것이 하나는 나온다. 52주 고가의 t 2.2가 그 하나일 수 있다. 연도별 방향(2023~2025 세 해 플러스)과 비용 후 잔존을 같이 봤지만 그래도 한 번 더 의심해야 한다. 검증 7은 바로 그 의심을 다른 팩터에 적용해 본 것이다.
그래서 내가 가져가는 것
- 살린다: 고변동성 상위 10퍼센트를 한 달 이상 들고 가지 않는 것(유니버스 대비 월 −2.35, t −4.3, 다섯 해 전부). 지난달 급등 상위 10퍼센트를 다음 달에 들고 가지 않는 것(−1.15, t −2.4). 둘 다 “사지 않는 규칙”이라 비용이 없고 단타의 종목 선정에 그대로 쓸 수 있다. 신고가 근처 종목을 고르는 것(+1.22, t 2.2)은 롱온리에서 남은 유일한 플러스라 스윙 후보군의 필터로 쓴다. 12개월 모멘텀은 방향이 맞으니 ‘지난 1년 패자’를 피하는 용도로.
- 버린다: 3·6개월 모멘텀(상위가 유니버스보다 못하다). 저베타를 안전하다고 읽는 것. 단일 종목 1개월 반전의 롱숏(비용이 다 먹는다). 지수 하나의 시계열 모멘텀에서 기간 하나를 골라 “된다”고 말하는 것. 2022~2023년 데이터로 고른 파라미터.
- 다음에 검증한다: ① 52주 고가 근접을 ‘고가 근처 체류 기간’과 거래량 감소로 나눠서 — 지난달 급등 종목과 버티는 종목을 가르는 조건. ② 시계열 모멘텀을 코스피·코스닥 지수 일봉과 일·주 단위로. ③ 저변동성 × 12개월 모멘텀 결합(상관 −0.56) — 서로의 나쁜 달을 메우는지. ④ 시가총액 자료를 붙여 가치·사이즈를 같은 틀에서. ⑤ 강의 6~8장의 캐리·합병 차익거래는 개인이 못 하니 검증하지 않는다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.


